

Top Tweets for #bdiv11

#BDIV11
Anúncio de Proventos
Data-com: 22/10/2026
Data de Pagamento:29/10/2026
Valor:R$1,60/cota
Tipo:Rendimento
#PPEI11
Anúncio de Proventos
Data-com: 23/10/2026
Data de Pagamento:30/10/2026
Valor:R$1,00/cota
Tipo:Rendimento
📣 BDIV11 — Comunicado ao Mercado
FIP BTGDV IE (BDIV) - Comunicado ao Mercado - Pagamento de Rendimentos
I. No dia 29/10/2026 será realizada a distribuição de resultados da Classe aos seus detentores de Cotas, nos termos do Art. 43 de seu Regulamento, considerando o valor por cota do fechamento do mercado do dia 22/10/2026, no montante de R$ 1,60 (um real e sessenta centavos) por cota, perfazendo o montante total de R$ 17.110.120,00 (dezessete milhões, cento e dez mil, cento e vinte reais).
II. A distribuição referida no item I acima será realizada a título de distribuição de resultados e, caso aplicável, os investidores serão tributados com base em sua respectiva classificação tributária, conforme estabelecido na legislação vigente.
Documento: Comunicado ao Mercado - Distribuição de Rendimentos
🔗 Ver documento publicado
https://t.co/5vZSTdJUOm
📣 PPEI11 — Comunicado ao Mercado
FIP PRISMA (PPEI) - Comunicado ao Mercado - Pagamento de Rendimentos
I - Nos termos do Art. 44 do regulamento do Fundo, a Gestora solicitou à Administradora a realização da distribuição ordinária e mensal dos
resultados do Fundo aos cotistas, no valor de R$ 1,00 (um real) por cota
da Classe A, totalizando o montante de R$ 4.426.968,00 (quatro milhões,
quatrocentos e vinte e seis mil, novecentos e sessenta e oito reais)
(“Pagamento”);
II - O Pagamento será realizado no dia 30/10/2026 aos investidores que
detenham cotas do Fundo no fechamento do dia 23/10/2026; e
III - O Pagamento será realizado por meio de amortização das cotas,
realizada a título de distribuição de rendimentos e, caso seja aplicável, os
investidores serão tributados com base em sua classificação tributária,
conforme presente na regulamentação vigente.
Documento:
🔗 Ver documento publicado
https://t.co/cVjrke1H9u


#BDIV11 #Tropicália
Tropicália Transmissora de Energia S.A.
https://t.co/fp1EZgrQpB
📚Ações de Rating
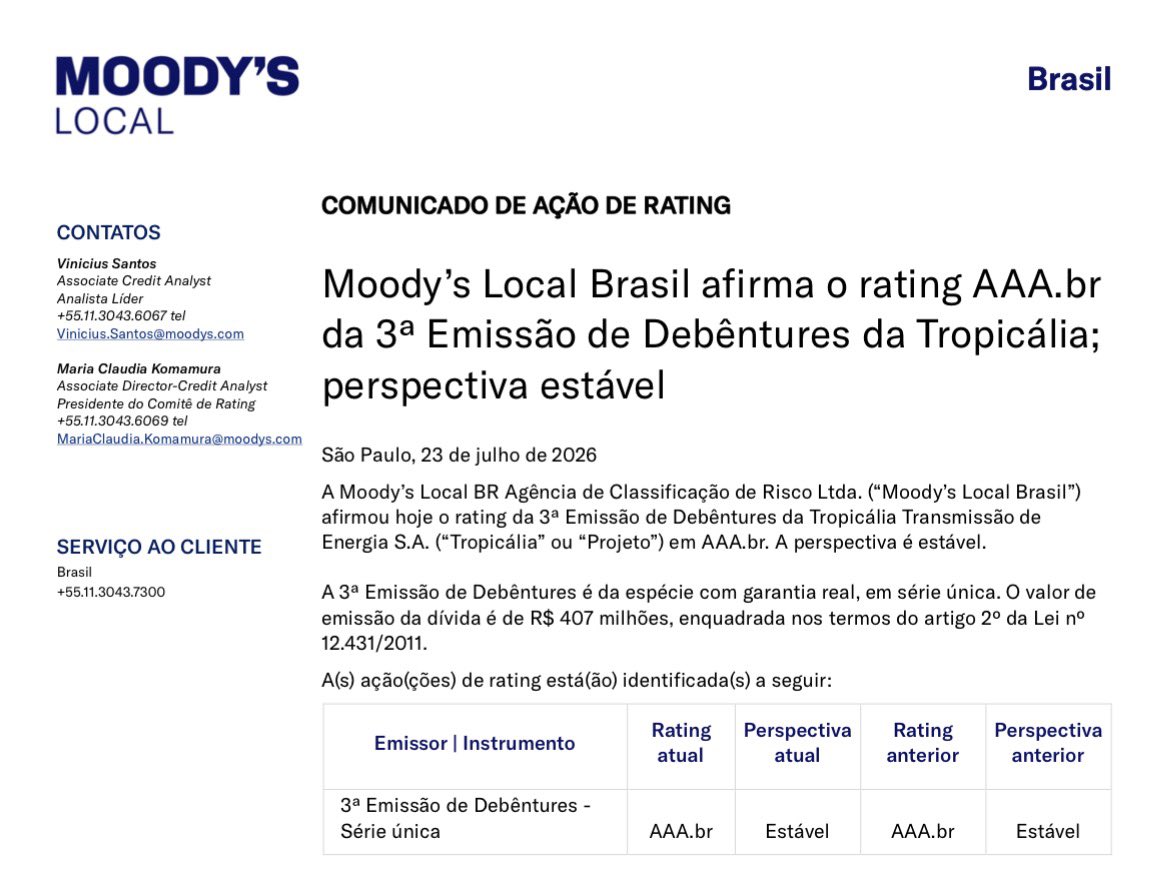
Moody’s Local Brasil afirma o rating https://t.co/uOZSTHSrP0 da 3ª Emissão de Debêntures da Tropicália; perspectiva estável
23 Jul 2026 | Empresas Não-Financeiras, Outro (Infraestrutura)
https://t.co/ShbP6Mj4PU
📙COMUNICADO DE AÇÃO DE RATING
📰Moody’s Local Brasil afirma o rating https://t.co/uOZSTHSrP0 da 3ª Emissão de Debêntures da Tropicália; perspectiva estável
São Paulo, 23 de julho de 2026
🗞️A Moody’s Local BR Agência de Classificação de Risco Ltda. (“Moody’s Local Brasil”) afirmou hoje o rating da 3ª Emissão de Debêntures da Tropicália Transmissão de Energia S.A. (“Tropicália” ou “Projeto”) em https://t.co/uOZSTHSrP0. A perspectiva é estável.
💬 A 3ª Emissão de Debêntures é da espécie com garantia real, em série única. O valor de emissão da dívida é de R$ 407 milhões, enquadrada nos termos do artigo 2º da Lei nº 12.431/2011.
📕 Fundamentos do(s) rating(s)
✔️A afirmação do rating da 3ª Emissão de Debêntures da Tropicália reflete seu fluxo de receita estável e previsível, fundamentado por estrutura contratual baseada em disponibilidade e atualizada anualmente pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA), além da baixa complexidade das operações e significativo histórico operacional de elevada disponibilidade. ✔️A elevada diversificação da base de
contrapartes contratuais, aliada à estabilidade do ambiente regulatório para ativos de transmissão de energia no Brasil também são considerações positivas à qualidade de crédito. Por outro lado, também ponderamos a natureza financeira do patrocinador.
✔️A expectativa de Índice de Cobertura do Serviço da Dívida (ICSD) médio, calculado de acordo com a metodologia da Moody's Local Brasil é de 1,31x entre 2033 e 2043, período no qual a maior parte do principal é amortizada. Se considerado o período total de pagamento do principal da dívida, entre os anos de 2026 e 2043, o ICSD médio é de 1,63x.
📙POSIÇÃO DE MERCADO SÓLIDA E RECEITAS PREVISÍVEIS. O Projeto possui alta previsibilidade da geração de caixa, resultante da Receita Anual Permitida (RAP) que foi definida para o ciclo de 2026-2027 no valor de R$125 milhões. A remuneração é feita com base na disponibilidade das linhas de transmissão e, portanto, são livres de risco de volume, corrigidas pelo IPCA.
📚 Relatórios do Emissor
Relatório de Crédito: Tropicália Transmissora de Energia S.A. 2026-07-31
Jul 31, 2026 | Outro (Infraestrutura), Projetos de Infraestrutura
https://t.co/Mruonpo97e
Site de Relações com Investidores
Tropicália Transmissora
https://t.co/Ig8aBb3rbX
Demonstrações Financeiras
•1º Trimestre de 2026
https://t.co/vhu5Ymy5lm
•2º Trimestre de 2026
https://t.co/Oq9h3DLKhC
Demonstrações Contábeis Regulatórias
2025
https://t.co/0xLQaGiKtc




📋 #BDIV11 — Fato Relevante
FIP BTGDV IE (BDIV) - Fato Relevante
✔️ Valor Patrimonial da Cota: R$ 36,73 em agosto de 2026
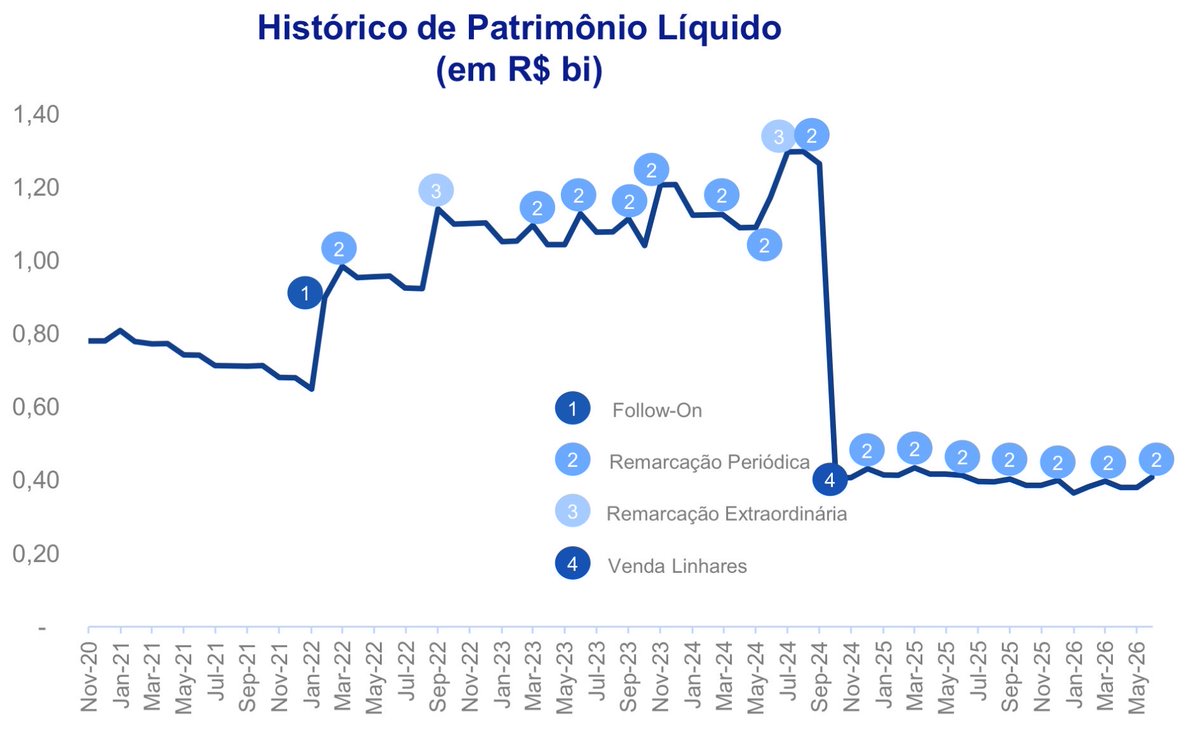
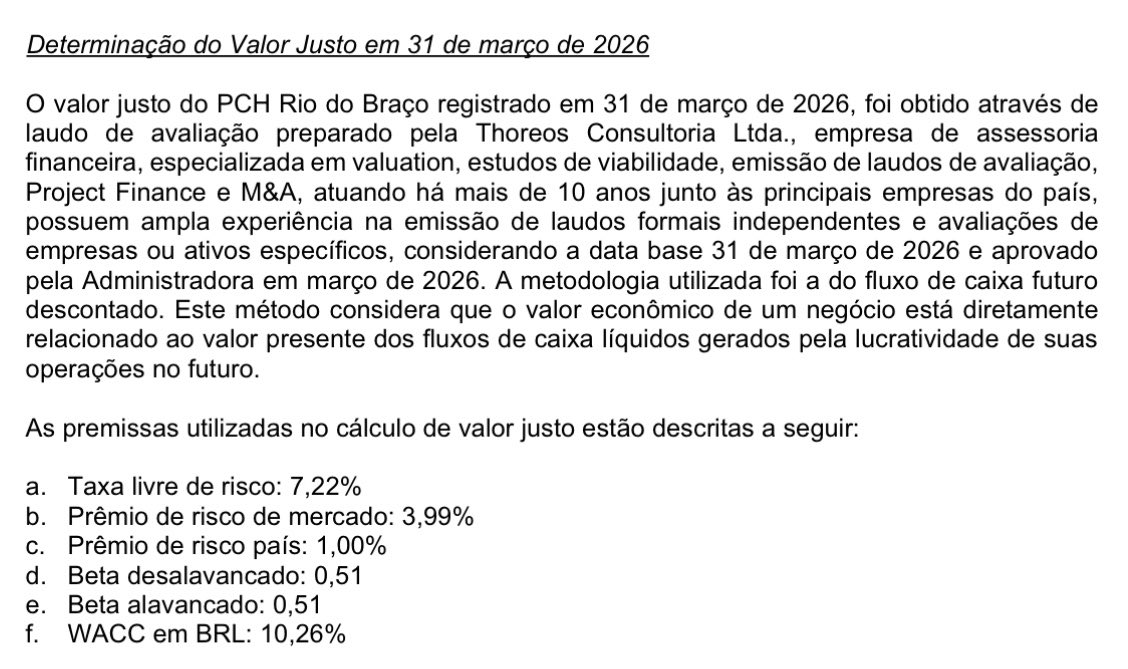
💬 Em 30 de setembro de 2026, foi realizada a remarcação dos ativos Tropicália Transmissora de Energia S/A e Pequena Central Hidroelétrica RB S.A., únicos ativos integrantes da carteira do Fundo.
🎯Estima-se que a referida remarcação terá impacto POSITIVO de 5,58% no patrimônio líquido do Fundo.
1,0558*R$ 36,73=R$38,78
⚠️ Novo Valor Patrimonial da Cota: 38,78 em 30 setembro de 2026
Documento: Comunicado ao Mercado
🔗 Ver documento publicado
https://t.co/3x6IKPrp00

#BDIV11: Valor Patrimonial da Cota
💬 O Fundo é avaliado trimestralmente por um avaliador independente, que chega no valor à mercado da cota levando em consideração a projeção dos fluxos de caixa das investidas:
• Toda vez que um valor é distribuído, ele é reduzido do valor justo do ativo, reduzindo o valor patrimonial
• Na avaliação do período seguinte, espera-se que os ativos se valorizem pelo valor da taxa de desconto no tempo, aumentando o valor patrimonial
• Uma vez impactadas as distribuições e reavaliações, o PL varia negativamente gradualmente em função das despesas do Fundo, até que a nova reavaliação patrimonial seja realizada
✔️Mar2026: R$ 37,19📈
✔️Abr2026: R$ 35,57
✔️Mai2026: R$ 35,56
⚠️ Em 30 de junho de 2026, foi realizada a remarcação dos ativos Tropicália Transmissora de Energia S/A,
e Pequena Central Hidroelétrica RB S.A., únicos ativos integrantes da carteira do Fundo, com base nos critérios e
procedimentos de precificação aplicáveis, em conformidade com a regulamentação vigente, o
regulamento do Fundo e os processos internos adotados pelos prestadores de serviços essenciais. Estima-se que a referida remarcação terá impacto POSITIVO de 7,86% no patrimônio líquido do Fundo.
https://t.co/UXfw9vFm4b
✔️Jun2026: R$ 38,34📈
✔️Jul2026: R$ 36,72
✔️Ago2026: R$ 36,73
✔️Próxima Reavaliação: (estimativa)
Set2026: R$ 38,xx???📈
✔️Próxima Distribuição: (estimativa)
R$ 1,60/cota, pagamento 30/10/26
🤖gestão adota sistemática de definir um patamar em janeiro de cada ano, e demais distribuições trimestrais de mesmo valor que a primeira de janeiro.
Documentos BDIV11
https://t.co/x8zfWwcBnK

🎙️Call de Resultados #BDIV11 | 2T 2026 https://t.co/Zc5ytCmNHK via @YouTube
Q&A — Call de Resultados BDIV11 | 2T 2026
Canal: BTG Pactual Asset Management
Participantes: Marlin Pitoto e Rodrigo Alves
Live: https://t.co/cYyTGb1JQ4
Qual é o portfólio atual?
Dois ativos 100% operacionais no setor elétrico:
• Tropicália: linha de transmissão de 245 km / 500 kV na Bahia, concessão até 2047.
• PCH Braço: pequena central hidrelétrica fio d’água (~11,5–11,6 MW) no Rio de Janeiro, concessão até 2046.
A termelétrica Linhares foi vendida no fim de 2024. O fundo ficou com direito a earnouts condicionados.
O que aconteceu no 2T26 na operação?
Tropicália operou 100% do trimestre (houve parada pontual de manutenção no trimestre anterior, dentro do esperado).
PCH Braço gerou abaixo da média histórica por hidrologia mais fraca — abril e maio piores, junho já melhor que em anos recentes. O contrato com a Light encerrou em dezembro de 2025; a queda de receita/EBITDA no 2T26 versus 2T25 (quando o contrato ainda vigia) estava no plano de negócios e na avaliação do perito. A geração ficou um pouco abaixo do esperado, mas dentro do que já estava precificado.
Por que a receita da Tropicália cresceu ~12–13%?
Parte do crescimento não é RAP “puro” (que sobe com IPCA). Transmissoras estão reconhecendo receitas de multa de agentes de renovável que reservaram conexão e não entraram em operação. Esse valor pode não se converter em caixa e virar PDD. No 4T25 já houve provisão de cerca de R$ 3 milhões. A gestão alerta: não tratar esse extra como ganho estrutural de rentabilidade. O fluxo de caixa recorrente segue o contrato (reajuste anual pelo IPCA e revisão quinquenal).
Quais distribuições saíram?
Até junho/2026: R$ 3,20 por cota (~R$ 4 milhões).
Julho: R$ 1,60 recorrente.
Agosto/setembro: R$ 7,285 extraordinário (earnout da recontratação de Linhares no LRCap 2026), total de cerca de R$ 77,9 milhões, pago como rendimento em 02/09/2026 (data-com 20/08).
Previsão de manter o ritmo trimestral, com nova distribuição recorrente em outubro.
O earnout já estava no fluxo e no VP?
Não. Era contingente. Só virou direito exigível quando a Eneva recontractou a usina. Por isso não estava no fluxo usado para TIR implícita nem no valor patrimonial anterior. A gestão destaca o evento como geração de alpha “fora da curva”, no mesmo espírito de outras saídas e extras desde 2020.
Qual a TIR implícita / o prêmio versus NTN-B?
• Fim de agosto, cota a R$ 34,60 (já depois das distribuições): cerca de IPCA + 11%. Prêmio de 230 bps sobre a NTN-B; com isenção, acima de 400 bps.
PL ao fim do 2T: cerca de R$ 410 milhões, ~4.800 cotistas. Avaliador independente marca os ativos todo trimestre.
Dá para estimar o caixa recorrente daqui para frente?
A gestão não dá guidance formal, mas mostrou a ordem de grandeza que vem observando:
• Tropicália: caixa operacional robusto, serviço de dívida + impostos, sobra líquida da ordem de R$ 16 milhões por trimestre.
• PCH Braço: sobra líquida da ordem de R$ 1 milhão por trimestre (ativo sazonal).
A partir de 2027–2028 a curva de dívida prevê alguma compressão de dividendo, já refletida no preço dos ativos. Variações de capital de giro existem; o calendário recorrente (incluindo janeiro) deve ser respeitado.
Vão vender Tropicália ou a PCH? Vão fazer follow-on?
Sem desinvestimento planejado. Só avaliariam venda se alguém pagasse prêmio alto frente ao carry atual (IPCA + ~11%). Não há conversa em andamento.
Não pretendem aumentar capital para comprar ativo com retorno pior e diluir o cotista atual. Dizem que está difícil achar papel com essa combinação de previsibilidade e yield. Sempre olham o mercado; nada justifica no momento.
Documentos Bdiv11
https://t.co/x8zfWwcBnK

#BDIV11: Call de Resultados 2T 2026
🎙️Call de Resultados do FIP-IE BDIV11 referente ao 2T 2026, será realizado segunda feira, 14 de setembro, às 14h30.
✔️ Durante o Call, Rodrigo Alves, sócio da Área de Capital Privado e membro do Time há mais de 15 anos, irá apresentar detalhes dos resultados do Fundo e atualizações sobre os ativos investidos.
🖇️ link de acesso: https://t.co/MNWZ1tAx0C
Após a live, a gravação será disponibilizada no site do Fundo.
Caso tenham alguma dúvida, basta entrar em contato com o Time de Relacionamento com Investidores através da chave [email protected].
#BDIV11: Relatório Mensal de Agosto
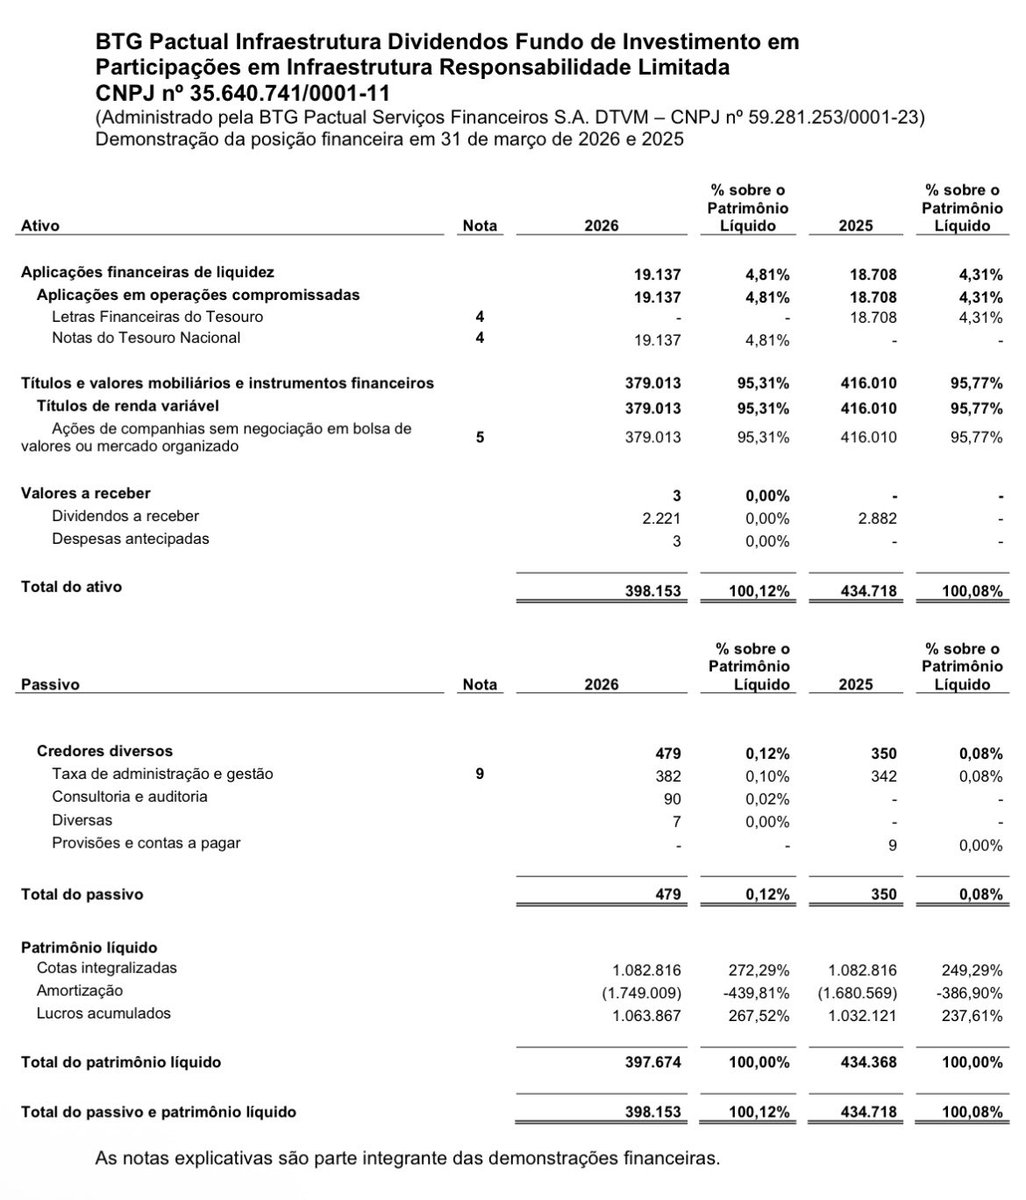
💬 Fundo terminou o mês de agosto a R$ 34,60 por cota, uma variação de -5,44% em relação ao fechamento do mês anterior, e representando uma
rentabilidade implícita líquida para o investidor de IPCA + 10,66% a.a e duration de 6,78. O volume médio diário negociado foi de R$ 605 mil.
✔️Valor Patrimonial da Cota: R$ 36,73
✔️Patrimônio Líquido: R$ 392,731,498
Ultima Distribuição de Dividendos:
R$ 1,60/cota, pagamento 30/07/26
R$ 7,285/cota, pagamento 02/09/26
✔️Próxima Distribuição: (estimativa)
R$ 1,60/cota, pagamento 30/10/26
https://t.co/CYmZojI4Xr


#BDIV11
Relatório Gerencial – 2º Trimestre/2026
27/08/2026
✔️ Valor Patrimonial da Cota: R$ 38,34 com base na data de 30/06/2026
💬R$ 33,57/cota ~ TIR = Ipca+11,5%
👀próxima distribuição R$ 1,60/cota, estimada para 23out26:
✔️R$ 1,60/R$ 33,57=4,77% trimestre
~4,77%/3=0,0159*12=19,1% a.a
📚TIR = Taxa de Retorno Implícito (IPCA+), com base no valor presente dos fluxos gerados pelos ativos da carteira do Fundo com base no laudo de avaliação utilizado para marcação da carteira na data de 30/06/2026, descontadas estimativas de despesas do Fundo,
https://t.co/FjyUK9BwYq


⚡️muita energia passando nestas torres nestes dias… teremos mais em breve 🔜
🤷♂️Por que #BDIV11 caiu 10,78% esta semana?
🙋♂️Vinha negociando a R$ 36,00/cota, antes da existência de confirmação de earnout, e primeiro subiu cerca de 3,53%, até R$ 41,01/cota até 20ago, datacom do rendimento extra de R$ 7,28/cota. Porque dia 13ago soltaram FR informando a confirmação do valor em R$ do earnout.
https://t.co/QZ86u5sRBo
E depois, em 20ago, publicaram Comunicado informando o valor que distribuiriam em R$/cota, fruto do earnout recebido.
https://t.co/keQr6nVT4Z
#BDIV11
Anúncio de Proventos
Data-com: 20/08/2026
Data de Pagamento: 02/09/2026
Valor: R$7,285/cota
Tipo: Rendimento
Então a queda no gráfico representa o dinheiro que foi, quer dizer, que irá parar no seu bolso em 02set. Mas que já carecou da cota, ajustada pela B3 no secundário. Agora o preço irá buscar novo patamar de equilíbrio entre compradores e vendedores.
🤑No dia 21ago foi dataex, houve ajuste dos R$ 7,28/cota que serão creditados em 02set ao detentores de cotas em 20ago, um prêmio de quase 20% pelo earnout recebido de Eneva/Linhares
✔️R$ 41,01 - R$ 7,28 =R$33,73
🎯R$ 7,28 / R$ 36,00 =20,2%
🤖a cota então abriu a R$ 33,51 e voltou a subir até R$ 35,35/cota, alta de 5,49%. Parece que caiu 10,78% mas, na verdade, ela subiu. O VP informado no RG de Jul26 era R$ 36,72/cota (net de earnout).
https://t.co/j5Y69nY6Q6
R$ 36,72 / R$ 35,35 =+3,88%
🤔Então ficou faltando ele subir ainda quase 4% para negociar em seu preço justo. Que representa TIR de Ipca+9,5%.
🤖para quem estiver pensando em vender após dataex, já neste preço de R$ 35,35, o contexto é que estaria devolvendo parte do earnout que recebeu. Entenda acima 👆
E abrindo mão de um mês decorrido de acruo do rendimento trimestral. Entenda 👇
📆Dia 23out devemos ter anúncio de próximo rendimento trimestral, que se mantido em R$ 1,60/cota para ser pago em 30out, no preço atual, representaria:
✔️R$ 1,60 / R$ 35,35 =4,53%
✔️4,53%/3=1,51%a.m ou 18,1% a.a
👀a TIR algo acima de IPCA+10%
🤔agora que ficou mais confuso, boa sorte no que você vai decidir …


#BDIV11
Anúncio de Proventos
Data-com: 20/08/2026
Data de Pagamento: 02/09/2026
Valor: R$7,285/cota
Tipo: Rendimento
💬 Conforme comunicado no Fato Relevante publicado dia 13 de agosto de 2026, o Fundo BTG Pactual Infraestrutura Dividendos FIP-IE (BDIV11) realizará uma distribuição extraordinária de rendimentos. Serão pagos rendimentos de R$ 7,285/cota para cada investidor, conforme Comunicado ao Mercado. A distribuição será feita no dia 02 de setembro de 2026.

#BDIV11
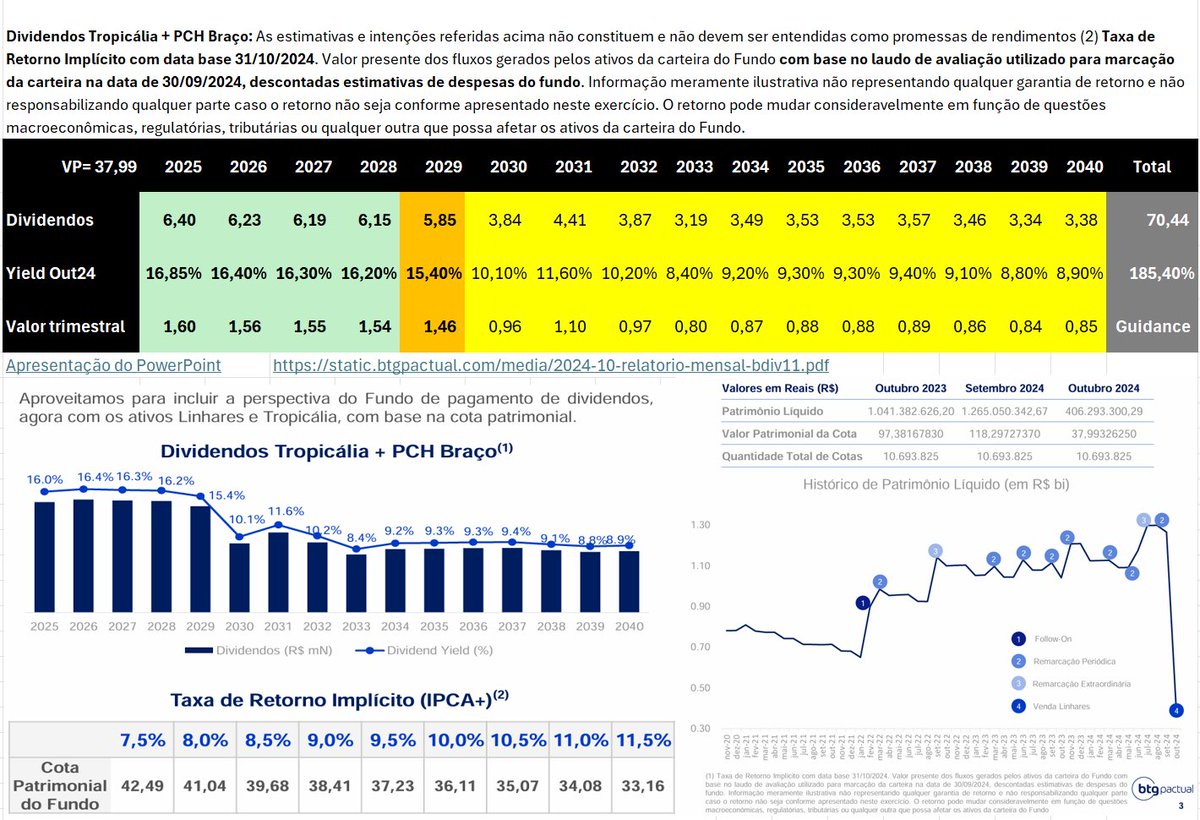
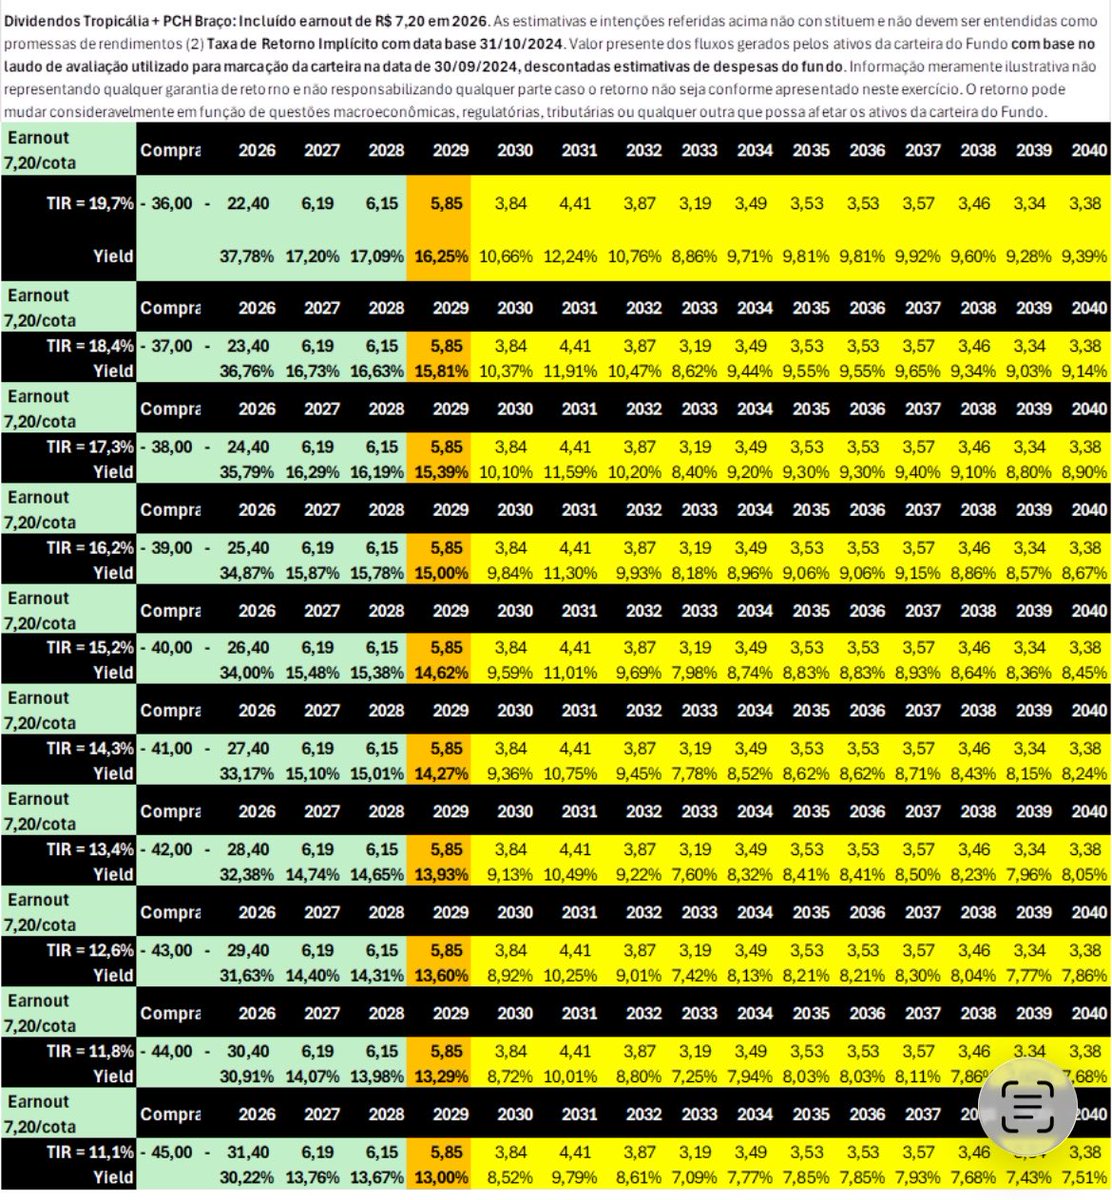
As vezes VP de Fipie confunde a gente. Vamos avaliar este aqui, conforme os últimos eventos. E qual seria a nova TIR se pagarem todo o earnout em 02set26?
🤖VP ajustado sobe para R$ 44,00/cota. TIR implícita, depende do valor de aquisição médio (R$ 39 = 16,2% a.a, base Dez25). Veja a tabela simplificada de período anual. Um cálculo mensal seria mais preciso e com outra TIR. Usamos o #Guidance do RG Out24 (pós Linhares).
🙋♂️Falta fazer o Call de Resultados 2T 2026. Também não publicaram Relatório Trimestral de 30jun!
🤖Devia estar esperando ter formalização do gatilho de earnout para agendar a webcast com esta atualização. Agora poderá comentar na live sobre o earnout e já avaliar o desempenho do desinvestimento de Linhares.
🤷♂️VP do relatório gerencial está atualizado? Não, o VP do último Relatório Gerencial não considera os R$ 7,28/cota que o earnout aumentará a patrimonial do fundo. É um fato novo e superveniente, que ainda não teve condições de ser atualizado em algum relatório periódico do fundo. O VP ajustado com earnout seria R$ 44,00 por cota, até 02set26, quando será reduzido pelo valor que anunciarem de amortização em 20ago26.
💬 Valor Patrimonial (julho): R$ 36,72
+R$ 7,28/cota de earnout
R$ 36,72 + R$ 7,28 =R$44,00
Novo Valor Patrimonial (estimado para Agosto): R$ 44,00 por cota
-Pgto de R$ 7,28/cota para 02/09/2026
Valor Patrimonial (estimado para setembro): R$ 36,72
🤷♂️Considera uma suposição que a gestão anunciará distribuição de R$ 7,28/cota em 20/08/2026 (data com). Mas ela pode anunciar diferente. Não sabemos.
💬Em 13/08/2026 publicou Fato Relevante. Como consequência, com o pagamento do Earn Out de Recontratação, haverá uma valorização do patrimônio líquido do Fundo de R$ 77.909.872,11 e um ganho aproximado de 19,84% em relação ao valor patrimonial da Cota, atualizado na data de hoje.
📚 em 11/08/2026 publicou
📄 BDIV11 — Novo Documento
FIP BTGDV IE (BDIV) - Relatorio Mensal - Julho/2026
💬Valor Patrimonial da Cota: R$ 36,72
🔗 Ver documento publicado
https://t.co/j5Y69nY6Q6
💬 Valor Patrimonial (junho): R$ 38,34
-pgto R$ 1,60/cota
R$ 38,34- R$1,60=R$36,74
Novo Valor Patrimonial (calculado): R$ 36,74
Valor Patrimonial (julho): R$ 36,72
✅validado 36,72/cota, conclui-se que o VP do RG de jul26 foi resultado do valor do mês anterior (jun26 que já estava reavaliado) menos a distribuição de rendimento de R$ 1,60/cota efetivada em jul26.
💶 anunciou datacom de 23/07/2026
Gerou R$ 1,60/cota, relativo ao período de 04/26 à 06/26/2026, para pagamento em 30/07/2026.
#BDIV11 Comunicado ao Mercado - Distribuicao de Rendimentos
#GDI 🟢
FIP-IE - Infra - Energia
IA: Informam a distribuição de rendimentos do BDIV11 conforme abaixo:
Ativo: BDIV11
Tipo: Rendimento
Valor: R$ 1,60 por cota
Pagamento: 30/07
https://t.co/PWp2JewBQG
Comunicados e outros Documentos:
https://t.co/7WJJWzG33C
💬 Valor Patrimonial (maio): R$ 35,56
+Reavaliação positiva 7,86%
7,86%*R$ 35,56 =R$2,80
R$ 35,56+ R$2,80=R$38,36
Novo Valor Patrimonial (calculado): R$ 38,36
Valor Patrimonial (junho): R$ 38,34
✅validado 38,34/cota, conclui-se que o VP do RG de jun26 já contava com a Reavaliação positiva 7,86%
📙no dia 01/07/2026 informou uma Reavaliação positiva do portifólio em 7,86%
#BDIV11
Fato Relevante
💬 Informou que, em 30 de junho de 2026, foi realizada a remarcação dos ativos Tropicália Transmissora de Energia S/A, e Pequena Central Hidroelétrica RB S.A, únicos ativos integrantes da carteira do Fundo, com base nos critérios e procedimentos de precificação aplicáveis, em conformidade com a regulamentação vigente, o regulamento do Fundo e os processos internos adotados pelos prestadores de serviços essenciais.
Estima-se que a referida remarcação terá impacto POSITIVO de 7,86% no patrimônio líquido do Fundo.
Link
https://t.co/UXfw9vFm4b
📚 em 10/07/2026 publicou
📄 BDIV11 — Novo Documento
FIP BTGDV IE (BDIV) - Relatorio Mensal - Junho/2026
💬Valor Patrimonial da Cota: R$ 38,34
🔗 Ver documento publicado
https://t.co/s8pNTS0GXi

#editorial🗞️@fiinewspaper🤖
#BDIV11 #Earnout #Eneva #Linhares
🤩 sempre acreditei
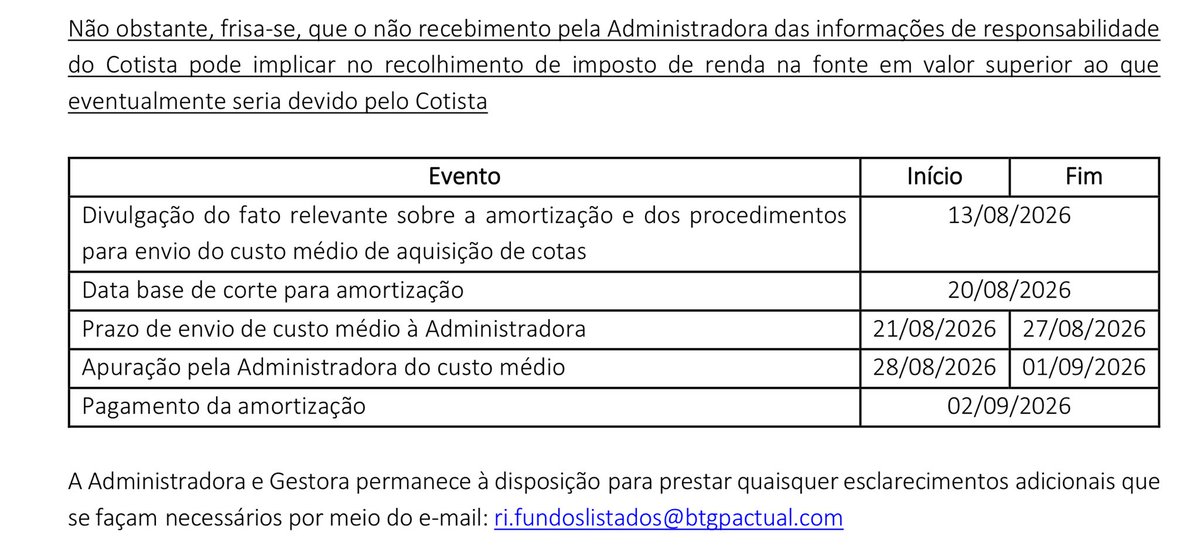
Fato Relevante - Recebimento de Earn-out, Envio de preço médio e incremento no VP
🎯 77.909.872,11/10693825=7,286 R$/cota
⚠️7,286/36,72=19,8% de yield sobre valor patrimonial de 31jul
💬O fundo fará jus a um dos Earn-outs contratos durante a venda de Linhares, devido a Eneva ter conseguido a recontratação.
✔️O pagamento irá acrescentar R$77,91mm ao PL, um acréscimo de 19,84%.
✔️O pagamento terá como data-com 20/08/2026. Cotistas terão entre 21 a 27/08 para envio do preço médio e pagamento em 02/09/2026
Link
https://t.co/bcY5NizQIO
🤷♂️Pessoal questiona por que o Fipie #Bdiv11 é tão pouco comentado por Analistas, YouTubers e Influencers!
🙋♂️Fundo tem baixo risco, sem rolo, tem yield elevado pagando bons rendimentos. Isto não chama muito clique por não dar para vender susto!
O PL pequeno, o rendimento ser trimestral, e pela gestão não se expor muito e não divulgar o fundo, isto afasta muita gente.
Por ter agora um ativo (de dois que possui na carteira), representando quase 90% do portfólio, isto gera cautela de risco de concentração elevado, e muita gente nem olha.
Sem contar que produto está numa casca de Fipie, para classificação de Investidor Qualificado, que filtra mais ainda o acesso para alocação, e diminui o interesse em relação ao fundo.
Finalmente, o fato do gestor insistir em fazer live trimestral para dar bom dia, dizer que não tem novidade, reafirmar que não dará guidance, e encerrar a webcast sem ancorar a expectativa do cotista para o longo prazo do fundo.
Resultado: últimos 12 meses a quantidade de cotistas reduziu de 5.806 cotistas para 4.947 cotistas.
Mas tem perfil de Fundo anti crise, com quase 90% em linha de transmissão. Moody’s confirmou, nesta semana, o rating AAA de Tropicália com nível mais elevado de qualidade de crédito. Se vier recessão em 2027, tende a não afetar o lastro do fundo. Se disparar inflação, o Ipca ajustará anualmente as receitas dos ativos. Isto que ficou destacado pela Moody’s, e que configura um perfil de risco e retorno interessante para alguns perfis de investidores:
✔️ O Projeto possui alta
previsibilidade da geração de caixa, resultante da Receita Anual Permitida (RAP) que foi definida para o ciclo de 2026-2027 no valor de R$125 milhões.
✔️A remuneração é feita com base na disponibilidade das linhas de transmissão e, portanto, são livres de risco de volume, corrigidas pelo IPCA.
Fundo ficou data ex dia 23jul26. Sua renda é trimestral. Então preço ajustou para R$ 35,52/cota, já líquido dos R$ 1,60/cota anunciados.
Agora o fundo entra na entressafra trimestral de rendimentos. Costuma até cair no secundário. Salvo surja uma novidade e gestão anuncie eventual earnout de Linhares. As UGs 25 a 28 devem passar em teste de funcionamento da ANEEL, a qualquer momento. Pois LRCap produto
Potência 2026 tem funcionamento previsto para 01ago26. Então podemos ter assinatura do aditivo ao contrato de Linhares em breve, e isto configurará gatilho para earnout que pode variar de Zero a 5,70/cota.
Para quem paga 1,6/cota trimestral, earnout pode dar um up na renda (que já é alta 1,6*4=6,4/35,52=18% para próximos 12 meses), e/ou um up no preço do secundário (até 5,7/35,52=16% de earnout). Isento de IR na renda e no ganho de capital.
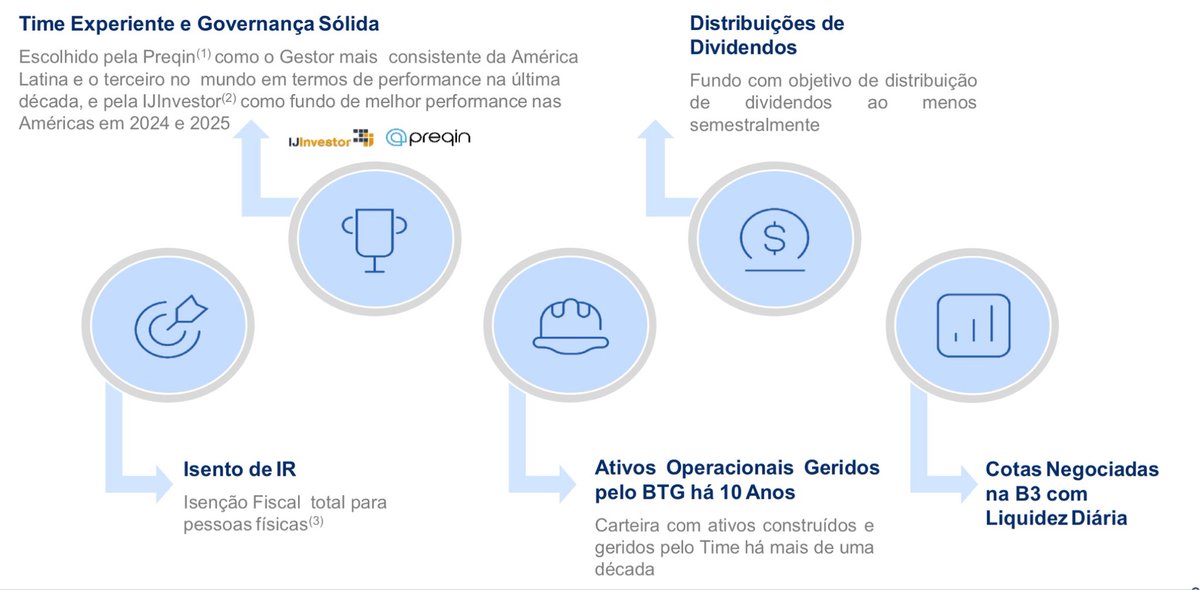
A performance do fundo BDIV11 também tem reconhecimento técnico do mercado:
🏆a Preqin (Avaliadora global e fornecedora de dados da indústria de ativos alternativos), avaliou e o escolheu como o Gestor mais consistente da América Latina e o terceiro no mundo em termos de performance na última década;
🏅a IJInvestor (Plataforma de dados para investidores no setor de infraestrutura e energia), considerou BDIV11 como fundo de melhor performance nas Américas em 2024 e 2025.
Tecnicamente, constata-se que a gestão cuida bem dos ativos e eles entregam performance que propicia receita estável e previsível, sem sustos desde que vendeu Linhares para Eneva.
Mas dito tudo isto, evidenciado reconhecimento e performance, a menor liquidez e perda de cotistas evidenciam que o fundo não é hypado.
Isto, ou representa que o time de RI atua mal, ou que pelo fundo ser pequeno, entendem que não vale a pena destacar o fundo na prateleira da gestora.
Assim, YouTubers não comentam, gestor continua não se expondo demais, mais cotistas vendem suas cotas por não sentirem expectativa de futuro com este investimento. Ciclo de desengajamento tá on! O fundo fica cada vez mais para o fundo do baú.
E isto não me agrada, é um fundo que merecia mais destaque, para dar o bom exemplo, melhorar o mercado.



#BDIV11 #Fipie #Monitoramento
🤖88% do PL do fundo: Tropicália Transmissora de Energia S.A.
📰Ações de Rating: Moody’s Local Brasil afirma o rating https://t.co/uOZSTHSrP0 da 3ª Emissão de Debêntures da Tropicália; perspectiva estável
🗞️23 Jul 2026 | Empresas Não-Financeiras, Outro (Infraestrutura)
✅ A Moody’s Local BR Agência de Classificação de Risco Ltda. (“Moody’s Local Brasil”) afirmou hoje o rating da 3ª Emissão de Debêntures da Tropicália Transmissão de Energia S.A. (“Tropicália” ou “Projeto”) em https://t.co/uOZSTHSrP0. A perspectiva é estável.
📚 Perfil do emissor: A Tropicália é uma Sociedade de Propósito Específico (SPE) criada para construir, operar e manter uma linha de transmissão de 245 quilômetros (“km”) e conexões de subestações associadas no estado da Bahia, especificamente a Linha de Transmissão (LT) de 500 kV entre as Subestações Sapeaçu e Poções III. Em fevereiro de 2017, o Projeto assinou, com a Agência Nacional de Energia Elétrica (ANEEL), o contrato de concessão nº 01/2017 pelo prazo de 30 anos e, em janeiro de 2021, iniciou a operação. A Tropicália é controlada integralmente pelo #BDIV11 BTG Pactual Infraestrutura Dividendos Fundo de Investimento em Participação em Infraestrutura, fundo de investimentos administrado pelo BTG Pactual.
https://t.co/ShbP6Mj4PU
💬 Perspectiva do(s) rating(s): A perspectiva estável reflete seu fluxo de receita estável e previsível, à base de disponibilidade de acordo com a
estrutura contratual, a baixa complexidade das operações e ICSDs médios de 1,31x no cenário-base da Moody's Local Brasil durante o período no qual a maior parte do principal é amortizado (2033-2043).
✔️ A expectativa de Índice de Cobertura do Serviço da Dívida (ICSD) médio, calculado de acordo com a metodologia da Moody's Local Brasil é de 1,31x entre 2033 e 2043, período no qual a maior parte do principal é amortizada. Se considerado o período total de pagamento do principal da dívida, entre os anos de 2026 e 2043, o ICSD médio é de 1,63x.
✔️ POSIÇÃO DE MERCADO SÓLIDA E RECEITAS PREVISÍVEIS. O Projeto possui alta previsibilidade da geração de caixa, resultante da Receita Anual Permitida (RAP) que foi definida para o ciclo de 2026-2027 no valor de R$125 milhões. A remuneração é feita com base na disponibilidade das linhas de transmissão e, portanto, são livres de risco de volume, corrigidas pelo IPCA.
✔️ ELEVADA DISPONIBILIDADE E BAIXA COMPLEXIDADE OPERACIONAL. A linha de transmissão tem apresentado
histórico consistente de elevada disponibilidade operacional desde o início de suas operações, refletindo a robustez dos ativos e a baixa complexidade da atividade de transmissão de energia. A operação tem contrato de Operação e Manutenção com prestador de serviços especializado, contribuindo para a previsibilidade das despesas operacionais e para a estabilidade da geração de caixa do projeto. O processo de operação de linhas de transmissão possui baixa complexidade. A tecnologia de operação de subestações 500kV e de linhas de 500kV é padrão no Brasil. O Projeto entrou em operação em janeiro de 2021 e tem apresentado elevados índices de disponibilidade desde o início das operações. Em 2024, 2025 e 2026, a disponibilidade anualizada da linha de transmissão foi de 99,99%, 99,99% e
99,60%, respectivamente.
Relatórios Rating
Tropicália: https://t.co/fp1EZgrQpB
Relatórios #BDIV11
jun26: https://t.co/4vj35Vb7sk
1T26: https://t.co/R1aFJsuIe4


Last Seen Hashtags on Sotwe
tillivan
Seen from Argentina
omegle
Seen from Germany
mssethi booty
Seen from Netherlands
thundr
おなら
Seen from Australia
anxiouspanda minichat snapchat() +filter:native_video
Seen from Turkey
snapchat
Seen from United States
ควยตำรวจ
Seen from Thailand
pote #gay
Seen from France
Megascream
Seen from Netherlands
Trends for you
Most Popular Users

Elon Musk 
@elonmusk
241.5M followers

Barack Obama
@barackobama
118.8M followers

Cristiano Ronaldo
@cristiano
114.5M followers

Donald J. Trump
@realdonaldtrump
111.8M followers

Narendra Modi
@narendramodi
107.1M followers

Rihanna
@rihanna
98.7M followers

NASA
@nasa
92.3M followers

Justin Bieber
@justinbieber
91.8M followers

KATY PERRY
@katyperry
90M followers

Taylor Swift
@taylorswift13
84M followers

Lady Gaga
@ladygaga
75.5M followers

Virat Kohli
@imvkohli
73.5M followers

Kim Kardashian
@kimkardashian
70.9M followers

YouTube
@youtube
68.8M followers

Neymar Jr
@neymarjr
66.5M followers

Bill Gates
@billgates
65.3M followers

Selena Gomez
@selenagomez
63.1M followers

The Ellen Show
@theellenshow
62.2M followers

CNN
@cnn
61.7M followers

X
@x
60.7M followers