EN LOS SUPERMERCADOS, LA INFLACIÓN NO GOLPEA A TODOS IGUAL: GERENTES GANAN, CAJEROS PIERDEN
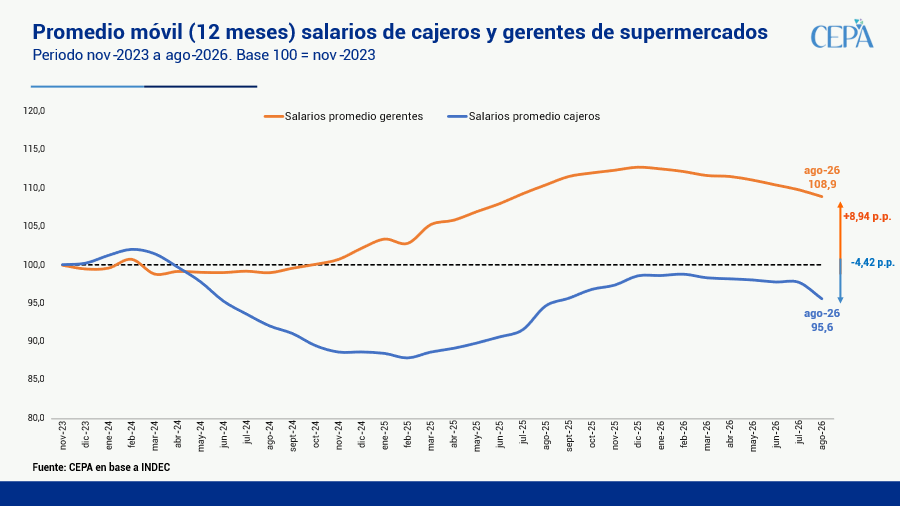
Tomando como base noviembre de 2023, en agosto de 2026 el salario real promedio de los gerentes se ubica 8,9 p.p. por encima de ese nivel, mientras que el de los cajeros está 4,4 p.p. por debajo: una brecha de 13,4 p.p.
La brecha se achica desde diciembre, pero no porque mejoren los cajeros: en 2026 caen los dos. Después de 33 meses, los cajeros siguen sin recuperar el poder adquisitivo que tenían en noviembre de 2023.
MILEI PREGUNTA CÓMO SE VIVE “10 DÍAS SIN COMER”. LA RESPUESTA ESTÁ EN LAS GÓNDOLAS: SIGUE CAYENDO EL CONSUMO.
Hace unos días el presidente preguntó cómo hace la gente que se queda sin plata el día 20 para vivir 10 días sin comer. Los datos lo responden: consumiendo menos y endeudándose para satisfacer las necesidades básicas.
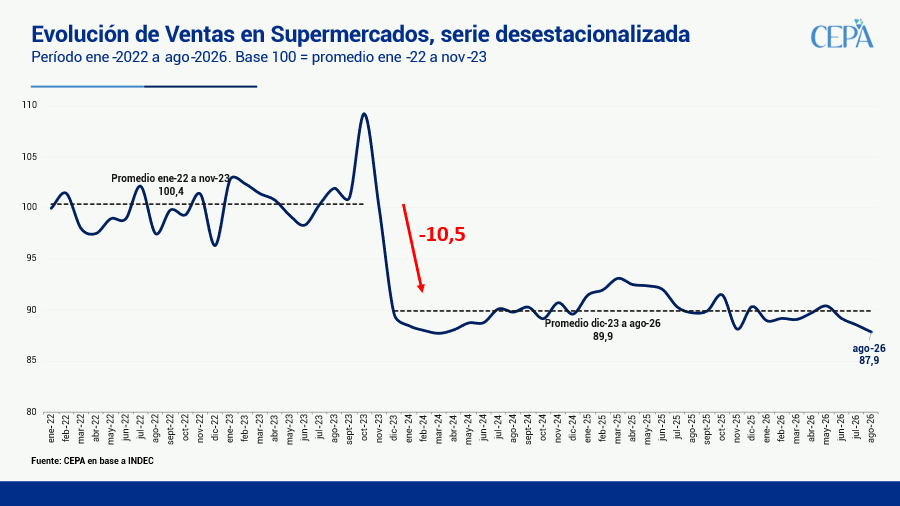
Según la Encuesta de Supermercados del INDEC, las ventas a precios constantes cayeron 0,8% en agosto respecto de julio (serie desestacionalizada) y 3,7% interanual. Desde diciembre de 2023 venden, en promedio, 10,5% menos que en los dos años previos (ene-22 a nov-23).
En los autoservicios mayoristas, la mejora de julio no se sostuvo: las ventas cayeron 1,2% mensual en agosto (serie desestacionalizada) y 3,6% interanual. Desde diciembre de 2023 venden, en promedio, 17,2% menos que en los dos años previos.
EN AGOSTO AUMENTÓ EL USO DE TARJETAS DE CRÉDITO. MÁS DEUDA PARA GASTOS ESENCIALES
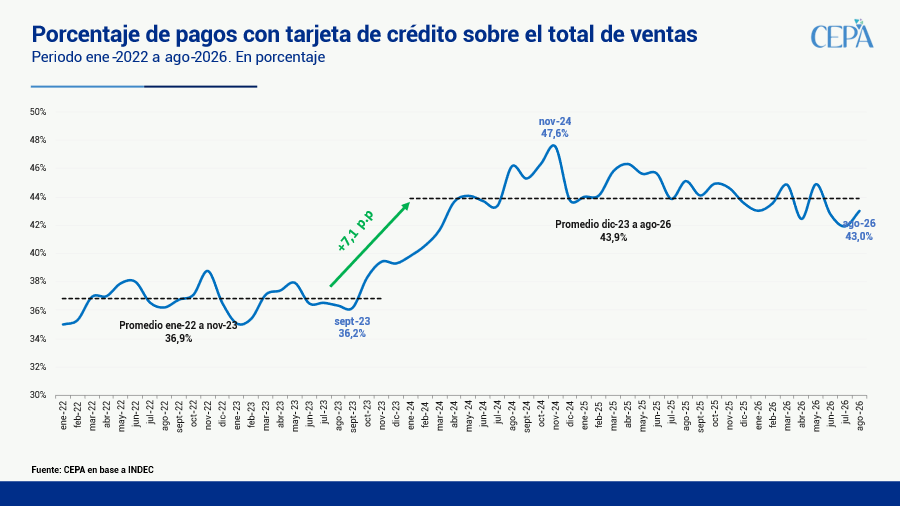
En agosto de 2026, el 43,0% de las ventas en supermercados se pagó con tarjeta de crédito, 1,1 p.p. más que en julio (41,9%). Desde diciembre de 2023 el promedio es de 43,9%, 7,1 puntos porcentuales por arriba del promedio de enero de 2022 a noviembre de 2023 (36,9%).
Esto ocurre en paralelo al deterioro de la deuda de las familias: la mora en tarjetas de crédito pasó de 1,6% en octubre de 2024 a 12,8% en julio de 2026.
Las familias necesitan financiarse para cubrir compras corrientes, y en un contexto de ingresos insuficientes esa necesidad se traduce también en más morosidad.
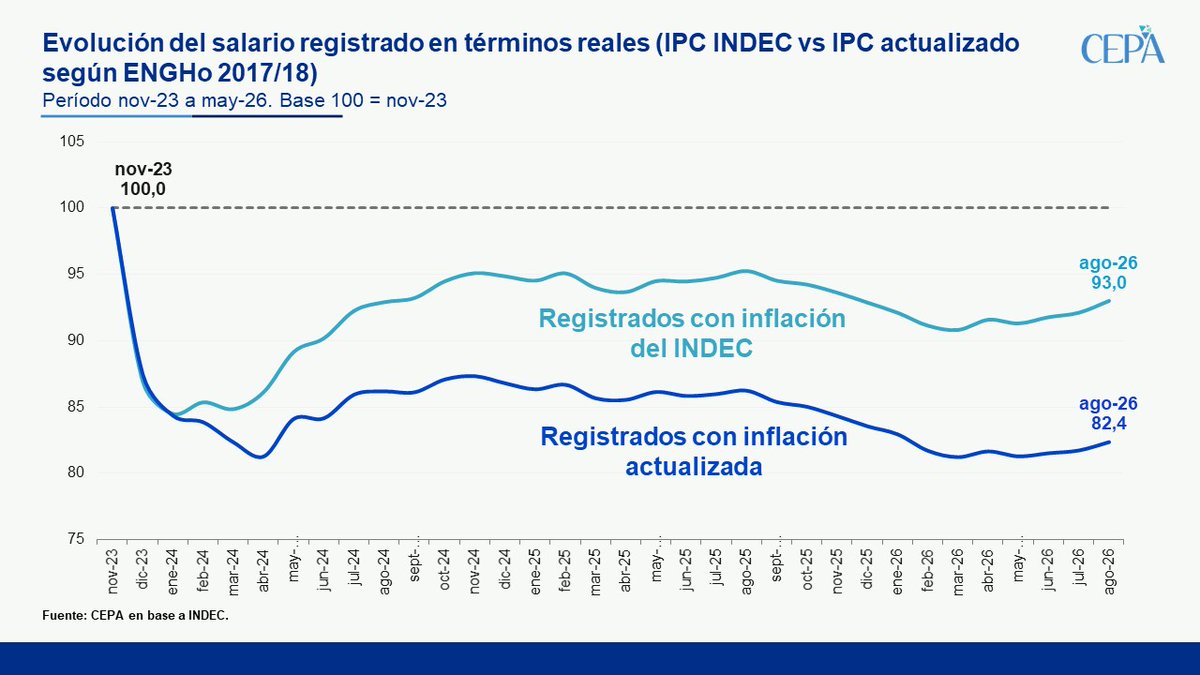
Si ajustamos el índice de salarios registrados por inflación utilizando la canasta de consumo de la ENGHo 2017/18 que el INDEC no aplicó por intervención del ministerio de economía, la pérdida del poder adquisitivo entre noviembre 2023 y agosto 2026 alcanza el 17,6%.
LEVE RECUPERACIÓN DE LOS SALARIOS. SIGUEN POR DEBAJO DEL NIVEL DE NOVIEMBRE 2023.
En agosto, los salarios registrados del sector privado crecieron 1,2% en términos reales (+2,8% nominal vs. 1,7% IPC), quedando 2,3% por debajo del nivel observado en noviembre de 2023.
Los del sector público también crecieron en términos reales en 0,6% pero se encuentran 15,3% debajo del nivel de nov/ 23.
Así, los salarios registrados (públicos + privados) se ubican 7,0% por debajo de nov/23.
Al analizar el sector público se observa que, en agosto, los salarios nacionales crecieron 0,3% intermensualmente (+1,9% nominal vs. +1,7% IPC) y acumulan una pérdida del 35,7% frente a noviembre de 2023.
Los del sector público provincial se incrementaron 0,9% en término reales y se ubican 8,0% por debajo del nivel de nov/23.
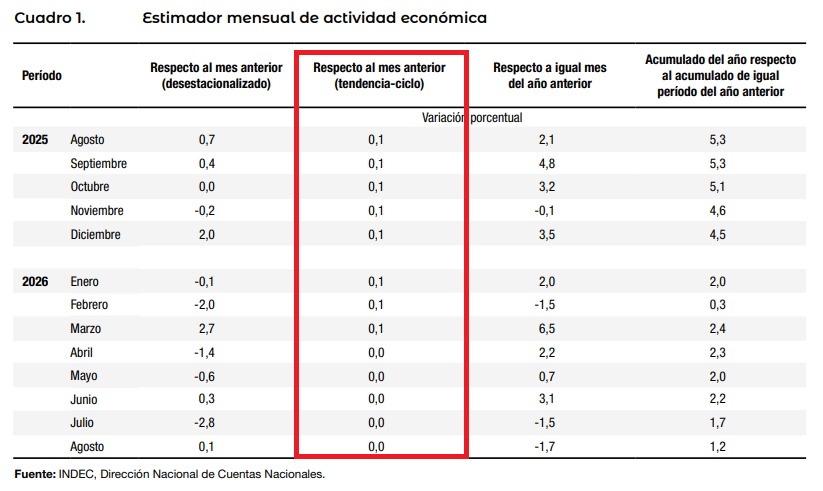
Milei: “Si mira la serie del EMAE, usted va a ver que tiene mucha volatilidad, por eso nosotros hemos estado enfatizando sistemáticamente en el indicador tendencia-ciclo”
La tendencia ciclo:
RECESIÓN.
La actividad en septiembre deberia crecer +8,5% desestacionalizado para no entrar en recesion.
Parece que al final no era ni la lluvia, ni el mundial, ni las vacaciones de invierno.....En agosto la economía no recuperó casi nada de la caída histórica de julio
Los sectores ganadores del modelo explican apenas el 9,2% del empleo registrado privado. Al comparar los últimos 12 meses vs. el promedio de los últimos 12 meses del gobierno anterior (dic/22 – nov/23):
🔸Agricultura, ganadería, caza y silvicultura crece 52,6%
🔸Explotación de minas y canteras mejora 27,0%
🔸Intermediación financiera crece 21,3%
Por el contrario, los sectores de peor desempeño que explican el 44,4% de los puestos de trabajo registrados privados:
🔸Construcción cae 14,5%
🔸Industria manufacturera cae 10,5%
🔸Comercio mayorista, minorista y reparaciones: -5,2%
LA RECESIÓN ES INEVITABLE: LA ACTIVIDAD DEBERÍA CRECER 8,5% EN SEPTIEMBRE PARA EVITARLA
El dato de actividad de agosto es muy malo: el incremento marginal de 0,1% no compensa el desplome de 2,8% de julio.
El desempeño durante los primeros ocho meses del año es malo: la actividad cayó en enero (-0,1%), febrero (-2,0%), abril (-1,4%), mayo (-0,6%) y julio (-2,8%), mientras que mostró avances en marzo (+2,7%), junio (+0,3%) y marginalmente en agosto (+0,1%).
Si el nivel de actividad registrado en agosto se mantuviera sin cambios durante el resto del año, la economía experimentaría una retracción anual de 0,2%, muy por debajo del crecimiento de 1,5% proyectado por el Relevamiento de Expectativas de Mercado del BCRA y del 3,0% proyectado en el proyecto de presupuesto 2027.
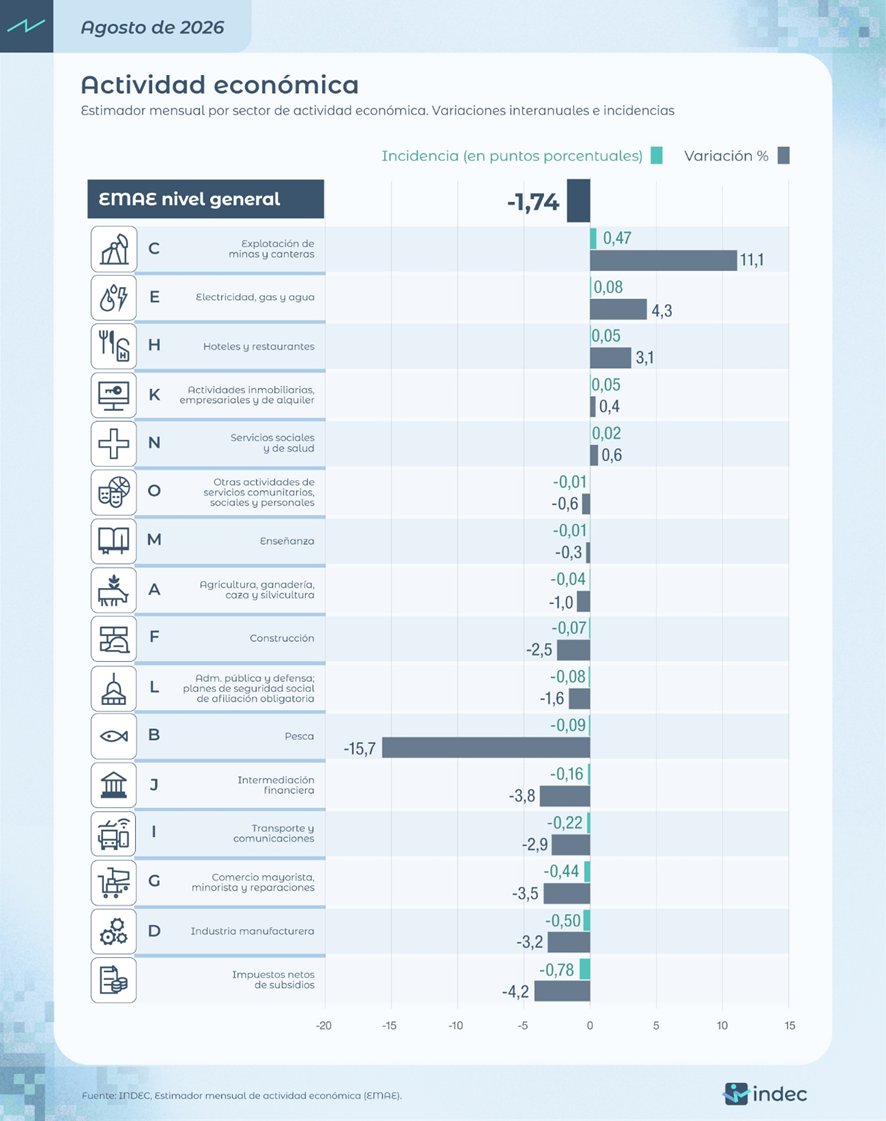
La actividad operó en un nivel 1,74% por debajo de agosto 2025.
Los sectores de mayor incidencia negativa fueron:
🔸Industria manufacturera con una caída interanual de 3,2%
🔸Comercio mayorista, minorista y reparaciones con caída de 3,5%
🔸Transporte y comunicaciones con una retracción de 2,9%
DESMONTANDO OPERETAS
A los periodistas que están tan ardidos por mi contrargumento a la frase de "la gente no llega a fin de mes; se quedan sin plata al día 20" entiendo que se sientan mal por haber repetido como loros una frase sin sentido.
Ahora bien, en lugar de caer en todo tipo de falacias como la "ad populum" (por ej. "todos los encuestadores dicen" o la "ad hominem" (contesta en forma burlona, le falta calle) propongo que demuestren no ser tan precarios y contesten "¿cómo vive durante 10 días una persona sin comer y sin beber?
Si van a usar el argumento del uso de la tarjeta, más allá que demuestra que no son dignos de crédito por ignorantes, sugiero que se pregunten ¿qué ocurre al mes siguiente? Y así repetir el ejercicio hasta que entiendan la lógica intertemporal del crédito.
Por otra parte, el argumento contra la opereta de la mora fue refutado varias veces. Esto es, si no lo entienden sugiero escucharlo todas las veces que sea necesario hasta que entiendan así no repiten estupideces. Esto es, traten de entender cómo ha cambiado el crédito, los préstamos de altas tasas y bajo monto y la dinámica después de un shock político con freno en el crédito. Entiendo que en general son muy pobres intelectualmente pero no es tan difícil.
CIAO!
Septiembre fue un mes de exportaciones récord y segundo mejor registro de saldo comercial. Aún así, fue el menor mes de compras de reservas del BCRA.
Por estas cosas tambien sube el riesgo país hoy.
Las exportaciones de bienes batieron un récord nominal en septiembre
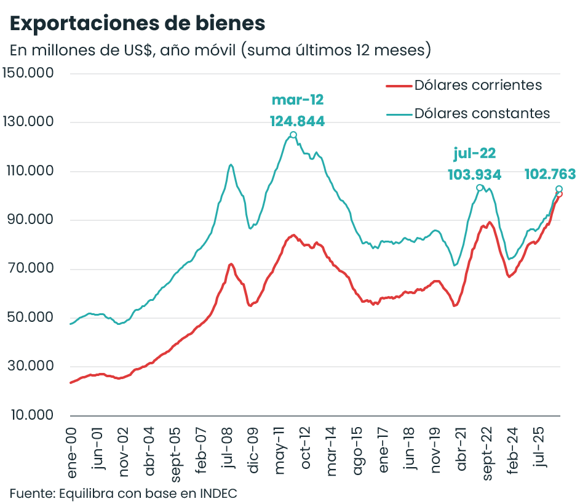
Por primera vez en la historia, en septiembre las exportaciones de bienes alcanzaron US$ 10.036 M y el acumulado en 12 meses superó US$ 100.000 millones. Ambas cifras son récord en términos nominales, pero a dólares constantes se ubican en línea con mediados de 2022 y 18% por debajo del pico de marzo de 2012.
En el desagregado:
🔹 Exportaciones: crecieron 23,5% interanual (i.a.), impulsadas tanto por precios (+16,4%) como por cantidades (+6,1%). Combustibles y energía casi duplicaron sus ventas (+89,1% i.a.), con el petróleo crudo como principal producto exportado del mes.
🔹 Importaciones: sumaron US$ 7.060 M, una caída de 1,8% i.a. Las cantidades bajaron 11,2%, con caídas en todos los usos económicos (bienes de capital −16,6%, vehículos −21,6%), mientras que los precios subieron 10,4%. En el tercer trimestre (3T-26), las cantidades importadas de bienes cayeron 1,7% sin estacionalidad y las vinculadas a la producción 0,9%, reafirmando el escenario de recesión técnica de la actividad económica.
🔹 Saldo comercial: septiembre mostró un superávit de US$ 2.976 M (vs. US$ 937 M en septiembre de 2025). En lo que va del año el superávit llegó a US$ 21.198 M (vs. US$ 6.046 M en 2025), con el saldo energético explicando US$ 9.424 M (vs. US$ 5.400 M en 2025) y el resto de la balanza comercial US$ 11.772 M (vs. US$ 687 M en 2025).
Riesgo país en fuerte suba y ya rompió el récord del año: ¿el Gobierno va a anunciar algo para cambiar la situación o va a seguir culpando al "riesgo kuka"?
Desde CEPA anticipamos que no iban a poder cumplir con el programa financiero, y finalmente lo reconocieron. La falta de definiciones sobre cómo van a cubrir ese agujero genera dudas en el mercado, que se reflejan en esta suba del riesgo país.