Un multimillonario subió al escenario, agarró un marcador y en 42 minutos explicó cómo funciona realmente la economía.
Gratis.
Sin vender cursos.
Sin promocionar fondos.
Dibujó tres fuerzas en una pizarra blanca:
crecimiento de la productividad, el ciclo de deuda a corto plazo y el ciclo de deuda a largo plazo.
Con esas tres líneas explicó casi todos los crashes, recuperaciones y decisiones de tasas desde 1929.
Las escuelas de negocios cobran 200.000 dólares por enseñar frameworks que él resolvió en los primeros 15 minutos.
Algunos de esos modelos todavía se consideran “propiedad” en grandes bancos y él los regaló en YouTube.
Lo más interesante: en 2018 ya estaba dibujando lo que después pasó en 2020.
Tasas en cero. Bancos centrales sin herramientas. Impresora de dinero a toda máquina. Lo escribió en la pizarra como si estuviera leyendo el periódico del futuro.
Hay gestores de carteras de primer nivel que hacen que sus analistas junior vean esta charla antes de tocar un terminal.
No el material del CFA. No la formación interna. Esta.
Millones de personas la han visto.
Casi nadie puede nombrar las tres fuerzas que dibuja en los primeros diez minutos.
Y sigue estando gratiss.
Te recomiendo ver y guardarlo.
ES UNA JOYA.
시장은 CPO라는 단어는 알지만, 아직 CPO 공급망은 제대로 이해하지 못하고 있다고 본다.
요즘 AI 인프라 투자에서 광학은 이미 가장 뜨거운 테마 중 하나다.
광모듈, 광부품, 레이저, 실리콘 포토닉스, CPO 관련주들이 크게 움직였고, 이제 대부분의 투자자들도 co-packaged optics라는 단어는 들어봤다.
그런데 단어를 아는 것과 돈이 어디로 흘러가는지 아는 것은 완전히 다르다.
CPO를 쉽게 말하면, 스위치 칩 근처에 광학 부품을 더 가까이 붙여서 전력 소모를 줄��고 대역폭을 키우려는 구조다.
AI 데이터센터가 커질수록 GPU와 서버 사이를 오가는 데이터가 폭증한다.
기존 pluggable 광모듈만으로는 전력, 대역폭, 지연시간 문제가 점점 커진다.
그래서 스위치 ASIC 가까이에 optical engine을 붙이는 CPO가 등장한다.
다만 여기서 구분이 필요하다.
지금 말하는 CPO는 주로 scale-out networking 쪽이다.
즉 AI 클러스터 안에서 스위치와 서버를 연결하는 네트워크 레이어다.
반면 Ayar Labs, Marvell, NVLink Fusion 같은 scale-up optical I/O는 GPU/XPU 패키지 가까이로 광연결이 더 깊게 들어가는 장기 흐름에 가깝다.
둘 다 광학 병목이라는 큰 흐름 안에 있지만, 같은 제품도 아니고 같은 타이밍도 아니다.
이걸 구분하지 않으면 CPO 뉴스 하나에 모든 광학주를 한 바구니로 사고파는 실수를 하게 된다.
CPO는 단��� 부품이 아니다.
공급망 전체로 봐야 한다.
크게 보면 세 개의 레이어가 있다.
첫째, 빛을 만드는 레이어.
둘째, 그 빛에 데이터를 싣는 레이어.
셋째, 모든 것을 패키징하고 연결하고 검사하는 레이어다.
빛을 만드는 레이어
AI 데이터센터가 커질수록 더 많은 광신호가 필요하다.
그리고 광신호의 출발점은 레이저다.
이 레이어는 다시 InP 기판, 에피택시, 고출력 레이저, ELS로 나뉜다.
InP 기판은 레이저의 원재료에 가깝다.
대표 기업은
AXT(AXTI)
Sumitomo Electric(5802.T)
JX Advanced Metals(5016.T)다.
에피택시는 InP 기판 위에 정밀한 층을 쌓아 레이저 웨이퍼를 만드는 단계다.
여기에는
IQE(IQE.L)
LandMark(3081.TWO)
VPEC(https://t.co/MYJp30E1mq)가 연결된다.
이 공정에 필요한 MOCVD 장비는
Aixtron(https://t.co/mxeqWLqeCa)이 중요하다.
기판과 에피가 늘어나면 장비 ��문이 먼저 움직일 수 있기 때문에, Aixtron은 upstream capex를 ��는 장비주에 가깝다.
그다음은 고출력 레이저와 ELS다.
ELS는 External Laser Source, 즉 레이저를 스위치 패키지 밖에 따로 두고 빛을 공급하는 모듈이다.
CPO에서는 스위치 ASIC 주변이 뜨겁기 때문에 레이저를 패키지 밖으로 빼는 구조가 중요하다.
이쪽에는
Lumentum(LITE)
Coherent(COHR)
AAOI(AAOI)
Sumitomo Electric(5802.T)
Sivers(https://t.co/W51pdjvYWt)가 걸린다.
Lumentum과 Coherent는 고출력 laser/ELS 쪽에서 가장 직접적인 대형주에 가깝다.
AAOI는 transceiver와 ELSFP 양쪽에 발을 걸친 이름이다.
Sivers는 DFB laser array와 ELS 쪽 옵션이 있는 소형주로 볼 수 있다.
다만 Sivers를 Nvidia 확정 공급사처럼 말하면 안 된다.
현재 공개적으로 안전한 표현은 CPO, LPO, optical I/O용 laser array와 ELS 공급망에 옵션이 있는 회사 정도다.
내가 이 빛을 만드는 레이어를 중요하게 보는 이유는 단순하다.
CPO가 조금 늦어져도 이 수요가 완전히 사라지기 어렵다.
LPO가 시간을 벌든, 기존 pluggable 광모듈이 더 오래 버티든, AI 클러스터가 커질수록 더 많은 빛은 필요하다.
그래서 InP, epi, laser, ELS��� CPO 순수도는 낮을 수 있어도 구조적으로 더 강한 병목에 가깝다.
빛에 데이터를 싣는 레이어
빛만 만든다고 데이터가 이동하는 것은 아니다.
그 빛에 실제 신호를 실어야 한다.
여기가 SOI wafer, PIC foundry, optical engine, modulator가 들어가는 레이어다.
SOI wafer는 silicon-on-insulator다.
실리콘 안에서 빛이 새지 않고 waveguide를 따라 움직이게 하려면 특수한 SOI 기판이 필요하다.
여기서는 Soitec(https://t.co/I7E5afSs88)이 가장 직접적인 이름이다.
그다음은 PIC foundry다.
PIC는 photonic integrated circuit, 즉 빛을 다루는 반도체 칩이다.
여기에는
Tower Semiconductor(TSEM)
TSMC(TSM / https://t.co/rPCjYczoy6)
GlobalFoundries(GFS)
UMC(UMC / https://t.co/ULCuj90UgN)
Samsung Electronics(005930.KS)가 연결된다.
Tower(TSEM)는 open silicon photonics 쪽에서 봐야 한다.
중요한 건 Tower가 단순히 “CPO 선급금”을 받은 �� 아니라, SiPho capacity reservation과 customer prepayment가 찍힌 회사라는 점이다.
이 수요는 pluggable, NPO, CPO를 포함한 broader optical connectivity 수요와 연결된다.
TSMC(TSM)는 COUPE와 SoIC를 통해 CPO를 advanced packaging과 묶는 핵심 플랫폼이다.
Nvidia의 초기 scale-out CPO ramp와 가장 밀접하게 봐야 하는 이름 중 하나다.
GlobalFoundries(GFS)는 GF Fotonix와 SCALE CPO/LPO reference design 쪽으로 보면 된다.
Sivers 투자자 입장에서는 GF와의 reference design 흐름 때문에 계속 봐야 하는 이름이다.
UMC와 Samsung은 후발 silicon photonics / CPO 서비스 후보에 가깝다.
지금 당장 핵심 승자라기보다, 후속 생태계 확장 관점에서 보는 게 맞다.
Optical engine과 optical I/O 쪽은 업사이드가 크지만 리스크도 크다.
여기에는
Broadcom(AVGO)
Marvell(MRVL)
Credo(CRDO)
POET Technologies(POET)가 있고
비상장으로 Ayar Labs와 Lightmatter가 있다.
Broadcom(AVGO)은 Tomahawk 스위치 ASIC과 CPO switch platform 쪽에서 중요한 이름이다.
Marvell(MRVL)은 Celestial AI 인수와 NVLink Fusion 생태계 진입으로 scale-up optical interconnect 쪽 옵션이 커졌다.
Credo(CRDO)는 DustPhotonics 인수로 silicon photonics optical engine 쪽 노출을 확보했다.
POET(POET)는 optical interposer 기�� 접근이다.
맞으면 업사이드는 크지만, 아직은 검증 리스크가 큰 고위험 옵션에 가깝다.
Ayar Labs는 비상장이지만 scale-up optical I/O에서 중요한 이름이다.
Lightmatter도 photonic interposer와 optical interconnect 쪽에서 봐야 한다.
이 레이어는 가장 흥미롭지만 가장 조심해야 한다.
모든 구조가 동시에 이길 수는 없기 때문이다.
TSMC COUPE가 주도할지,
Tower의 open SiPho가 얼마나 커질지,
Broadcom의 CPO switch platform이 어디까지 확장될지,
Ayar Labs식 optical I/O가 Nvidia 생태계 안에서 얼마나 깊게 들어갈지,
POET, Credo, Marvell, Lightmatter의 방식이 얼마나 채택될지는 아직 모두 확정된 게 아니다.
그래서 이 구간은 torque가 크지만 architecture risk와 design-win risk도 크다.
연결하고 조립하고 검사하는 레이어
시장이 가장 덜 보는 구간이 여기라고 생각한다.
많은 사람들은 GPU, HBM, 스위치, 광엔진만 본다.
하지만 CPO 양산에서 정말 어려운 부분은 패키징, 정렬, 수율, 테스트다.
빛은 전기보다 훨씬 예민하다.
아주 작은 정렬 오차도 loss로 이어진다.
connector 품질이 안 나오면 삽입 손실이 생기고,
fiber routing이 불안정하면 신뢰성 문제가 생기고,
hybrid bonding이 흔들리면 수율이 깨지고,
thermal drift가 커지면 장기 안정성이 떨어진다.
그래서 CPO에는 테스트와 검사 단계가 계속 붙는다.
Known-good engine.
Wafer sort.
Burn-in.
Optical alignment.
Hybrid bonding inspection.
Connector loss measurement.
System-level test.
전기 신호는 pass/fail로 끝나는 경우가 많지만, 빛은 loss, noise, coupling, alignment, power budget 같은 연속적인 변수의 세계다.
그래서 optical content가 늘어날수록 test intensity도 구조적으로 올라간다.
패키징과 OSAT 쪽은 TSMC(TSM)
ASE Technology(ASX / https://t.co/zqIGnLhPmA)
Amkor(AMKR)
Samsung Electronics(005930.KS)가 연결된다.
TSMC는 COUPE/SoIC로 가장 직접적인 플랫폼이다.
ASE와 Amkor는 OSAT 및 advanced packaging 인접 후보로 보면 된다.
Samsung은 후발 CPO/turnkey packaging 후보에 가깝다.
광섬유, 커넥��, micro-optics 쪽은
Corning(GLW)
Sumitomo Electric(5802.T)
Fujikura(5803.T)
Furukawa Electric(5801.T)
FOCI(3363.TWO)
Browave(3163.TWO)
TFC Communication(https://t.co/e9vXbJN38m) 등이 있다.
이 중 Corning(GLW)은 가장 공개적으로 확인되는 광연결 수혜주 중 하나다.
Nvidia가 Corning과 optical connectivity capacity를 크게 확대하기로 한 것은 중요한 신호다.
플랫폼 업체가 직접 capacity를 잡는다는 것은 그 부품이 단순 부품이 아니라 병목 후보라는 뜻이다.
시스템 조립은
Fabrinet(FN)
Celestica(CLS)
Foxconn/Hon Hai(https://t.co/lxxxSbrG6g)
Jabil(JBL)이 연결된다.
다만 이 구간은 보통 마진이 얇고, CPO 순수 노출로 과장하면 안 된다.
거래량과 물량 흐름이 먼저 보이는 인접 레이어 정도로 보는 게 맞다.
테스트와 검사 장비는
Advantest(6857.T)
Teradyne(TER)
Keysight(KEYS)
Viavi(VIAV)
FormFactor(FORM)
AEHR Test Systems(AEHR)
Onto Innovation(ONTO)
Camtek(CAMT)이 연결된다.
여기도 전부 CPO 순수주는 아니다.
하지만 CPO가 커질수록 optical test, burn-in, wafer probing, hybrid bonding inspection, system-level validation의 중요성이 올라간다는 방향은 분명하다.
개인적으로 이 test/inspection 레이어는 시장이 아직 충분히 가격에 반영하지 못한 구간이라고 본다.
결국 투자 관점에서 봐야 할 질문은 하나다.
“누가 CPO 관련주인가?”
이 질문은 너무 넓다.
진짜 질문은 이거다.
AI 인프라가 더 많은 빛을 필요로 할 때, 반드시 돈을 받는 레이어가 어디인가?
CPO가 빨리 와야만 돈을 버는 레이어가 있고,
CPO가 조금 늦어져도 optical demand 자체가 커지면 살아남는 레이어가 있다.
Optical engine, COUPE packaging, CPO-specific connector는 CPO 침투율이 올라갈 때 torque가 크다.
대신 timing risk와 design-win risk가 있다.
반대로 InP substrate, epi, MOCVD, high-power laser, ELS, fiber, optical connectivity, test equipment는 CPO 순수도는 낮아도 더 resilient하다.
AI 데이터센터가 커지는 한 더 많은 대역폭이 필요하고,
더 많은 대역폭은 더 많은 optical link를 요구하고,
더 많은 optical link는 더 많은 빛, 더 많은 fiber, 더 많은 packaging, 더 많은 test를 요구하기 ��문이다.
그래서 앞으로 광학 투자 2라운드는 단순히 “CPO 관련주 사자”가 아니라고 본다.
1라운드는 AI가 더 많은 광연결을 필요로 한다는 걸 먼저 이해한 사람들이 먹는 구간이었다.
2라운드는 더 어려울 것이다.
이제는 병목과 동행자를 나눠야 한다.
어디에 customer prepayment가 들어오는지,
어디에서 capacity reservation이 찍히는지,
어디에서 장비 주문이 나오는지,
어디에서 증설 자금이 들어가는지,
어디를 Nvidia 같은 플랫폼 업체가 직접 확보하려 하는지,
어디가 실제 양산에서 수율을 좌우하는지 봐야 한다.
시장은 아직 CPO를 하나의 테마로 본다.
그래서 CPO 지연 뉴스 하나에 광학주 전체가 흔들리고,
Nvidia 로드맵 하나에 다시 전체가 움직인다.
하지만 실제 돈은 테마 전체로 똑같이 들어가지 않는다.
돈은 병목으로 간다.
내가 보는 AI 인프라 병목의 이동은 이렇다.
GPU에서 HBM으로.
HBM에서 networking으로.
Networking에서 optical interconnect로.
Optical interconnect에서 laser, fiber, packaging, test로.
CPO는 그 흐름의 한가운데 있다.
중요한 건 누가 CPO라는 단어를 쓰느냐가 아니다.
AI 인프라가 더 많은 빛을 필요로 할 때, 반드시 돈을 받는 레이어가 어디냐는 것이다.
개인 투자 기록용.
투자 조언 아님.
레오폴드 청산건 쉬운 설명 정리
레오폴드 이 사람 이력이 좀 특이함
원래 오픈AI에 있었음
초정렬(슈퍼얼라인먼트)팀이라고
AI가 사람보다 똑똑해졌을 때 통제가 되는지를 연구하는 조���임
거기서 2024년 4월에 잘림
본인 말로는 오픈AI 보안이 허술해서 중국 쪽
산업스파이한테 뚫릴 수 있다는 메모를 이사회에 올렸고
그것 때문에 잘렸다는 것
회사는 그것 때문이 아니라 기밀 유출 때문이라고 함
양쪽 말이 다름
나온 뒤에 165페이지짜리 글을 하나 ���
제목이 Situational Awareness였고
2027년쯤이면 AI가 최고 연구자 수준까지 올라오고
그때부터 전기 칩 데이터센터를 미친듯이 깔게 된다는 내용임
그리고 그 글 제목 그대로 펀드를 차림.
2024년 9월, 시드 2.25억달러
암튼 2년도 안 돼서 수십억달러 규모가 됐고
올해 상반기 수익률이 439%였음
그러다 이번 달에 정리당함.
다들 알고 있는 건 아래의 내용일 거임
AI 인프라를 4배 레버리지로 롱 담고 있다가
7월에 AI 낙폭이 심해서 롱이 무너져서 청산당했다
나도 그런 줄 알았는데
13F를 열어보니까 롱만 있는 게 아니었음
숏이 있었음
엔비디아에 16억달러 반도체 ETF(SMH)에 20억달러
브로드컴, 오라클, AMD, TSMC까지
풋옵션만 다 합쳐서 84.7억달러어치
근데 여기서 헷갈리면 안 되는 게
반도체를 통째로 숏 친 게 아님
숏은 연산 쪽이었음
GPU, ASIC, 클라우드
엔비디아 브로드컴 오라클 이런 것들
메모리는 오히려 롱이었음
샌디스크, 마이크론, SK하이닉스
같은 반도체인데 편이 갈린 것
구조를 다시 보면 이렇게 됨
AI 하드웨어 값이 비싸다고 본 쪽은 숏
물리적으로 못 늘리는 병목은 싸다고 봐서 롱
메모리를 롱에 넣은 게 그래서임
칩을 파는 쪽이 아니라 증설이 안 되는 병목으로 본 것
그래서 롱 쪽이 메모리(샌디스크 마이크론 하이닉스)에
네오클라우드(네비우스,코어위브) 전력,부지(블룸에너지,IREN)
그리고 재밌는 게 하나 있는데
마이크론은 롱으로 들고 있으면서
마이크론 풋도 같이 갖고 있었음
ASML 인텔 코닝도 마찬가지고
SMH 풋 20억달러도 마찬가지임
반도체 ETF를 통째로 덮은 건데
그 안에 자기가 롱으로 든 마이크론이 들어있음
개별로는 롱인데 섹터로는 숏을 씌운 것
이게 뒤에서 문제가 됨
1/그럼 숏은 어떻게 됐냐
반도체 쪽은 방향이 맞았음
반도체 지수(SMH) 고점인 6/22부터
청산 ���전인 7/29까지
- SMH -24.6%
- 엔비디아 -8.9%
숏이니까 이건 수익인 것
근데 숏 북 전체가 벌었다고 하면 그건 과함
소프트웨어 쪽 숏도 갖고 있었는데
어도비 같은 게 오히려 올라서 반대로 손실이 났음
숏 전체 손익이 얼마인지는 공개된 게 없음
확실한 건 반도체 숏은 방향을 맞혔다는 것
그리고 그걸로도 롱 구멍이 안 메워졌다는 것
2/근데 롱이 난리가 났음
같은 기간 롱 쪽
- 샌디스크 -55.3%
- 블룸에너지 -52.7%
- IREN -48.5%
- 네비우스 -47.7%
- 코어위브 -45.3%
- 마이크론 -39.0%
숏이 24퍼 빠질 때 롱은 45~55퍼 빠졌음
헤지를 안 한 게 아니라
헤지한 쪽보다 본진이 두 배 빨리 무너진 것
여기서 아까 말한 SMH 문제가 터짐
SMH는 -24.6% 빠졌는데
그 안에 들어있는 마이크론은 -39%
샌디스크는 -55%임
섹터 전체를 덮는 헤지를 씌워놨는데
자기 본진이 그 섹터 평균보다 두 배 빨리 빠진 것
같은 반도체 안에서도
메모리가 연산보다 훨씬 크게 흔들렸음
헤지가 작동을 안 한 게 아니라
헤지 대상이 본진보다 덜 빠져서
구멍을 절반도 못 메운 것
ETF로 개별주를 덮�� 때 늘 생기는 문제임
ETF는 수십개가 섞여 있으니 덜 흔들리고
개별주는 그것보다 훨씬 크게 흔들림
같은 금액을 덮어놔도
빠지는 속도가 다르면 헤지가 안 되는 것
3/여기서 4배가 들어옴
내 돈 1억에 브로커가 3억 빌려줘서
4억어치를 산 구조임
4억이 30퍼 빠지면 2.8억이 되는데
빌린 3억은 무조건 갚아야 하는 돈임
내 돈 1억 다 날아가고도 모자람
숏에서 번 걸로는 이 구멍이 안 메워졌던 것
그래서 브로커가 전화함, 돈 더 넣든지 팔든지
4/돈을 넣으려고는 했음
8월 1일부터 추가 출자 받겠다고 투자자들한테 공지를 돌렸고
비상장으로 들고 있던 앤트로픽 지분까지 팔려고 내놨음
근데 브로커 기한이 7월 30일이었음. 이틀이 모자랐던 것
5/왜 시타델로 통째로 넘어갔냐
이게 이 사건에서 제일 재밌는 부분임
돈 빌려준 브로커가 세 곳이었음
BofA, 골드만삭스, JP모건
담보를 나눠 가진 브로커가 여럿이면
먼저 파는 쪽이 제값 받고 늦게 파는 쪽이 물림
2021년 아르케고스 때 이게 실제로 일어났음
골드만이랑 모건스탠리는 재빨리 던져서 손실을 줄였고
늦게 움직인 크레디트스위스랑 노무라는 수십억달러를 날렸음
그래서 이번엔 세 곳이 각자 던지기 전에
물량을 통째로 받아줄 곳을 먼저 찾았음
여기에 씨티까지 붙어서 딜을 주선했고
입찰에 시타델, 밀레니엄, 제인스트리트가 들어왔고
시타델이 가져감
참고로 제인스트리트는 이 펀드 시드 투자자이기도 함
자기가 돈 대준 펀드의 청산 물량을 사겠다고 입찰에 들어온 것
6/블록딜이 뭐냐면
장 시작 전에 단일 거래로 소유주만 바꾸는 것
호가창에 매도 물량으로 안 찍힘
만약 공개시장에 흘렸으면
며칠간 가격 안 보고 던지는 매도가 이어지면서
AI 인프라 전체를 끌어내렸을 물량이었음
시타델은 자본이 두터우니까
자기 스케줄대로 천천히 소��할 수 있고
6-1/그럼 브로커들은 손해를 봤냐
거의 안 봤을 것으로 봄
마진콜이라는 게 원래 담보가 빚보다 아직 클 때 미리 끊는 것
담보가 빚 밑으로 내려간 다음에 걸면 그때부터 브로커 손실인데
아르케고스 때 크레디트스위스가 당한 게 딱 그 케이스였고
이번엔 그 전에 끊었음
게다가 딜을 자기들이 주선했으니
자기 돈 회수되는 가격에 짰다고 보는 게 맞음
돈 빌려준 것 회수하고 수수료까지 챙긴 쪽이고 산 건 시타델임
급매 물량을 받아서 다음날 20~30퍼 오른 걸 보면
시타델이 제일 잘한 거래를 한 것
7/그리고 7월 30일 종가
- IREN +30.5%
- 네비우스 +27.1%
- 블룸에너지 +26.5%
- 샌디스크 +26.0%
- 코어위브 +21.5%
- 마이크론 +18.4%
던져진 바로 그 종목들이 그날 다 올랐음
같은 날 엔비디아는 +2.6%, SMH는 +6.9%
그가 들고 있던 것만 유독 튄 것
시장 전체가 좋아진 게 아니라
누르고 있던 강제 매도가 사라진 쪽에 가까움
7-1/근데 이 물량 없어진 거 아님
여기는 ��� 조심해서 봐야 한다고 봄
블록딜은 파는 게 아니라 주인이 바뀌는 것임
물량은 그대로 시타델한테 있음
시타델은 급매로 싸게 받았고
다음날 20~30퍼 올랐으니 이미 앉아서 번 상태임
팔 이유가 없는 게 아니라
급하지 않을 뿐인 것
바뀐 건 이거임
레오폴드는 오늘 안에 팔아야 했고 가격을 볼 수가 없었음
시타델은 안 팔아도 되고 가격을 보면서 팔 수 있음
강제 매도가 재량 매도로 바뀐 것이지
매도 압력이 없어진 게 아님
이게 언제 어떻게 나오는지가
당분간 이 종목들 수급 변수라고 봄
8/일주일 전에 쓴 편지
7월 24일 투자자 서한에서
지금이 작년 초 이후 최고의 매수 기회라고 썼음
6일 뒤에 강제로 정리당했고
정리당한 그날 그 종목들이 20~30퍼씩 올랐음
9/근데 이 사람 망한 거 아님
여기가 오해가 많은 부분인데
앞에서 2.25억으로 시작했다고 했는데
거기까지 커진 게 수익만으로 된 게 아님
돈이 계속 들어왔음
올해 1분기 증가분만 봐도
3분의 1 정도가 신규 투자금이었고 나머지가 평가이익이었음
성적이 좋으니까 돈이 붙고
돈이 붙으니까 규모가 커진 것
수익률로만 보��
상반기 439%에, 설정 이후로는 1000%가 넘음
7월에 -35% 맞았어도
연초 대비로는 여전히 크게 플러스임
투자자들은 아직 수익권인 것
지금 남은 게 100억달러 정도
최근 몇 달 정점 대비로 반토막이 난 건 맞지만
원금이 깨진 건 아님
참고로 피크 규모는 매체마다 200억에서 450억까지 갈림
상장주식만 집계한 건지 비상장까지 넣은 건지가 달라서 그런 듯
10/남은 게 뭐냐
레버리지 걸려 있던 상장주식은
롱이든 숏이든 다 정리됐음
빚 안 낀 소규모 포지션은 일부 남았다는 얘기도 있고
어쨌든 중심은 비상장으로 넘어갔음
- 앤트로픽 50억달러
- MatX(AI 칩)
- Fluidstack(AI 데이터센터)
앞으로는 상장주식은 안 하고
비상장 지분만 들고 가는 구조가 되는 것
사고파는 회사에서
들고 기다리는 회사로 바뀐 것임
근데 이게 마냥 좋은 것도 아님
앤트로픽 지분 50억달러는
앤트로픽이 상장을 하든 누가 사가든
그때까지는 현금이 아니라 장부상 숫자임
참고로 앤트로픽은 5월에 9650억달러 기업가치를 인정받았음
정리하면
이 사람은 방향을 크게 틀린 게 아님
연산 비싸다 메모리 싸다는 판단은
7월 낙폭에서도 다음날 반등에서도 안 뒤집혔음
다만 7/30 반등을 그의 논지가 맞았다는 증거로 보면 안 됨
강제 매도가 사라진 것에
마이크로소프트 실적이 겹친 날이었음
틀린 건 크기였음
연산을 숏 치고 메모리를 롱으로 든 것까지는 방향이 맞았는데
같은 하락장에서 메모리가 두 배 빨리 빠졌음
헤지는 걸어놨는데 헤지 대상이 본진보다 덜 빠지면
그건 헤지가 아니라 그냥 손실 완충일 뿐인 것
4배가 그 차이를 견딜 시간을 안 줬음
레버리지는 수익률을 빌려주는 대가로 시간을 가져간다
내가 옳은지 시장이 답하기 전에
브로커의 시계가 먼저 만료되는 것
그리고 브로커의 리스크 모델은
이 논지가 맞냐를 계산하지 않음
오늘 청산하면 빌려준 돈이 회수되냐만 계산함
월가가 작정하고 죽였다는 얘기도 도는데
그것보다 이쪽이 더 무섭다고 봄
아무도 잘못하지 않아도 결과는 똑같이 나오니까
+
하나 더
매일 가격이 찍히는 자산은 담보로 잡혀서 다 팔렸고
가격이 안 찍히는 자산만 남았음
��동성이 좋다는 게
이럴 땐 언제든 강제로 팔릴 수 있다는 뜻이 된다
다음 확인 지점은 11월 중순 13F
시타델이 받아간 물량을 얼마나 들고 있는지 보면
소화 속도가 역산됨. 체크포인트
유명한 88세 트레이더 할배의 원칙들
아침 급락은 매수하고, 아침 급등은 매도하라
오후의 급등은 따라가지 말고, 오후의 급락은 다음 날 아침을 노려라
아침 급락에 패닉셀하지 마라. 움직일 만한 상황이 아니면 쉬어라
고점에서 더 오를 것이라며 따라 매수하지 말고, 급락했다고 무턱대고 매수하지도 마라. 횡보장이라면 거래하지 마라
음봉(하락한 날)에 사고, 양봉(상승한 날)에 팔아라
시장의 흐름에 휩쓸리지 마라. 항상 역발상을 생각하라
고점권과 저점권에서 방향이 안 나오는 박스권은 조급해하지 말고 기다림에 집중하라
고점권에서 한 번 더 크게 올랐다면, 망설이지 말고 이익을 확정하라
My favorite 800V Power Semiconductor stocks ranked:
1. $WOLF (Wolfspeed) $2.7B market cap — The most asymmetric setup in the entire space. Wolfspeed controls the SiC substrate bottleneck, the foundational material every other SiC device maker needs. If the fab reaches target utilization, revenue could 3-5x from the current ~$713M run rate, and gross margins would inflect from negative to 40%+. At $2.7B, the market is pricing in heavy skepticism. A successful execution would make this a $10B+ company.
2. $NVTS (Navitas Semiconductor) $6B market cap — If Navitas captures even 2-3% of the AI data center power conversion TAM over the next three years, that’s a $500M+ revenue business on a fabless cost structure with 40%+ gross margins. The GaN IC technology is proven, the GeneSiC SiC portfolio adds a second vector, and the 59% revenue concentration in one AI-infrastructure distributor tells you where the growth is coming from. From a 3-year view, the revenue base could be 10x larger than today.
3. $AEHR (Aehr Test Systems) $1.5B market cap — The purest picks-and-shovels play on SiC scaling. Every SiC wafer that Wolfspeed, onsemi, STM, Infineon, or Rohm produces needs burn-in testing, and Aehr’s FOX-XP platform is the standard tool. Revenue is ~$100M and growing rapidly, but SiC production volumes are projected to 5-10x over the next five years. Aehr’s revenue is directly levered to that ramp with high incremental margins. A $100M revenue equipment company serving a market that’s about to quintuple has obvious math.
4. $VICR (Vicor Corporation) $5B market cap — Vicor’s factorized power architecture and power-on-package modules solve a physics problem that gets worse with every GPU generation: delivering 1,000+ amps at sub-1V to a processor die without unacceptable voltage droop and heat. If this architecture becomes standard in AI accelerator designs, Vicor’s content per server could be $500-1,000+. Revenue is ~$400M today. In a bull case where 2-3 major AI chip platforms adopt Vicor’s approach, this is a $2B+ revenue company at 50%+ gross margins, a $25B+ market cap.
5. $AOSL (Alpha & Omega Semiconductor) $1.5B market cap — The most overlooked name in power semi. AOSL makes power MOSFETs and PMICs for computing, server, and industrial applications. At $1.5B market cap and ~$650M revenue, it trades at ~2.3x sales, a fraction of MPWR’s 37x. The company is modestly profitable, has real products shipping into server power applications, and would benefit enormously from any broadening of AI power demand beyond the top-tier suppliers. This is the deep value pick: if the AI power theme lifts all boats, AOSL re-rates from 2x to 5x sales and the stock doubles without heroic assumptions.
Honorable mentions:
$DIOD $XFAB $ON $POWI $MPWR
참고로 이건 전에 반응이 아주 좋았던
“GPT를 매매 보조로 쓰는 방법”의 후속작이다.
https://t.co/ai8NhAwVvp
그때는 GPT를 단순 뉴스봇이 아니라
Thesis 감시 도구로 쓰는 방법을 정리했다.
종목별로
투자 thesis
핵심 지표
촉매
리스크
Kill condition
을 먼저 만들고,
뉴스·공시·실적이 나올 때마다
“이게 내 thesis를 강화하는가, 약화하는가, 깨는가”만 보게 하는 방식이었다.
그 방식도 실제로 꽤 효과가 좋았다.
그런데 계속 써보니 더 큰 문제가 보였다.
회사를 감시하는 것만으로는 부족했다.
투자자 본인의 판단 왜곡도 같이 감시해야 했다.
Thesis는 살아 있는데 공포 때문에 팔 수 있고,
Thesis가 죽었는데 본전 생각 때문에 버틸 수 있고,
좋은 뉴스 하나에 사전에 정하지 않은 비중 확대를 할 수도 있다.
그래서 Thesis Watch 위에
Original Thesis 보존
Required Proof
Checkpoint
Formal Kill Condition
Thesis Drift 탐지
행동편향 감시
Portfolio Circuit Breaker
Post Trade Review
등
를 붙였다.
이게 지금 만들고 있는
INVESTOR DECISION OS다.
개인적으로는 이전 Thesis Map 방식보다
이번 구조가 훨씬 강력하고 실전 효과도 더 좋다고 느낀다.
이전 방식은
기업의 변화를 감시하는 시스템이었다.
이번 방식은
기업의 변화 + 내 판단의 왜곡 + 실제 행동 가능 여부까지 통제한다.
매매일지는 사고 후 반성에 가깝다.
OS는 사고 전에 제동을 거는 장치다.
좋은 뉴스를 봤다고 바로 사고 싶을 때 제동을 걸고,
손실이 커��을 때 본전 논리와 Original Thesis를 분리하고,
새로운 이야기를 만들며 기존 실패 조건을 피하려는 순간을 잡아낸다.
내 기준에서는 단순 매매일지나 Thesis Watch보다
실전 효과가 훨씬 좋았다.
이전 글이
“GPT로 내가 산 이유를 감시하는 법”이었다면,
이번 프로젝트는
“GPT로 내가 그 사실을 왜곡해서 받아들이는 순간까지 감시하는 법”에 가깝다.
이전 Thesis Map 방식을 실제로 써본 사람이라면
이번 OS는 그 확장판이자 더 강한 버전이라고 보면 된다.
다음 AI 멀티배거는 AI 기업이 아닐 수 있다
Daniel Kornum(@dkfromdk)이 쓴 AI 글을 읽다가 꽤 흥미로운 투자 아이디어를 발견했다.
AI의 최대 수혜자는 오히려 이익률이 가장 낮은 기업들일 수 있다는 주장이다.
그래서 이 논리를 실제 상장사까지 연결해봤다.
지금까지 시장은 AI 수혜자를 GPU, 데이터센터, 메모리, 소프트웨어에서 찾았다.
하지만 AI 침투의 다음 단계에서는 전혀 다른 기업들이 수혜자가 될 수 있다.
물류회사.
운송회사.
유통회사.
시설관리회사.
수십 년 동안 한 자릿수 이익률에 갇혀 있던 기업들이다.
논리는 단순하다.
매출 100.
비용 97.
이익 3.
영업이익률 3% 기업이 비용을 1만 줄이면 이익은 3���서 4가 된다.
이익 증가율은 33%다.
저마진 기업에서 AI는 단순한 생산성 도구가 아니다.
영업 레버리지를 폭발시키는 도구가 될 수 있다.
Daniel Kornum이 특히 주목한 것은 현장 노동 자체보다 그 뒤에 숨어 있는 조정 비용, coordination cost다.
배차.
스케줄 관리.
견적.
승인.
이메일.
예외 처리.
클레임.
등
말 그대로 일을 하기 위해 발생하는 일이다.
AI 에이전트가 기존 ERP, 이메일, PDF, 엑셀, 승인 시스템 안으로 들어가 이 조정 계층을 제거하기 시작하면 이야기가 달라진다.
직원이 AI를 사용하는 구조에서,
AI가 직원 뒤에서 일을 처리하는 구조로 이동한다.
AI as Software에서
AI as Infrastructure로 가는 것이다.
그래서 이 논리로 실제 상장사를 찾아봤다.
내가 확인한 기업 중 가장 명확한 실증 사례는 C.H. Robinson $CHRW다.
CHRW는 운송 중개회사다.
견적을 내고,
화물을 배정하고,
픽업과 배송 일정을 관리하고,
운송 상태를 추적하고,
예외 상황을 처리한다.
전형적인 coordination cost 산업이다.
CHRW는 이 영역에 AI를 적용해 운임 견적, 픽업·배송 일정, 화물 추적 같은 업무를 자동화하고 있다.
이미 생산성과 비용 구조에서 변화가 나타나기 ���작했다.
2025년 3분기 운영비는 전년 대비 12.6% 감소했고 인원은 10.8% 줄었다.
회사는 수십 개의 AI 도구를 운영하고 있으며, 과거 연간 약 60만 건의 운임 견적 요청 중 60~65%만 대응하던 구조에서 사실상 대부분의 요청을 처리할 수 있는 수준까지 올라왔다고 설명했다.
이건 단순히 “우리도 AI를 사용한다”는 기업 발표가 아니다.
AI → 조정 비용 감소 → 생산성 상승 → 비용 구조 개선
이라는 흐름이 실제 손익에 나타나기 시작한 사례다.
다른 구조적 후보도 있다.
GXO Logistics $GXO
대규모 계약물류와 창고를 운영한다.
작업 배정, 재고 위치, 피킹, 이동, 인력 배치, 예외 처리라는 거대한 coordination graph를 갖고 있다.
AI와 로보틱스가 동시에 침투할 수 있어 AI Adopter와 Physical AI Adopter가 겹치는 구조다.
FedEx $FDX
항공, 트럭, 허브, 통관, 네트워크 계획, 배송 예측, 날씨, 예외 처리, 고객 대응.
AI가 공격할 수 있는 조정 업무의 절대량 자체가 엄청나다.
FedEx는 이미 AI 에이전트를 핵심 운영 워크플로에 통합하는 방향으로 움직이고 있다.
하지만 내가 오히려 더 흥미롭게 보는 잠복 후보는 ABM Industries $ABM이다.
ABM은 시설관리 기업이다.
청소.
시설 엔지니어링.
기계설비.
주차와 운송.
대규모 현장 인력에 의존한다.
그리고 그 뒤에는
스케줄.
교대근무.
작업 배정.
결근 대응.
고객 요청.
청구 업무가 붙는다.
AI가 공격하기 좋은 조정 업무가 엄청나게 많다.
다만 CHRW와 중요한 차이가 있다.
현재 공개자료만 보면 AI가 ABM의 마진을 실제로 움직이고 있다는 명확한 증거는 아직 부족하다.
그래서 오히려 감시할 가치가 있다.
앞으로 ABM 실적발표에서 AI, automation, workforce scheduling, productivity 관련 언급이 증가하고 인당 생산성이나 마진이 움직이기 시작한다면 이야기가 달라질 수 있다.
Daniel Kornum의 글을 읽고 내가 얻은 결론은 이것이다.
앞으로 AI 수혜주를 찾는 질문은
“누가 AI를 가장 잘 만드는가?”
에서
“누구의 비용 구조가 AI 때문에 가장 크게 무너질 수 있는가?”
로 확장될 수 있다.
내�� 보는 핵심 조건은 네 가지다.
낮은 영업이익률.
높은 노동집약도.
복잡한 조정 업무.
AI 비용 절감이 EPS에 크게 반영되는 구조.
내가 확인한 기업 중 가장 명확한 실증 사례는 CHRW.
구조적 후보는 GXO와 FDX.
잠복 후보로는 ABM을 보고 있다.
다음 AI 멀티배거는 AI 기업처럼 생기지 않았을 수도 있다.
수십 년 동안 3% 이익률에 갇혀 있던 평범한 ��류회사나 시설관리회사일 수도 있다.
이제 실제로 사용할 수 있는 프롬프트를 공유한다.
다만 이 프롬프트는 “그대로 복사해서 항상 같�� 답을 얻는 만능 공식”이 아니다.
각자 투자 스타일, 선호 섹터, 리스크 허용 범위, 보유 기간, 손절 기준, 시장 접근 방식이 다르기 때문에 반드시 본인에게 맞게 수정하면서 써야 한다.
예를 들어 어떤 사람은 대형주 중심으로 볼 수 있고, 어떤 사람은 중소형 고베타를 볼 수 있다.
어떤 사람은 재무 안정성을 최우선으로 볼 수 있고, 어떤 사람은 적자 기업이어도 매출 레버리지와 병목성을 더 중요하게 볼 수 있다.
그래서 이 프롬프트의 목적은 “정답 종목”을 찾는 것이 아니다.
AI에게 리서치 순서를 강제하고, 내가 놓친 리스크를 찾고, 종목을 ���아 보이게 만드는 스토리와 실제 투자 근거를 분리하는 것이다.
내가 이 프롬프트를 중요하게 보는 이유도 여기에 있다.
현재 시장 기준으로 이 프롬프트를 제대로 돌리면, 아마 높은 확률로 AI 인프라 안에서 광통신, CPO, 광모듈, 네트워킹 병목 쪽이 강하게 잡힐 가능성이 높다.
이건 우연이 아니라고 본다.
내 포트폴리오의 70% 이상이 광통신/CPO 쪽에 몰려 있는 것도 단순히 “좋아 보여서” 산 것이 아니라, 시장 → 섹터 → 병목 → 고베타 → 재무 → 차트 순서로 좁혀갔을 때 그쪽이 계속 남았기 때문이다.
즉 이 프롬프트를 돌렸을 때 광통신/CPO가 다시 나온다면, 그건 내 포지션을 홍보하는 게 아니라 내가 말한 탑다운 리서치 논지를 뒷받침하는 사례에 가깝다.
시장이 AI 인프라에 돈을 주고 있고, 그 안에서 GPU 이후 병목이 HBM, 패키징, 전력, 광통신, CPO로 번지고 있으며, 그중 일부 기업은 아직 대형주만큼 완전히 가격에 반영되지 않았다고 보기 때문이다.
물론 그렇다고 광통신/CPO 관련주를 무조건 사야 한다는 뜻은 아니다.
오히려 반대다.
이 프롬프트는 “��� 사야 하는가”보다 “왜 사면 안 되는가”를 더 집요하게 확인하기 위한 도구다.
광통신/CPO 안에서도 실제 매출이 없는 기업, 고객사가 불명확한 기업, 유증 가능성이 큰 기업, 전환사채와 워런트가 많은 기업, 이미 차트가 과열된 기업은 제외해야 한다.
같은 섹터 안에서도 좋은 병목주와 위험한 테마주는 완전히 다르다.
그래서 아래 프롬프트를 쓸 때는 반드시 본인 기준에 맞게 수정해야 한다.
보수적인 투자자는 재무 안정성과 현금흐름 항목을 더 강화하면 된다.
공격적인 투자자는 고베타, 숏 비율, 유통주식 수, 흑자전환 가능성, 지수 편입 가능성 같은 수급 변수를 더 넣으면 된다.
장기 투자자는 3~5년 매출 시나리오와 산업 구조 변화를 더 봐야 한다.
단기 트레이더는 차트, 거래량, 상대강도, 손절 기준을 더 엄격하게 넣어야 한다.
중요한 건 AI에게 종목을 맞혀달라고 하는 것이 아니다.
AI에게 내가 빠뜨린 질문을 하게 만드는 것이다.
아래는 내가 주식 리서치할 때 사용하는 탑다운 검증 프롬프트다.
=======================================
너는 주식 리서치 보조 애널리스트다.
목표는 특정 종목을 무조건 좋게 포장하는 것이 아니라, 시장 자금 흐름 속에서 실제로 구조적 수혜가 있는 섹터를 찾고, 그 안에서 필수 병목주를 선별한 뒤, 재무제표·희석 리스크·밸류에이션·차트·시장 상황까지 검증하는 것이다.
분석할 때 반드시 아래 원칙을 지켜라.
[원칙 01] 확인된 사실과 추정을 분리해라.
[원칙 02] 회사 공식 자료, 실적발표, 컨퍼런스콜, 공시, IR 자료를 우선해라.
[원칙 03] 뉴스성 표현과 실제 매출 연결 여부를 구분해라.
[원칙 04] MOU, 파일럿, 협력 논의, 기술 개발 뉴스는 확정 매출로 보지 마라.
[원칙 05] 유상증자, 전환사채, 워런트, ATM, 주식 수 증가를 반드시 확인해라.
[원칙 06] 투자 결론은 매수 추천이 아니라 리서치 판단으로 작성해라.
[원칙 07] 마지막에는 반드시 반대 논리와 내가 틀릴 수 있는 이유를 제시해라.
[원칙 08] 모든 결론은 “좋음/나쁨”으로 단정하지 말고, 근거와 조건을 함께 제시해라.
[원칙 09] 공식 자료로 확인되지 않은 고객사명, 매출 비중, 수주 규모는 확정 사실처럼 쓰지 마라.
[원칙 10] 최종 판단은 관심 / 관망 / 제외 중 하나로 정리해라.
━━━━━━━━━━━━━━━━━━━━
[01] 시장 전체 상황부터 판단해라.
현재 시장이 리스크온인지, 리스크오프인지 먼저 확인해라.
다음 항목을 기준으로 분석해라.
미국 10년물 금리
달러 인덱스
VIX
하이일드 스프레드
나스닥 흐름
러셀2000 흐름
반도체 섹터 흐름
시장 breadth
대형주와 소형주의 상대강도
성장주와 가치주의 상대강도
결론은 아래 형식으로 정리해라.
현재 시장 환경: 리스크온 / 중립 / 리스크오프
고베타 성장주에 유리한 환경인지
소형주에 유리한 환경인지
지금 공격적으로 들어갈 구간인지
비중 조절이 필요한 구간인지
━━━━━━━━━━━━━━━━━━━━
[02] 돈이 몰리는 섹터를 찾아라.
최근 시장에서 상대강도가 강한 섹터를 1주, 1개월, 3개월, 6개월 기준으로 나눠서 정리해라.
단기 급등 섹터와 중장기 주도 섹터를 구분해라.
다음 항목을 확인��라.
섹터 ETF 흐름
주도주 신고가 여부
거래량 증가
실적 추정치 상향
기관 수급
정책 수혜
CAPEX 사이클
공급 부족
가격 결정력
결론은 아래 형식으로 정리해라.
현재 시장 주도 섹터
단기 과열 섹터
구조적 주도 가능성이 높은 섹터
아직 시장이 덜 반영한 잠재 섹터
━━━━━━━━━━━━━━━━━━━━
[03] 섹터 안에서 필수 병목을 찾아라.
선별된 주도 섹터의 밸류체인을 분해해라.
원재�� → 장비 → 부품 → 모듈 → 시스템 → 최종 고객 순서로 정리해라.
각 단계에서 병목 가능성이 높은 영역을 찾아라.
병목 판단 기준은 아래와 같다.
없으면 고객사의 생산이나 확장이 지연되는가
대체 공급자가 적은가
증설에 시간이 오래 걸리는가
기술 진입장벽이 높은가
고객이 가격을 깎기 어려운가
공급 부족이 실적에 직접 연결되는가
고객사의 CAPEX 증가가 해당 기업 매출로 연결되는가
결론은 아래 형식으로 정리해라.
단순 수혜 영역
중간 수혜 영역
필수 병목 영역
가장 가격결정력이 강한 영역
향후 12~24개월 안에 병목이 더 심해질 수 있는 영역
━━━━━━━━━━━━━━━━━━━━
[04] 병목 안에서 고베타 후보를 찾아라.
필수 병목 영역에 속한 상장기업을 대형주, 중형주, 소형주로 나눠라.
각 기업을 아래 기준으로 비교해라.
매출 노출도
고객사
제품 경쟁력
시장점유율
매출 성장률
영업 레버리지
유통주식 수
기관 보유율
숏 비율
지수 편입 가능성
흑자전환 가능성
대형 고객사 진입 가능성
수주잔고
재무 리스크
희석 리스크
결론은 아래 형식으로 정리해라.
안정적인 대형주 후보
실적 레버리지가 큰 중형주 후보
고위험·고수익 소형주 후보
좋아 보이지만 제외해야 할 위험 후보
추가 검증이 필요한 후보
━━━━━━━━━━━━━━━━━━━━
[05] 기업의 실제 사업 노출도를 확인해라.
후보 기업별로 해당 테마에 ��제로 얼마나 노출되어 있는지 확인해라.
아래 항목을 반드시 구분해라.
전체 매출 중 해당 테마 비중
실제 매출 발생 여부
양산 단계인지 샘플 단계인지
고객사 공식 확인 여부
수주가 확정인지 MOU인지
매출 인식 시점
수주잔고
가격 인상 가능성
총마진 구조
증설 필요 여부
증설 자금 확보 여부
표현은 반드시 아래처럼 나눠라.
공식 확인된 사실
합리적 추정
시장 기대감
아직 확인되지 않은 내용
특히 아래 표현은 확정 실적으로 보지 마라.
협력 논의 중
파일럿 테스트 진행
잠재 고객과 협의
시장 진입 준비
대형 고객 가능성
기술 검증 완료
━━━━━━━━━━━━━━━━━━━━
[06] 재무제표를 확인해라.
최근 3년 재무제표와 최근 분기 실적을 분석해라.
손익계산서에서는 아래 항목을 확인해라.
매출 성장률
매출총이익���
영업이익률
순이익
R&D 비용
SG&A 비용
일회성 이익 또는 비용
현금흐름표에서는 아래 항목을 확인해라.
영업현금흐름
자유현금흐름
CAPEX
재고 증가
매출채권 증가
재무상태표에서는 아래 항목을 확인해라.
현금 보유액
총부채
순부채
부채 만기
이자비용
유동비율
12~24개월 생존 가능성
특히 희석 리스크를 반드시 확인해라.
최근 3년 주식 수 증가율
유상증자 이력
전환사채
워런트
ATM 프로그램
우선주
스톡옵션
추가 자금조달 가능성
결론은 아래 형식으로 정리해라.
재무 안정성: 좋음 / 보통 / 위험
추가 자금조달 가능성: 낮음 / 중간 / 높음
주주 희석 리스크: 낮음 / 중간 / 높음
재무제표상 가장 큰 위험
반드시 확인해야 할 공시 항목
━━━━━━━━━━━━━━━━━━━━
[07] 밸류에이션과 시나리오를 나눠라.
후보 기업별로 Bear / Base / Bull / Extreme Bull 시나리오를 만들어라.
각 시나리오에는 아래 항목을 포함해라.
2026년 매출
2027년 매출
2028년 매출
매출총이익률
영업이익률
순이익
적용 가능한 EV/Sales
적용 가능한 PER
목표 시가총액
현재 시가총액 대비 상승여력
하락 리스크
적자 기업이면 PER보다 EV/Sales, 매출 성장률, 현금흐름 개선 가능성을 중심으로 봐라.
결론은 아래 형식으로 정리해라.
현재 밸류에이션이 싼 이유
현재 밸류에이션이 비싼 이유
상승여력이 열리는 조건
하락하는 조건
손익비가 좋은 구간
손익비가 나쁜 구간
━━━━━━━━━━━━━━━━━━━━
[08] 차트상 매수 자리가 있는지 확인해라.
기업이 좋아도 가격이 나쁘면 좋은 투자가 아니다.
아래 기준으로 차트를 분석해라.
21일선
50일선
200일선
이평선 정배열 여부
전고점 돌파 여부
신고가 여부
거래량 증가
돌파 후 눌림목 여부
상대강도
섹터 ETF 대비 강도
시장 하락일에 버티는지
최근 급등 후 과열인지
결론은 아래 형식으로 정리해라.
현재 위치: 추격매수 / 돌파 초입 / 눌림목 / 박스권 / 하락추세
매수 검토 가능 구간
손절 기준
추가 매수 기준
비중 축소 기준
지금 들어가면 손익비가 좋은지 나쁜지
━━━━━━━━━━━━━━━━━━━━
[09] 시장 상황과 진입 판단을 결합해라.
기업 분석과 차트가 좋아도 시장 상황이 나쁘면 보수적으로 판단해라.
아래 조건을 같이 확인해라.
나스닥이 21일선 또는 50일선 위에 있는가
해당 섹터 ETF가 강한가
금리가 급등하고 있지는 않은가
달러가 급등하고 있지는 않은가
VIX가 튀고 있지는 않은가
고베타 성장주가 다시 사지고 있는가
주도주들이 동시에 무너지고 있지는 않은가
시장 breadth가 개선되고 있는가
결론은 아래 형식으로 정리해라.
공격적 진입 가능
소액 분할 진입 가능
관망이 유리
시장 안정 확인 후 진입
매수 금지 구간
━━━━━━━━━━━━━━━━━━━━
[10] 최종 체크리스트를 작성해라.
마지막으로 아래 질문에 모두 답해라.
이 종��은 현재 시장 주도 섹터에 속하는가?
이 종목은 해당 섹터의 필수 병목에 해당하는가?
실제 매출 노출도가 확인되는가?
고객사와 수주가 공식적으로 확인되는가?
재무제표상 12~24개월 생존 가능한가?
유증, 전환사채, 워런트, ATM 리스크는 낮은가?
최근 주식 수가 과도하게 늘지 않았는가?
밸류에이션상 상승여력이 충분한가?
하락 리스크 대비 상승여력이 큰가?
차트상 매수 자리가 있는가?
손절 기준이 명확한가?
현재 시장 상황이 진입을 허용하는가?
내가 틀릴 수 있는 가장 큰 이유는 무엇인가?
이 종목을 절대 사면 안 되는 조건은 무엇인가?
thesis가 깨지는 조건은 무엇인가?
━━━━━━━━━━━━━━━━━━━━
[11] 최종 결론은 아래 형식으로 작성해라.
시장 환경 판단
주도 섹터 판단
필수 병목 여부
고베타 매력도
사업 노출도
재무 안정��
희석 리스크
밸류에이션 매력도
차트상 진입 가능성
매크로 리스크
Bear/Base/Bull 시나리오
매수 검토 가능 구간
손절 기준
thesis 훼손 조건
최종 판단: 관심 / 관망 / 제외
━━━━━━━━━━━━━━━━━━━━
[12] 마지막으로 반대 논리를 작성해라.
아래 질문에 답해라.
이 분석이 틀릴 수 있는 가장 큰 이유는 무엇인가?
시장이 이 섹터에 더 이상 돈을 주지 않을 가능성은 무엇인가?
병목 thesis가 깨지는 조건은 무엇인가?
회사의 실적이 기대보다 못 나올 가능성은 무엇인가?
재무제표상 가장 위험한 부분은 무엇인가?
희석 리스크가 현실화될 가능성은 어느 정도인가?
차트상 매수하면 안 되는 구간은 어디인가?
이 종목을 제외해야 하는 가장 강한 이유는 무엇인가?
최종 답변은 특정 종목 매수 추천이 아니라 리서치 판단으로 작성해라.
목표는 좋은 종목을 억지로 찾는 것이 아니라, 좋아 보이지만 사면 안 되는 ��목을 걸러내는 것이다.
========================================
다만 여기서도 한계는 있다.
LLM은 공개된 자료, 이미 시장에 알려진 정보, 검색 가능한 데이터에 강하다.
그래서 시장 주도 섹터, 대표 병목, 이미 어느 정도 알려진 수혜주를 정리하는 데는 매우 유용하다.
하지만 진짜 초고베타 보석주, 아직 아무도 제대로 안 보는 소형 병목주, 유동성이 작고 리서치 커버리지가 거의 없는 기업까지 완벽하게 찾아내기는 어렵다.
특히 해외 소형주, 유럽·스웨덴·독일·영국 같은 비주류 시장, 컨퍼런스콜 한 줄에만 힌트가 있는 기업, 고객사 공급망 안쪽에 숨어 있는 부품주는 AI가 먼저 찾아주기보다 사람이 직접 발굴해야 하는 경우가 많다.
AI는 이미 드러난 정보를 빠르게 정리하고, 논리를 검증하고, 리스크를 찾는 데 강하다.
하지만 아직 시장이 제대로 발견하지 못한 비대칭 기회는 결국 직접 찾아야 한다.
공시를 보고, IR 자료를 읽고, 컨퍼런스콜을 듣고, 작은 수주 공시와 고객사 CAPEX를 연결하고, 차트에서 거래량 변화를 확인하고, 밸류체인 안에서 누가 진짜 병목인지 계속 추적해야 한다.
즉 AI는 리서치의 속도와 정확도를 높여주는 도구이지, 발굴 자체를 완전히 대신해주는 도구는 아니다.
대표 수혜주는 AI가 잘 찾아준다.
하지만 진짜 큰 수익률을 만드는 초고베타 보석주는 대개 남들이 아직 안 보는 곳에 있다.
그 영역은 결국 직접 발로 뛰듯이 찾아야 한다.
AI로 큰 지도를 그리고, 사람이 작은 보석을 찾는 방���이 가장 현실적이다.
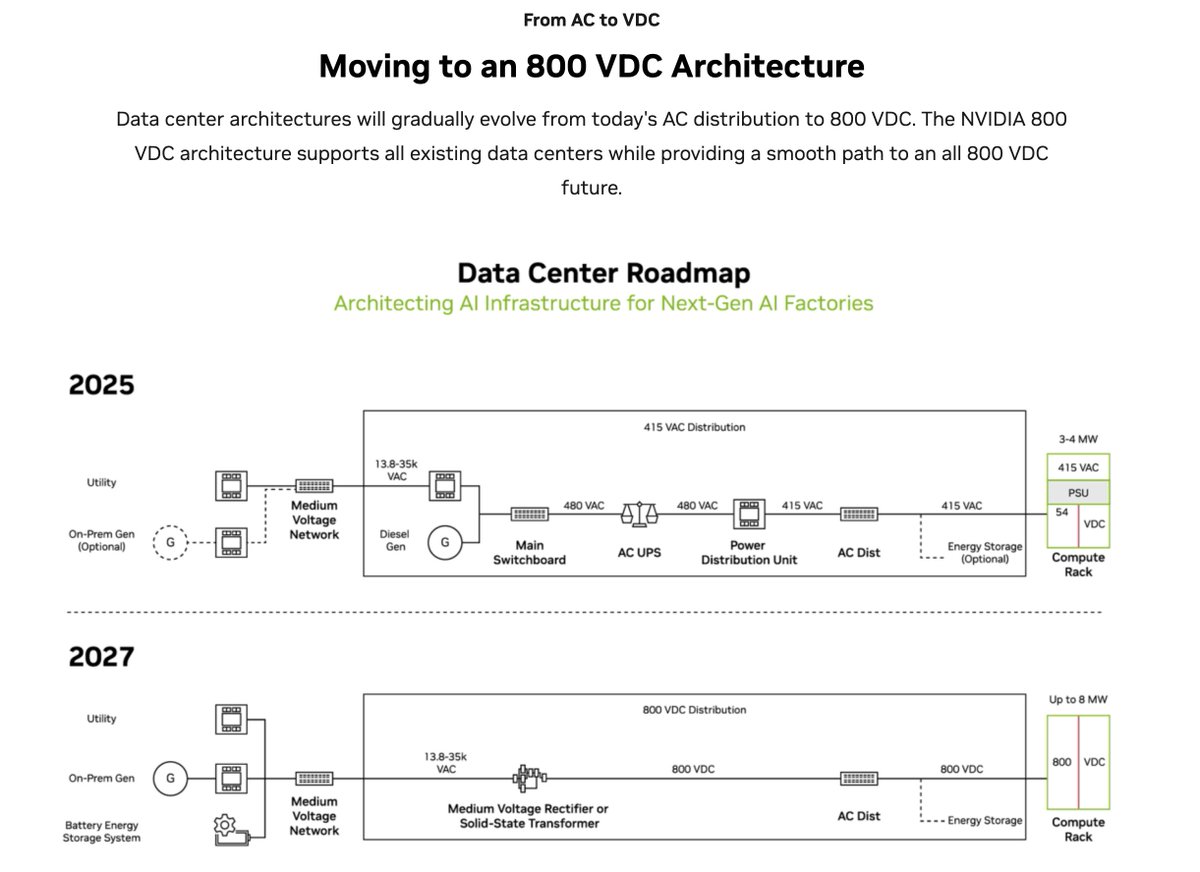
All right chat, crowdsourcing your #1 highest conviction (10x only) stock long for the Power Semi trade.
Especially given $NVDA pushing shift to 800 VDC.
Stuff like $NVTS or $WOLF, but high-beta, 10x potential only. Anywhere around the world.
What's your pick?