@ali_cufadar Hiç bir şey değişmiyorsa kararın faydası nedir? :)
İlk başta ihtiyaçları olduğunu sanmıyorum demiştiniz onu açıklamaya çalışmıştım ben de.
Tamamen tahmini bir hesaba göre, takribi 150-200 MLR TL arasında bir likidite salınacak piyasaya.
Likidite fazlası son 5 günde 544 MLR TL daralarak 579 MLR TL'ye gerilemişti.
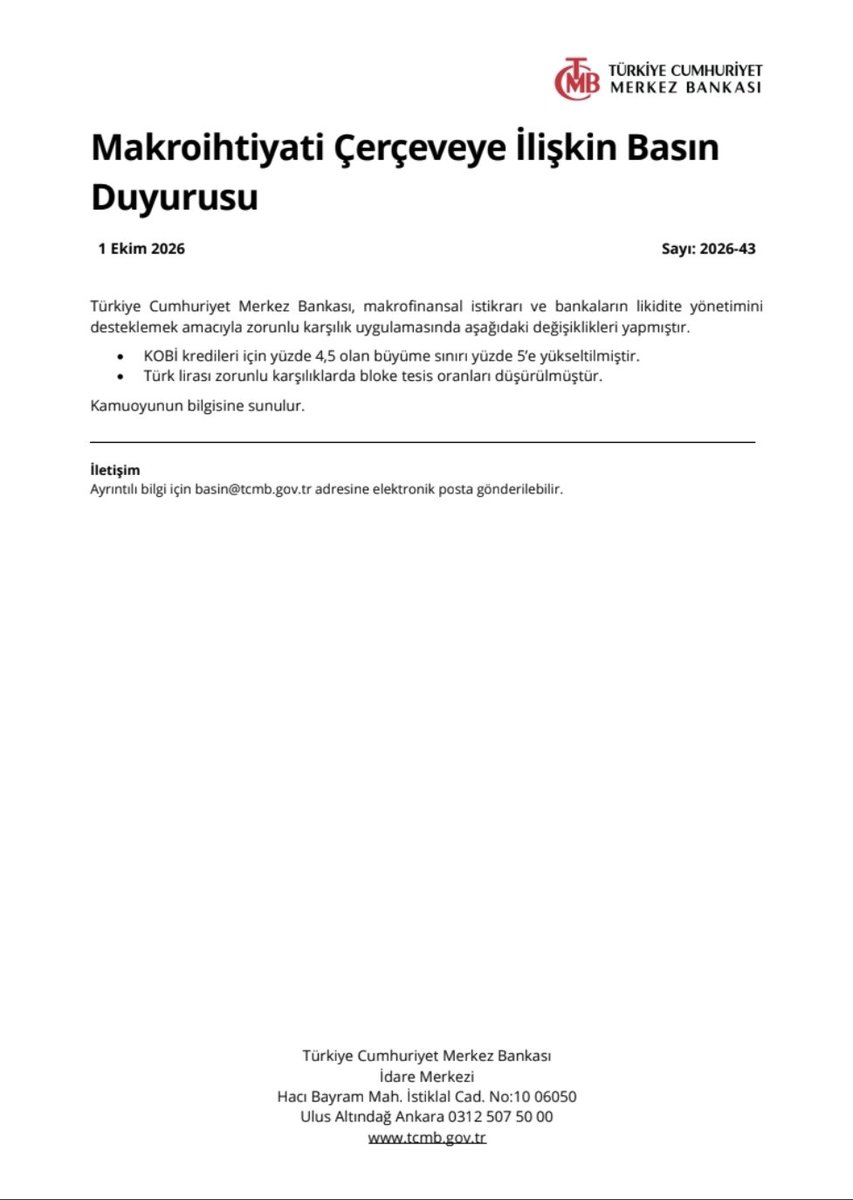
TCMB'den makro ihtiyati tedbir geldi;
Kobi kredilerinde 4.5% olan büyüme sınırı 5%'e yükseltildi.
Ayrıca,
TL zorunlu karşılıklarda bloke tesis oranları düşürüldü; bu, bankaların Merkez Bankası'nda bloke tutmak zorunda olduğu TL tutarının azalması, dolayısıyla serbest kalan likiditenin artması anlamına geliyor. (oranı daha bilmiyoruz)
İki adım da kredi ve likidite koşullarında sınırlı bir gevşemeye işaret ediyor.
Bonus bilgi;
Bilanço aktif büyüklüğüne göre tutulacak bloke oranı;
500 MLR TL’nin üzerinde olan bankalarda 40%'tan, 35%’e,
100–500 MLR TL arası bankaların 30%' dan 15%'e indirildi.
Bu aksiyon, son olaylar dolayısıyla, likidite sıkışıklığının butik bankalarda yoğunlaştığına işaret ediyor.
Bu ortamda, kesinlikle olması gerekendi!
------
2 gün önce şu satırları yazmıştım👇
"Fakat, ana etken faiz değil;
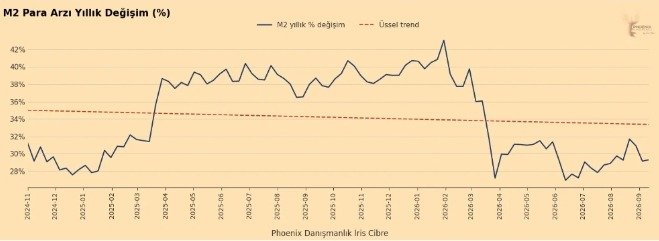
Ana etken, sert yavaşlayan para arzı hızı. Yani, kredi kanalları tıkalı
Faiz inse de, kredi darsa, finansmana da ulaşamazsın.
Dolayısıyla, kur artış hızını yavaşlatmadan ve faiz indirmeden sunulabilecek en iyi çözüm, seçici-hedefli (gerçek ihtiyacı olanın ulaşabileceği) ve maliyeti görece düşük kredi.
Piyasanın rahatlamaya ihtiyacı var..."
@ali_cufadar Orta-küçüklerin var, son olaylar dolayısıyla ne yazık ki. Verdikleri krediler aracı kurumlara ve bloke gelen şirketlere. Bu yüzden aktifi dar olanlara daha düşük blokaj geldi. Zaten sistemin likidite ihtiyacı dolayısıyla ihaleler 300mlr a çıkarıldı
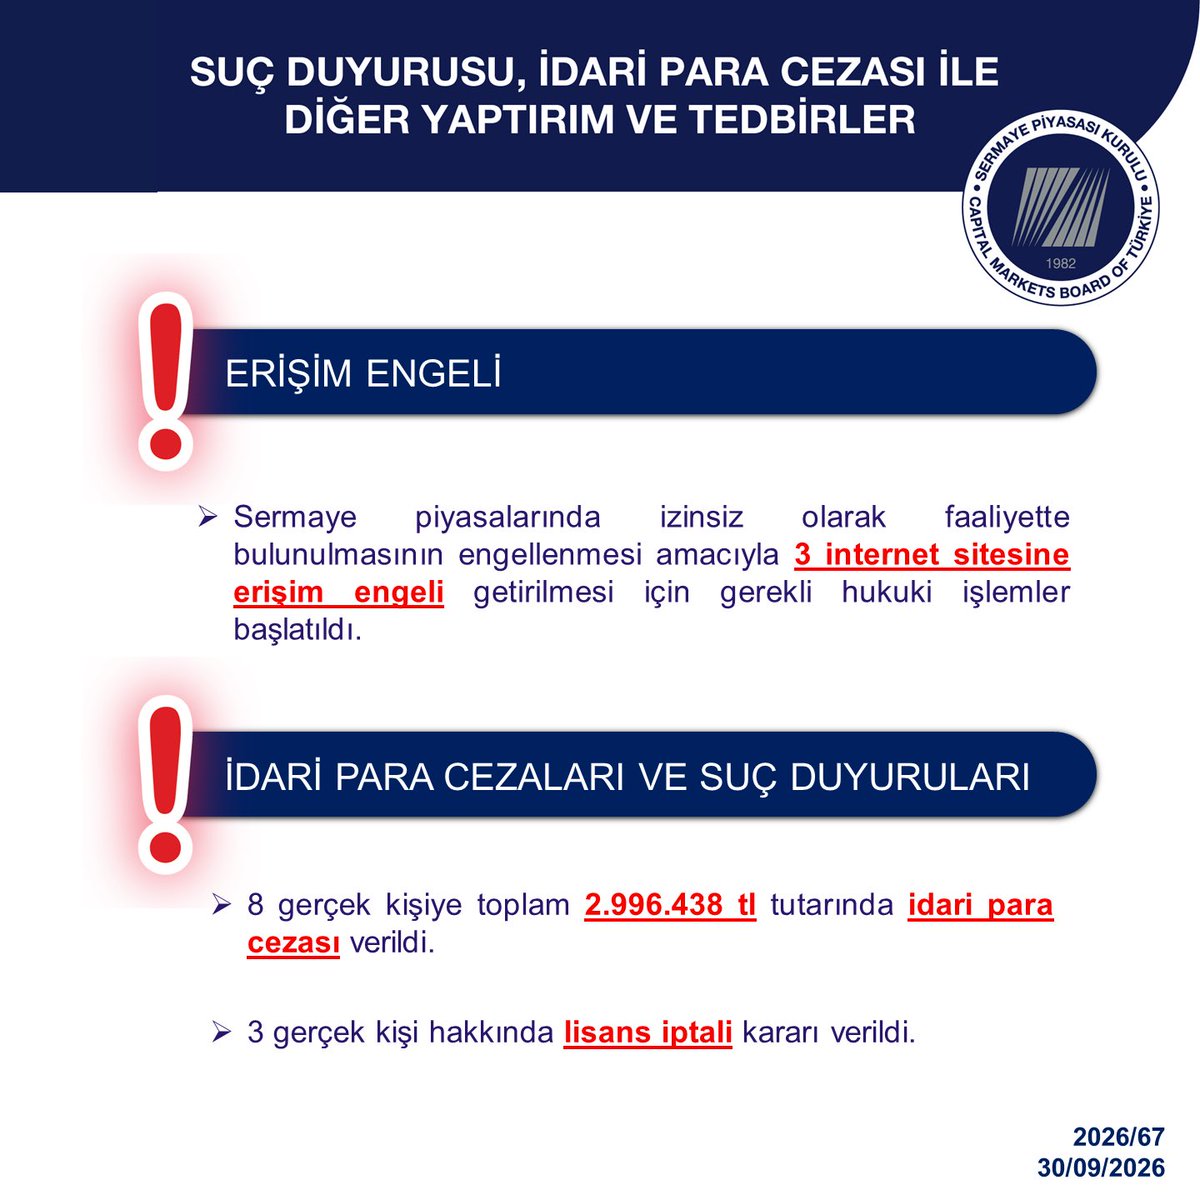
SPK'nın hesap başına 1 Mio TL, öncelikli PPF kararı, Ekim boyunca tahmini 100 MLR TL'lik reel piyasaya bir likidite oluşmasına destek olacak.
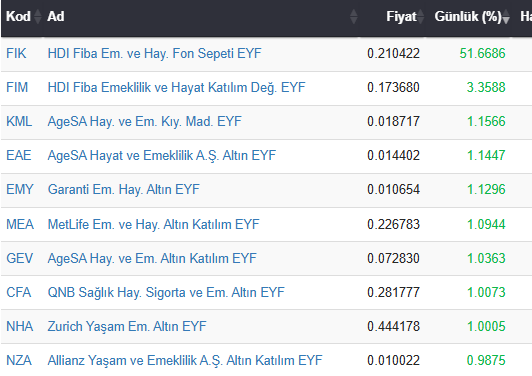
Fakat, altın fiyatları, fonlardaki ana para (ekonomiye etkisi olan - ekonomiye hiç girmemiş enflate rakamla değil), temerrütler ve borsada eriyen para ile önemli varlık erimesi yaşandı. Bu aynı zamanda USD talep edebilecek toplam miktarı da azalttı.
Diğer yandan, şirketler arası güven erezyonu kaynaklı ticaretin de bir miktar sekteye uğraması söz konusu olabilir.
Bu doğrultuda, ekonomide yavaşlama ilk tahminlerimizden daha güçlü olacaksa (0.4%), dezenflasyona destek de daha güçlü olabilir.
Bu da faiz indirimini destekleyecek ve hedefli kredileri teşvik edecek diğer bir etken maddesi.
Kur artış hızı hala ortalama 1.73%, bu da yıllıklandırılmış 22,8%'e denk geliyor.
12 ay sonrasına faiz 31%'e indiği takdirde (Ekimde 100bps dahil), ortalama getiri 17.5% vergi düşülmüş 32,81%
1 yıllık USD getirisi ile bakıldığında, yıllık reel USD bazında getiri 3%
1) TCMB'nin indirim için, hele ki son yaşananlar sonrası, indirim için alanı var
2) Ama, reel getiri, artan UST faizleri ile beraber daraldı
D��viz talebini önceleyen TCMB açısından bir kaç seçenek var;
1) Kur artış hızını yavaşlatmak (İhracatçı için sorun)
2) Faiz indirmemek (ekonomi zaten daha da hızlı yavaşlayacak, reel sektör finansman maliyetleri ve krediye ulaşım çok güçlü problem)
3) O zaman çözüm, faiz indirip, stopaj düşürmek; 12.5% en optimize senaryo görünüyor. (finansman maliyetlerine destek, USD talebini reel faizle törpülemek ama HMB stopaj gelirlerinde yavaşlama, ki zaten son olanlarla oldukça yavaşlayacak)
TCMB'den makro ihtiyati tedbir geldi;
Kobi kredilerinde 4.5% olan büyüme sınırı 5%'e yükseltildi.
Ayrıca,
TL zorunlu karşılıklarda bloke tesis oranları düşürüldü; bu, bankaların Merkez Bankası'nda bloke tutmak zorunda olduğu TL tutarının azalması, dolayısıyla serbest kalan likiditenin artması anlamına geliyor. (oranı daha bilmiyoruz)
İki adım da kredi ve likidite koşullarında sınırlı bir gevşemeye işaret ediyor.
Bonus bilgi;
Bilanço aktif büyüklüğüne göre tutulacak bloke oranı;
500 MLR TL’nin üzerinde olan bankalarda 40%'tan, 35%’e,
100–500 MLR TL arası bankaların 30%' dan 15%'e indirildi.
Bu aksiyon, son olaylar dolayısıyla, likidite sıkışıklığının butik bankalarda yoğunlaştığına işaret ediyor.
Bu ortamda, kesinlikle olması gerekendi!
------
2 gün önce şu satırları yazmıştım👇
"Fakat, ana etken faiz değil;
Ana etken, sert yavaşlayan para arzı hızı. Yani, kredi kanalları tıkalı
Faiz inse de, kredi darsa, finansmana da ulaşamazsın.
Dolayısıyla, kur artış hızını yavaşlatmadan ve faiz indirmeden sunulabilecek en iyi çözüm, seçici-hedefli (gerçek ihtiyacı olanın ulaşabileceği) ve maliyeti görece düşük kredi.
Piyasanın rahatlamaya ihtiyacı var..."
Yaşanan fon krizinin devam ediyor olmasıyla, temerrütlerde, kredi takip oranlarında artış ve harcamalarda düşüşle beraber, zaten var olan yavaşlamanın güçlenmesiyle, büyümeye, şimdilik sınırlı bir oran olsa da, etki edeceği açık.
Karşı tarafta ise, Fed'in Ekimde de faiz artırım beklentisi 73%, BoJ ve ECB'den de artırım fiyatlanıyor. Ve, otomatik döviz maliyetini artırıyor.
Diğer yanda, kur artış hızına baktığımızda, TCMB faiz indirimine hala niyetli görünmüyor.
TCMB, güçlü bir ikilem içerisinde;
Faiz indirimi, özellikle bu güven krizinde ve carry maliyeti artarken rezervlerde erimeyi güçlendirebilir. (son 10 günde net rezerv satışı 8.2 MLR USD)
Pas geçilmesi ise daha da yorgun düşmüş reel sektörü zorlamaya devam edebilir.
Fakat, ana etken faiz değil;
Ana etken, sert yavaşlayan para arzı hızı. Yani, kredi kanalları tıkalı
Faiz inse de, kredi darsa, finansmana da ulaşamazsın.
Dolayısıyla, kur artış hızını yavaşlatmadan ve faiz indirmeden sunulabilecek en iyi çözüm, seçici-hedefli (gerçek ihtiyacı olanın ulaşabileceği) ve maliyeti görece düşük kredi.
Piyasanın rahatlamaya ihtiyacı var...
Merkez Bankası, USD alım yönlü lokal swap stokunu 5 günde 3,65 MLR USD'a çıkarttı.
Bunun 2 sebebi olabilir;
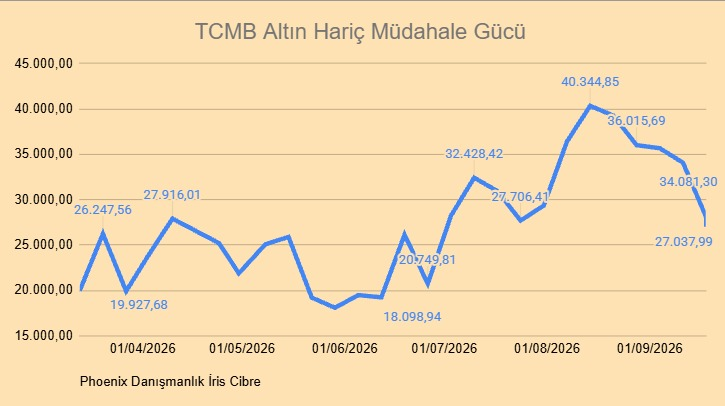
1) Altın hariç likit rezerv 27 MLR USD'a geriledi ve Merkez hazır olmak istiyor ve bu konuda oldukça doğru hareket ediyor, çünkü, son dakika önlemler her zaman geçtir
2) Piyasada TL likidite ihtiyacına swap kanalı ile de destek oluyor. Bu da doğru bir adım anlamı taşıyor.
Kur artış hızı hala ortalama 1.73%, bu da yıllıklandırılmış 22,8%'e denk geliyor.
12 ay sonrasına faiz 31%'e indiği takdirde (Ekimde 100bps dahil), ortalama getiri 17.5% vergi düşülmüş 32,81%
1 yıllık USD getirisi ile bakıldığında, yıllık reel USD bazında getiri 3%
1) TCMB'nin indirim için, hele ki son yaşananlar sonrası, indirim için alanı var
2) Ama, reel getiri, artan UST faizleri ile beraber daraldı
Döviz talebini önceleyen TCMB açısından bir kaç seçenek var;
1) Kur artış hızını yavaşlatmak (İhracatçı için sorun)
2) Faiz indirmemek (ekonomi zaten daha da hızlı yavaşlayacak, reel sektör finansman maliyetleri ve krediye ulaşım çok güçlü problem)
3) O zaman çözüm, faiz indirip, stopaj düşürmek; 12.5% en optimize senaryo görünüyor. (finansman maliyetlerine destek, USD talebini reel faizle törpülemek ama HMB stopaj gelirlerinde yavaşlama, ki zaten son olanlarla oldukça yavaşlayacak)
Ekim itibariyle, A1 Capital/Bulls/Pardus'ta tasfiye, önce para piyasası fonlarından, yatırımcısı en çok olandan başlayacak;
kapalı ama tasfiye dışı fonlar, tasfiye süreci tamamlandıktan sonra, yeniden işleme açılabilecek.
Tera/Pusula/Atlas/Hedef fonlarından, mutabakatı tamamlanmış pay sahiplerine ise nihai ödemeyi beklemeden, para piyasası fonlarından başlayarak, kişi başı en fazla 1 Mio TL ara ödeme yapılacak; asıl iade nihai tasfiyede gerçekleşecek.
Tera Yatırım'ın sermaye piyasası faaliyetleri 30.09.2026 itibarıyla geçici olarak durduruldu.