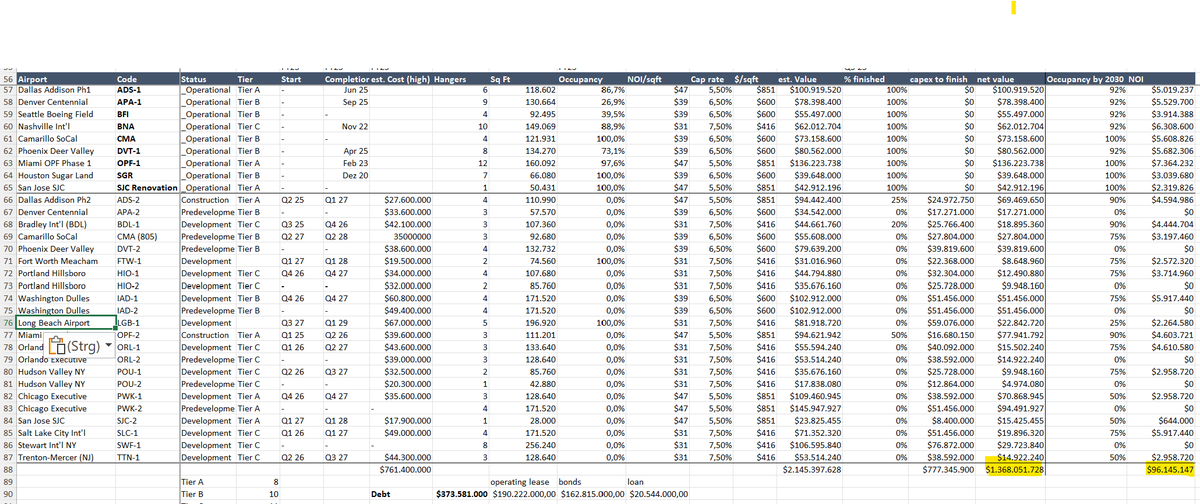
@alexbossert I get a net value of 1.2bn (deducted 150m for PKW-2 & SWF-1) for $SKYH on fairly conservative assumptions. On NOI I'm assuming a conservative $46/sqft. 100m is a lot but deducting debt it's ~10x mc on a fully diluted basis. So not cheap 5y out. Am I missing somethin?