Home
Language
English
Türkçe
Bahasa Indonesia
About
Privacy Policy
Terms of Service
Pricing
Sign In
Download All
Share
スティーブン|大阪起業と投資の視点
@ispria_jp
🇨🇦カナダ人|2004年に証券業界入り、その後は大手ハイテク企業へ 台北勤務を続けながら、大阪で起業と投資の両軸で挑戦中 日米台の株式を中心に、コア保有ベースのリアルな運用と視点を発信📈
Vancouver → Taipei勤務 → 大阪起業
Joined June 2023
87
Following
160
Followers
91
Posts
Pinned Tweet
スティーブン|大阪起業と投資の視点
@ispria_jp
6 months ago
2004年、大手証券会社に入り7年間勤務。 Assistant Vice Presidentを経験した後、大手ハイテクメーカーへ。現在は15年以上勤務し、本部長として戦略企画とAIを含む情報領域を担当しています。 このアカウントは、 ・IBKRでの日本株と米国株投資記録と実践ログ ・外国人として大阪で起業していく過程 を記録するために始めました。 初めて株を買ったのは2000年。 その直後にITバブル崩壊を経験し、そこから長い試行錯誤が始まりました。 短期売買、長期投資、さまざまな手法や銘柄を経験してきましたが、最終的にたどり着いたのが「コア保有ベースの投資戦略」です。 投資スタイルは、ただ株を持ち続けることではありません。 コアポジションを残しながら、一部を機動的に売買し、最終的な利益の最大化を目指す。 この考え方は、日本株でも米国株でも共通すると考えています。 そのために意識しているのは、主に3つです。 ① 自分だけのETFを作る感覚で、3〜5倍の可能性を持つコア銘柄を選ぶこと ② 良いタイミングでポジションを作ること ③ ルールを守り、指標を参考に適切に利確すること 【投資視点】や【本日のログ】では、こうした考え方や実際の判断を少しずつ共有しています。 以前は複雑なテクニカル分析に夢中でした。 でも今使う指標は、ごくシンプルです。 遠回りしたからこそ、 「シンプルが一番強い」 そう感じています。 そして、もう一つのテーマが大阪での起業です。 日本で副業や事業を立ち上げるのは、正直かなり大変です。 それでも、一歩ずつ前に進んできました。 そのリアルな過程や苦労、気づきについても、少しずつ記録していきます。 プロフィールについて少し。 カナダ人で、現在は台北勤務。 英語・中国語を使って仕事をしています。 日本語はまだ学びの途中ですが、日本語能力試験N1は一発合格でした。 ただ、本当の日本語は試験の先にあるものだと思っています。 もし共感する視点があれば、気軽にフォローしてください。
See More
スティーブン|大阪起業と投資の視点
@ispria_jp
3 months ago
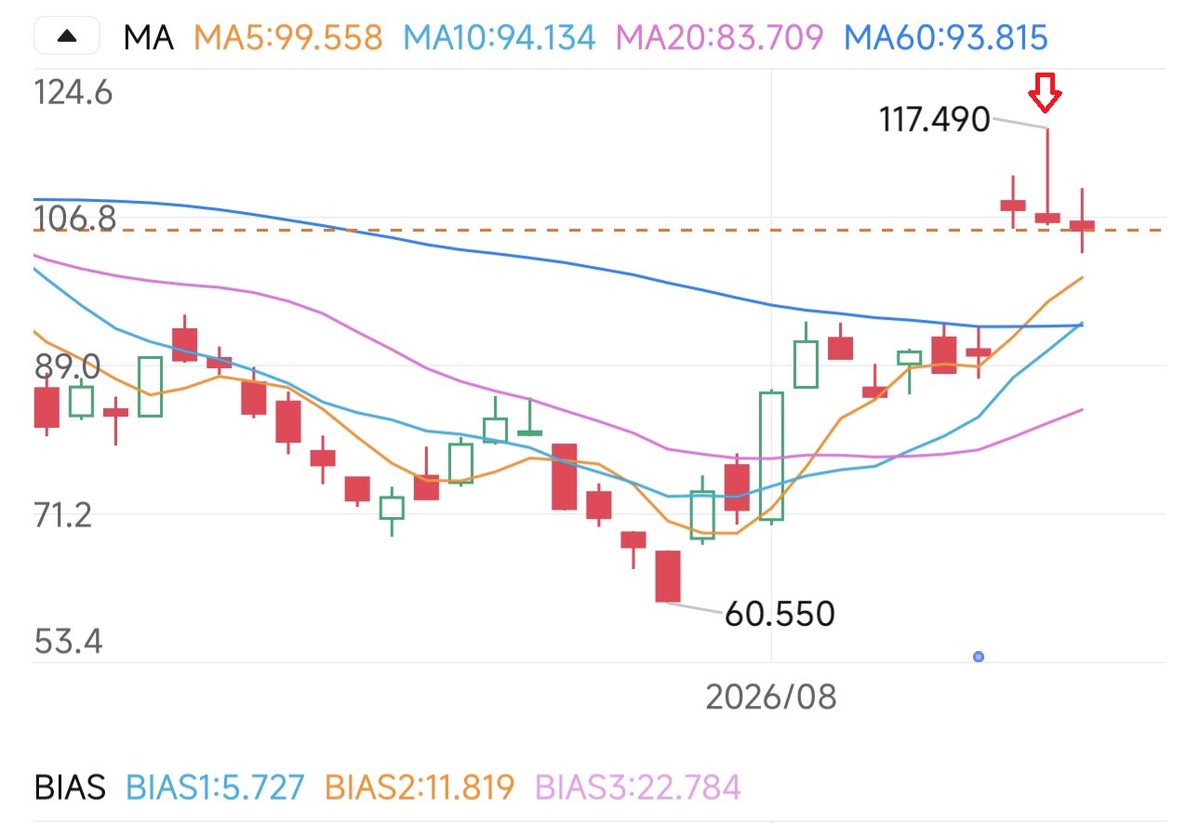
【米国株|投資視点】CRWVとNBIS、AI時代の怪物。でも「金利9%超」が自分の中で警鐘を鳴らした。 CoreWeave(CRWV)とNebius(NBIS)。 この2社は、今のAI相場で最も注目されている銘柄の一つだと思う。 前回の急落局面では大きく売られた。 でも、決算が出ると市場の空気は一変した。 特に驚いたのは、 売上の伸びとBacklogの大きさ。 CoreWeaveはQ2売上が前年比112%増の25.8億ドル。 そしてBacklogは1,000億ドルを突破した。 NebiusもRPOを大きく積み上げている。 正直、 「AI需要は本当にここまで強いのか」 と思わせる数字だった。 ただ、自分はこの2社を見ていて、少し違う部分も気になっている。 ① そもそもCRWVとNBISは何をしている会社なのか? 簡単に言えば、 AI専用クラウド(Neocloud) だ。 NVIDIAのGPUを大量に確保し、 データセンターに設置して、 AI企業へ計算能力そのものを貸す。 つまり、 「GPUを買う会社」ではなく、 GPUの時間を売る会社。 AIモデル開発企業にとっては、 数千枚、数万枚のGPUを自前で買う必要がなく、 必要な期間だけ大量の計算能力を借りられる。 AI需要が爆発している現在、 これは非常に強いビジネスだ。 ② そして今、2社は「短期契約」を武器にしている ここが面白い。 AWSは5年、8年、10年といった長期契約を増やしている。 一方、 CRWVとNBISは、 GPU不足を利用して短期契約を高価格で販売しようとしている。 Nebiusによれば、 3〜6か月の短期案件では、 1〜3年契約の2倍以上の価格を取れるケースもある。 つまり、 今のGPU不足を最大限マネタイズする戦略。 短期的には非常に合理的だと思う。 ③ でも、自分が一番心配しているのはここ このビジネス、 ものすごくお金がかかる。 GPUを買う。 データセンターを建てる。 電力を確保する。 ネットワークを構築する。 その設備投資を先に行って、 後から顧客から回収する。 だから成長すればするほど、 資金も必要になる。 特にCoreWeaveはかなり極端だ。 負債とリース債務は非常に大きく、 Q2の純損失は6.26億ドルまで拡大。 年間利払いだけでも25億ドルを超える水準にある。 最近の26億ドル融資の金利も約9.9%。 成長はものすごい。でも資本コストもものすごい。 ここがCRWV最大の弱点だと思っている。 ④ 短期契約は本当にずっと高く売れるのか? 今はGPUが不足している。 だから高価格でも顧客が買う。 でも、 Microsoft Amazon Google Meta Oracle などが大量のデータセンターを建設し、 GPU供給が増えたらどうなるのか。 短期契約のプレミアムは下がる可能性がある。 問題はその時だ。 高い価格を前提に、 大量の借金をして設備を作った後で、 レンタル価格が下がれば、 収益性は一気に悪化する。 つまりこのモデルは、 「AI需要が強い」だけでは足りない。 AI需要が、 設備供給の増加を上回り続ける必要がある。 自分の見方 CRWVとNBISの決算は、 AI需要の強さを証明するには十分すぎる内容だった。 だから、この2社を弱気に見ているわけではない。 むしろ成長力だけを見れば、 今の米国市場でもトップクラスだと思う。 ただ、 「売上が伸びる会社」と「良い投資先」は必ずしも同じではない。 自分が今後見るのは、 売上やBacklogだけではなく、 ・負債がどう増えるか ・金利負担を吸収できるか ・短期契約の高価格を維持できるか ・Free Cash Flowがいつプラスになるか この4つ。 特にCRWVは、 AIブームが続けばものすごく強い。 でも、 もしAIインフラ投資が一度でも減速すれば、 高いレバレッジが一気に逆方向へ効く可能性もある。 AI時代の怪物であることは間違いない。 でも、 怪物ほど食費も高い。 自分はそう見ている。 最後に、テクニカル面も少し チャートを見ると、現在は MA5 > MA10 > MA20 という、かなり綺麗な上昇トレンドになっている。 ちなみに自分が買ったのは、MA5がMA10を上抜けたタイミングだった。 ただ、今のチャートで一つ気になっていることがある。 直近高値117.49ドルをつけた日のローソク足だ。 約5%の長い上ヒゲが出ている。 これはあくまで自分の経験則だけど、強い上昇相場でも5%前後の長い上ヒゲが出た後は、短期的な高値が近く、その後いったん調整に入るケースが比較的多い。 さらに現在のBIASを見ると、 ・5日:約5.7% ・10日:約11.8% ・20日:約22.8% と、中期ではまだかなり上方乖離している。 だから、ファンダメンタルズとは別に、短期的な調整は十分あり得ると思っている。 ここから自分が見るポイントはシンプル。 MA5、そしてMA10を守れるかどうか。 MA5を割ってもMA10で反発できれば、まだ健全な調整の範囲。 逆にMA10まで明確に割り込むようなら、短期的な上昇トレンドには少し警戒したい。 今は強いチャート。 でも、 「強い=調整しない」ではない。 自分はそう見ている。
See More
スティーブン|大阪起業と投資の視点
@ispria_jp
3 months ago
@AbelAvellan
@AST_SpaceMobile
Congratulations 🎉
スティーブン|大阪起業と投資の視点
@ispria_jp
3 months ago
@pp_m1216
この漢服体験は上海のどのお店でやりましたか
スティーブン|大阪起業と投資の視点
@ispria_jp
4 months ago
【米国株|投資視点】ASTS暴落。でも、この10億ドルは「救済資金」ではない。次の買収が始まるのか? AST SpaceMobile(ASTS)は、10億ドル規模の転換社債発行を受けて大きく売られた。 市場が反応した理由は分かりやすい。 「また資金調達か」 「株式が希薄化する」 そう受け止めた投資家が多かったからだ。 特に経営陣はこれまで、短期的に追加調達を急ぐ必要はないという印象を市場に与えていた。 そのため、突然の大型調達に不満が出るのは当然だと思う。 ただ、自分は今回の資金調達を、 単なる資金不足への対応 とは見ていない。 むしろASTSが、衛星を45機まで増やす段階のさらに先へ進もうとしている可能性がある。 ① 調達条件は、むしろかなり有利 今回発行するのは、2034年満期の転換社債。 金利はわずか1.625%。 さらに転換価格は79.57ドルで、発表前の終値66.31ドルを約20%上回っている。 つまりASTSは、現在の株価で安く大量の株式を売ったわけではない。 まだ安定した大規模収益がない段階で、これだけ低い金利の長期資金を確保できたこと自体、条件としてはかなり良い。 本当に資金が必要になってから調達すれば、より高い金利や大きなディスカウントを要求される可能性もある。 だからこそ、調達できる時に調達した。 そう考えることもできる。 ② 「すぐ大幅希薄化」とも限らない もう一つ見落とされているのが、 Capped Call(転換社債の希薄化を抑えるヘッジ取引) だ。 ASTSは約9,690万ドルを使い、転換社債が株式へ転換された際の希薄化を抑える仕組みを導入している。 この設計によって、株価が約149.2ドルに達するまでの一定範囲では、転換による希薄化を大きく軽減できる可能性がある。 もちろん希薄化リスクが完全になくなるわけではない。 ただ、 一般的な「資金難による安値増資」とは内容がかなり違う。 ③ 本当に重要なのは「提携・買収」と「垂直統合」 今回、自分が最も注目したのは資金使途だ。 会社は今回初めて、資金を ・成長戦略の拡大 ・追加の打ち上げ能力確保 ・提携または買収 ・垂直統合 ・第三者の打ち上げ会社に依存するリスクの軽減 に使う可能性を明記した。 特に重要なのは、 partnerships and/or acquisitions そして、 vertically integrate という言葉。 では、ASTSは10億ドルを何に使おうとしているのか。 自分が考えている可能性は、次の3つ。 第1位 ★★★★★ 小型ロケット会社への出資、または買収 現時点では、これが最も可能性が高いと考えている。 ASTSの最大のボトルネックは、すでに衛星の製造能力ではない。 問題は、 完成した衛星をどうやって軌道へ運ぶか。 会社は年末までに約45機を製造・配備する目標を維持している。 しかし衛星を作れても、ロケットが確保できなければ意味がない。 さらにBlue Originへの依存リスクも明確になった。 BB7はNew Glennのミッションで失われ、単一の打ち上げ会社へ依存する危険性が改めて示された。 今回の発表に、 第三者の打ち上げ会社に伴うリスクを軽減する と明記されたのは、偶然ではないと思う。 ASTSがSpaceX以外の小型・中型ロケット会社へ出資する、あるいはより深い資本・業務提携を結ぶ可能性は十分ある。 Rocket Labが、 ロケットだけでなく、 ・太陽電池 ・姿勢制御装置 ・センサー ・衛星ソフトウェア ・衛星プラットフォーム まで自社内へ取り込んだことで高い評価を得ているように、ASTSも同じ垂直統合を意識し始めたのかもしれない。 第2位 ★★★★☆ 衛星部品メーカーの買収 ASTSはすでに多くの工程を内製化している。 ただし、 ・フェーズドアレイアンテナ ・RF部品 ・衛星用電子機器 ・電源モジュール など、一部の重要部品では外部企業への依存が残っている。 今後、年間100機、さらに数百機規模の衛星を製造するなら、部品の安定確保が新たなボトルネックになる可能性が高い。 そのため、重要サプライヤーを傘下へ入れることはかなり合理的だ。 会社は以前から自社工場やMicron Production Facilityへの投資を進めており、経営陣が内製化を重視していることも分かる。 第3位 ★★★★☆ Falcon 9の打ち上げ枠を数年分まとめて確保 これは買収ではない。 ただし、実行可能性は非常に高いと思う。 Falcon 9は技術的に最も成熟した選択肢の一つだが、現在は顧客不足ではなく、 打ち上げ枠そのものが不足している。 ASTSが将来100機、200機以上の衛星網を構築するなら、その都度ロケットを探している余裕はない。 今の段階で多額の前払いを行い、今後3年程度の発射能力をまとめて確保する可能性がある。 今回の資金使途に、 secure additional access to orbit と書かれているのも、この可能性を強く感じさせる。 自分の見方 市場が今回の発表に失望したこと自体は理解できる。 管理層の説明不足もあり、短期的には株価がさらに不安定になる可能性もある。 ただ、自分はこの10億ドルを、 「45機を打ち上げるために足りなくなった資金」 とは考えていない。 むしろ、 45機の次に始まる世界規模の衛星網へ向けた準備資金 ではないかと思っている。 今回の発表で最も重要な問いは、 「なぜ今、資金調達したのか」 ではない。 ASTSは、この10億ドルを使って次に誰を買い、誰と組むのか。 その答えが見えた時、今回の暴落に対する市場の評価も変わるかもしれない。
See More
スティーブン|大阪起業と投資の視点
@ispria_jp
4 months ago
久しぶりにカナダへ戻って、昨日新しいカナダドル紙幣を手にしました。 10ドル札が縦向きになっていてびっくり😳 50ドル札と100ドル札もとても綺麗ですね
ispria_jp's tweet video.
スティーブン|大阪起業と投資の視点
@ispria_jp
5 months ago
【米国株|投資視点】宇宙株Rocket Lab(RKLB)は次のSpaceXになれるのか? 今回の買収で確信が深まった Rocket Lab(RKLB)がIridiumの買収を発表した。 企業価値は約80億ドル。 正直、このニュースは想像以上に大きい。 多くの人は、 「衛星通信会社を買収した」 という程度に受け止めているかもしれない。 しかし自分は、 Rocket Labのビジネスモデルそのものが変わる転換点 だと思っている。 Iridiumが持っているのは、 ・世界規模の衛星通信ネットワーク ・L-band周波数 ・500社以上のパートナー ・255万人以上の契約ユーザー ・政府・防衛・航空・海運向けの顧客基盤 つまりRocket Labは、 宇宙インフラそのものを手に入れた。 今回の買収で重要なのは3つある。 ① 一次性収益から継続収益へ(★★★★★) これまでのRocket Labは、 ・ロケットを打ち上げる ・衛星を製造する という、 プロジェクト型ビジネスだった。 つまり、 売ったら終わり。 打ち上げたら終わり。 しかしIridiumが加わることで、 ・衛星通信利用料 ・政府契約 ・航空・海運通信 ・IoT通信 など、 毎月・毎年積み上がる継続収益(Recurring Revenue) を手に入れる。 これは単なる売上増ではない。 収益モデルそのものが変わる。 企業価値の評価も、 今後大きく変わる可能性がある。 ② 世界中の顧客を一気に獲得 通常、 通信事業は 顧客を一社ずつ増やかなければならない。 しかし今回は違う。 Rocket Labは買収によって、 政府機関、 航空会社、 海運会社、 世界中の企業顧客を一気に獲得する。 ゼロから作るより、 何年も早い。 ③ SpaceXに一歩近づいた ここが自分は一番面白い。 これまでRocket Labは、 ロケット ↓ 衛星 ↓ 衛星部品 までを持っていた。 しかし今回、 通信ネットワークまで加わる。 つまり、 「作る会社」から「運営する会社」 へ進化する。 SpaceXにStarlinkがあるように、 Rocket Labも、 自社の通信インフラを持つ宇宙企業へ近づいている。 もちろん、 まだSpaceXとの差は大きい。 それでも、 今回の買収によって、 Rocket Labが目指している姿が、 以前よりずっと明確になったように感じている。 最後 だから自分は、 今回のニュースを 「衛星会社を買った」 とは見ていない。 Rocket Labが次のステージへ進むための一歩。 そう考えている。
See More
スティーブン|大阪起業と投資の視点
@ispria_jp
5 months ago
【米国株|投資視点】宇宙株ASTS完全解説。市場が見落としている4つのポイント 最近、金融業界の友人からこんなことを言われた。 「ASTS、まだ持ってるの?」 ここ数か月で株価は約50%下落。 驚く人がいても不思議ではない。 もちろん、自分も何もせず持ち続けていたわけではない。 コアポジションのルール通り、 MA5とMA10を割り込んだ時点で半分を利益確定した。 だから現在は以前より軽いポジションになっている。 それでも、 残りを売るつもりはない。 理由はシンプルだ。 ASTSのビジネスモデルは、すでに成立することが証明されていると考えているからだ。 今は「実証」の段階ではなく、 「展開(Deployment)」の段階に入っている。 市場は「45機」にこだわり過ぎている 今、市場が最も気にしているのは、 「2026年末までに約45機のBlueBirdを本当に配備できるのか。」 という点だ。 しかし、自分はここに少し誤解があると思っている。 45機という数字は、 米国・欧州・日本などで24時間連続サービス(Continuous Service)を提供するための目安だ。 つまり、 45機=商業化開始 ではない。 実際には、 もっと少ない衛星数でも商業サービスは開始できる。 商業化はもっと早く始まる可能性がある 基地局(Gateway)、通信会社との接続、 そして衛星が揃えば、 ASTSはすでに提携している ・AT&T ・Verizon ・Rakuten ・Vodafone などへサービス提供を開始できる。 もちろん、 最初は24時間サービスではない。 Intermittent Service(間欠サービス) になるだろう。 しかし、 ・災害時通信 ・離島・山間部 ・海上通信 ・FirstNet などでは、 一日に数回つながるだけでも十分に価値がある。 つまり、 売上がゼロからプラスになる。 自分は、 この瞬間の方が、 「45機到達」 より重要だと思っている。 市場が次に見るべき4つのポイント 株価を再評価する材料は、 衛星の数だけではない。 自分は次の4点に注目している。 ① AT&TやVerizonへの正式課金開始 ② 初期商業ユーザー数の公表 ③ FirstNetや米政府関連契約の拡大 ④ 衛星打ち上げの継続成功 これらが一つずつ積み重なれば、 ASTSは 「夢の会社」 から 「成長企業」 へ評価が変わっていくと思っている。 そして、この最初の転換点は、 2026年第4四半期になる可能性が高い。 では45機は本当に間に合うのか? ここは自分もずっと考えている。 ASTSは今でも、 「2026年末までに約45機」 というガイダンスを撤回していない。 CEOのAbel Avellan氏も、 5月の決算説明会、 そして6月の打ち上げ後にも、 この目標を改めて強調している。 では、どうやって実現するのか。 自分が考えるシナリオは2つ。 シナリオ① 打ち上げペースが一気に加速する。 会社は、 生産能力ではなく、 ロケットがボトルネックだと説明している。 工場ではすでに毎月約6機を生産でき、 BlueBird 11〜33も各工程で製造が進んでいる。 つまり、 ロケットさえ確保できれば、 一気に追い上げることは理論上可能だ。 シナリオ② 大型フェアリングを使って一度に搭載する衛星数を増やす。 CEOは決算説明会で、 今後は大型フェアリングを持つロケットを最大限活用すると説明していた。 Falcon 9だけでなく、 New Glenn、 さらには他の大型ロケットも候補になるだろう。 もし1回で6〜8機運べるようになれば、 45機という数字も一気に現実味を帯びてくる。 私が最も注目しているタイミング 実は、 6月の打ち上げよりも、 8月の打ち上げ後 の方が重要だと思っている。 そこで会社が改めて 「年末まで約45機」 という見通しを維持するなら、 市場は次に必ずこう聞くだろう。 「では、その残りはどうやって打ち上げるのか。」 もしその時、 ・今後の打ち上げ回数 ・各回の搭載機数 ・SpaceXやBlue Originなど各社の役割 まで具体的に示されれば、 市場の最大の不安は大きく後退するはずだ。 だから自分にとって、 8月の打ち上げで本当に重要なのは、 衛星が無事に飛ぶことだけではない。 その後、会社がどこまで具体的なロードマップを示せるか。 そこが、ASTS再評価への第一歩になると考えている。
See More
スティーブン|大阪起業と投資の視点
@ispria_jp
5 months ago
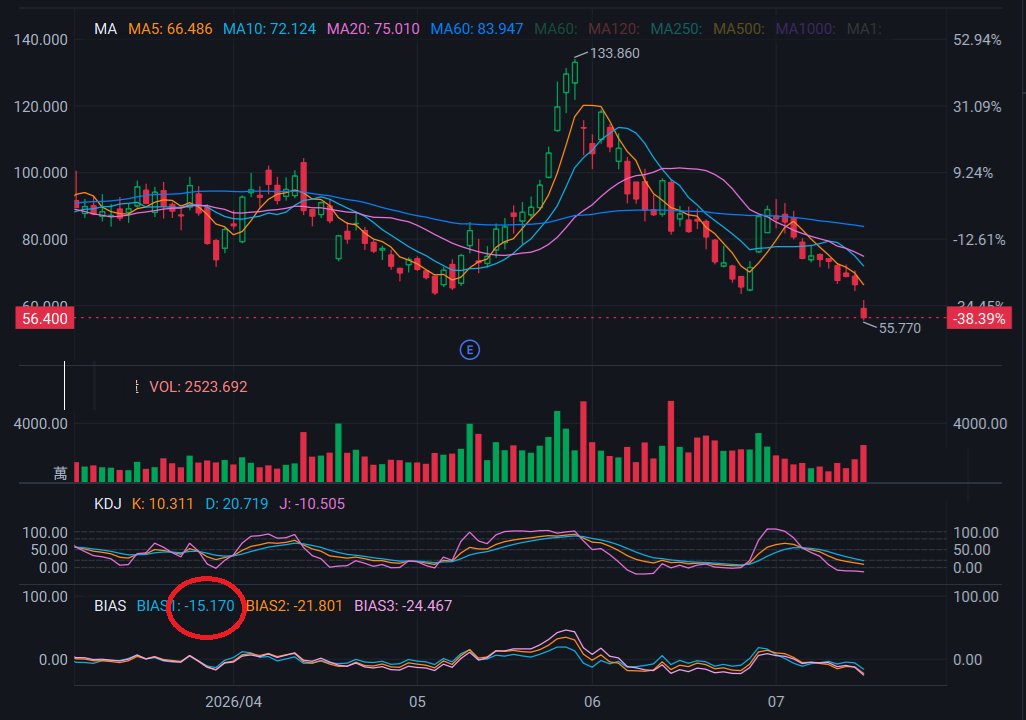
【日本株|投資視点】村田(6981)の次の鍵は7月31日。 最近、「村田はもう高すぎる」「ここからは厳しいのでは?」という質問をよく受ける。 でも、テクニカルを見る限り、自分の考えは少し違う。 まず注目したいのは、 MA5(5日移動平均線)を守れるかどうか。 12,895円から調整した後も、株価はMA10付近でしっかり下げ止まり、現在は再びMA5を試している。 これは上昇トレンドが崩れたというより、高値圏で健全な調整をしているように見える。 BIASもかなり落ち着いてきた。 BIAS5は約2.2%、BIAS10は約7.9%、BIAS20は約14.2%。 前回の急騰局面と比べれば、過熱感はかなり解消されている。 KDJも60前後まで低下し、過熱圏でも売られ過ぎでもない。 市場心理は非常にニュートラルだ。 そして、自分が一番注目しているのは出来高。 ここ数日は株価が横ばいで推移する一方、出来高は徐々に減少している。 もし本当に天井であれば、大商いを伴う投げ売りが出ても不思議ではない。 しかし今の村田には、そのような動きは見られない。 積極的な買いもないが、積極的な売りもない。 今の市場を一言で表すなら、 「次の材料待ち」 だと思っている。 一方で、短期的には少し慎重に見ている部分もある。 最近のBroadcom(AVGO)の決算が良い例だ。 決算内容そのものは決して悪くなかった。 それでも市場は、 「期待ほどではなかった」 と判断し、株価は大きく調整した。 最近のAI関連株はPERも高く、市場の期待値が非常に高い。 だからこそ、 「良い決算」だけでは足りず、「市場予想を大きく上回る決算」が求められる世界 になっている。 村田も同じで、7月31日の決算発表までの間に、もう一段株価が調整する可能性は十分あると思っている。 ただ、それは必ずしも悲観する材料ではない。 むしろ自分は、 基本面はこれからさらに良くなる と考えている。 AIサーバー向け高性能MLCCの需要は依然として強く、価格改定や稼働率の改善など、まだ市場が織り込み切れていない要素も残っている。 だからもし決算前に市場全体の警戒感から株価が下がる場面があるなら、 それは長期投資家にとって、むしろ新たなポジションを作るチャンスになるかもしれない。 そして、自分が本当に注目しているのは、 7月31日の決算説明会だ。 市場が知りたいのは、 ・高性能MLCCの値上げは進んでいるのか。 ・AI需要は想定以上に伸びているのか。 ・稼働率はさらに上がるのか。 ・設備投資や増産計画はあるのか。 ・通期見通しは上方修正されるのか。 これらを会社自身がどう説明するのか。 その一言一言の方が、どの証券会社のレポートよりも市場への影響は大きいと思っている。 だから現時点で、自分の見方は変わらない。 これは相場の終わりではなく、 次の材料を待つための調整局面。 そして、その材料を持っているのは証券会社ではない。 村田製作所自身だ。
See More
スティーブン|大阪起業と投資の視点
@ispria_jp
5 months ago
【米国株|投資視点】RGTIでもQBTSでもない。トランプ量子政策の本命銘柄とは? 昨日、友人と話していて気付いたことがある。 もしかすると、 多くの投資家は量子株を買い間違えているかもしれない。 トランプ政権が量子技術の開発加速を目的とした行政命令に署名したことで、 RGTI QBTS IONQ などの量子コンピュータ関連銘柄が注目されている。 もちろん間違いではない。 ただし、 行政命令の内容をよく読むと、 本当に重要なのは量子コンピュータそのものだけではない。 特に注目すべきなのは次の2つだ。 ① 耐量子暗号(Post-Quantum Cryptography) ② 量子センシング(Quantum Sensing) ① 耐量子暗号の最大受益者はQNTかもしれない 量子コンピュータが普及すると、 現在の暗号技術は将来的に破られる可能性がある。 そのため米国政府は、 政府システム全体を耐量子暗号へ移行する準備を進めている。 この分野で最も注目される企業の一つが Quantinuum(QNT) だ。 同社はすでに Quantum Origin という商用製品を持っている。 ・量子乱数生成 ・耐量子暗号 ・金融機関向けセキュリティ などが主な用途だ。 つまり、 今回の行政命令で最も直接的な恩恵を受ける企業の一つと言える。 ② 市場が見落としているINFQ もう一つの重要テーマが 量子センシング。 そしてこの分野で特に注目したいのが Infleqtion(INFQ) だ。 多くの投資家はINFQを 「量子コンピュータ企業」 だと思っている。 しかし実際には、 量子センシング技術こそが同社最大の強みと言える。 例えば、 ・GPSが使えない環境での航法 ・高精度位置測位 ・国防向け探知システム ・衛星測位の代替技術 などだ。 そして今回の行政命令では、 2028年までに具体的成果を求める内容が含まれている。 このスケジュール感は市場予想よりかなり速い。 だからこそBarron'sも、 INFQとNASAの量子センシング技術に注目している。 INFQが本当に面白い理由 INFQへの影響は大きく3段階ある。 第一段階:政府案件の増加 現在でも、 ・DARPA ・NASA ・DOE などが顧客だ。 今後はさらに、 ・国防総省 ・情報機関 ・国土安全保障省 などへ広がる可能性がある。 第二段階:評価倍率の見直し これまで市場は、 「量子技術の商業化はまだ遠い」 と考えていた。 しかし今回は、 米政府自らが 2028年までに成果を求める と宣言した。 これは量子産業全体への強力な後押しになる。 第三段階:補助金獲得の可能性 本当に大きな資金は行政命令そのものではない。 実は米商務省は先月、 量子産業向けに 20億ドル規模の支援計画 を発表している。 INFQがその一部を獲得できれば、 業績へのインパクトは非常に大きい。 私の考え もし、 「トランプ量子政策で最も恩恵を受ける企業は?」 と聞かれたら、 俺はこう考える。 QNT(最も直接的) ↓ INFQ(最も株価の伸びしろが大きい) ↓ IONQ ↓ RGTI ↓ QBTS もちろん異論はあると思う。 ただ、 今回の行政命令を読む限り、 市場が見ている方向と、 政府が本当に予算を投じようとしている方向には、 少しズレがあるように見えている。
See More
スティーブン|大阪起業と投資の視点
@ispria_jp
5 months ago
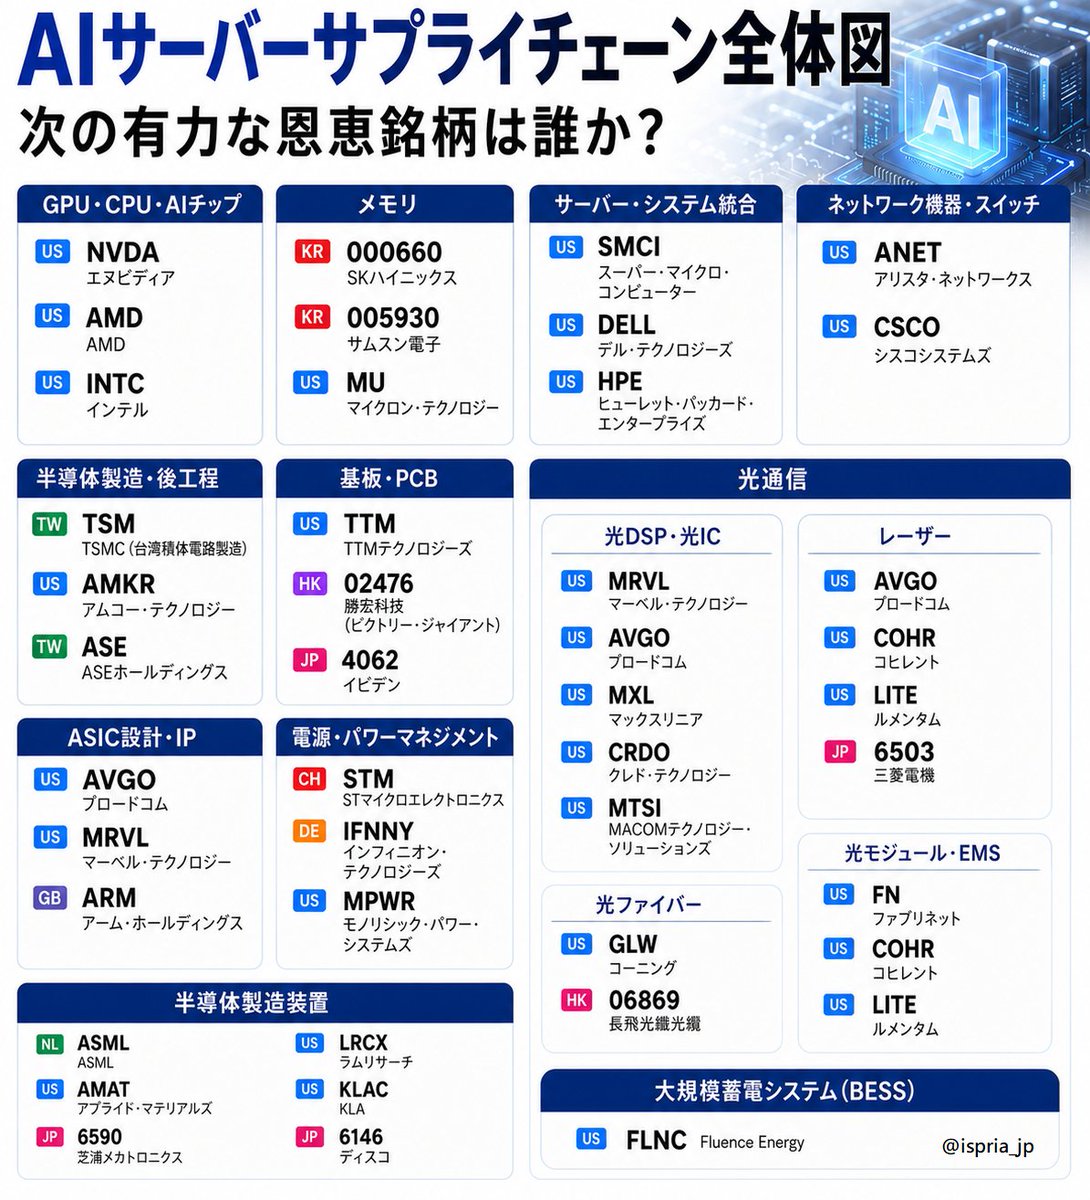
【米国株|投資視点】NVIDIA株主総会まであと◯日。次の主役候補を整理してみた NVIDIAの2026年株主総会が近づいてきた。 市場の注目は決算だけではない。 むしろ重要なのは、 ジェンスン・フアンが次にどのテーマを語るか。 過去を振り返ると、 AIサーバー ↓ HBM ↓ 光通信 と資金の流れは少しずつ広がってきた。 今回、自分が注目しているのは、 ・メモリ(MU、SK Hynix、Samsung) ・光通信(LITE、COHR、AVGO) ・電源・電力(MPWR) ・大規模蓄電システム(FLNC) あたり。 特に最近は、 AIのボトルネックがGPUから 「電力」 へ移り始めているようにも見える。 もし黄仁勳氏が電力インフラやAI Factoryの運用について言及すれば、 市場の注目先も変わるかもしれない。 皆さんはどの銘柄が名前を呼ばれると思いますか?
See More
スティーブン|大阪起業と投資の視点
@ispria_jp
5 months ago
【米国株|投資視点】NVIDIAがAIDCの新基準を公開。FLNC爆発の引き金になるのか? NVIDIAが公開したAIDC(AIデータセンター)向けの新しいガイドラインを見ていて、一つ強く感じたことがある。 それは、 AIデータセンターにおいて、大規模蓄電システム(BESS)が「オプション」ではなくなった ということ。 これまで市場では、 ・UPSで十分ではないか ・ディーゼル発電機で代替できるのではないか といった議論もあった。 しかし今回のNVIDIAの資料では、 ・瞬間的な電力変動の吸収 ・Grid / Island切替 ・Black Start ・Demand Response ・リアルタイム監視 などが前提として組み込まれている。 つまり、 AI Factoryには蓄電システムが必要 という考え方が、かなり明確になった。 ここで面白いのがFLNC(Fluence Energy)。 多くの人は、 「蓄電=電池メーカー」 と考えがちだけど、 FLNCの強みはそこではない。 本当の価値は、 ・EMS(Energy Management System) ・電力制御ソフトウェア ・AI最適化 ・Nispera ・Mosaic といった、 制御システム側 にある。 実は今回のガイドラインで求められているのも、 単純な電池容量ではない。 ・Grid Forming ・Island Operation ・高度な制御システム ・ミリ秒単位のテレメトリー など、 システム全体を制御できる能力だ。 これは、 「電池を買ってきてコンテナに入れる」 だけでは対応できない。 むしろ、 システムインテグレーターの価値が高まる世界だと思う。 そしてもう一つ気になるのは、 業界レポートで言及されていた 30GWh超のAIDC関連案件。 もしNVIDIAの基準が業界標準になれば、 データセンター事業者、 電力会社、 EPC企業も、 この仕様に沿って設計を進める可能性が高い。 そうなれば、 これまで「検討段階」だった案件が、 正式受注へ進む確率も高くなる。 もちろん、明日すぐに業績が変わる話ではない。 ただ、 NVIDIAが示した方向性を見る限り、 AIインフラ競争は GPUだけでなく、 電力・蓄電・制御システム の時代へ入り始めているように見える。 その中でFLNCは、 思っている以上に重要なポジションにいるのかもしれない。
See More
スティーブン|大阪起業と投資の視点
@ispria_jp
5 months ago
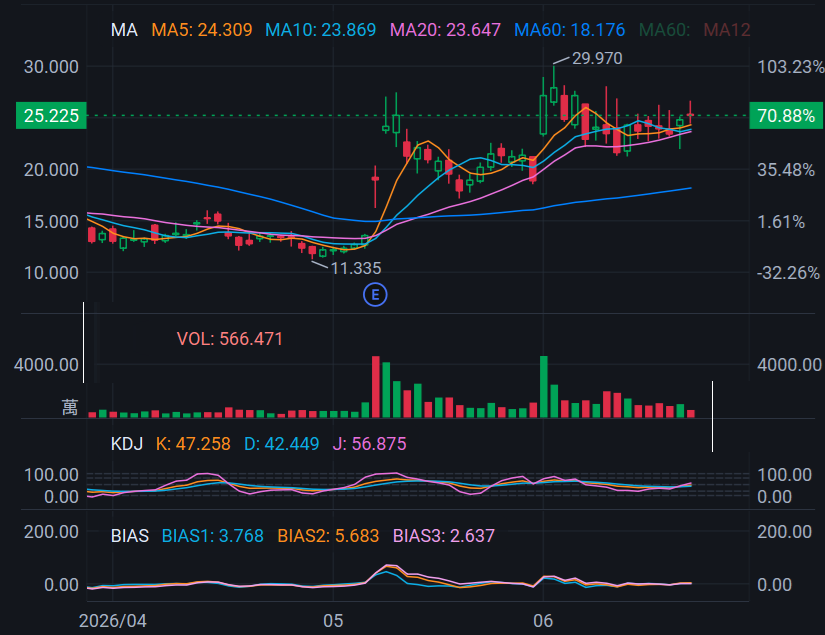
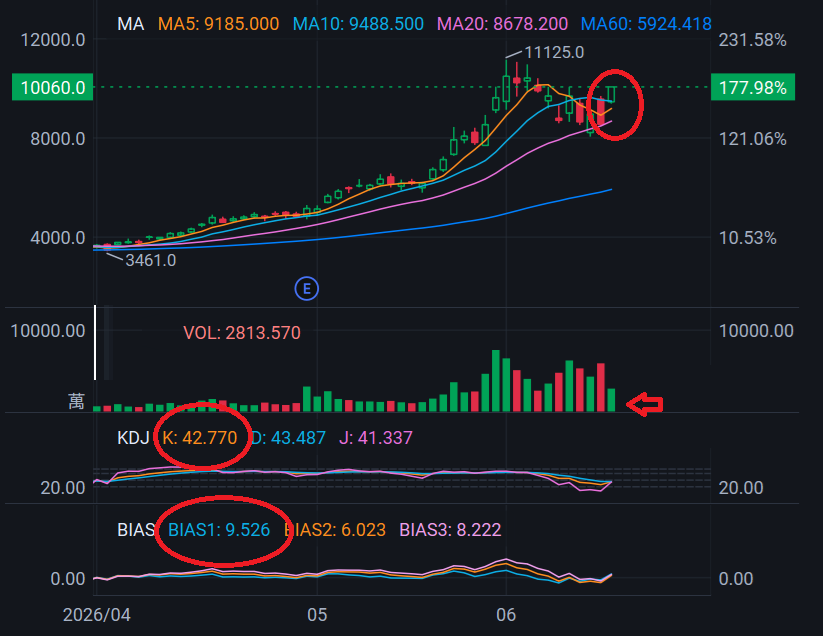
最後にチャートも確認しておきたい。 ① KDJ K値は現在42付近。 過熱感はなく、かといって売られ過ぎでもない。 ちょうど良い水準に見える。 ② BIAS(乖離率) 確かに乖離率はやや高め。 ただ、今日の値動きや市場の熱量を考えれば、まだ許容範囲だと思っている。 少なくとも、 「異常な過熱状態」 という印象はない。 ③ 出来高 そして自分が一番注目しているのはここ。 今日の村田は実質ストップ高水準まで買われたにもかかわらず、 出来高はむしろ減少している。 これは非常に興味深い。 一般的に天井圏では、 「大商いを伴う急騰」 が見られることが多い。 しかし今回は逆。 売りたい人が少なく、 強い買いだけで株価が押し上げられている状態にも見える。 #村田 #株
See More
スティーブン|大阪起業と投資の視点
@ispria_jp
5 months ago
【投資視点】MLCC不足が全面拡大。村田(6981)は次のステージへ 今夜、友人との食事でこんな質問をされた。 「村田、もう十分上がったんじゃない? まだチャンスあるの?」 自分の答えは、 "むしろ本番はこれからかもしれない" だった。 村田製作所(6981)は6月15日、先週の地震ショックによる下落を一気に取り戻し、大幅高となった。 背景には大きく3つの理由がある。 ① MLCC不足が高級品だけの話ではなくなった これまで市場は、 AIサーバー向けの高性能MLCC不足に注目していた。 しかし最近は、 不足が中〜低容量MLCCにも広がり始めている。 背景にあるのは、 村田とSamsung Electro-Mechanicsが、高利益のAI向け製品へ生産能力を集中していること。 結果として、 利益率の低い民生機器向けMLCCの供給が不足し始めている。 売上比率は10〜15%程度でも、 数量ベースでは40%以上を占める市場だけに影響は大きい。 ② 生産設備が全く追いつかない MLCCは、 「作りたくてもすぐ作れない」 業界でもある。 大手メーカーですら、 日本製設備の納期は半年〜1年。 台湾メーカー製でも3〜6か月。 さらに二線メーカーになると、 設備確保まで1.5〜2年かかるケースもある。 つまり、 需要急増に対して供給側の反応が非常に遅い。 ③ MLCC不足はまだ始まったばかり 現在の需要増加は、 AIサーバーやデータセンター向けが中心。 しかし本当に大きいのは次の段階。 AI PC AIスマートフォン AI Edge Device 例えばAI PCだけでも、 将来的には年間2億台規模が期待されている。 これはサーバー市場を大きく上回る。 今後メモリ不足が緩和され、 AI端末が本格普及フェーズへ入れば、 MLCC需要はさらに拡大する可能性が高い。 実際、 台湾メーカーの中には、 「今回の不足は2018年より深刻」 と見る声もある。 さらに、 2027年も供給不足が続き、 価格上昇が継続すると予想する関係者も少なくない。 もちろん株価は一直線には上がらない。 ただ、 自分は今の村田を 「AIインフラ銘柄」 として見ている。 ちなみに自分の日本株ポートフォリオは、 商社株がまだ調整中。 それでも、 村田のおかげで全体のパフォーマンスはかなり改善している。 少なくとも現時点では、 このMLCCサイクルはまだ終わっていないように見える。
See More
スティーブン|大阪起業と投資の視点
@ispria_jp
5 months ago
2022年にフィリピンで発生した大地震を振り返ると、MLCC価格は発生後1〜3か月で約10〜15%上昇した。 そして今は当時以上にAI需要が強い。 もし供給懸念が長引くなら、 中〜高容量MLCCの価格上昇は、前回以上になっても不思議ではない。
#村田
#mlcc
スティーブン|大阪起業と投資の視点
@ispria_jp
5 months ago
【投資視点】村田製作所は本当に地震で悪影響を受けるのか? 本日、村田製作所(6981)は一時 9,665円 まで急騰したものの、その後売りに押されて 8,521円 まで急落しました。 一部メディアでは、その原因としてフィリピン地震によるMLCCサプライチェーンへの影響が指摘されています。 しかし、少し冷静に事実を整理してみたいと思います。 まず結論から言うと、 フィリピンで地震が発生したこと自体は事実です。 しかし現時点では、 Batangas工場の長期停止 設備の重大な損傷 世界のMLCC供給が10〜15%減少 といった内容について、村田製作所や主要調査機関から正式な発表は確認されていません。 フィリピン工場は何を作っているのか? Batangas工場は主に、 車載向けMLCC 産業機器向けMLCC 中価格帯のMLCC 一部後工程 を担当しています。 もちろん重要な拠点ではありますが、 AI向け高付加価値MLCCの中核生産拠点ではありません。 AI向け高性能MLCCはどこで生産されているのか? 村田製作所の競争力の源泉である高性能MLCCは、 主に日本国内の 福井工場 滋賀工場 野洲事業所 などで生産されています。 これらは、 AIサーバー NVIDIA GPU 高性能コンピューティング 次世代データセンター 向けの高付加価値製品を支える重要拠点です。 つまり、 AI需要の恩恵を最も受ける主力製品群は、今回の地震の直接的な影響を受けていない可能性が高いのです。 地震=悪材料とは限らない 仮に工場への影響が限定的で、 停止期間が数日〜1週間程度だった場合、 むしろ市場では供給不足への懸念が強まる可能性があります。 その結果、 供給減少 ↓ 価格上昇 ↓ 利益率改善 ↓ 収益拡大 という流れになる可能性もあります。 本当に注目すべきテーマは何か 現在の村田製作所の投資ストーリーは、 フィリピン地震ではありません。 本質的なテーマは、 Rubin Rubin Ultra AIサーバー GPU消費電力の増加 高性能MLCC需要の急拡大 です。 GPUの消費電力は世代ごとに増加しており、 それに伴って必要となる高性能MLCCの搭載数も増え続けています。 この大きな流れは、 今回の地震によって何も変わっていません。 もし今後、 Batangas工場の被害が限定的 AI向け生産に影響なし 停止期間も短期間 であることが確認されれば、 今回の下落は単なる市場心理による過剰反応だったと評価される可能性があります。 むしろ、 「供給はやや引き締まり、最も利益率の高いAI向け製品は影響を受けない」 という状況になれば、 村田製作所にとってはプラスに働く可能性すらあります。 AIスーパーサイクルという大前提が変わっていない以上、 今回の急落は長期投資家にとって、むしろチャンスになるかもしれません。
See More
スティーブン|大阪起業と投資の視点
@ispria_jp
5 months ago
TACOトレードが結構好きだよ(笑)
スティーブン|大阪起業と投資の視点
@ispria_jp
5 months ago
【投資視点】SpaceXサプライチェーンを発見? それだけでは不十分かもしれない Serenityさんの情報発掘力は本当にすごいと思う。 ただ、自分は少し違う視点も共有したい。 SNSでは、 「SpaceXサプライヤー発見!」 という話題が定期的に盛り上がる。 今回も、SpaceXの輸入記録からLPKの名前が見つかったことで注目を集めている。 でも、 この情報だけで分かることは意外と少ない。 証明できるのは、 「LPKがSpaceX向けに何らかの製品や部品を供給した可能性がある」 ということくらい。 一方で、 投資家として本当に知りたいのは、 ・契約金額はいくらなのか ・継続案件なのか ・売上比率はどれくらいなのか ・試験発注なのか量産案件なのか という部分。 例えば、 後になって調べてみたら、 ・SpaceX向け売上は全体の1%未満 あるいは、 ・年間数十万ドル規模の取引 というケースも十分あり得る。 その場合、 SpaceXとの取引自体は事実でも、 企業価値や業績への影響は限定的かもしれない。 だから自分は、 「SpaceXサプライヤーかもしれない」 という段階ではなく、 「SpaceXブームそのものから恩恵を受ける企業はどこか」 を考える方が好きだ。 例えば、 ・Rocket Lab(RKLB) ・AST SpaceMobile(ASTS) ・Planet Labs(PL) ・Redwire(RDW) など。 もちろんリスクはある。 でも少なくとも、 宇宙産業の成長がそのまま事業成長につながる可能性は高い。 最後に一つ。 これはSerenityさんに反論したいわけでも、挑戦したいわけでもない。 実際、自分も有料購読者の一人だし、彼の情報発信から学ぶことは多い。 ただ、 「サプライヤーを見つけたこと」と「投資価値があること」は別の話。 その点だけは、少し冷静に見ておいた方がいいと思っている。
See More
スティーブン|大阪起業と投資の視点
@ispria_jp
5 months ago
IBKRだとCFDしかなくて、今のところは見送りです。 ただ、Serenityさんに異論を唱えたいわけではないのですが、少し注意も必要だと思っています。 SpaceXの輸入記録にLPKの名前があることから分かるのは、 「LPKがSpaceXのサプライヤーである可能性がある」 という点までです。 一方で、 ・契約金額はどのくらいなのか ・継続的な取引なのか ・売上に占める割合はどの程度なのか ・単発のテスト発注に過ぎないのか このあたりはまだ分かりません。 投資判断をするには、もう少し情報が欲しいところですね。
Last Seen Users on Sotwe
abuelas calientes
مجهولون
Seen from
Algeria
Indian Aunty XXX
Seen from
United Arab Emirates
𖤐
nour Peter
Gizli takipci
Seen from
Turkey
xxx ٢٠٠٠
Seen from
France
Nabil
Seen from
Malaysia
Unique Videos
Seen from
Pakistan
🇮🇶
Trends for you
1
#DreaminaMarketingRewards
Under 10K tweets
2
Happy Friday the 13th
Under 10K tweets
3
Microsoft
Under 10K tweets
4
RED Friday
Under 10K tweets
5
#FridayVibes
Under 10K tweets
6
#NamtanFilmFanconD1
Under 10K tweets
7
Giants
Under 10K tweets
8
Van Hollen
Under 10K tweets
9
Buen Fin
Under 10K tweets
10
Adam 22
Under 10K tweets
Most Popular Users
1
Elon Musk
@elonmusk
241M followers
2
Barack Obama
@barackobama
118.8M followers
3
Cristiano Ronaldo
@cristiano
114.5M followers
4
Donald J. Trump
@realdonaldtrump
111.9M followers
5
Narendra Modi
@narendramodi
107M followers
6
Rihanna
@rihanna
98.7M followers
7
NASA
@nasa
92.2M followers
8
Justin Bieber
@justinbieber
91.8M followers
9
KATY PERRY
@katyperry
90M followers
10
Taylor Swift
@taylorswift13
84M followers
11
Lady Gaga
@ladygaga
75.5M followers
12
Virat Kohli
@imvkohli
73.4M followers
13
Kim Kardashian
@kimkardashian
70.8M followers
14
YouTube
@youtube
68.7M followers
15
Neymar Jr
@neymarjr
66.4M followers
16
Bill Gates
@billgates
65.2M followers
17
Selena Gomez
@selenagomez
63.1M followers
18
The Ellen Show
@theellenshow
62.2M followers
19
CNN
@cnn
61.7M followers
20
X
@x
60.6M followers
Olivia
Online
✨
⭐
💫