தமிழ்நாட்டில் காலியாக உள்ள 1714 ரேஷன் கடை விற்பனையாளர் + 176 கட்டுநர் பணியிடங்கள்! DRB தேர்வு வரும் வரை மகளிர் சுய உதவிக் குழு பெண்களுக்கு தற்காலிக பணி! நாள் ஒன்றுக்கு ரூ.400 - மாதம் ரூ.7,500 வரை! மாவட்ட ஆட்சியரே தலைவராக தேர்வுக் குழு! யாருக்கு வாய்ப்பு? முழு SOP வெளியீடு!
என்ன பிரச்சனை?
கூட்டுறவுத் துறையின் கட்டுப்பாட்டில் இயங்கும் நியாயவிலைக் கடைகளில் 31.08.2026 நிலவரப்படி, 1714 விற்பனையாளர் பணியிடங்களும், 176 கட்டுநர் பணியிடங்களும் காலியாக உள்ளன!
இதனால் பொருட்கள் விநியோகிப்பதில் தாமதம், குடும்ப அட்டைதாரர்களுக்கு சிரமம்! இந்த பணியிடங்களை மாவட்ட ஆள்சேர்ப்பு நிலையம் (DRB) மூலம் நிரப்புவது சட்டப்பூர்வமான நடைமுறை, ஆனால் அதற்கு காலதாமதம் ஆகும்!
அதுவரை மக்கள் பாதிக்கப்படக் கூடாது என்பதற்காக, கூட்டுறவு சங்கங்களின் பதிவாளர் லதா அதிரடி *SOP (Standard Operating Procedure) வழிகாட்டுதலை வெளியிட்டுள்ளார்!
அரசின் பிரம்மாஸ்திரம் என்ன? - சுய உதவிக் குழு பெண்களுக்கு வாய்ப்பு!
DRB மூலம் ஆட்கள் தேர்வாகும் வரை, *பயிற்சி அளிக்கப்பட்ட மகளிர் சுய உதவிக் குழு (SHG) உறுப்பினர்கள��க் கொண்டு தற்காலிகமாக ரேஷன் கடைகளை நடத்த திட்டம்!
யாரை தேர்வு செய்வார்கள்? - தகுதிகள் என்ன?
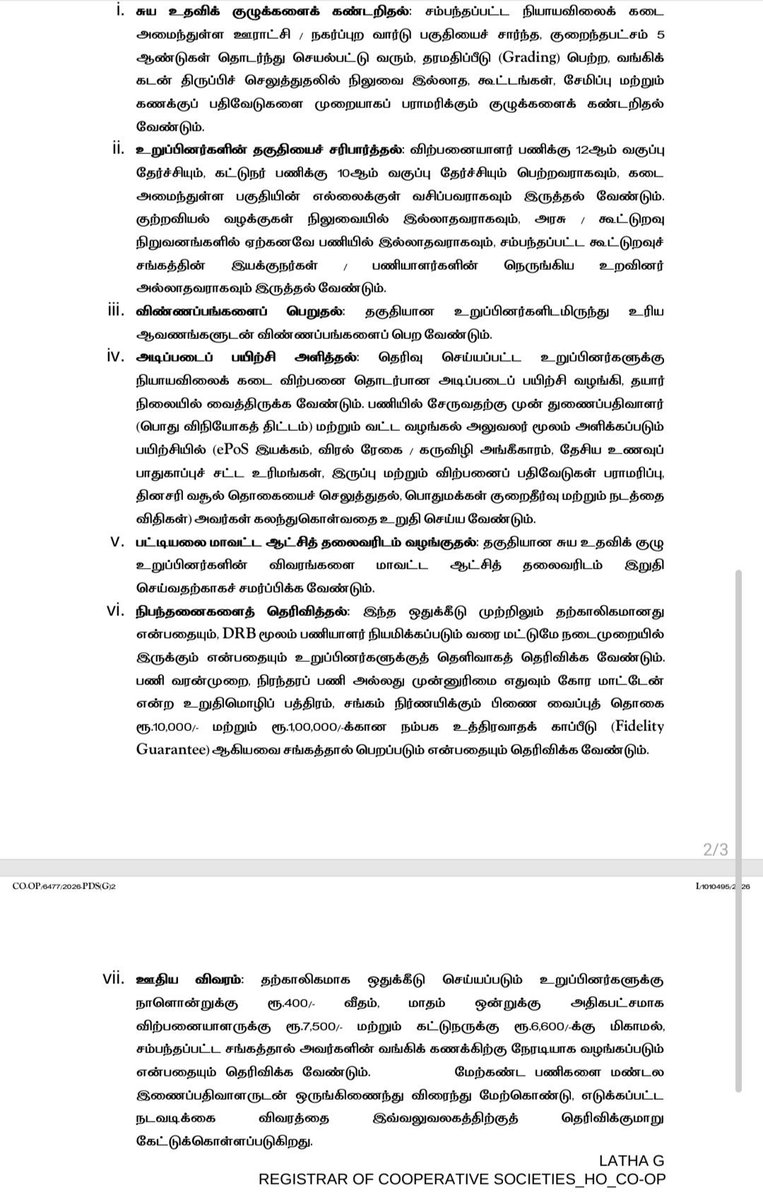
i. சுய உதவிக் குழுக்களைக் கண்டறிதல்:
சம்பந்தப்பட்ட நியாயவிலைக் கடை அமைந்துள்ள ஊராட்சி / நகர்ப்புற வார்டு பகுதியைச் சார்ந்த, குறைந்தபட்சம் 5 ஆண்டுகள் தொடர்ந்து செயல்பட்டு வரும், தரமதிப்பீடு (Grading) பெற்ற, வங்கிக் கடன் திருப்பி செலுத்துதலில் நிலுவை இல்லாத, கூட்டங்கள், சேமிப்பு மற்றும் கணக்கு��் பதிவேடுகளை முறையாகப் பராமரிக்கும் குழுக்களைக் கண்டறிய வேண்டும்.*
ii. உறுப்பினர்களின் தகுதியைச் சரிபார்த்தல்:
- விற்பனையாளர் பணிக்கு 12-ஆம் வகுப்பு தேர்ச்சியும், கட்டுநர் பணிக்கு 10-ஆம் வகுப்பு தேர்ச்சியும் பெற்றவராகவும்
- கடை அமைந்துள்ள பகுதியின் எல்லைக்குள் வசிப்பவராகவும்
- குற்றவியல் வழக்குகள் நிலுவையில் இல்லாதவராகவும்
- அரசு / கூட்டுறவு நிறுவனங்களில் ஏற்கனவே பணியில் இல்லாதவராகவும்
- சம்பந்தப்பட்ட கூட்டுறவுச் சங்கத்தின் இயக்குனர்கள் / பணியாளர்களின் *நெருங்கிய உறவினர் அல்லாதவராகவும்* இருத்தல் வ���ண்டும்.
iii & iv. விண்ணப்பம் & பயிற்சி:
தகுதியானவர்களிடமிருந்து உரிய ஆவணங்களுடன் விண்ணப்பம் பெற்று, தேர்வு செய்யப்பட்டவர்களுக்கு *ரேஷன் கடை விற்பனை தொடர்பான அடிப்படைப் பயிற்சி, ePoS இயக்கம், விரல் ரேகை / கருவிழி அங்கீகாரம், தேசிய உணவுப் பாதுகாப்புச் சட்ட உரிமங்கள், இருப்பு மற்றும் விற்பனைப் பதிவேடுகள் பராமரிப்பு, தினசரி வசூல் தொகையைச் செலுத்துதல் போன்றவற்றில் துணைப் பதிவாளர் (பொது ��ிநியோகத் திட்டம்) மற்றும் வட்ட வழங்கல் அலுவலர் மூலம் பயிற்சி அளிக்கப்படும்.
v & vi. யார் தேர்வு செய்வார்கள்? இது நிரந்தரமா?
- ஒவ்வொரு மாவட்டத்திலும் ஒரு குழு அமைக்கப்பட்டுள்ளது:
தலைவர் - மாவட்ட ஆட்சித் தலைவர்
உறுப்பினர் - மண்டல இணைப்பதிவாளர் (சென்னையைப் பொறுத்தவரை) & திட்ட அலுவலர், மகளிர் திட்டம்*
- தேர்வு செய்யப்பட்டவர்களிடம், *"இது முற்றிலும் தற்காலிகமானது, DRB மூலம் பணியாளர் நியமிக்கப்படும் வரை மட்டுமே, பணி வரன்முறை, நிரந்தரப் பணி அல்லது முன்னுரிமை எதுவும் கோர மாட்டேன்"* என்ற உறு��ிமொழிப் பத்திரம், *சங்கம் நிர்ணயிக்கும் பிணை வைப்புத் தொகை ரூ.10,000/- மற்றும் ரூ.1,00,000/-க்கான நம்பக உத்தரவாதக் காப்பீடு (Fidelity Guarantee) பெறப்படும் என்பதை தெளிவாக தெரிவிக்க வேண்டும்.
vii. சம்பளம் எவ்வளவு? - ஊதிய விவரம்:
இது தான் தலைவா முக்கியம்!
- நாளொன்றுக்கு ரூ.400/- வீதம்
- *மாதம் ஒன்றுக்கு அதிகபட்சமாக விற்பனையாளருக்கு ரூ.7,500/- மற்றும் கட்டுநருக்கு ரூ.6,600/-க்கு மிகாமல்
- சம்பந்தப்பட்ட சங்கத்தால் அவர்க���ின் வங்கிக் கணக்கிற்கு நேரடியாக வழங்கப்படும்!
பயன் என்ன?
1. 1714 காலி கடைகள் உடனே இயங்கும் - மக்களுக்கு தடையின்றி பொருள் கிடைக்கும்!
2. கிராமப்புற மகளிர் சுய உதவிக் குழு பெண்களுக்கு வேலைவாய்ப்பு, வருமானம்!
3. DRB நியமனம் வரை தற்காலிக தீர்வு!
#Gondhal Review ⭐⭐⭐⭐½ (4.5/5) 🔥
India's official entry to Oscar's 2027!
Watched the Tamil dub version.
A terrific Marathi thriller blending tradition, obsession, betrayal and suspense!
Director #SantoshDavakhar delivers gripping storytelling with striking visuals. #IshitaDeshmukh, #KishorKadam, #YogeshSohoni and #NishadBhoir shine with impressive performances. 👏
Maestro #Ilaiyaraaja's music elevates the atmosphere, while #AmalenduChaudhary's cinematography and #AshishMhatre's editing add tremendous impact.
A culturally rooted, technically brilliant cinematic experience.
Highly Recommended! 💥
💸 சம்பளம் முழுவதும் EMI க்கே போகுதா? கட���ிலிருந்து மீள 3 வழிகள்
Salary வந்துருச்சு… ரெண்டு நாள் நல்லா இருக்கும். 😄 அதுக்கப்புறம்…
Home Loan EMI.
Car Loan EMI.
Personal Loan EMI.
Credit Card payment.
House Rent.
Grocery.
Electricity Bill.
School Fees.
Petrol.
இப்படி ஒவ்வொன்னா கழிச்சுக்கிட்டே போனா… மாத கடைசில Bank Accountல Balance பார்த்தா… இவ்வளவுதான் மிச்சமிருக்கா (பல பேருக்கு மிச்சமே இருக்காதுங்கிறது வேற விஷயம்) ன்னு தோணும். 😭
கையில் பணம் இல்ல. திடீர்னு ஒரு செலவு வந்துடுச்சு.
அப்போ Credit Card. அதுவும் முடியலன்னா Personal Loan.
பழைய கடனை அடைக்க புதிய கடன். புதிய கடனை அடைக்க இன்னொரு கடன்.
இப்படியே போனா…
நாம கடனை அடைக்கிறோமா? இல்�� கடன் நம்மள அடைக்குதா? 🤣 இந்த Debt சுழல்ல இருந்து மெதுவா வெளியே வர 3 விஷயங்களை முதல்ல செய்யணும்.
1️⃣ முதல்ல… பணம் எங்கே போகுதுன்னு தெரிஞ்சுக்கோங்க
இதுதான் First Step.
உங்ககிட்ட எத்தனை Loans இருக்கு, ஒவ்வொரு EMI எவ்வளவு, Credit Cardல எவ்வளவு Outstanding, House Rent எவ்வளவு, Monthly Essential Expenses எவ்வளவு?
இதையெல்லாம் ஒரு paper ல எழுதுங்க. அப்போதான் உண்மையான Financial Picture என்னன்னு தெரியும். அதுக்கப்புறம் செலவுகளையெல்லாம் இரண்டு category ஆ பிரிச்சுப் பாருங்க.
- Must Pay – கட்டியே ஆகணும்.
- Can Control – கொஞ்சம் குறைக்கலாம். சில மாதங்களுக்கு avoid பண்ணலாம்.
உதாரணத்துக்கு…
Home Loan EMI – Must Pay.
School Fees – Must Pay.
Grocery – Must Pay.
ஆனா…
Restaurant.
Online Shopping.
Subscriptions.
Unnecessary Shopping.
Weekend ல ஒவ்வொரு தடவையும் வெளியே சாப்பிடுறது.
இது மாதிரி செலவுகளை கொஞ்சம் control பண்ணலாம்.
அதே மாதிரி ஒவ��வொரு Loanக்கும் எவ்வளவு Interest போகுதுன்னு பாருங்க. பொதுவா Credit Card Outstanding, Personal Loan மாதிரி கடன்களுக்கு Interest அதிகமா இருக்கலாம். அதனால எல்லா கடனையும் ஒரே நேரத்துல முடிக்கணும்னு ஓடாதீங்க. High Interest Debt ஐ முதல்ல target பண்ணுங்க. மற்ற Loan க்கு minimum payment தொடர்ந்து பண்ணிக்கிட்டே, உங்களால கூடுதலா கிடைக்குற பணத்தை அதிக Interest உள்ள கடனுக்கு செலுத்துங்க.
இதைத்தான் பல பேர் Debt Avalanche approach ன்னு சொல்வாங்க.
Simpleஆ சொன்னா… அதிக வட்டி வாங்குற கடனை முதல்ல அடிச்சு முடிக்கணும்.
2️⃣ கடன் இருக்கு… அப்புறம் எதுக்கு Emergency Fund ன்னு நினைக்காதீங்க
இது ரொம்ப முக்கியம். என்கிட்ட கடனே இருக்கு. நான் எப்படி Emergency Fund build பண்ணுறதுன்னு கேக்கலாம். ஆனா ஒரு சின்ன Emergency Fund கூட உங்களை மீண்டும் கடன் வாங்குறதிலிருந்து காப்பாத்தும்.
உதாரணத்துக்கு…
மாதம் ₹1,000 அல்லது ₹2,000 கூட ஒதுக்கி வைக்க ஆரம்பிங்க. அது பெரிய amount கி���ையாது. ஆனா ஒரு நாள்…
🚗 Car repairக்கு ₹20,000 தேவைப்படலாம்.
🏠 வீட்டுல அவசர Repair வரலாம்.
🏥 Unexpected Medical Expense வரலாம்.
அந்த நேரத்துல உங்ககிட்ட ₹25,000 / ₹50,000 Emergency Fund இருந்தா, Credit Card எடுக்க வேண்டிய அவசியம் இருக்காது.
இதுதான் Emergency Fund ஓட வேலை.
முதல்ல ₹25,000. அதுக்கப்புறம் ₹50,000. அதுக்கப்புறம் ₹1 லட்சம். பிறகு உங்க மாத அவசிய செலவுகளுக்கு ஏத்த மாதிரி 3 - 6 months Emergency Fund build பண்ணலாம்.
Small amountன்னு underestimate பண்ணாதீங்க. இன்னைக்கு ₹1,000. நாளைக்கு ₹2,000. கொஞ்சம் கொஞ்சமா சேர்த்தா, ஒரு நாள் அது பெரிய Financial Safety Net ஆ மாறும்.
3️⃣ Extra Income வந்தா… உடனே செலவு பண்ணாதீங்க 😄
Salary Increase, Bonus, Arrears, Tax Refund, Side Income - இதுல ஒன்னு/ரெண்டு லா பணம் வந்துச்சுன்னு வச்சிப்போம்.
என்ன பண்ணுவோம்? இவ்வளவு நாள் வாங்கணும்னு நினைச்சிருந்தது வாங்கலாம்ன்னு ஒரு நினைப்பு வரும். அதுதான் problem. Extra Income வந்தவுடனே Lifestyle upgrade பண்ணாதீங்க. அதுக்கு பதிலா, ஒரு பகுதியை High Interest Debt அடைக்க பயன்படுத்துங்க. இன்னொரு பகுதியை Emergency Fund / Savingsக்கு வையுங்க.
உதாரணத்துக்கு ₹1 லட்���ம் Bonus வந்துச்சுன்னு வச்சிப்போம். முழுசையும் Shoppingக்கு செலவு பண்ணாம…
₹50,000 – High Interest Debt
₹25,000 – Emergency Fund
₹25,000 – உங்க other goal / தேவைக்காகன்னு பிரிக்கலாம்.
உங்க situationக்கு ஏத்த மாதிரி இந்த ratio மாறலாம்.
Point என்னன்னா, Extra money வந்ததும் முழுசையும் செலவு பண்ணாம, உங்க Financial Life ஐ improve பண்ண பயன்படுத்துங்க.
⚠️ “EMI குறைவு”ன்னு சொல்லி புதிய Loan வாங்காதீங்க
இது இன்னொரு பெரிய Trap.
ஒருத்தர் சொல்வாங்க. இந்த Loanல EMI ரொம்ப கம்மி. அதனால எடுக்கலாம்னு. EMI கம்மிதான். ஆனா Loan period?
5 years க்கு பதிலா 8 years, 8 yearsக்கு பதிலா 10 years ன்னு காலம் கூடிக்க��ட்டே போகும். மாதம் கட்டுற EMI குறைவா தெரியும்.
ஆனா மொத்தமா Bankக்கு எவ்வளவு பணம் கொடுக்குறீங்க? அத calculate பண்ணி பாதீங்களா? அதுதான் முக்கியம். அதனால ஒரு Loanஐ இன்னொரு Loanஆக மாற்றும்போது, Interest Rate மட்டும் பார்க்காதீங்க.
👉 New EMI எவ்வளவு?
👉 Loan Tenure எவ்வளவு?
👉 Total Interest எவ்வளவு?
👉 Processing Fee / Other Charges இருக்கா?
👉 Prepayment / Foreclosure charges இருக்கா?
இதையெல்லாம் பாருங்க. குறைந்த EMI ன்னா குறைந்த Costன்னு அர்த்தம் கிடையாது.
🔄 ஒரு EMI முடிஞ்சத��ம்… அந்த பணத்தை விடாதீங்க
இது ஒரு நல்ல trick. Suppose உங்க Car Loan EMI ₹15,000 மாசா மாசம் கட்டிக்கிட்டு இருந்தீங்க ன்னு வச்சிப்போம். Loan முடிஞ்சுடுச்சு. அடுத்த மாதம் அந்த ₹15,000 உங்க Bank Accountல மிச்சம். அப்பாடா… இனிமேல் இந்த ₹15,000 நமக்குத்தான்னு உடனே Shopping பண்ண கிளம்பிடாதீங்க.
அந்த ₹15,000ஐ அடுத்த Debt க்கு கூடுதலா செலுத்தலாம்.
அல்லது Emergency Fund build பண்ணலாம். அல்லது Long-term Investmentக்கு பயன்படுத்தலாம். ஒரு EMI முடிஞ்சதும் Lifestyle upgrade பண்ண��தீங்க. Financial position ஐ upgrade பண்ணுங்க.**
அதுதான் game changer.
🧠 கடனிலிருந்து வெளியே வரணும்னா முதல்ல ஒரு விஷயம் புரிஞ்சுக்கோங்க
Debt என்பது ஒரு நாள்ல உருவாகல. அதனால ஒரு நாள்ல முடிக்கவும் முடியாது. முதல்ல, புதிய கடன் எடுக்குறதை நிறுத்தணும். அதுக்கப்புறம், எங்கே பணம் போகுதுன்னு தெரிஞ்சுக்கணும். அதுக்கப்புறம், High Interest Debt ஐ target பண்ணி குறைக்கணும்.
அதே நேரத்துல, சின்ன Emergency Fund build பண்ணணும். Extra Income வந்தா, Debt + Savings க்கு direction கொடுக்கணும். ஒரு EMI முடிஞ்சதும், அந்த EMI amount ஐ அடுத்த goalக்கு redirect பண்ணணும்.
❤️ இன்னொரு முக்கியமா�� விஷயம்
கடனை manage பண்ணுறது Husband அல்லது Wife ஒருத்தரோட responsibility மட்டும் கிடையாது. குடும்பத்துல இருவருக்கும், எவ்வளவு Loan இருக்கு, எவ்வளவு EMI, எவ்வளவு Interest கட்டுறோம், எவ்வளவு Monthly Expenses,
எவ்வளவு Outstanding இருக்குன்னு தெரிஞ்சிருக்கணும்.
Money problem குடும்பத்துல மறைச்சு வைக்குற விஷயம் கிடையாது. அதை openஆ பேசினால்தான் solution கண்டுபிடிக்க முடியும்.
🚨 கடைசியாக…
கடன் இருக்கிறது என்பதற்காக வாழ்க்கையே முடிஞ்சுடுச்சுன்னு நினைக்க வேண்டாம். அதே மாதிரி, எப்படியாவது manage பண்ணிக்கலாம்ன்னு தொடர்ந்து ignore பண்ணவும் கூடாது.
இன்னைக்கு ஒரு paper எடுத்துக்கோங்க. உங்க எல்லா Loans ஐயும் எழுதுங்க. ஒவ்வொரு EMI, Interest Rate, Outstanding அதுக்கப்புறம் உங்க Monthly Expenses ஐ எல்லாத்தையும் தெளிவா எழுதுங்க.
எங்கெங்க leak ஆகுது என்று பாருங்க. ஒரு small Emergency Fund ஆரம்பிங்க. High Interest Debt ஐ முதல்ல target பண்ணுங்க. Extra Incomeஐ smart ஆ use பண்ணுங்க. ஒரு EMI முடிஞ்சதும் அந்த amount ஐ அடுத்த Financial Goal க்கு redirect பண்ணுங்க.
முக்கியமா… பழைய கடனை அடைக்க புதிய கடன் வாங்குற cycle ஐ நிறுத்துங்க. கடனிலிருந்து வெளியே வருவது ஒரு பெரிய Financial Trick கிடையாது. சின்ன சின்ன Financial Decisions ஐ தொடர்ந்து சரியா எடுக்குறதுதான்.
மாதம் மாதம் கொஞ்சம் கொஞ்சமா… Debt குறையும், Interest குறையும், Stress க���றையும், Financial Freedom அதிகரிக்கும்.
சம்பளம் நம்ம கைக்கு வருது. அது எங்கே போகணும்னு முடிவு பண்ணுறது நாமளாதான் இருக்கனும்.
அதுதான் முக்கியம்.
புரிஞ்சுதா மக்களே!!! 🙏🙏🙏
உறவு முறையே எனக்கு ஊரை நம்பி தான்
உலக தமிழன் எனக்கு அண்ணன் தம்பி தான்
நம்ம வீட்டு பையன் @SilambarasanTR_ 🫂
சிம்பு ரசிகன் என்பதில் பெருமை
கொள்கிறேன் 🔥🔥#SilambarasanTR#Arasan
எப்படியும் இந்த வருஷ கடைசியில shoot ஆரம்பிச்சா கூட, அடுத்த AK படம் ரிலீஸ் ஆக 2028 பொங்கல் ஆயிடும்.. 🚶🏻♂️
கடந்த 5-6 வருஷத்துல, அஜித் நடிச்சது மொத்தமே 4 படம்.. அதுல ஒரேயொரு சுமார் படம் #துணிவு.. ரெண்டு below average 🤷🏻♂️ மீதி ஒண்ணு படமே இல்ல, 2 hrs mashup 🏃🏻♂️
இவனுகளெல்லாம் ஒரு டீமுனு குவாலிபையர் ஆடி பைனல் போகனும்ன்றானுக. மிச்சமிருக்க SRH RR கூடயும் ஆடி பைனல் போற மாதிரி எங்களுக்கு Hard level செட் பண்ண முடியுமாடா? @IPL
ஓடுது, ஒடலைன்றதெல்லாம் Producer கவலை..
சூர்யாவுக்கு மாஸா இருந்துச்சா இல்லையான்றதெல்லாம் அவர் ரசிகர்கள் கவலை..
Good Bad Ugly ஓடறப்ப, எது வேணா ஓடலாம்.. ஆனா #Karuppu ஒரு தலைவலியான அனுபவம்..
நல்ல கதைய கன்றாவியா க��த்துக்கறி போட்டு வெச்சிருக்காங்க..
Suriya Deserves Lot More Better🚶
தவெக content டீம் தயார் பண்ணி கொடுத்த ஒரே ஒரு ஓலா write up அ ஒட்டுமொத்த தவெக Eco System உம் அப்டியே எடுத்து பரப்பிட்டு இருக்கானுக எதையுமே Fact check பண்ணாம..
இந்த ஆட்டுமந்தை கூட்டத்தோட அறிவின் மீதும், எதையும் ஆராயாத சோம்பேறித்தனத்தின் மீதும் @TVKVijayHQ க்கு இருக்கற நம்பிக்கை 💯