@ArenaAlfaUS Me surge este pensamiento... Hay valores en los que uno siente que sebas tiene mayor confianza. Yo me inclino por estudiar esos de manera más profunda porque el ficho no alcanza para todo. Hoy en mi portafolio tengo NU, Duo,CMG, adbe, ahí vamos como en tablas
🇺🇸
🚨 Stock to Watch | $DUOL
July 12, 2026 | Reuters
Duolingo ($DUOL) continues to emerge as one of the fastest-growing consumer technology companies, using artificial intelligence to personalize learning experiences and drive record user engagement across its language and education platform.
Key catalysts:
🤖 AI-powered features, including personalized lessons and conversational learning, are increasing user retention and premium subscriptions.
📈 Growth in Duolingo Max and other AI-driven products is expanding average revenue per user.
🌍 A growing global learner base and strong brand recognition continue to support long-term growth.
Recent business highlights:
• 👥 Daily Active Users and Paid Subscribers continue to reach record levels.
• 💰 Subscription revenue remains the primary growth engine, supported by high renewal rates.
• 🚀 Expansion into math, music, and AI-enhanced learning broadens the company's total addressable market.
Upcoming catalyst:
📅 Q2 2026 Earnings: Early August 2026
Investors will watch:
• Paid subscriber growth.
• AI feature adoption and monetization.
• Revenue and EPS performance.
• FY2026 guidance and user engagement metrics.
The bigger picture?
Education is becoming increasingly personalized through AI. By combining gamification with large language models, Duolingo is transforming digital learning into a more interactive and adaptive experience. If AI continues to improve learner outcomes while boosting monetization, the company could extend its leadership well beyond language education.
Can $DUOL maintain its exceptional growth as AI reshapes digital education, or will rising competition challenge its premium valuation?
Sources: Reuters | Duolingo Investor Relations | Company Filings.
#DUOL #Duolingo #AI #EdTech #StockMarket
El mercado dejó de pagar por calidad de negocio. Solo paga por exposición pura a IA. Mucho cuidado con los índices.
Microsoft $MSFT cayó 3% ayer, acumula más de 33% de corrección desde sus máximos de octubre, con Azure creciendo 40% y batiendo consenso en cada uno de sus últimos reportes. Y no está sola. $AMZN y $GOOG también vienen corrigiendo este año, aunque en su caso parte de la caída tiene sentido porque llegaron a cotizar con valuaciones más exigentes que ya descontaban bastante optimismo.
El caso de Microsoft es distinto: corrige con la misma intensidad sin haber estado especialmente cara para empezar.
Pero el fenómeno no se queda en las Siete Magníficas. Se extiende mucho más allá, hacia la economía real.
El patrón en toda la economía:
Domino's Pizza $DPZ , en máximo histórico de ventas y de beneficios, cotizando a precio de crisis. Visa $V, el negocio de pagos más rentable y defensivo del mundo, sin ningún deterioro fundamental visible, languideciendo en bolsa. $UBER , con el modelo de marketplace más eficiente del sector de movilidad, ignorado a pesar de cotizar a 13x FCF forward. Accenture $ACN , con bookings récord y FCF récord, cotizando a 12x forward PE. $NFLX , el líder absoluto de streaming global con pricing power probado, a 20x forward PE. $MCD McDonald's, con su forward PE cerca de 20x en niveles que no veía en una década salvo por la distorsión puntual de la pandemia. $ADBE a 8x. Salesforce $CRM a 14x. Booking $BKNG en su valuación más baja desde 2022. Fiserv $FISV a 7x. MercadoLibre $MELI creciendo a 40% anual y sin que el mercado le preste atención.
Ninguno de estos negocios tiene un problema operativo evidente. Lo que tienen en común es no ser un proveedor puro de chips, memoria o infraestructura de cómputo para IA. Esa es, cada vez más, la única variable que el mercado parece estar pesando con fuerza.
Por qué esto es distinto a un sell-off normal:
En una corrección de mercado tradicional, lo que cae primero suele ser lo más especulativo, y lo que sostiene mejor el precio son los negocios de calidad con flujo de caja sólido y ventajas competitivas probadas. Acá está pasando lo contrario en buena parte del mercado. Lo que sigue sosteniendo el rally es básicamente todo lo que se puede etiquetar como "exposición directa al hardware de IA", desde ARM hasta los fabricantes de memoria, muchos de ellos cotizando a múltiplos que ya descuentan años de ejecución perfecta. Mientras tanto, compañías con balances impecables, márgenes operativos altos y generación de caja consistente, dentro y fuera de la tecnología, corrigen como si tuvieran un problema estructural.
El mercado no está diferenciando entre una empresa con riesgo real de disrupción por IA y una empresa que se beneficia directamente de integrarla en su propio negocio, ni siquiera está diferenciando entre tecnología y economía tradicional. Trata a Microsoft, que genera $37.000M anualizados de ingresos de IA, igual que trata a McDonald's o a Visa, negocios que no tienen absolutamente nada que ver con esa narrativa.
El denominador común del castigo no es la calidad del negocio, es simplemente no estar vendiendo las palas y los picos para construir el pozo llamado IA.
El argumento de fondo: Capex versus paciencia
Parte de la explicación en el caso tecnológico tiene sustento real. El Capex de Microsoft escaló a $190.000M proyectados para el año, consumiendo 63 centavos de cada dólar de flujo operativo. El mercado descuenta el costo de esa inversión hoy, mientras el retorno todavía tarda en materializarse en los números. Es una preocupación legítima. Pero ese argumento no explica en absoluto por qué Domino's, Visa, Uber, Accenture, Netflix o McDonald's, que no tienen ese capex ni esa exposición, están corrigiendo o quedando rezagadas igual. Ahí ya no hay narrativa de capex que sostenga el castigo, hay simplemente flujos persiguiendo una sola historia y abandonando todo lo demás.
Lo que esto significa para un portafolio de largo plazo:
Esta dinámica no es sostenible indefinidamente. O la narrativa se expande y el mercado eventualmente reconoce que la calidad de negocio sigue importando más allá de si estás directamente en la cadena de suministro de IA, o la concentración extrema en un puñado de nombres termina ajustándose cuando el ciclo de capex se desacelere. En cualquiera de los dos escenarios, comprar negocios de calidad mientras cotizan con el descuento que el sentimiento actual les aplica, no porque el negocio esté en problemas sino porque no entra en la categoría de moda, es exactamente el tipo de divergencia entre precio y valor que un inversor paciente debería estar mirando con atención en este momento del ciclo.
El riesgo de esta estrategia es de timing, no de tesis:
La descorrelación puede durar más de lo que cualquier análisis fundamental sugiere razonable. Pero las narrativas de concentración extrema en un solo tema, tarde o temprano, se resuelven hacia la ampliación. Y cuando eso pase, los negocios que hoy cotizan baratos por estar fuera de la categoría de moda, en tecnología y en la economía real por igual, son los que tienen más recorrido por delante. Mucho cuidado con indexarse en este mercado o de subirse a la última moda en esta etapa del ciclo.
Ve, querida @CruzRojaAntioq, ¿cómo así que estás cumpliendo 1️⃣0️⃣0️⃣ años?😀 Eso es muuuuchooooo tiempo sirviendo a Medellín y Antioquia. ¡Qué alegría! 😊
Y bueno, fijo detrás de semejante CENTENARIO hay una gran celebración. Contanos qué harán y si estamos invitados.😜
🧵👇
**Duolingo (DUOL) ha salido de una consolidación tipo “caja” entre $96 y $108, con un rompimiento alcista confirmado.
https://t.co/DD9kCqnJVU #TechnicalAnalysis#StockAnalysis#Investingcom
@ArenaAlfaUS Pues profe, yo voy muy cascado: DUOL, ADBE, CMG, VEEV. Todas perdiendo excepto MSFT pero, se supone que a mediano largo plazo compramos barato, entonces hay que esperar. Afortunadamente no tengo afán y creo que hay un colchón del dólar de un 20% más o menos que es importante.
$DUOL may be one of the most asymmetric bets in the market at $100 a share when looking at their growing fundamentals.
Unlike other SaaS companies, Duolingo’s moat is not their coding or actual software they provide. Yes any LLM can create you a tool to learn a second language.
The reason Duolingo is the industry leader by a country mile in ed-tech is because they have been the first company to successfully gamify learning and make the arduous task fun and addicting.
They have the best platform, the best user experience, and the best distribution of any player in the space. Similar to $SPOT moat.
Online tools to learn second languages have been around forever, it doesn’t compare to making learning fun and addicting and keeping the user engaged and motivated to learn. LONG $DUOL
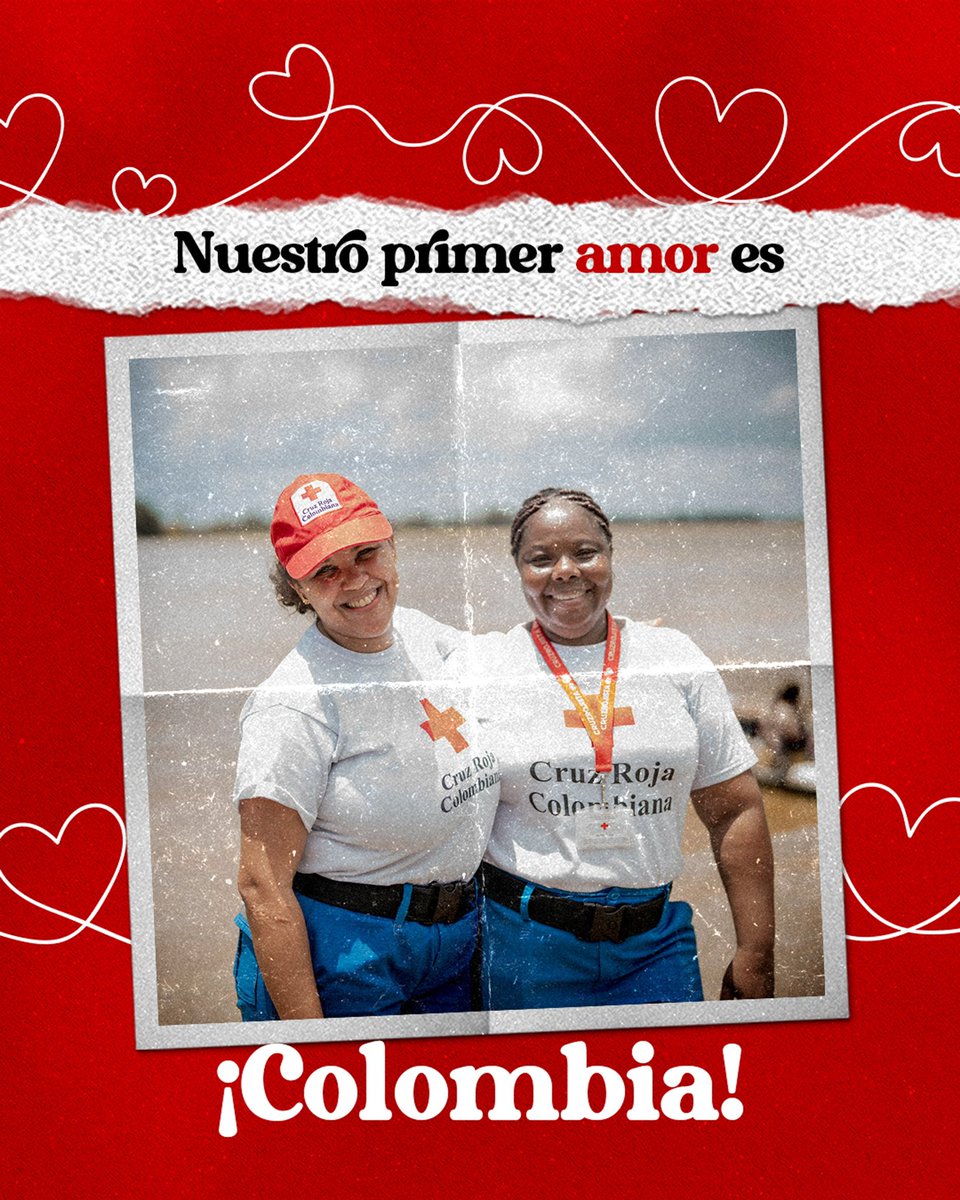
¡Nuestro primer amor es Colombia! ❤️🇨🇴
En este mes de Amor y Amistad recordamos que hay amor en cada paso que damos.
Desde la Cruz Roja Colombiana reafirmamos que el mejor regalo siempre será tender la mano a quienes lo necesita.
#AmorYAmistad#SomosCruzRojaColombiana
Pensando siempre en la seguridad de las comunidades aguas abajo de #Hidroituango, durante este primer semestre de 2024, junto con la @CruzRojaAntioq, estamos realizando actividades de divulgación con 195 comunidades de Valdivia, Tarazá, Cáceres, Caucasia y Nechí, capacitando a la población en preparación ante emergencias y socializando el funcionamiento e implementación del Plan de Gestión del Riesgo de Desastres de la central.
¡Estamos comprometidos con la seguridad y el bienestar de nuestras comunidades! 💪🏽
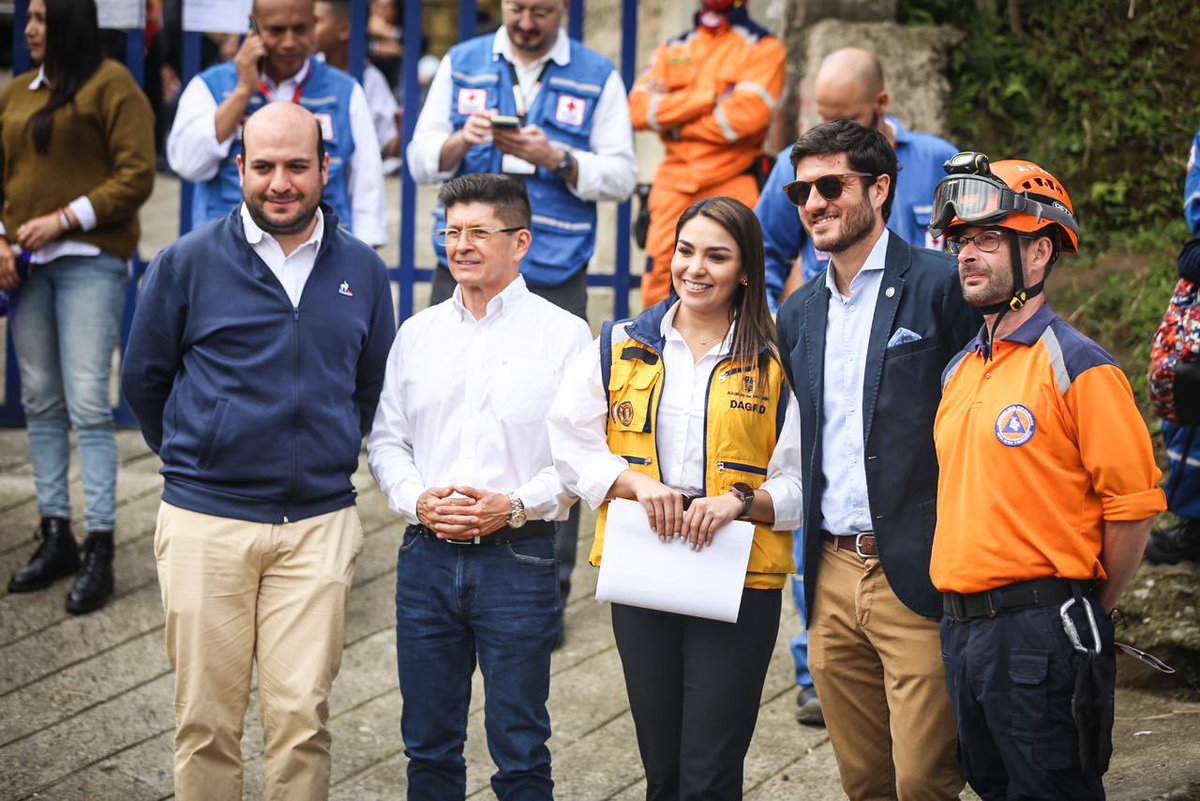
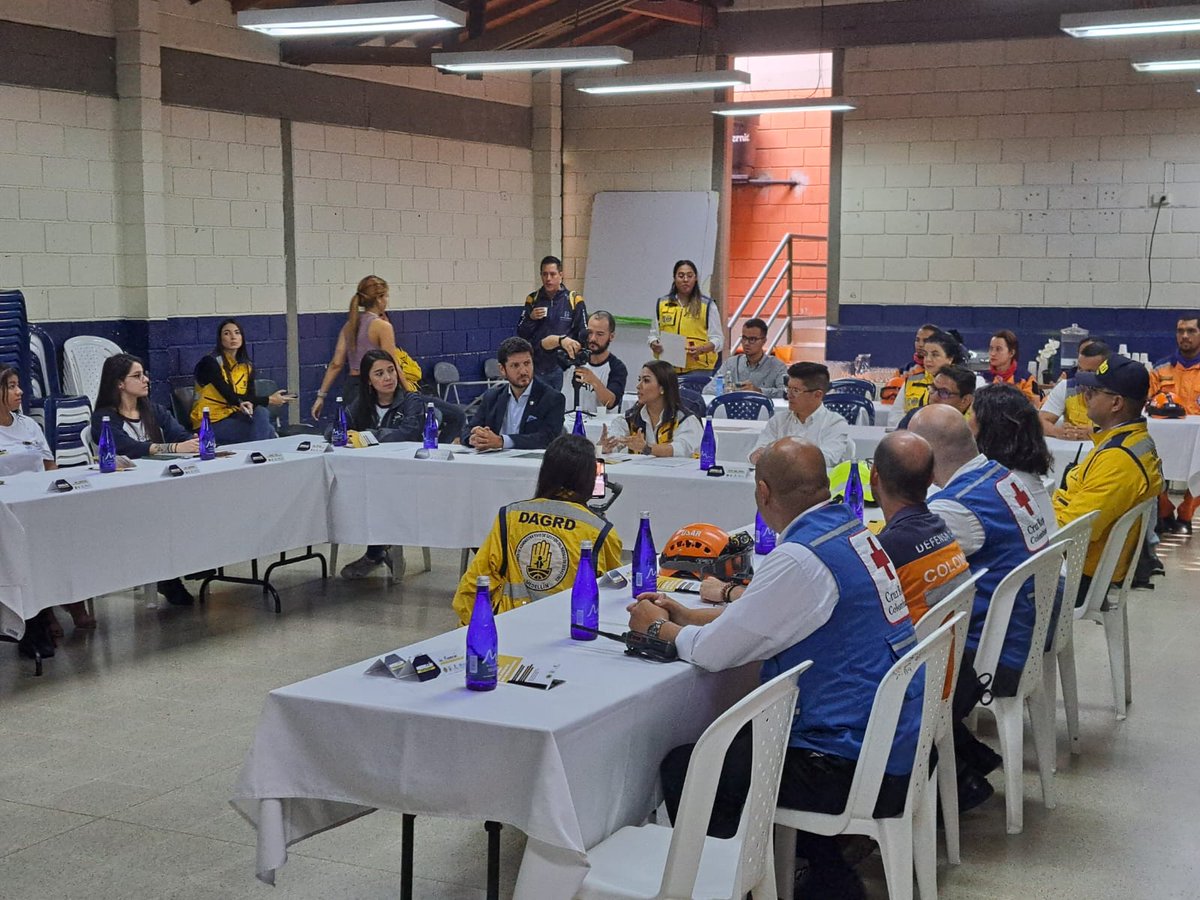
👏🏼De esta manera, finalizamos el 🚨Simulacro de Evacuación del Sistema de Alerta Temprana. Ahora, es momento de continuar con nuestra jornada de experiencias, junto a delegados de @UNDRR_Americas.
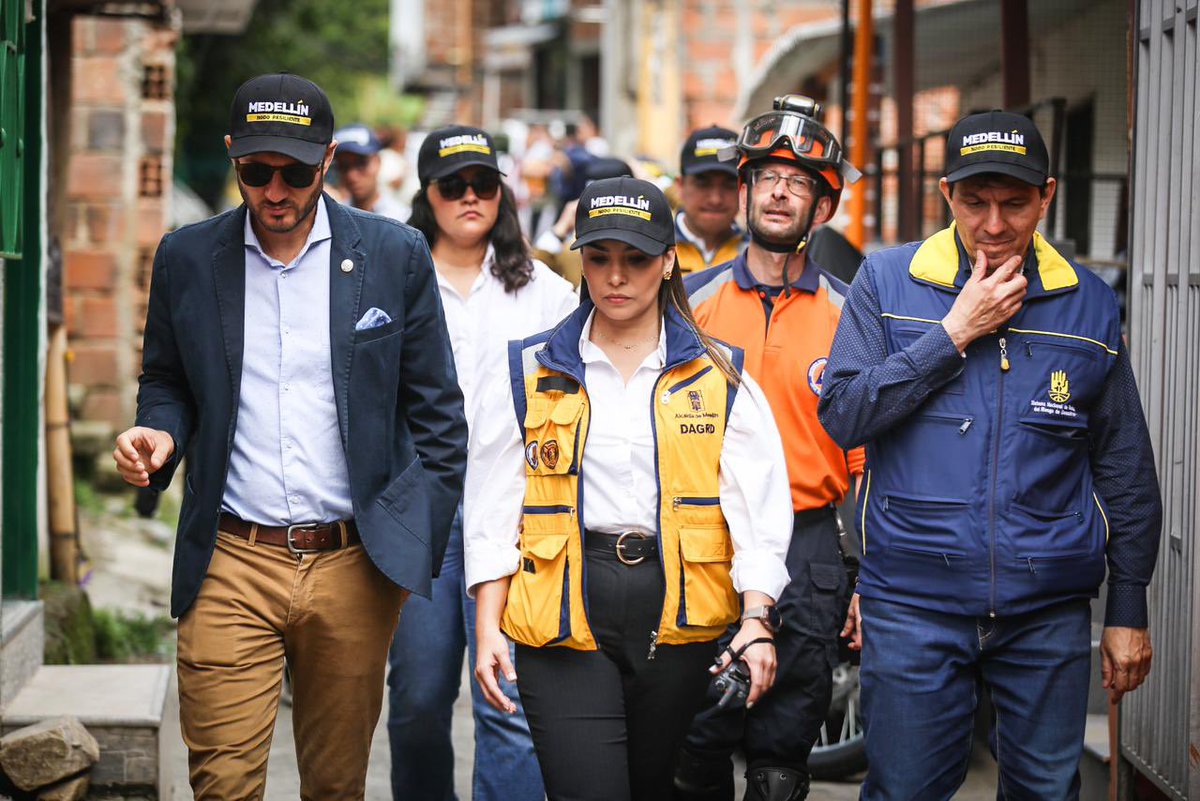
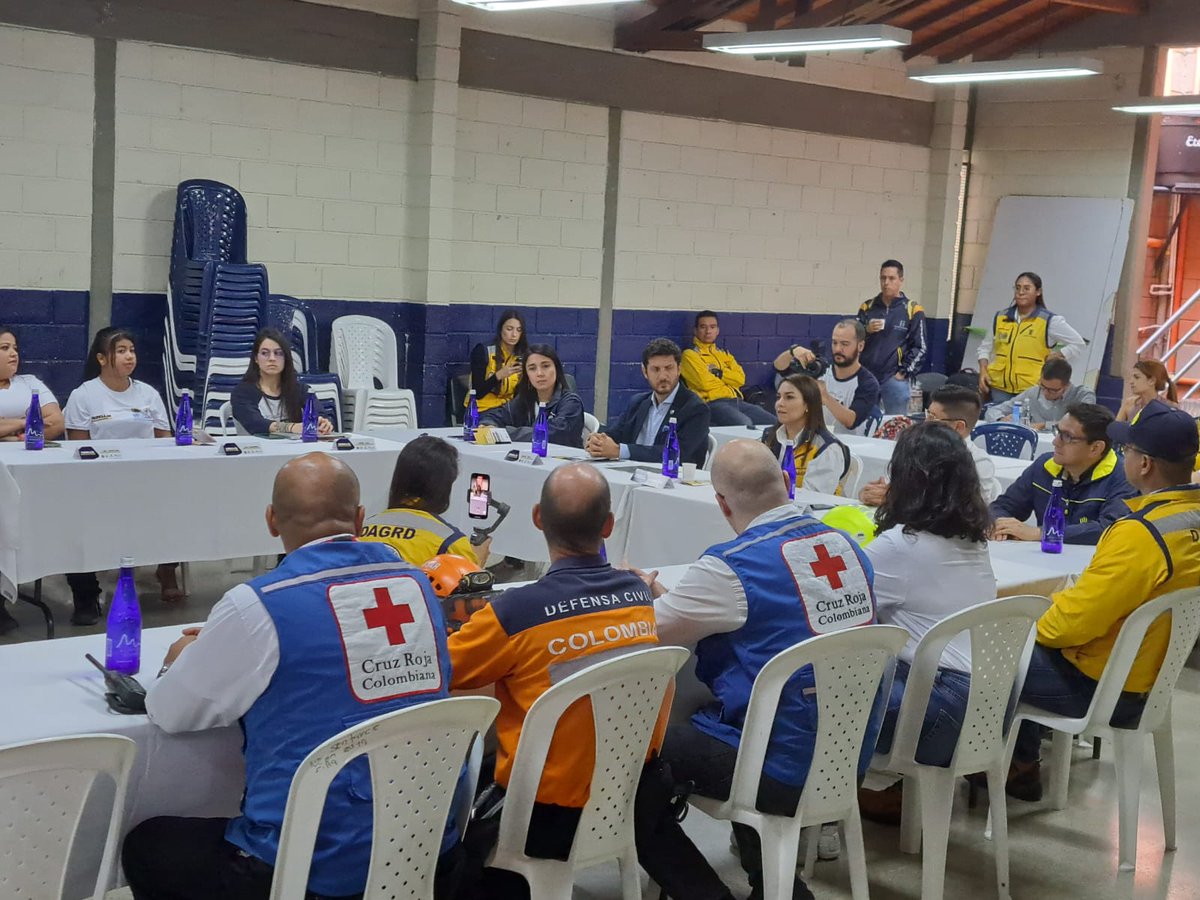
@CruzRojaAntioq presente en “Medellín nodo resiliente”, un ejercicio de despliegue operativo en la Vereda Santa Rita de San Antonio de Prado.
Simulacro de activación de alerta temprana, evacuación comunitaria y respuesta con los servicios de emergencia del Sistema Municipal.
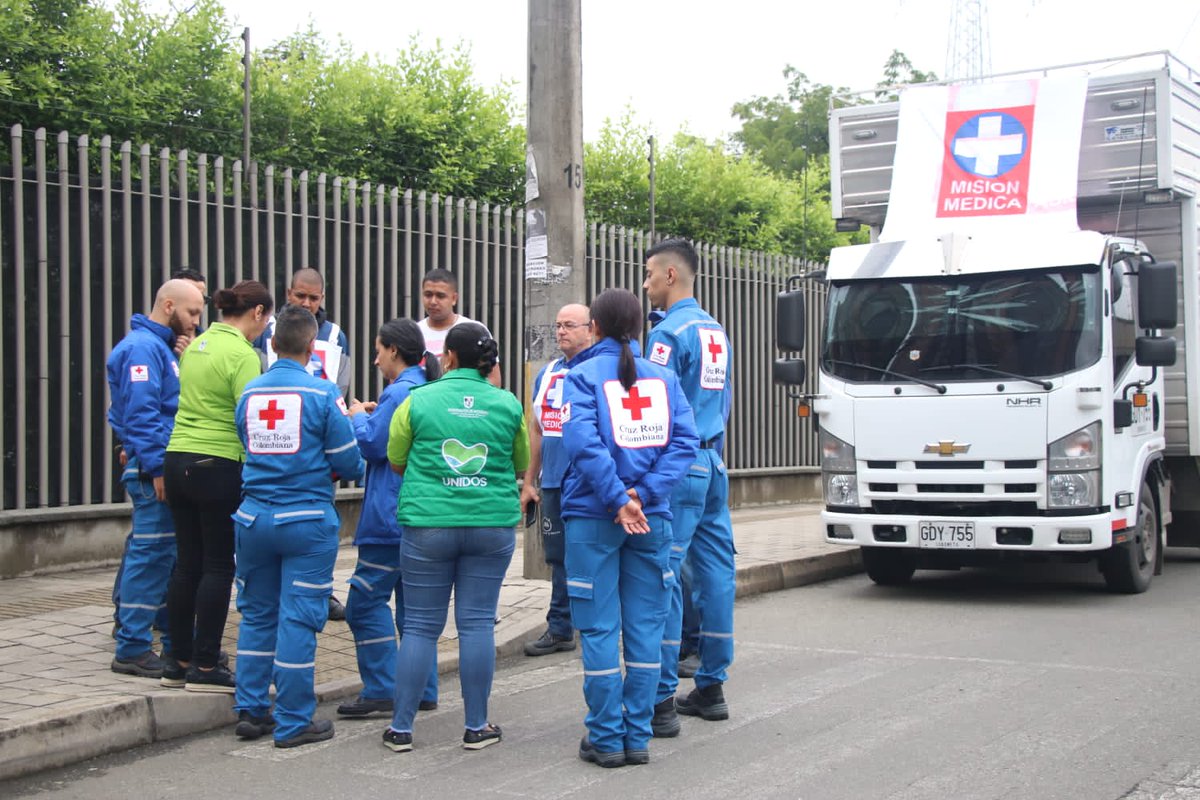
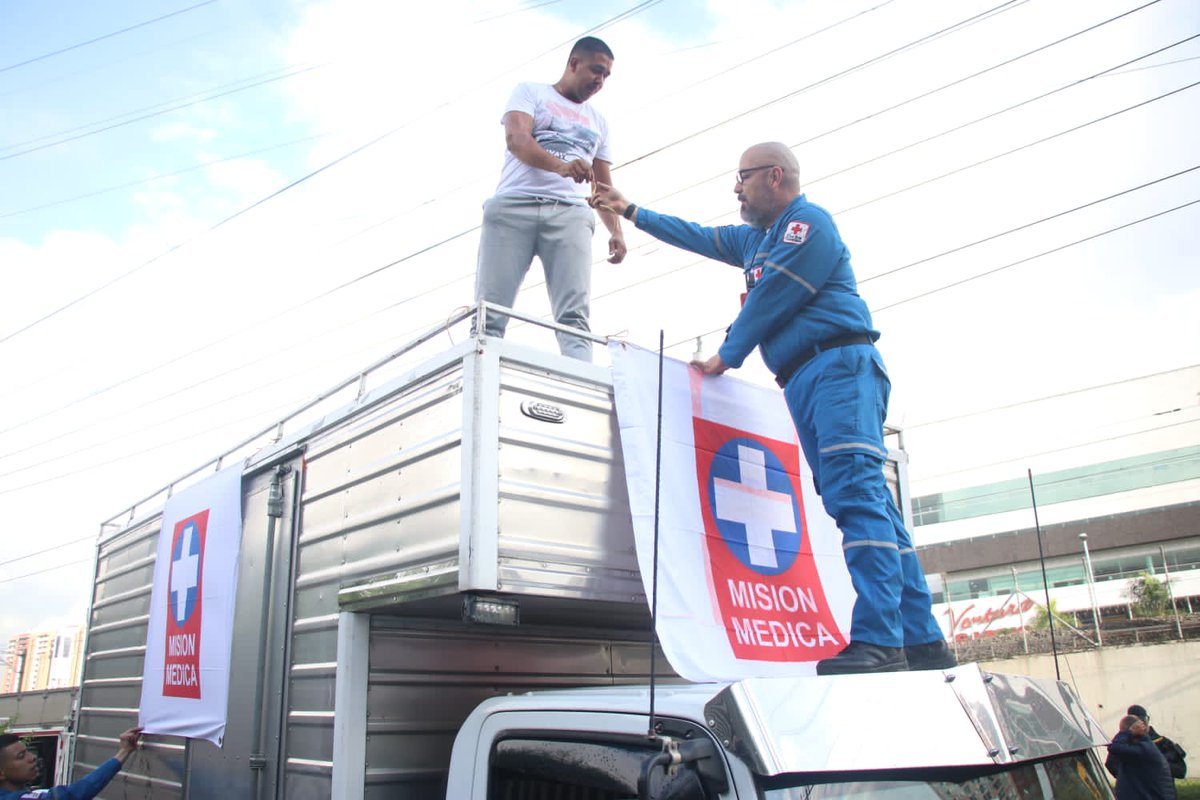
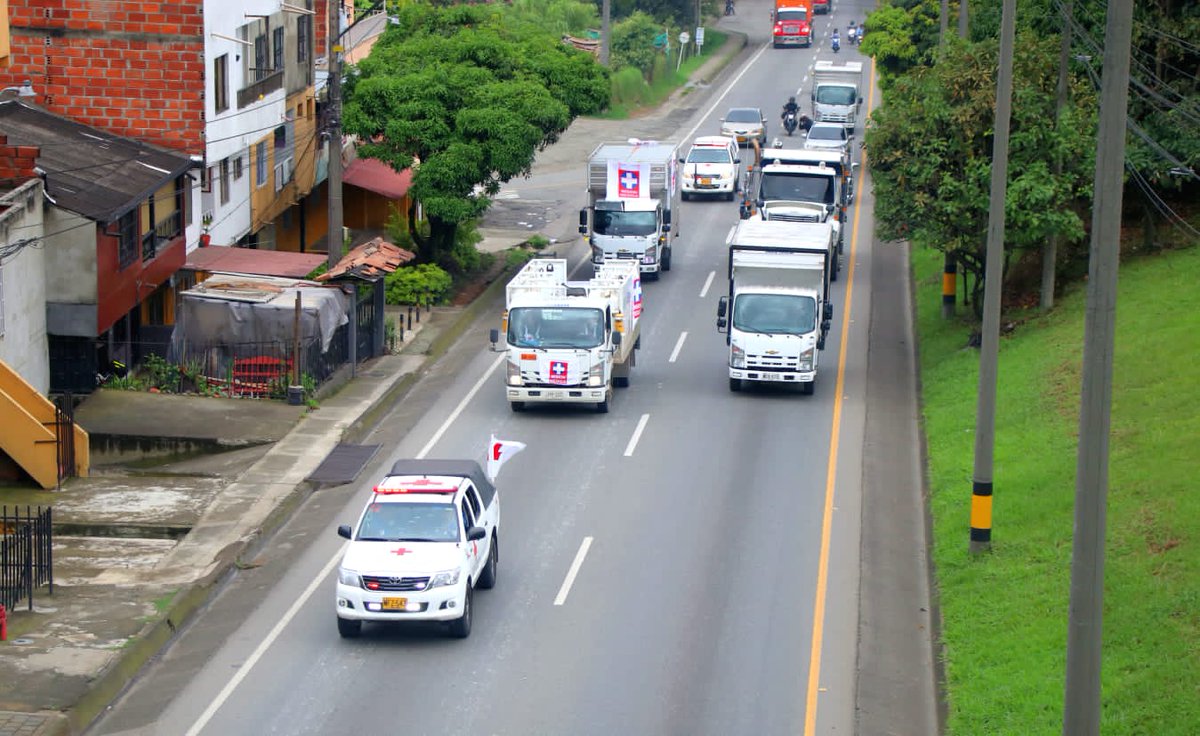
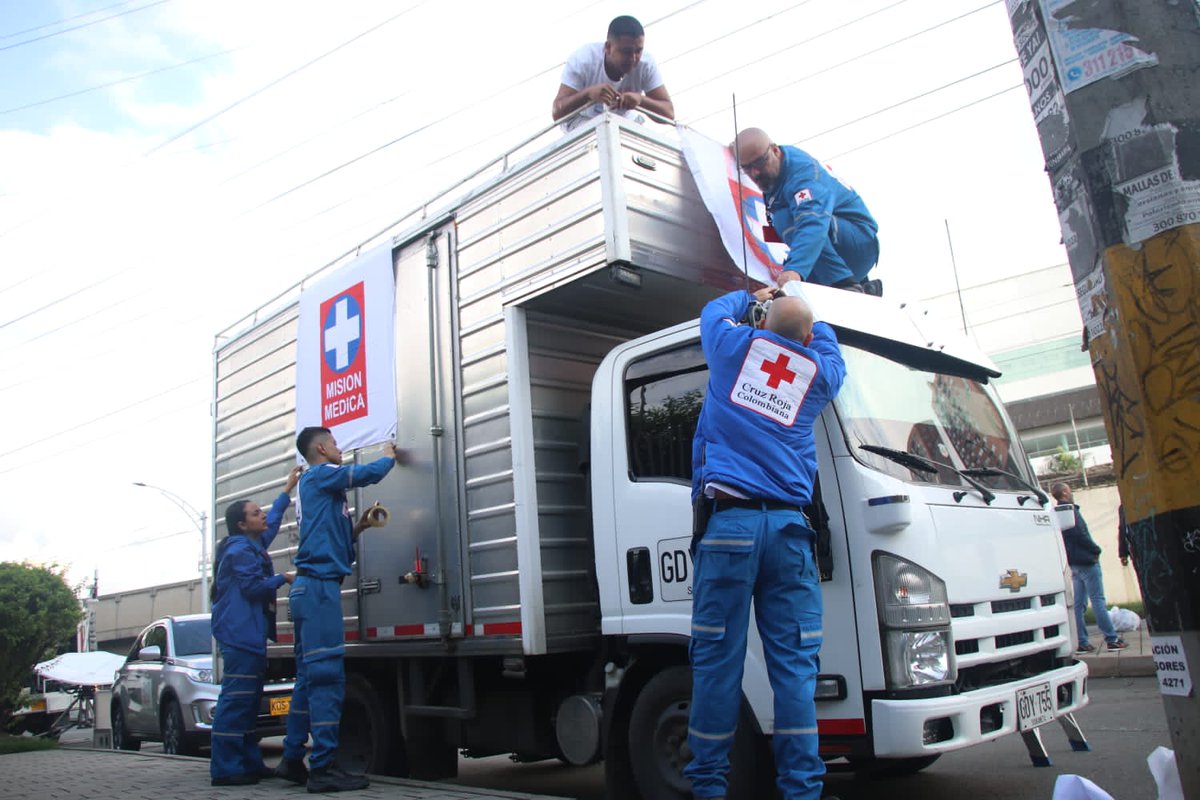
Nuestra #CaravanaPorLaVida emprende camino al Bajo Cauca. Con liderazgo de @CruzRojaAntioq movilizamos 7 toneladas de insumos médicos entre medicamentos, oxígeno y material quirúrgico. Esperamos MÁXIMO RESPETO por esta Misión Médica que viaja sin acompañamiento de Fuerza pública.
¡La @cruzrojacol presente en Antioquia!
Inicia la Caravana Humanitaria de Misión Médica hacia el Bajo Cauca para llevar insumos, suministros médicos y 7 toneladas de oxígeno para Valdivia, Tarazá, Caucasia, El Bagre y Nechí, con 7 Vehículos y 15 Voluntarios de @CruzRojaAntioq.
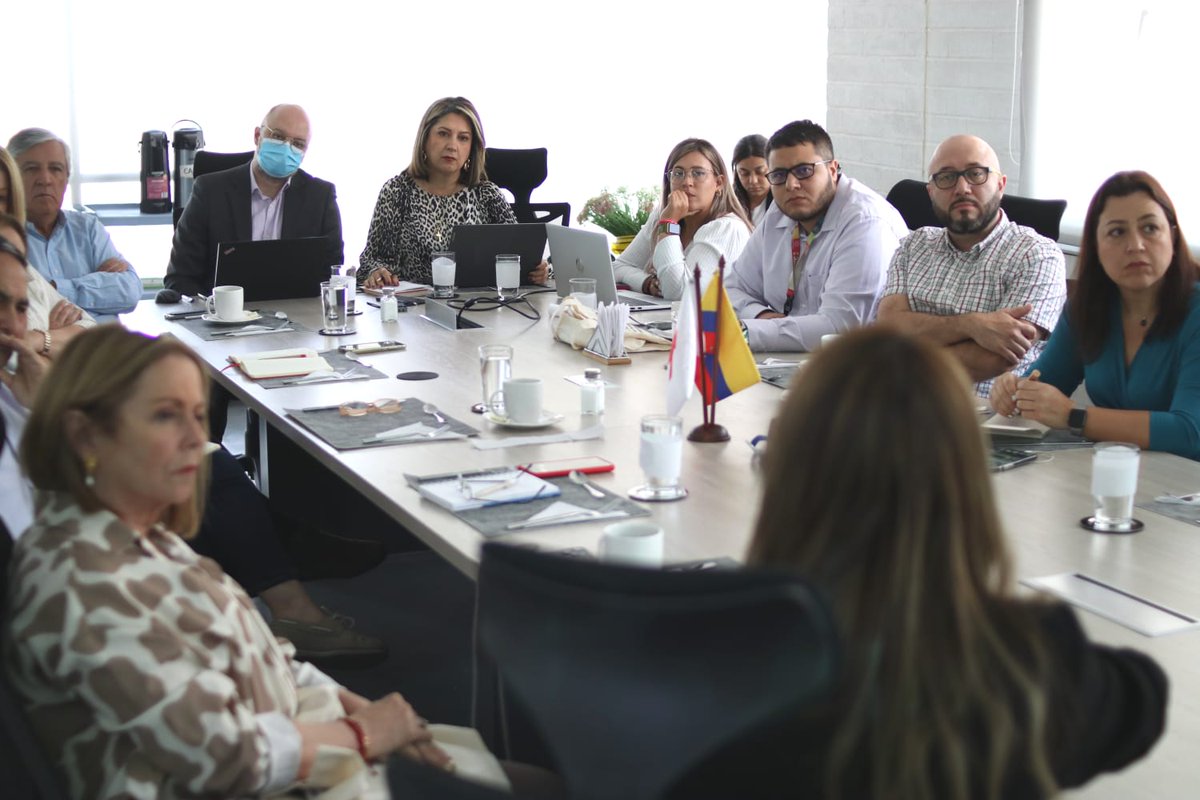
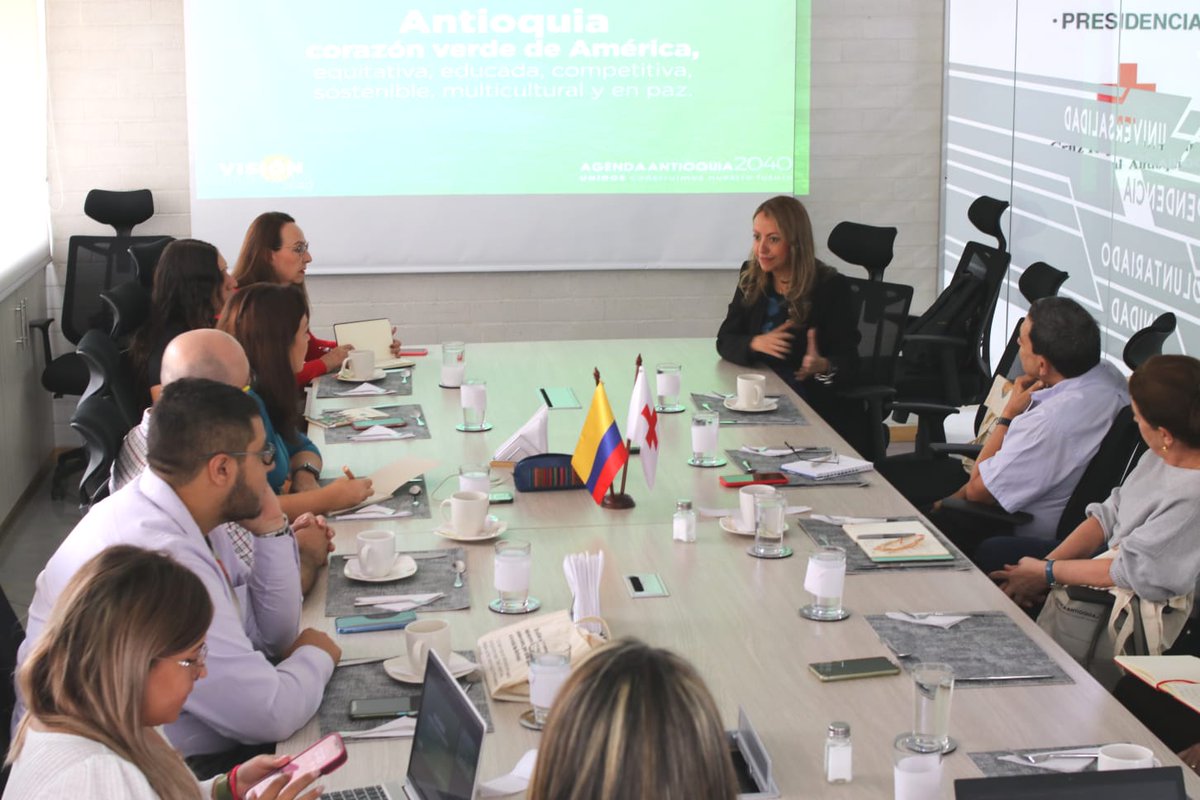
Hoy, nuestra Junta Directiva Seccional recibió en su reunión mensual a @antioquia2040 con el objetivo de generar sinergias y relacionamiento interinstitucional para fortalecer las comunidades antioqueñas.
#JuntosFortalecemosLasComunidades