@h79sharesunder@vildkatten Att auktorisera återköpsprogram och sedan sälja egna aktier för 100-tals mkr rätt in i det är bland det mest respektlösa man kan göra mot övriga ägare enligt mig, förtjänar en plats i börsdumpen
@Erik_Hansen_ Är inte 2021 en speciell tid att påbörja en sån här mätning? Pengar kostade inget och mycket ”dåliga” bolag som sattes på börsen till höga värderingar. Tycker det är ett perspektiv som saknas i din sammanställning av datan som artikeln delvis grundas på? Annars intressant!
@Swedishsmallcap Fast 2021 var ett helt galet marknadsklimat. Småbolagsvärderingarna var 23 x vinsten, nu är de på 16x. Pengar var gratis o låna och PE passade på att casha in o sätta massa skräp på börsen. Det är klart att vi inte haft en god utveckling på småbolag som grupp sedan en sån peak
Stark Q2a från Protector med CR 81,5% (mål är 91%). Vunnit storkund from Q3 i 🇬🇧 som påverkar GWP 25 m£ bara i Q3. Valutamotvind i tillväxtsiffrorna pga stark norsk krona
Aktien säljs till lockpris när #Ellos går till börsen men det är också ett bolag med tveksam tillväxt och ett starkt beroende av en finansieringsaffär. Och ägarbasen är troligen rätt säljsugen. Ska man teckna? https://t.co/h6C3xvAivV
finns ganska mycket bevis på hur sårbara flygbolag är vid det här laget. Så fort en störning sker får man problem, vare sig det är pandemi, bränslepriser etc. Tiden får utvisa om det här är rätt men jag är jävligt skeptisk till att man kommer få en vettig avkastning på detta
En av veckans nyheter att SAS ska beställa 40 nya widebodies att operera från främst CPH. Bara jag som tänker att detta förmodligen är en ganska korkad investering? Det var inte så många år sedan samma VD var ute och sa att man var nära ruinens brant
SAS has just announced an order for up to 40 Airbus A330 aircraft, a move that will strengthen connectivity between Scandinavia and the rest of the world.
@BicepsTradern Förstår, tror som sagt att nyvärdet är det som man prissätter utifrån på de flesta bolag (vi gör så på det bolag jag jobbar på iaf). Således om v90 t8 är 50% dyrare än en annan bil blir premien därefter etc
@BicepsTradern Tkr också 20 låter mycket, men är väl också ett ganska högt nyvärde på en sån bil? Det drar upp. Har du en buffert kan du ju öka självriskerna
Mina försäkringar är maxsjälvrisk och inget krimskrams. Då kan man komma undan rätt billigt för det mesta om man kollar runt👍
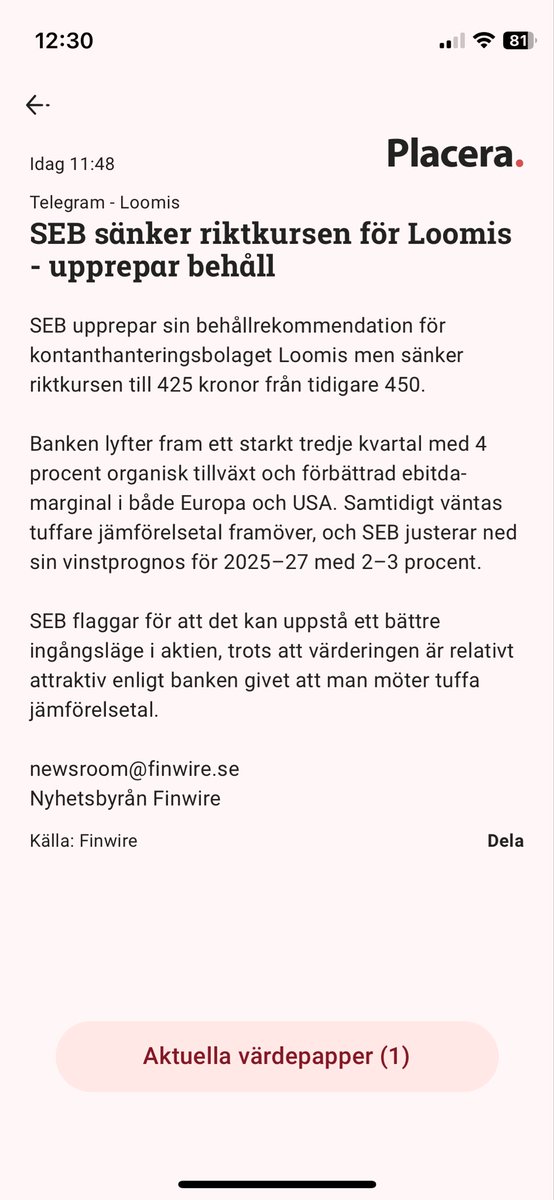
Är inte det här kul? Tuffa jämförelsetal framöver så vi reviderar ned vinstprognosen! Man är alltså inte ute efter att ha rätt i sin prognos utan vad marknadens reaktion kommer vara. Känns ju seriöst
@10_till_10@cj_bernhardsson@Kvalitetsaktie Intressant perspektiv med ROIC och tack för intressant artikel! Jag tänker att jag genom att skatta en tillväxt utifrån historik borde fånga bolagets "ROIC-förmåga" över tid, och därmed kunna säga att det är rimlig tillväxt att räkna med även framåt? Allt annat lika såklart
Har idag tillverkat min egen avkastningstabell med framtida diskonterade vinster. Den bygger på samma principer som den som @cj_bernhardsson och @Kvalitetsaktie men bygger på P/E_1 (forward P/E). Jag tycker det är enklast att utgå ifrån om man gör prognos
på kommande års vinst. En bra grej att komma ihåg är att i praktiken blir dessa 15 års tabeller en underskattning av bolagets framtida diskonterade kassaflöden, eftersom man cappar bort allt som händer efter 15 år. Man kan se det lite som en extra säkerhetsmarginal
Förlänger min Dedicare-tråd efter den trista Q1an. Tanken har varit att skriva något om andra bolag också, men har inte riktigt hittat tiden till det. Men ambitionen är att göra det så småningom!