30대에 자산 3~5억을 목표로 ��다면
저라면 이 순서부터 지킵니다.
돈이 많지 않다고
자산을 만들 수 없는 건 아닙니다.
오히려 많은 사람들이 놓치는 건
‘무엇을 살까’보다 ‘어디부터 시작할까’입니다.
제가 생각하는 순서는 이렇습니다.
1️⃣ 비상금부터 만든다
월 10만 원씩 모아서
CMA에 최소 200만 원 정도 확보.
비상금은 투자금이 아닙니다.
갑자기 돈이 필요할 때 투자자산을 팔지 않기 위한 돈입니다.
2️⃣ ISA를 활용한다
월 50만 원 정도부터 시작해서
S&P500·나스닥100 같은 지수 ETF를 적립.
수익률만 고민하기보다
세금까지 고려한 투자 구조를 먼저 만듭니다.
3️⃣ 미국 주식·ETF는 장기로 가져간다
월 40만 원.
애플·MS·구글·엔비디아·아마존·메타·테슬라 같은 개별주와
S&P500·QQQ·SOXX 같은 ETF를 활용할 수 있습니다.
여기는 단기 매매보다는
10년 이상 쌓아간다�� 생각이 중요합니다.
4️⃣ 연금저축은 세액공제를 활용한다
월 10~20만 원부터 시작.
여기서는 단순 수익률뿐 아니라
세액공제로 돌려받는 금액까지 함께 봅니다.
ETF는 S&P500, QQQ 같은 지수 중심으로 단순하게.
5️⃣ IRP는 그다음
처음부터 모든 계좌를 다 채우려고 하기보다
연금저축을 먼저 활용하고
여유 자금이 생겼을 때 IRP를 추가로 고려합니다.
결국 중요한 건
비상금 → ISA → 미국주식·ETF → 연금저축 → IRP
무엇을 사느냐도 중요하지만
30대에는 그보다
돈이 들어가는 순서를 먼저 정하는 것.
저는 이게 자산을 만드는 첫 번째 단계라고 생각합니다.
"매달 30만 원씩 30년 부어 8억을 모았다고 기뻐하던 지인이, 세금 고지서를 보고 눈물을 흘렸습니다. 절세 계좌 없이 주식만 모으는 것이 왜 무모한지, 그 치명적인 이유를 짚어드립니다."
정작 세금 폭탄을 계산에서 빼먹는다면 무슨 소용일까요?
[세금을 놓치면 생기는 일]
1.수수료 쥐어짜기의 함정:
QQQ 대신 QQQM을 사고, SPY 대신 SPYM을 찾는 등 0.0x% 수수료를 아끼는 것도 중요합니다. (참고로 SPY의 한국판 대항마는 보통 SPYM 등이 언급되죠.)
2.8.5억의 착시:
월 30만 원씩 30년을 묻어 연 10~11% 수익을 내면 총 8.5억 원(수익금만 약 7.4억 원)이 만들어집니다.
3.방심하면 터지는 세금 폭탄:
이 엄청난 수익금에 일반 계좌로 세금을 맞으면 못해도 1억 원 이상이 날아갑니다.
결론은 명확합니다.
세금 혜택을 챙길 수 있는 연금저축펀드나 IRP, ISA 같은 절세 계좌를 제쳐두고 무작정 일반 계좌에서만 모아가는 건 정말 무모한 생각입니다.
대부분 간과하는 부동산 용어 Top 1
결론부터 말하자면
저는 부동산 재테크에서 평단가만 제대로 알아도 거의 대부분의 스터디가 끝난다고 생각합니다
평단가를 제대로 아는 건, 평범한 투자자와 "좀 치는" 투자자를 구분하는 차이점? 같은거라 보는데요
"평단가가 대체 뭐길래 그러냐?"라고
하는 분이 계실까봐 잠깐 짧게 설명하고 넘어가겠습니다
평단가는 주택 가격을 공급면적(평, 3.3m²)으로 나눈 가격입니다
예를 들어, 33평 아파트가 10억이라면 10억 나누기 33, 즉 1평당 단가가 3030만 원 인거죠
그런데 평단가를
단순히 1평(3.3m²)당 가격으로만 본다면 중요한 그림을 놓치고 있는 겁니다
같은 동네, 인근 단지라도 아파트별 평단가가 다른 경우를 많이 보셨을텐데요
그 이유는 뭘까요?
당연한 얘기지만, 가치가 높은 아파트일수록 평단가도 높습니다
반대로 어떤 두 아파트가 대부분 비슷한 조건인 상��에서 한쪽의 평단가가 낮다면
숨겨진 투자 기회가 잠재되어 있거나, 어떤 상이한 입지조건이 가격차이를 만든 상황일 겁니다
이렇게 평단가라는 도구를 가지고
관심 지역의 아파트들을 나열해 보면,
시세 변동 속 저평가, 고평가 구간을 발견할 수 있습니다
또한, 위에서 언급한 "좀 치는" 사람들은 도시별, 지역별, 단지별 평단가를 꿰고 있어서 저평가 단지를 직감적으로 느낍니다
혹시 부동산 스터디를 하고싶은 분들이 계시다면 주변 단지, 지역의 평단가부터 한 번 나열해서 보시길 바랍니다
아마 많은 것들이 다르게 보이실 겁니다
그리고 더 나아가서
이런식으로 구별, 더 좁혀서 지역별, 단지별로 차례로 평단가를 익히다보면 어느새 트친 분들도 "좀 치는" 부동산 투자자가 되어있을 겁니다
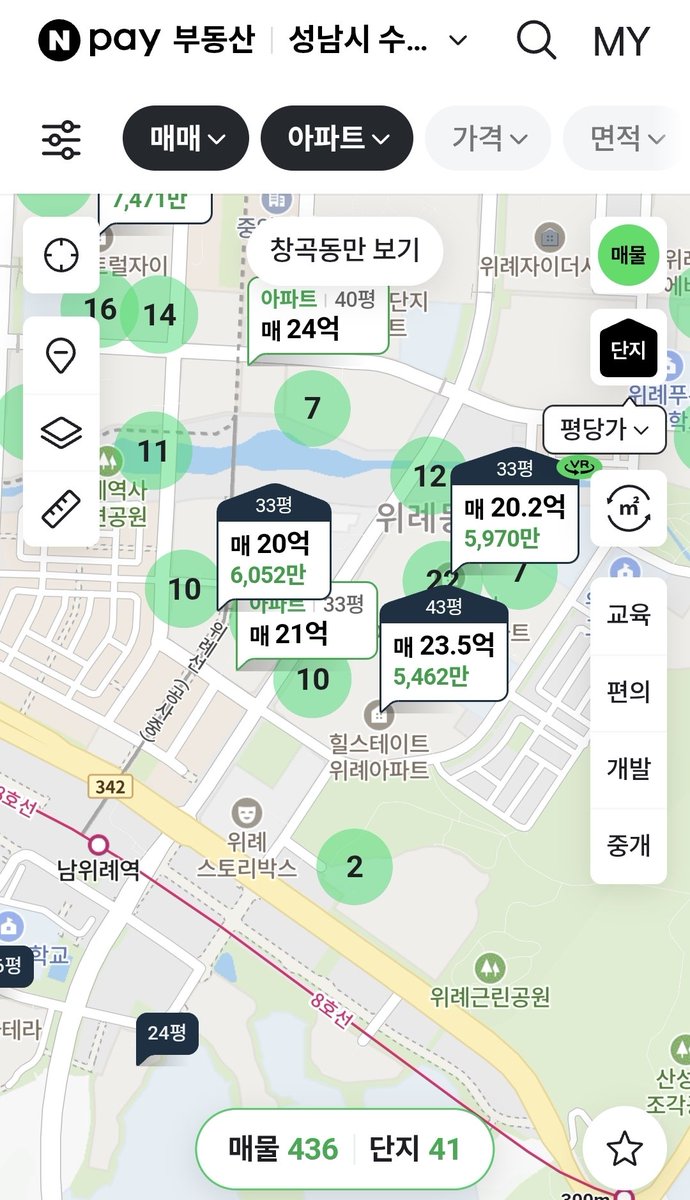
권역별, 지역, 동네별 평단가를 보는 방법은 첨부��� 것처럼 네이버페이로 직관적으로 볼 수 있습니다
모두 재밌는 투자생활 하시길 바라며 글을 마칩니다
즐거운 연휴 보내세요!
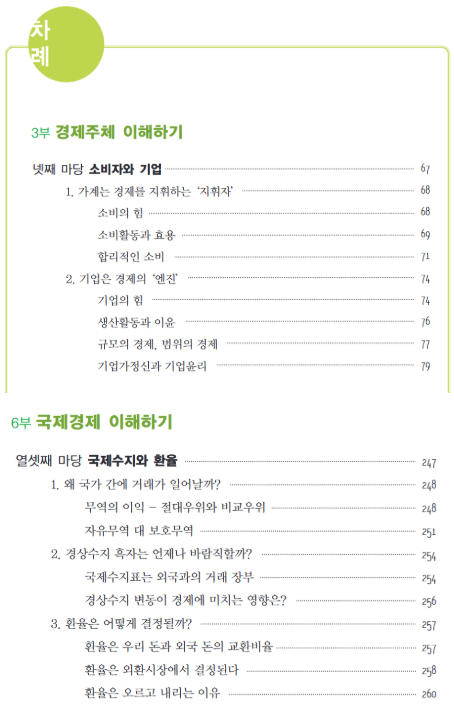
나라에서 떠 먹여주는 경제 공부 ...
한국은행에서 제작한 알기 쉬운 경제 이야기 편이다
이거 아직도 안 보신 분들 많을 거라고 생각한다 ...
EBS 유튜브의 자본주의 영상과
알기 쉬운 경제 이야기 이 자료는
사회 초년생들이라면 진짜 무조건 10번은 정독해야된다고
생각한다 ...
경제 필수 교과목으로 넣어야 할 정도의 자료다
자본주의에서 돈이 어떻게 만들어지고 흘러가는지
그 모든 내용이 적혀있다
링크는 댓글로 ...
월 생활비 2000만원이신 72세 어르신의 노후
-삼성에서 21년 근무
-자회사 사장 15년
-잠실 갤러리아 팰리스 거주
-푸켓에 세컨하우스가 있음
-국민연���은 185만 원 수령
-월 생활비 2천만 원
-생활비는 주로 골프와 해외여행(유럽, 동남아, 일본)에 사용
-나이 때문에 유럽 여행은 비지니스만 타신다고 함
-요즘도 주식투자를 하시는데 키 포인트는 두가지
1. 우량 기업인가
2.국민연금에서 투자했는지 여부
국민연금에서 고민하고 분석한 걸 투자하기에 자신은 따라가기만 하면 되서 리스크가 적다고
미키김의 재산 모으는 방법, 싹 다 공개!
경제적 자유를 빨리 이루고 싶은 마음이 오히려 문제라는
미키김의 진심어린조언...
미키김님이 재산을 어떻게 모았는지 솔직하게 이야기해준
유튜브의 내용을 정리해봄
1. 경제적 자유는 일확천금이 아니라 꾸준한 투자로 이루는 것이라는 것
코인으로 대박 나서 경제적 자유를 이뤘다면
축하할 일이지만
그걸 쫓는 전략 자체는 리스크가 너무 크다고 함
위험한 투자는 항상 전체 포트폴리오 비중으로 봐야 한다는 것
2. 포트폴리오는 50%(인덱스)+30%(우량 개별주)+10%(공격적 개별주)+10%(초공격 자산)로 나눈다는 것
S&P500이나 나스닥100 같은 인덱스에
절반을 안정적으로 깔아두고
마이크��소프트·애플·구글 같은 우량 기업에 30%,
팔란티어 같은 공격적 기업에 10%, 나머지 10%는 크립토처럼 더 공격적인 자산에 넣는다고 함
3. 크립토 안에서도 다시 비트코인(안정)과 잡코인(초공격)으로 나눈다는 것
전체 자산의 2%가 잡코인에 들어가 있다가
100배가 되면 좋은 거고
0이 돼도 길바닥에 나앉지는 않는다는
계산으로 접근해야함
4. 엔젤 투자와 비슷한 마음가짐으로 크립토를 대한다는 것
스타트업 엔젤 투자는 잘되면 50~100배,
안 되면 전액 손실인데
6~7년 전 투자한 회사가 최근 팔렸지만
부채 상환 수준의 헐값이라 투자금이 사실상 0이 됐다고 함
그 정도 리스크는 감당하고 하는 게 투자라는 것
5. 코인은 정리했다가 비트코인만 다시 시작했다는 것
작년 초 코인으로 번 7억을 정리하고 손 뗐는데
그 후 비트코인이 세 배 올랐다고 함
기업과 ���부, 국가까지 비트코인을 자산으로
편입하는 걸 보고 화폐는 아니어도 자산
저장고 역할은 확실하다는 판단으로
다시 소액 매수를 시작했다는 것
6. 화제성만 보고 개별주부터 사는 건 1차원적 접근이라는 것
팔란티어가 화제라서,
두 배 올랐다고 해서 그냥 사는 것보다
시간·복리·분산이라는 세 가지 원칙부터
생각하는 게 먼저라는 것
7. 투자를 처음 시작한다면 인덱스부터 시작하라는 것
S&P500, 나스닥100, 코스피200처럼
시장 전체에 분산된 인덱스가 가장 안전하다고 함
한 산업에 문제가 생겨도 다른 산업에서 헤지가 되고,
ETF 수수료도 저렴하다는 것
8. 개별 주식은 확신이 설 때만, 오래 들고 간다는 것
2000년대 중반부터 모아온
마이크로소프트·메타·애플·엔비디아·테슬라·아마존 등
개별주는 열 개 정도뿐이고
대부분 10~20년씩 보유한다고 함
"지금 이 주식을 다시 살래?"라는 질문에
���니라는 답이 나오면
수익이든 손실이든 바로 판다는 게 원칙이라는 것
9. 요즘은 중국 제조업(전기차·로봇·드론) 관련 ETF를 눈여겨보고 있다는 것
중국 서비스 기업은 정부 발언에
크게 흔들려서 불안하지만
샤오미처럼 창업자가 직접 뛰는 파운더 모드
제조기업의 경쟁력을 눈여겨보고 있다고 함
10. 저축만으로는 절대 의미 있는 자산을 못 모은다는 것
직장인이 자산을 늘리려면 얼마 있고,
얼마 벌고, 얼마 쓰는지 세 가지를 파악하고
그걸 바탕으로 얼마를 아낄지,
그 돈을 어떻게 굴릴지 두 가지를 실행해야 한다고 함
특히 얼마 쓰는지는 최소 1년 치 가계부 데이터가
쌓여야 제대로 보인다는 것
11. 월급 들어오면 아낄 금액부터 먼저 빼둬야 한다는 것
100이 들어와서 70으로 살 수 있다고
판단되면 30을 바로 다른 계좌로 옮겨야
지갑 속 돈이 저절로 사라지듯 없어지는 걸
막을 수 있다고 함
이 습관을 사회초년생 때부터 못 ��이면
버는 대로 다 쓰는 사람이 된다는 것
12. 소비의 가치는 사람마다 다르다는 것
남들이 알아봐서, 남들이 다 사서 쓰는
소비가 가장 아까운 소비라고 함
반대로 스스로 정확한 소비 통제 범위를 정해두면
그 안에서 무엇에 돈을 더 쓸지는
온전히 자기 선택의 영역이라는 것
결국 중요한건 주식을 할때 지수 ETF를 베이스로 깔고
정말 내가 공부해서 믿고 투자할 수 있는 개별주에 투자해야함
내가 20대때 이걸 알았더라면 아마 많이 다른 현재일꺼라고
생각하지만 후회는 없음
지금부터라도 정신차리고 제대로 투자하면 늦더라도
따라갈 수 있을것이라