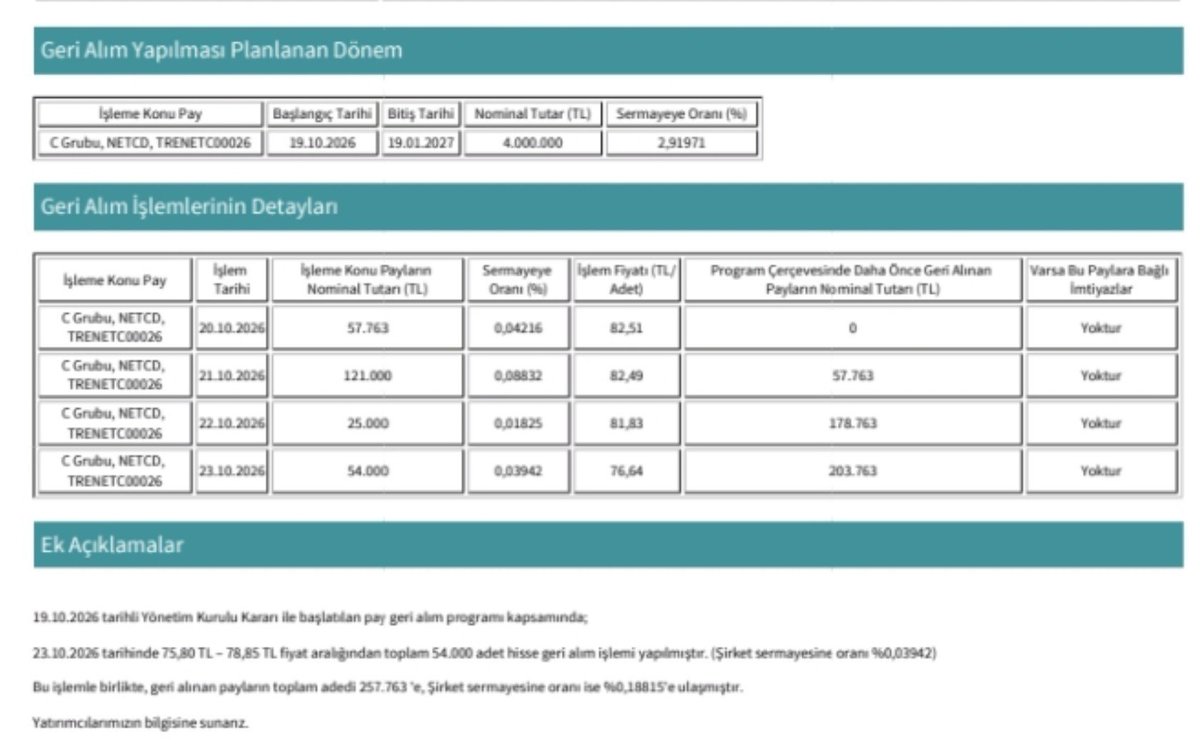
#NETCD Yazılım 2026/3Ç'te bir önceki yılın aynı çeyreğine göre satışlarını reel olarak %26, FAVÖK'ünü %29 artırdı. Şirketin en iyi çeyreği son çeyrek.
Diğer taraftan şirketin net nakit pozisyonu 838 milyon TL'ye ulaştı. 2026 ilk 9 ayında elde edilen serbest nakit akışı ise 559 milyon TL ve şirketin yaptığı satışların yaklaşık %40'ı serbest nakit akışına dönüyor.
Netcad Yazılım temettü dağıtımı yapan bir şirket. 2027 yılında dağıtması muhtemel temettü rakamına göre temettü verimi tahmini olarak %6-7 seviyelerinde.
Phillip Capital'in 12/10/2026 tarihli şirket ziyaret raporunda 2026 için 2 milyar TL satış geliri ve 1,6 milyar TL FAVÖK elde edilmesi bekleniyordu. Yılın ilk 9 ayında beklenen satış gelirinin %70'i ve FAVÖK'ün %66'sı elde edildi.
Şirketin firma değeri yaklaşık 10,3 milyar TL seviyesinde ve prospektif olarak 6,4 FD/FAVÖK çarpanıyla işlem görüyor.
Not: Fiyat tespit raporunda verilen hedeflerin yaklaşık %85'i yılın ilk 9 ayında gerçekleştirildi. Burada verilen hedeflerin aşılması mümkün görünüyor.
Kâr marjları tarafında ise 2026/9 sonuçlarına göre şirketin brüt kâr marjı %93,8 ve FAVÖK marjı %76,4 seviyesinde.
🚨 #SONDAKİKA|| TMSF, Kontrolmatik'e kayyum olarak atandı.
📍Şirketin 300 binden fazla küçük ortağı bulunuyor.
📍Hisse fiyatı 53 TL seviyesinden 2 TL’nin altına geriledi.
📍Nakit sıkışıklığı yaşayan şirketin bankalarla borç yapılandırma görüşmeleri sürüyor.
📍Yaklaşık bir yıldır üretim yapmayan Pomega tesisinin satılması yerine yeniden faaliyete geçirilmesi hedefleniyor.
📍Pomega’nın yeniden üretime başlaması için önemli miktarda finansman gerekiyor ancak henüz net bir takvim bulunmuyor.
📍Şirket yönetimi konkordato istemediğini açıklamıştı.
📍Kayyum yönetiminin öncelikleri borçların yönetilmesi, üretimin yeniden başlatılması, nakit akışının düzeltilmesi ve yatırımcı güveninin yeniden kazanılması olacak.
-PD #KONTR
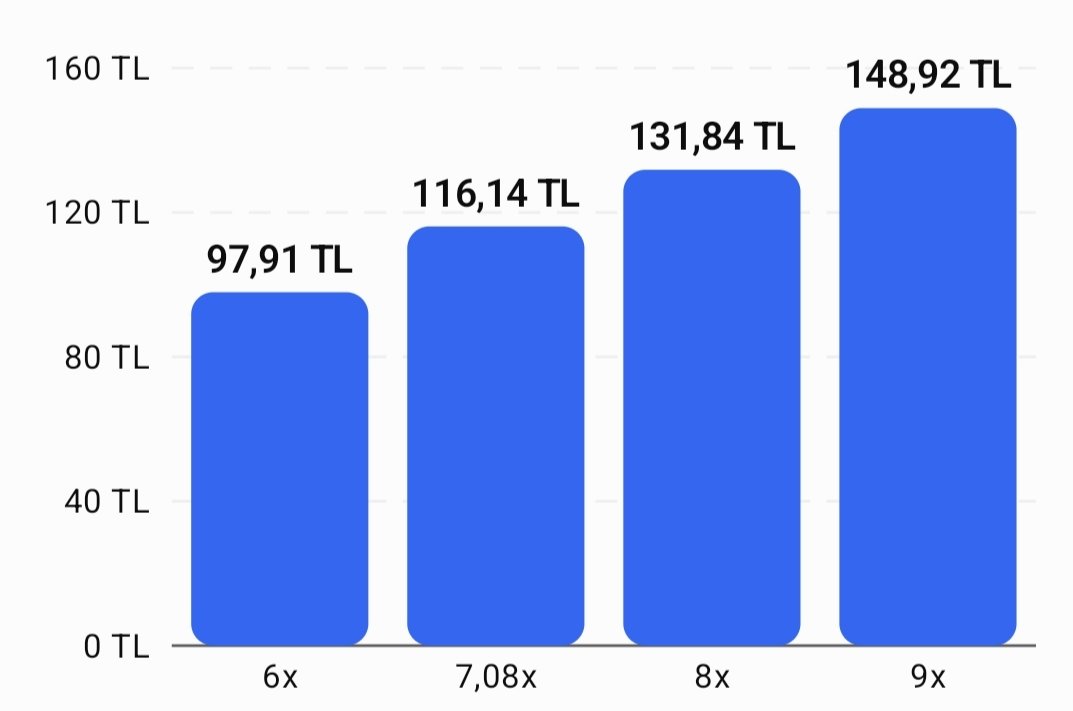
Ak Yatırım, devir sonrası #mpark raporu yayınladı:
Devir sonrasında temettüye başlanacağına dair açıklama yapılmış. Ne kadar dağıtılacağına dair bir paylaşım yok. Cüzzi bir dağıtım ile başlanmasını beklerim şahsen.
#TUPRS için önemli olan Neste dizel marjları tekrar 80$/v seviyesinde. 3ç için zaten çok güçlü bir kar beklentisi var ve şirket net nakit pozisyonunu daha da artıracaktır.
Eğer 4ç de bu şekilde devam ederse yıl sonunda net nakit pozisyonu ve karlılık bir daha ulaşılması zor bir seviyeye gelebilir.
Şirket bu nakit varlığını yüksek temettü ödemesiyle yatırımcısıyla paylaşabilir, yenilenebilir enerji alanında yurt dışında yatırımlar yapabilir (şu anda TR’de ptf fiyatları nedeniyle yatırım yapmak karlı gözükmese de Romanya gibi ülkelerde yapılan yatırımlarda yatırımın geri dönüşü daha kısa oluyor) veya son haberdeki gibi farklı yatırımlar yapabilir.
#CVKMD 3Ç.26
2026 yılının 9 ayı sonunda çok güçlü satış ve karlılık performansı var. Son çeyrek dönemde 2,47 den 0,54 seviyesine düşen netborç/favök rasyosu ve 15,02 milyara yükselen Özkaynak rakamı ile beraber önceki çeyreklerde baskı altında kalan serbest nakit akışının 2026/9 döneminde belirgin şekilde pozitife dönmüş olması dikkat çeken diğer olumlu gelişmelerdir.
Bütün bunlarla beraber şirketin faaliyetlerine ilişkin gelecek dönemlere dair yüksek beklentiler sunuyor olmasından kaynaklı sanırım cari çarpanlar çok da makul değil ama bu şekilde güçlü çalışan şirketler genelde yüksek çarpanlarla işlem görür, bu tür şirketlere prospektif bakmak daha doğru sonuçlar verecektir.
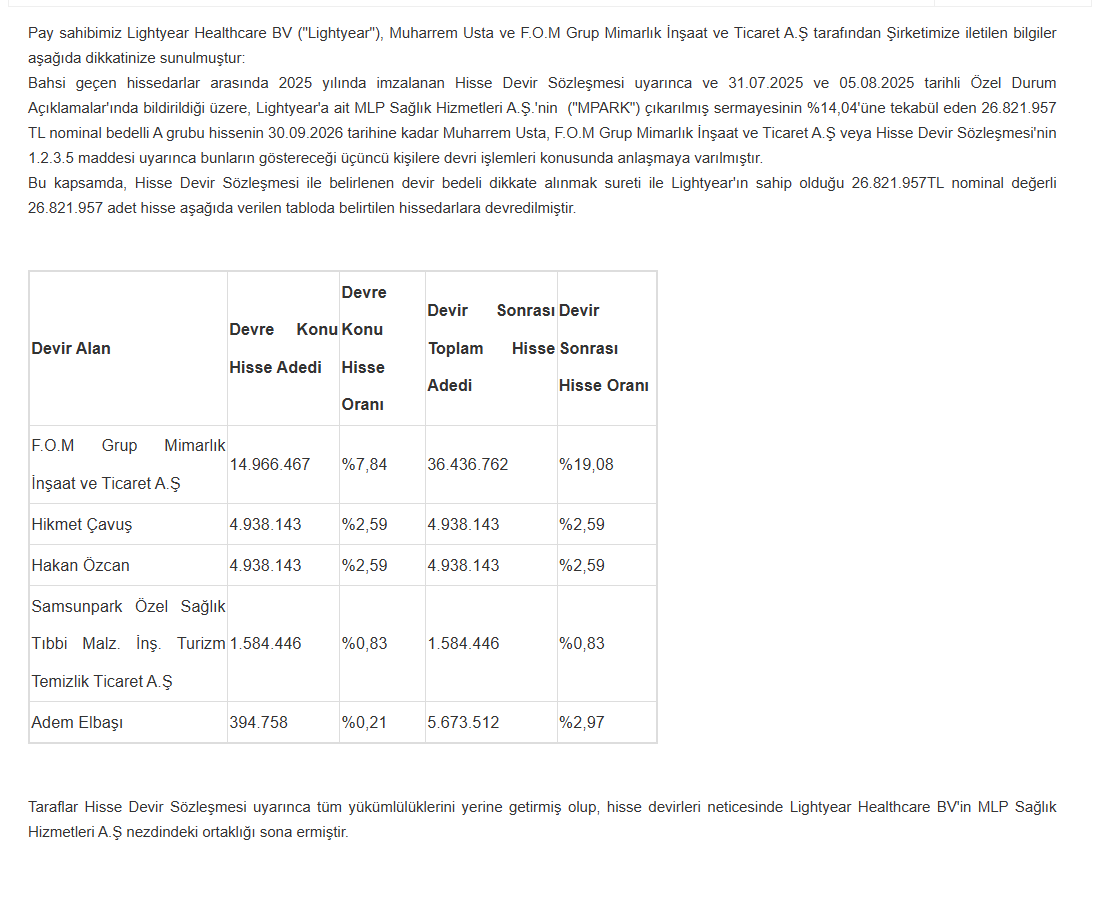
#Mpark Turkven'in paylarının devri tamamlandı. Muharrem Usta'nın (FOM Grup) yanında şirketten bazı isimlerin de pay alımında bulunduğu gözüküyor. Totalde büyük tutardı ve şirkette görev alan birilerinin devre destek vermesini şahsen olumlu görüyorum.
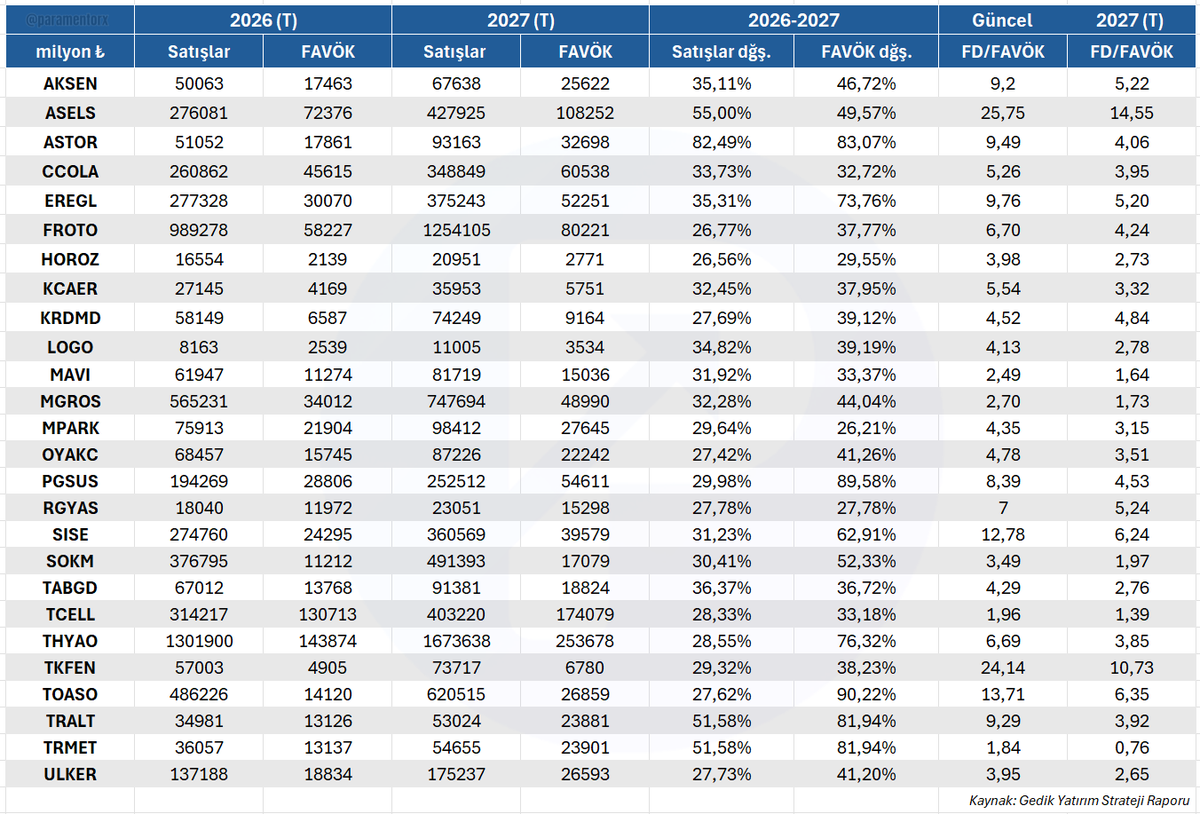
2027'de reel olarak büyümesi beklenen şirketler👇
Gedik Yatırım'ın 13 Ekim tarihli Strateji Raporu'ndan 2027 yılında satışlarını ve FAVÖK'ünü %25'in üzerinde artırması beklenen şirketleri listeledim.
2027'de enflasyonun %21-25 aralığında olacağını varsayarsak listedeki şirketlerin satışlarını ve FAVÖK'ünü reel olarak büyütmesi bekleniyor diye bakabiliriz.
Not: Tablodaki büyüme oranları nominal, yani enflasyondan arındırılmış değil. #hisse #bist100
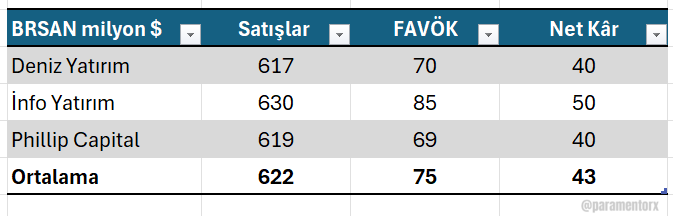
#BRSAN 2026/3Ç aracı kurum beklentileri👇
Satışların geçen yılın aynı dönemine göre yaklaşık %14,5 artarak 622 milyon dolara, FAVÖK’ün %59,6 artışla 75 milyon dolara ve net kârın %87 yükselişle 43 milyon dolara ulaşması bekleniyor.
Bir önceki çeyreğe göre ise satışların yaklaşık %12 FAVÖK’ün %15 ve net kârın %30 artması bekleniyor.
Borçluluğun azalmasıyla birlikte net kârlılığın desteklenmesi öngörülüyor.
#ardyz#logo#httb#fonet#kront#kfein
1-Ardyz icin fiyat oluşumlarını 2027 için olasılıkladim ancak öncesinde şirketin genel ülkeler yapılanmasını ortaya koydum
Sunuda ifade edeyim eds den gelen geliri 2027 yıl sonu için fiyat değerlendirmemin içine dahil etmedim
Şimdi
#EBEBK dün gelen güçlü bilanço sonrası borsada sert satışların olduğu böyle bir günde %7,57’lik yükselişle günü kapattı.
Güçlü finansallar açıklayacak şirketlerde bilanço fiyatlamalarının yeniden öne çıkabileceği konusunda umutlandırıcı bir durum.
#YEOTK Yeo Teknoloji, 247.000.000 TL nominal tutarlı finansman bonosunu pozitif nakit pozisyonu sayesinde vadesinden önce itfa ederek ödemesini tamamladı.
Merkez Bankası, uzun bir aranın ardından 100 baz puanlık faiz indirimine giderek politika faizini %36’ya çekti. Enflasyon da yavaş da olsa gerilemeye devam ediyor. (Petrol etkisi ciddi)
Aslında bunlar, son dönemdeki olumsuz haber akışı olmasaydı piyasanın oldukça olumlu karşılayacağı gelişmelerdi.
Endekste 610 günlük hareketli ortalama etrafında dengelenme çabası sürüyor. Vadeli tarafta short pozisyonların güçlü olması, yukarı yönlü hareketlerin hız kazanmasını zorlaştırıyor.
Ben, kasım ayının başından itibaren piyasada kademeli bir normalleşme görebileceğimizi düşünen taraftayım.
Yatırımcıların moralinin ne kadar bozuk olduğunu biliyorum. Uzun ve yıpratıcı bir süreçten geçiyoruz. Ancak piyasada hiçbir dönem sonsuza kadar sürmez.
Bu kötü günlerin de geride kalacağına inanıyorum. Biraz sabır, biraz soğukkanlılık…
Unutmayın, piyasada sadece para değil, psikoloji de yönetilir.
Norveç Varlık Fonu bence çıkış yapmayacaktır burada bir serzenişte bulunuyorlar ve konuyu incelemeye aldıklarını söylüyorlar.
Olası bir çıkış durumu için Haziran 2026’daki en büyük pozisyonları şöyleydi:
ASELSAN — 1.972 mn NOK
BİM — 1.770 mn NOK
Akbank — 1.394 mn NOK
Coca-Cola İçecek — 1.179 mn NOK
Astor Enerji — 1.153 mn NOK
Ereğli Demir Çelik — 949 mn NOK
Koç Holding — 879 mn NOK
Garanti BBVA — 849 mn NOK
Turkcell — 814 mn NOK
THY — 729 mn NOK
MLP Sağlık — 728 mn NOK
Tüpraş — 709 mn NOK
Yapı Kredi — 658 mn NOK
TAV Havalimanları — 624 mn NOK
Tofaş — 526 mn NOK
Migros — 524 mn NOK
Enka İnşaat — 462 mn NOK
Destek Faktoring — 432 mn NOK
İş Bankası — 298 mn NOK
TAB Gıda — 249 mn NOK
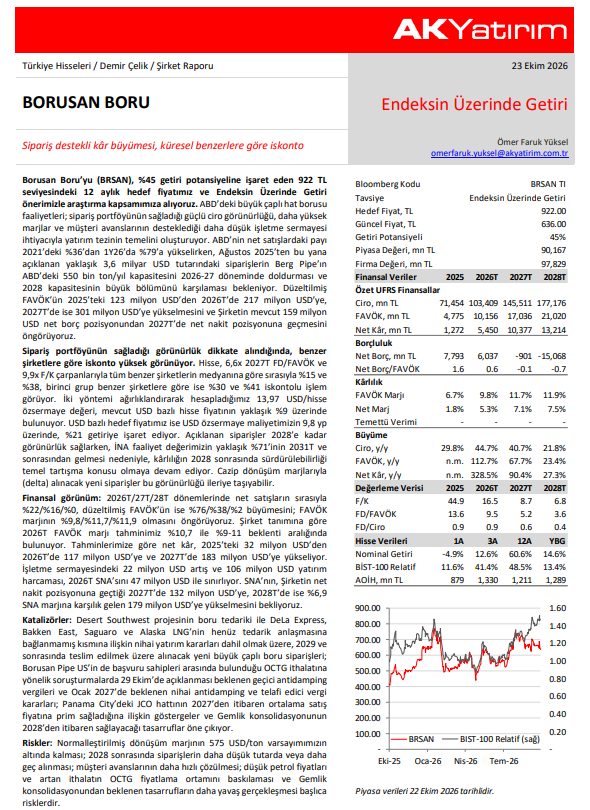
Ak Yatırım, Borusan Boru'yu (#BRSAN) %45 getiri potansiyeli ve 922 hedef fiyat ile araştırma kapsamına aldı.
Düzeltilmiş FAVÖK’ün 2025’teki 123 milyon USD’den 2026T’de 217 milyon USD’ye, 2027T’de ise 301 milyon USD’ye yükselmesi bekleniyor.
Şirketin mevcut 159 milyon USD net borç pozisyonundan 2027T’de net nakit pozisyonuna geçmesi bekleniyor.
Olumlu görünen yerler:
ABD’deki büyük çaplı hat borusu faaliyetleri,
Sipariş portföyünün sağladığı güçlü ciro görünürlüğü,
Daha yüksek marjlar,
Daha düşük işletme sermayesi ihtiyacı
Riskler:
2028 sonrasında siparişlerin daha düşük tutarda veya daha geç alınması
Dönüşüm marjının 575 USD/ton varsayımının altında kalması