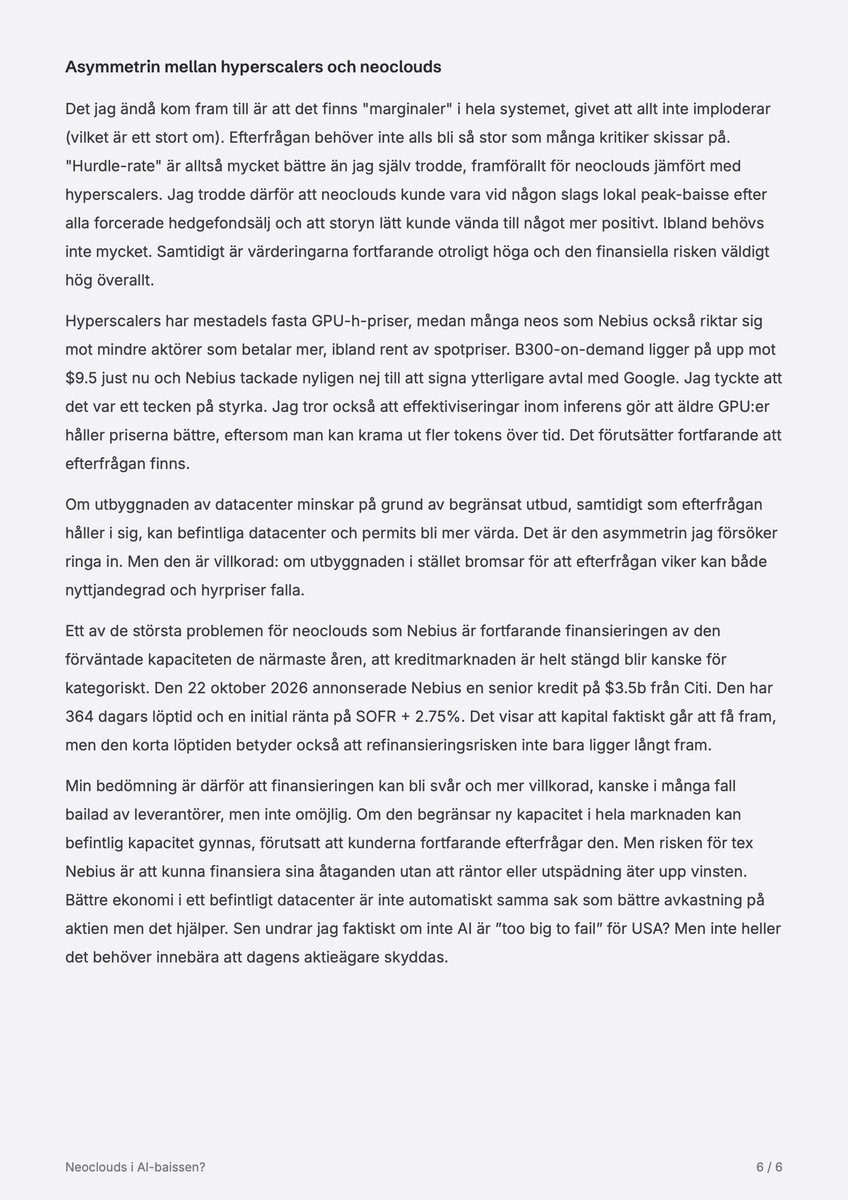
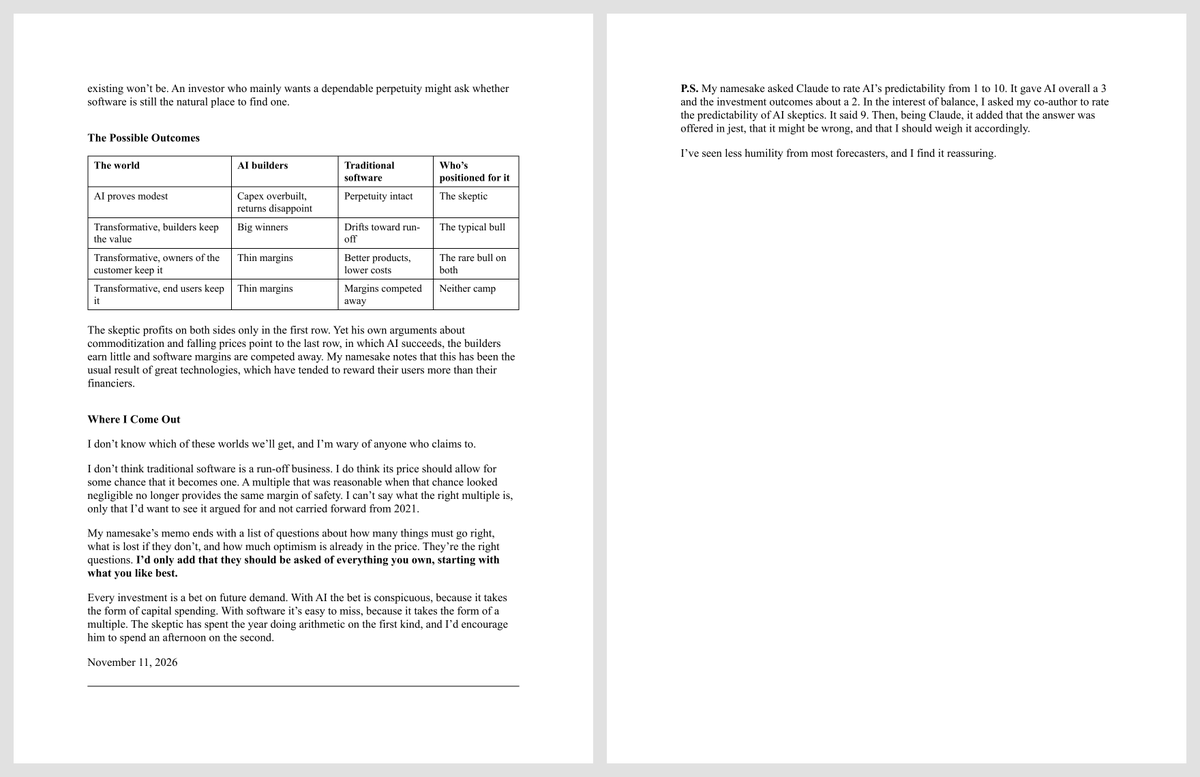
Howard Marks är nog top tre goats någonsin och hans investeringsfilosofi ligger mig väldigt nära. Men jag kunde inte låta bli att tänka vad Claude tycker om just den i sin helhet som producerade detta.
Läs med en gnutta ironi!
My latest memo assembles the critical questions one needs to consider to make intelligent, long-term investments in AI. While they can’t be answered definitively, investors mustn't let uncertainty result in inaction.
You can read it here: https://t.co/pbR1WZ0Qmx
- Jag tolkar försiktiga guidance på Q3 (flat y/y) som lite bearish och kan tyda på att rev share från Warhammer kommer bli rätt begränsad, trots att man målar upp en väldigt rosig bild av Stage Tour, samt att fysisk försäljning kanske saknar samma oummpff jämfört med föregående år, här ligger kons ca 120 MSEK över gudiance idag. kommentarerna på helåret låter som man nu förväntar sig landa över 1b med marginal, vilket alla redan räknar med såklart.
$EMBRAC upp rätt mycket sedan den här tweeten, på gott och ont.
Trots glödande rapport och ordval som "chockartad tillväxt" från media tror jag risken på nedsidan börjar bli allt större härifrån.
- exekveringsrisk från stora släpp kommande månaderna dels från att spelen måste lyckas och dels att uppsidan i Warhammer (extern publisher och externt IP) är relativt okänd samt Amazon som publishar Tomb Raider och därför har köpt tidigare utvecklingskostnader i sin helhet. Metro är nog den som är mest lågrisk.
- licensering för middle-earth inom MTG/kortspel har gett ett stort högmarginal-bidrag till Cash EBIT i år från två reprint-runs av Middle-Earth i såväl januari som nu senast i september där leverantörer vittnar att storleken på dito varit så pass stora att man haft svårt att sälja boxarna. Utöver det har det kommit ett nytt stort Hobbit-set nu i kvartalet. Senaste 12m har licenseringsaffären haft 507 MSEK i intäkter varav 317 MSEK senaste kvartalet, vilket mestadels borde kommit från MTG och är samtidigt högmarginal. Något man inte bör räkna med kommande år då marknaden är "stuffed" med Beyond Universe-set. Minskad uppsida i paritet med ett AAA-spel med andra ord nästa år. Utöver det har vi hört om cancellationer av filmer.
- 27/28 har Darksiders 4 och spin-offen på KCD än så länge. Darksiders 4 tror jag är ett IP som är mindre populärt idag än för 5-10 år sen och initiala mottagandet tycker jag är rätt svalt, 1m kopior är nog base case. KCD-spin-off är limiterad uppsida jämfört med KCD2 och studion har haft stora problem med att ha tappat väldigt många nyckelpersoner till bland annat CD Projekt. Frågan är vad som ska driva tillväxt nästa år för att 26/27 inte ska vara en topp?
- konsensus räknar med ca 1.3-1.5b Cash EBIT på helåret och många på konsensus säger att de sandbaggar sina estimat då guidance ligger på 1b, så jag tror marknaden siktar på övre intervallet, minst. Vilket motsvarar en 12x Cash EBIT-multipel på eventuell top-earnings.
- Delar man upp konsensus i Fellowship och Embracer-SOTP så landar man på ca 14x och 10x-multiplar respektive på dagens kurs. Men har svårt att se att marknaden vill betala dessa två samtidigt, avknoppningen kan därför vara en risk snarare än en möjlighet på dessa nivåer när den närmar sig realisering.
I våras var $EMBRAC undervärderad och inte uppskattad samtidigt, baserat på kommande pipelines potential. Följde man bolaget kunde man räkna spelen som skulle annonseras i närtid (Metro), man kunde också följa att flera spelsläpp i våras också gått bra.
https://t.co/LfrMHVeGh1
Jag håller med @BlazingHedlund här, A\ är på många sätt oinvesterbar. Men samtidigt tycker jag det gäller fler bolag som tex $META.
Dock har A\ en asymmetrisk risk, ju bättre det går för dom desto mer sannolikt är det att dom bedömmer att man måste "sakta ner" eller minska vinsterna självmant, om samhället/regulation inte tvingar fram det. Detta ska man inte ta lättvindigt då stora delar av bolaget styrs av ideologier snarare än vinstmaximeringsprinciper.
Jag tror många glömmer att många bolag redan idag har en inbyggd "social capital"-komponent snarare än enbart maximering av vinster, ofta pga dess storlek och regulatoriska bild.
https://t.co/zsVnNsnE2F
Vad kan man tillskriva för värde på något som bygger helt på en story snarare än framtida kassaflöden? Jag vet inte riktigt, men bortsett från den ovanliga parantesen kring bolagsformen så tror jag rätt sätt är att se A\ som den största exponeringen mot ett nytt "applikationslager" som fortfarande är i ett kristaliseringsstadium. Som vi nu sett är applikationerna väldigt breda, allt från forskning inom fysik och biologi till cybersäkerhet och även mindre del mesta white-collar (som kommer vara mest konkurrensutsatt). Frontier-modellerna har de facto användningsområden som öppna inte har. Öppna har sin del i ekosystemet att vara en solid vapendragare i automatiseringen av många processer hos företag. Men så fort man rör sig utanför rutin så behöver man oftast det som är frontier idag, frågan är såklart vad man är villig att betala för premie.
En intressant skildring är att man hade ca 2000 anställda i början av 2026 och nu är uppe i över 5100. Trots detta i sammanhanget låga tal och ca 25% av dessa är inom go-to-market/sales. Så där "produkterna" skapas och forskningen sker är en relativt liten siffra, men ändå lyckats man revolutionera hela sektorer på många sätt och det finns lite som tyder på att man kommer sluta när en slags AI-assisterad rekursion bara nyligen inletts. Vad verkliga skapade värdet kommer vara och hittils varit är såklart tvistat.
På så sätt är det ett extremt intressant bolag som förmodligen kommer hitta intäktströmmar vi idag inte kan sätta fingret på. Man kan fastna vid detaljer och leta efter negativa inflektionspunkter men storyn är ändå rätt stark. Har därför svårt att se att bolaget rimligen bör vara värderat till under $1T, trots att det är oinvesterbart med betoning på investera. Med tanke på samhällsriskerna tror jag dock inte det finns någon annan rimlig bolagsform för ett företag som detta.
@MaestroInvest Inga tankar/ingen take på $IREN, kände mig "tryggast" i $NBIS då jag kände till affären bättre, alla neoclouds har sina för och nackdelar. Det här var lite mer trading/gambling men om man ändå vill vara lång tror jag ändå det är smart att ha en korg/diversifiera.
Kadavern jag bland annat plockade in var $NBIS. Skickade denna till några av er jag brukar skriva med. Även om det är till stor del tur (jag höll på att ta position tror dagen innan stora selloffen) att NBIS vänt från $113 till nu $149 och argumenten bakom confirmation bias tror jag ändå det finns en del poänger. Det är många som tycker mycket och ofta har en väldigt top-down/makrovy, det gäller mig också. Men när något blir så opopulärt av så många anledningar finns det också fog för att placera sig på andra sidan om man tror mycket är överdrivet, i alla fall på kort sikt när exponeringen är så ensidig.
Lite tragikomiskt att många som sökte exponering under förra veckan köpte det man bedömde som tryggt: hyperscalers, NVIDIA, m.m. NBIS/SOXX är nu upp över 25% ändå.
Om sell-offen är till följd av något som är besläktat med detta, vilket jag faktiskt misstänker, så lär idag inte vara någon botten. Jag misstänker det pga relativvinnarna senaste dagarna och ffa idag. Men jag kan ändå inte låta bli att plocka i några kadaver kortsiktigt.
@CervusFinans Vad tror du hyreskostnaderna och räntekostnaderna uppgår till årligen i relation till initiala investering egentligen? Nyfiken på om den här retoriska frågan är särskilt genomtänkt.
Otroligt krokig historia, var upplagt för en fantastisk special situation när svenskarna gick in förra året med tanke på historiken. Men något måste ha gått snett och man lyckades nog inte sälja av delarna innan närståendeproblematiken var löst är min gissning. Sen att svenskarna gick med på att ta över studion utan att lägga ner den är absurt.
En av de lättsålda storys som i år som sålts in är att $SINCH är en AI-vinnare. Att använda sig utav det $SINCH säljer in är snarare friktion för agentisk programvara är något annat och i värsta fall totalt onödigt. Det är ungefär lika mycket framtiden som ComHem's bredband var.
@evrgn11112231@0xFaust12 I agree with @ever, last few months is a testament to the crowdedness leaving holes for exactly those companies to appreciate all the time when things mean revert, you don't need to wait years these days.