브랜딩 얘기 나올 때마다 이건 못하겠다 싶음.
본업도 만족스럽고 부업도 감사하게도 잘 되고 있음. 그래서 오히려 얼굴 까고 신상 공개하면서까지 더 크게 키우기가 어려움.
본업은 그대로 가져가고 싶은데 부업을 더 키우려면 어느 순간 내가 누군지 드러내야 하는 상황이 올 수도 있고.. 아마 나처럼 애매하게 걸쳐 있는 직장인들 꽤 많을 것 같음.
그래서 그냥 벌 수 있을 때 열심히 벌려고 함. 본업에서 벌고 부업에서 벌고 남는 돈으로 좋은 자산 꾸역꾸역 사두는 거임.
굳이 모든 걸 크게 키울 필요는 없는 것 같음.
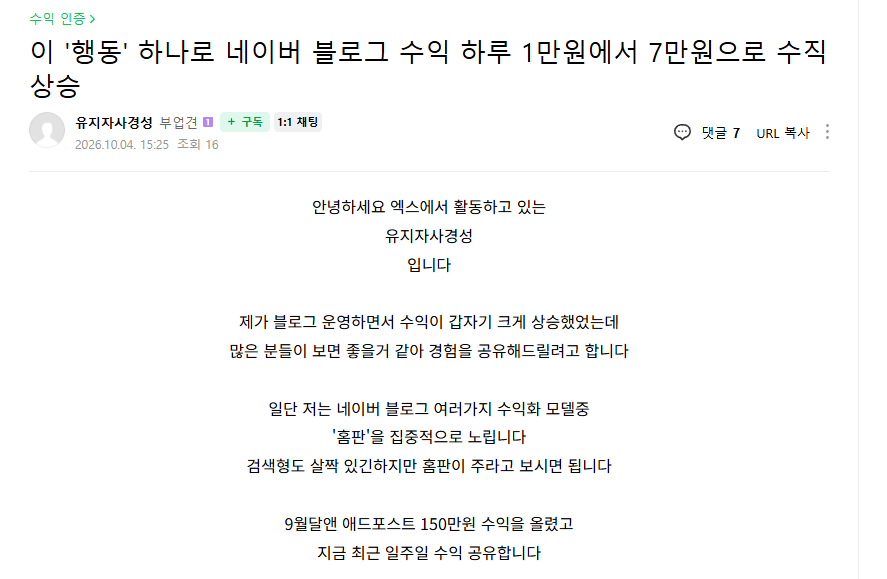
네이버 블로그 하루에 8만원 버는 카페 회원 형님.
이번에는 네이버 블로그임.
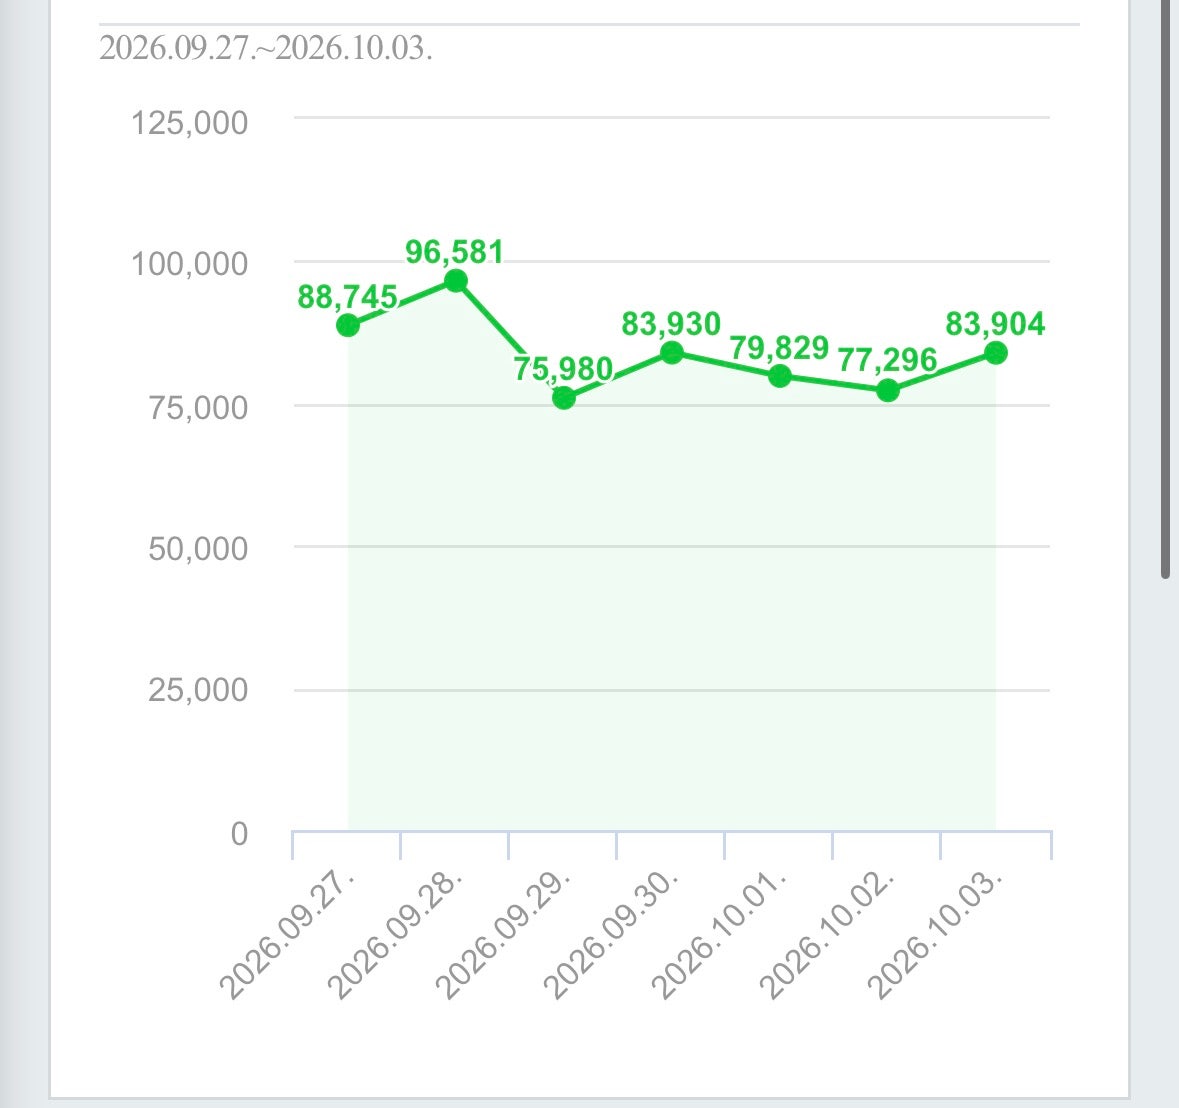
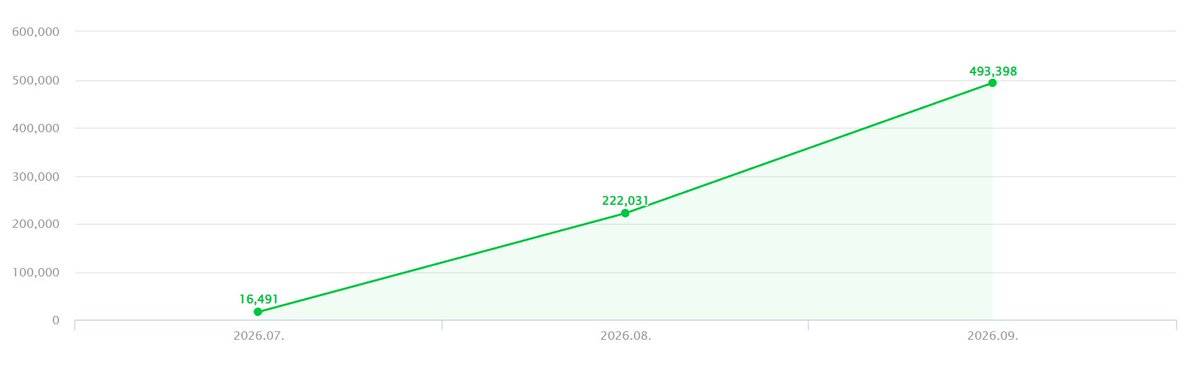
이분은 9월 애드포스트 수익만 150만원을 찍었고, 최근에는 하루 수익이 7~9만원까지 올라왔다고 함.
원래부터 이렇게 벌었던 건 아니였고, 처음에는 하루 1만원 정도.
바로 잘 터진 내 글 분석하는 방법을 사용하셨다고 함.
방법도 생각보다 단순함.
1. 네이버 크리에이터 어드바이저 접속
2. 조회수 높은 글 20~40개를 전부 뽑음
3. 제목은 어떤 식으로 썼는지
4. 어떤 말투와 구성으로 썼는지
5. 어떤 키워드가 반복해서 터지는지 분석
그리고 여기서 공통점을 찾아서 비슷한 방식으로 계속 파생 글을 쓴 거임.
그 결과 하루 1만원 수준이던 수익이 최근에는 7~9만원 수준까지 올라오셨다고 함.
엑스에서는 이런 휘발성 강한 내용들을 저장해놓고 봐야하는데, 카페에는 큐레이션해서 계속 볼 수 있으니까 참 좋다는 점
이 형님 엑스 아이디:@onewaygoal
네이버 블로그 관심있는 분들은 이 형님 팔로우 헤헤
부업을 하다보면 이때다 싶은 순간이 옴.
무슨 말이냐면
아 이거 지금 당장 올려야겠다, 하는 감
트래픽=돈이기 때문인데
예전에 그렇게 해서
티스토리로 하루에 1,000달러가 좀 안되게 벌었던 기억이.
부업은 언제나 쉽지 않다.
환경은 계속 변하고 트렌드도 변하기 때문
계~속 하는거지
나는 소위 말하는 최적블이었다.
2015년 이전에 작성된 글이 삭제하지 않고 있다면
무적처럼 뭘 써도 상위에 랭크되는 것이었다.
재밌는건 그 사실을 서브 블로그로 열심히 키우려고 하다가 알게 됐다는 것.
상위에 있는 것들을 아무리 벤치마킹해도
상단에 안올라가서 좌절만 느끼다
갑자기 굉장한 치트키가 생긴거지.
그래서 덕분에 편하게 쓰긴 했다.
대출 광고 받아서 글도 쓰고, 쇼핑커넥트 붙여도 잘팔리고.
하지만 네이버에서 알고리즘을 바꾸면서 이제는 의미없어졌다.
그래도 운영 방식을 아니까 나쁘진 않았는데,
본업이 바빠서 몇달 쉬니 아예 복구가 안되더라.
8월부터는 홈판을 노렸어서 나아지긴 했는데
홈판 이후는 확실히 올렸다 빼는게 심해졌다.
벤치마킹 블로그들을 봐도 느껴질 정도.
뭐 또 해봐야지
투자자라면 그래서
집과 미국주식 중 뭐가 더 오를까?만 보면 안 됨.
실제로 바뀌는 건
자가 + 원화 부동산
→ 전세 + 달러자산 + 미국주식 변동성
이라는 전체 자산구조임.
수익이 나도 세금도 있음.
미국 상장 ETF에서 1억5천만원의 양도차익을 확정했다고 단순 가정하면, 다른 손익·비용이 없을 경우 연 250만원 기본공제 후 지방소득세를 포함한 22%를 적용해 약 3,245만원이 됨.
결국 이 사례에서 봐야 할 숫자는
예상수익률이 아니라 -30%일 때의 4억5천만원이라고 생각함.
인생자금을 투자할 때는
얼마나 벌 수 있는지보다
얼마까지 잃어도 계획을 바꾸지 않을 수 있는지를 먼저 봐야 함.
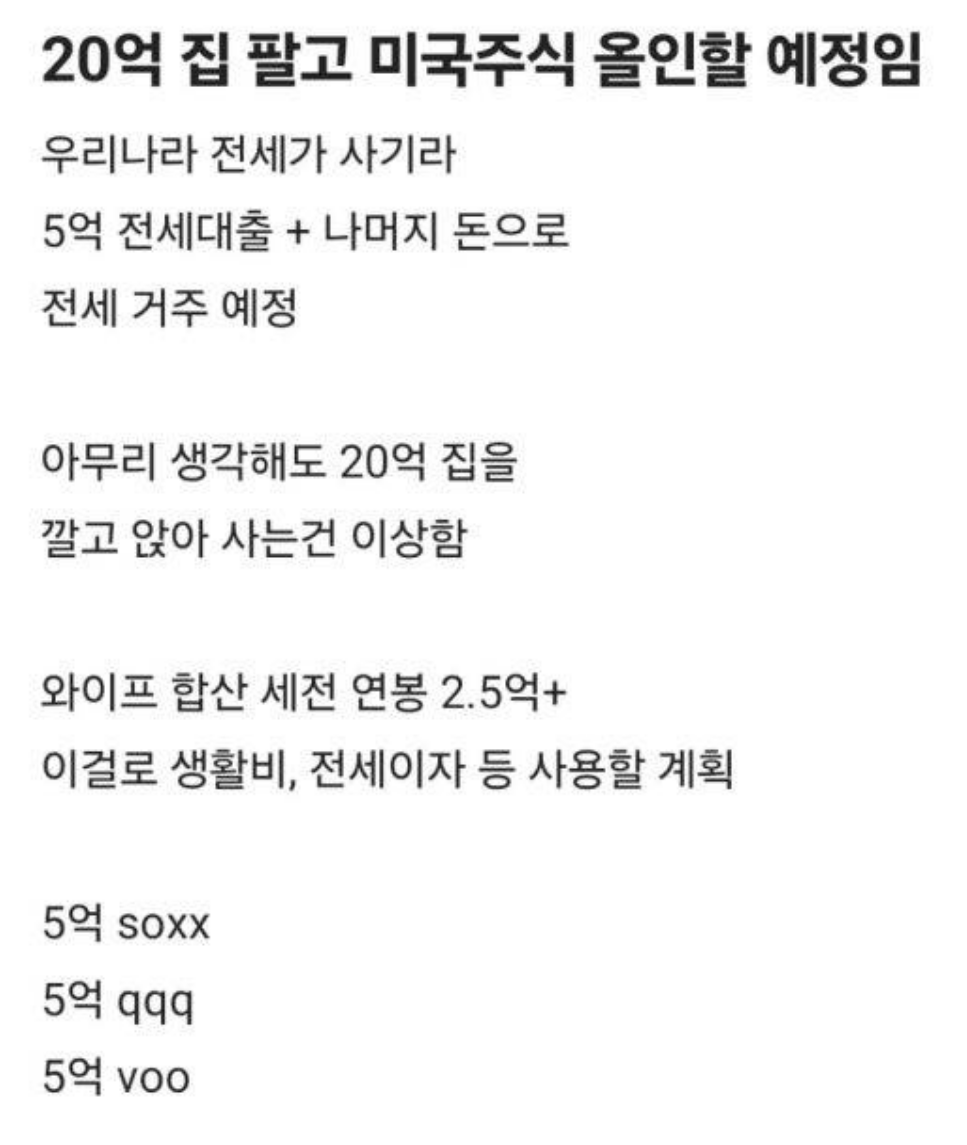
15억원.
20억원짜리 집을 팔고
전세로 옮긴 뒤
SOXX 5억
QQQ 5억
VOO 5억
미국 ETF에 총 15억원을 넣겠다는 직장인 계획이 화제였음.
부부 합산 세전 연봉은 2억5천만원 이상이라고 밝힘.
그런데 이 계획을 뜯어보면
단순한 부동산 vs 주식 문제가 아님.
집은 단순한 투자자산이 아님.
내가 앞으로 살아야 할 주거비를 어느 정도 고정해주는 자산이기도 함.
20억 집을 가지고 있으면
그 지역 집값이 크게 올라도 일단 내 집은 있음.
그런데 집을 팔고 전세로 이동하면
금융자산은 15억 생기지만
다시
전세가격 상승
재계약
집값 상승
향후 재매수 가격
에 노출됨.
즉,
집을 팔아 ETF를 사는 순간
부동산 위험을 없애는 게 아니라
주거비 상승 위험을 다시 가져오는 셈임.
이게 이 사연에서 가장 흥미로운 부분이라고 봄.