W tym tygodniu, zanim polisa się odnowi, zapytaj bank: „Czy obniżona marża w mojej umowie jest uzależniona od ubezpieczenia nieruchomości kupionego w banku?” Jak masz odpowiedź, napisz do mnie. Policzymy, czy zmiana wychodzi na plus.
Polisa do kredytu nie musi być z banku. Możesz kupić ją gdzie chcesz, jeśli spełnia wymogi banku i jest na nią cesja. Ale zanim zmienisz, sprawdź jedną rzecz.
Działa to w obie strony. Jedni latami przepłacają za polisę z banku, choć nic ich z nią nie wiąże. Drudzy przenoszą się do tańszej i tracą warunek, którego nie zauważyli. Rozstrzyga zapis w umowie o warunkach obniżonej marży.
W tym tygodniu sprawdź datę przelewu od rodziny i policz, ile zostało do terminu. Kupujesz mieszkanie z pomocą rodziców? Napisz do mnie. Ułożymy wkład i dokumenty tak, żeby bank przyjął je bez dopytywania.
Rodzice przelewają 100 tys. zł na wkład własny. Jeśli nie zgłosisz tego w urzędzie skarbowym w ciągu 6 miesięcy, ta darowizna może kosztować ok. 3,7 tys. zł podatku.
Zgłoszenie jest potrzebne, gdy od jednej osoby dostajesz więcej niż 36 120 zł (razem z darowiznami od niej z ostatnich 5 lat). Przelewają oboje rodzice? Dwa zgłoszenia. Dzień spóźnienia i zwolnienie przepada.
Kiedy kończy się okres stałego oprocentowania, a dowiadujesz się o tym z wysokości nowej raty, wybór został już dokonany bez Ciebie.
Ta data jest w Twojej umowie. Wpisz ją do kalendarza z przypomnieniem trzy miesiące wcześniej.
Przez trzy miesiące nie zamawiasz jedzenia i wyłączasz subskrypcje. Na koncie nie widać różnicy, bo to nie te pozycje ważą.
Ciężar siedzi w kilku pozycjach, których nie ruszasz, bo pobierają się same.
Słuchawki kupujesz w kilka minut. Saldo się zgadza, więc nic Cię nie zatrzymuje.
Przelew na nazwany cel idzie pierwszy. Wydajesz to, co po nim zostaje, i wtedy przy kasie widzisz obie ceny naraz.
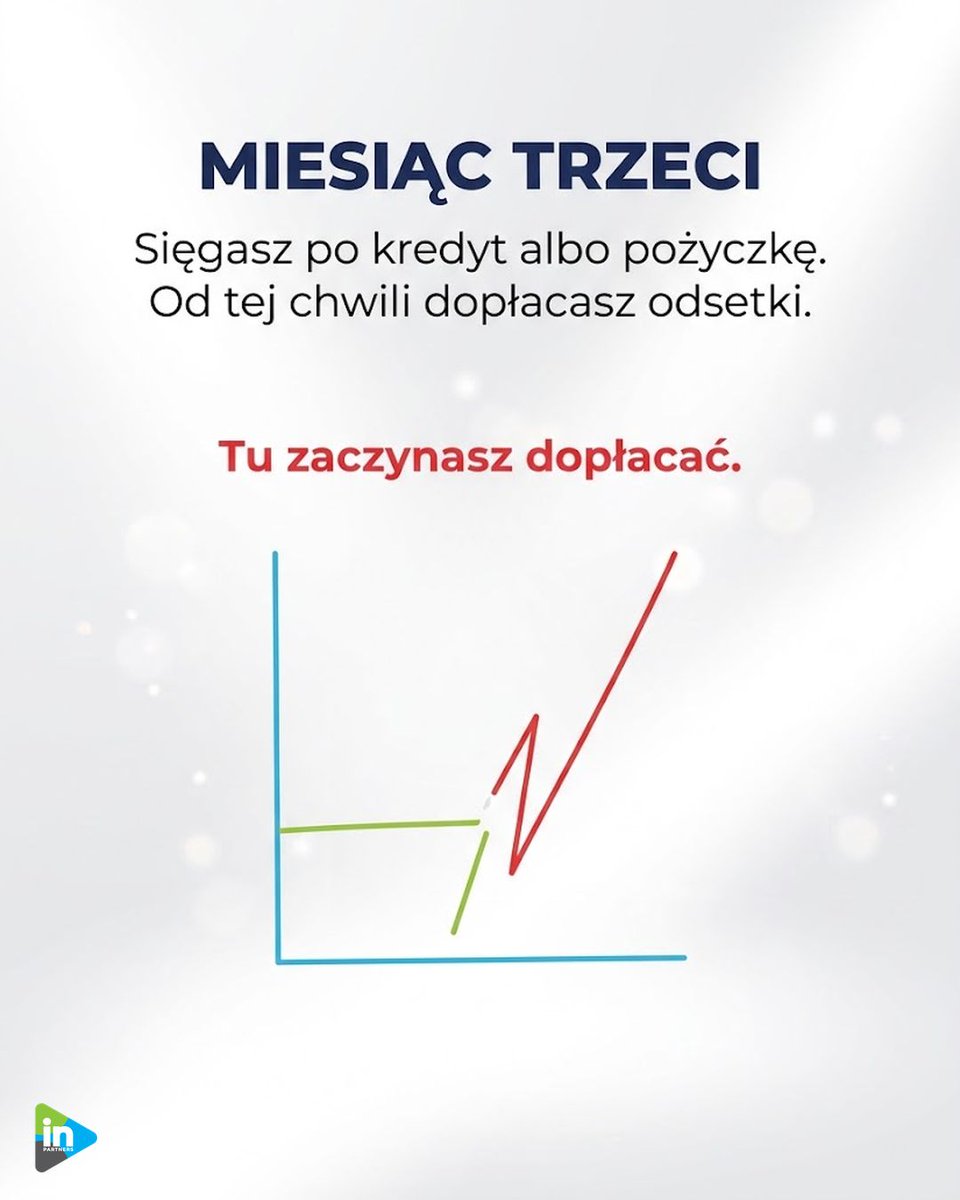
Dochód urywa się w połowie miesiąca. Ostatni przelew jeszcze wpłynie, więc w piątek robisz normalne zakupy, a w poniedziałek dopłacasz do wrześniowego wyjazdu.
Ten miesiąc wydajesz jak każdy inny i to jest najdroższa rzecz w całej tej historii.
Ta praca nie jest dla każdego.
Pierwsze miesiące są najtrudniejsze i stałej pensji tu nie ma. Część osób odpada właśnie wtedy.
W zamian dostajesz rozmowy o pieniądzach, jakich ten człowiek nie odbywa z nikim innym.
Napisz wiadomość prywatną.
Inwestujesz od kilku miesięcy. Potem pęka skrzynia biegów i sprzedajesz to, co kupiłeś, w gorszym momencie.
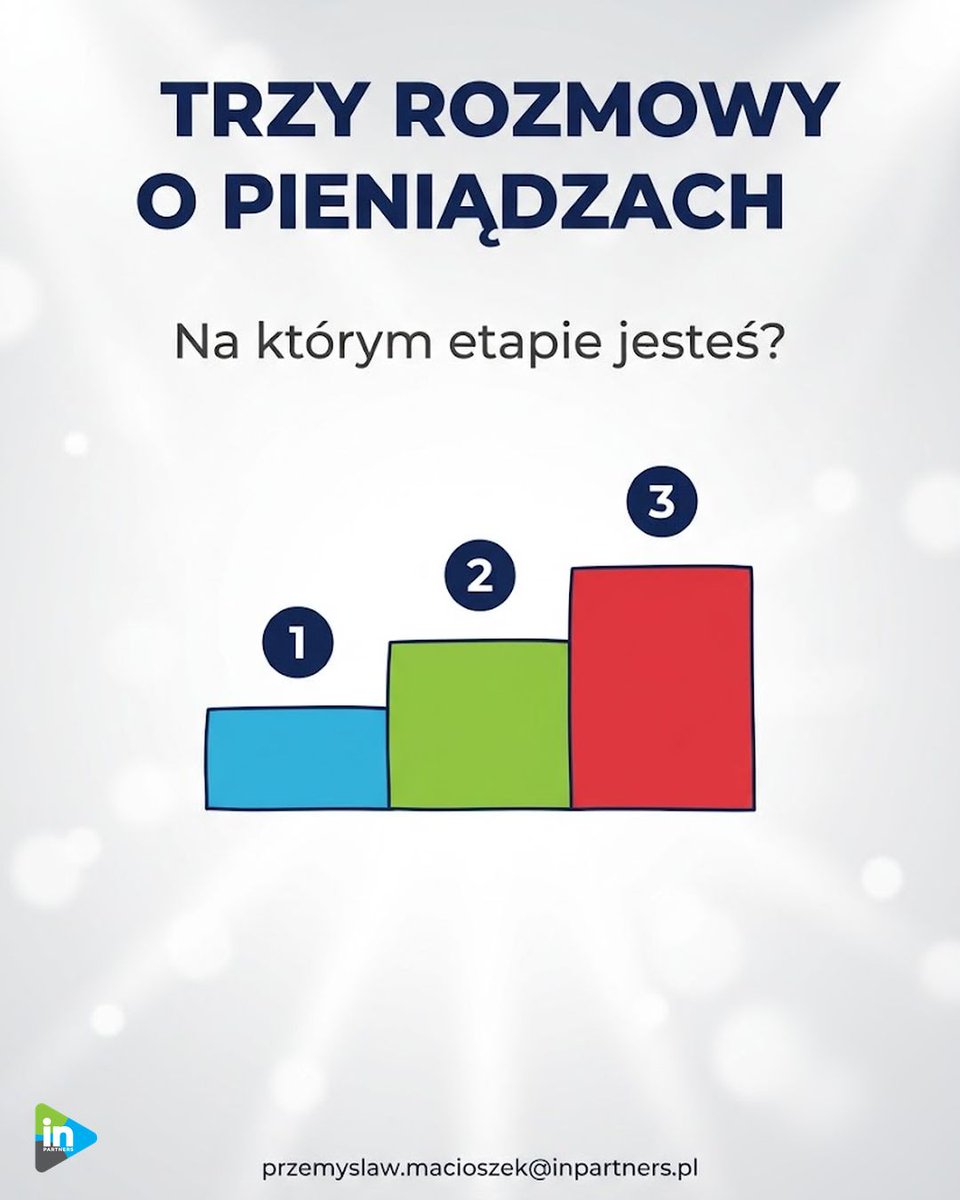
Nie zrobiłeś nic głupiego. Zacząłeś od trzeciej rozmowy zamiast od pierwszej.
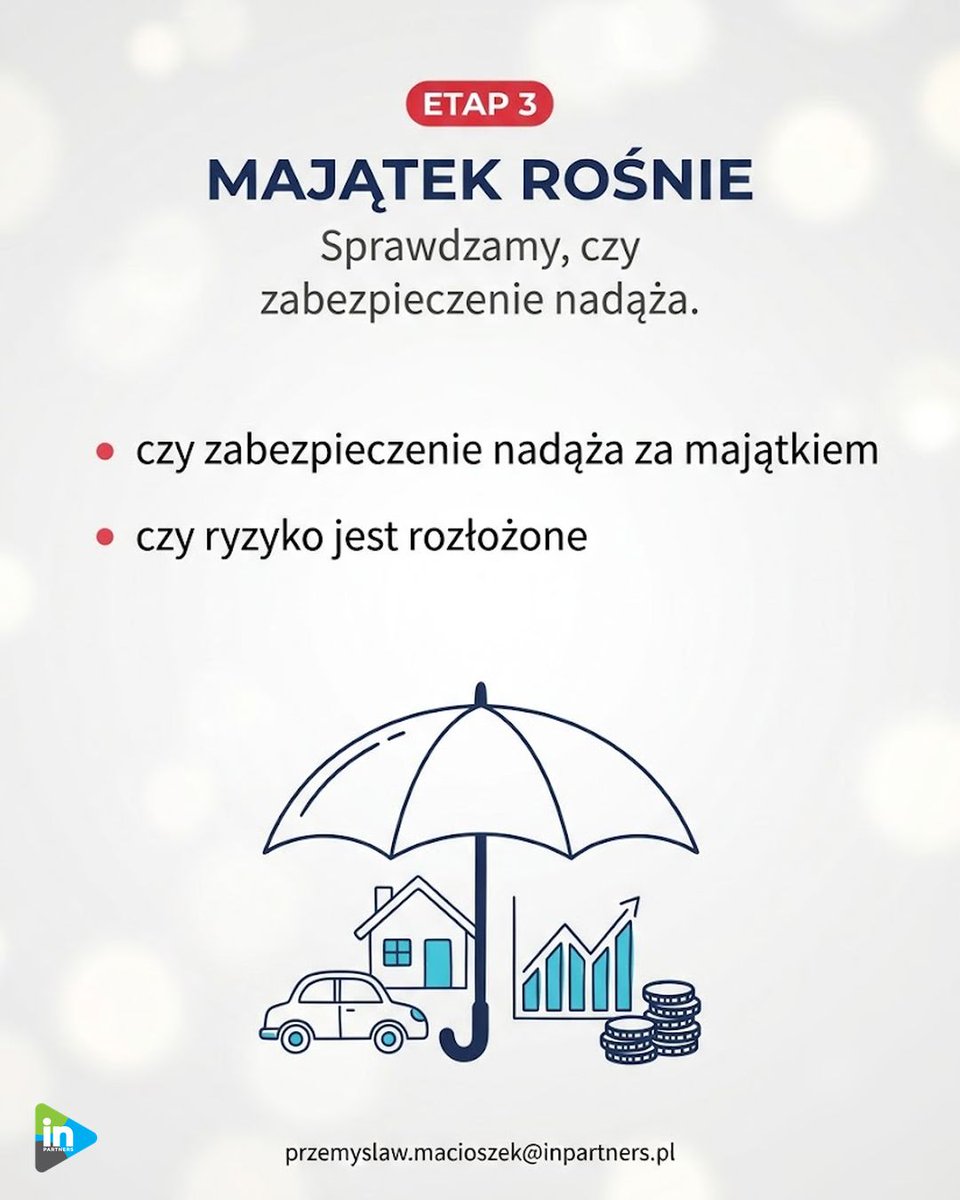
Rozmowy o pieniądzach są trzy i mają swoją kolejność.
Wynajem czy kredyt: rata to nie cały koszt posiadania.
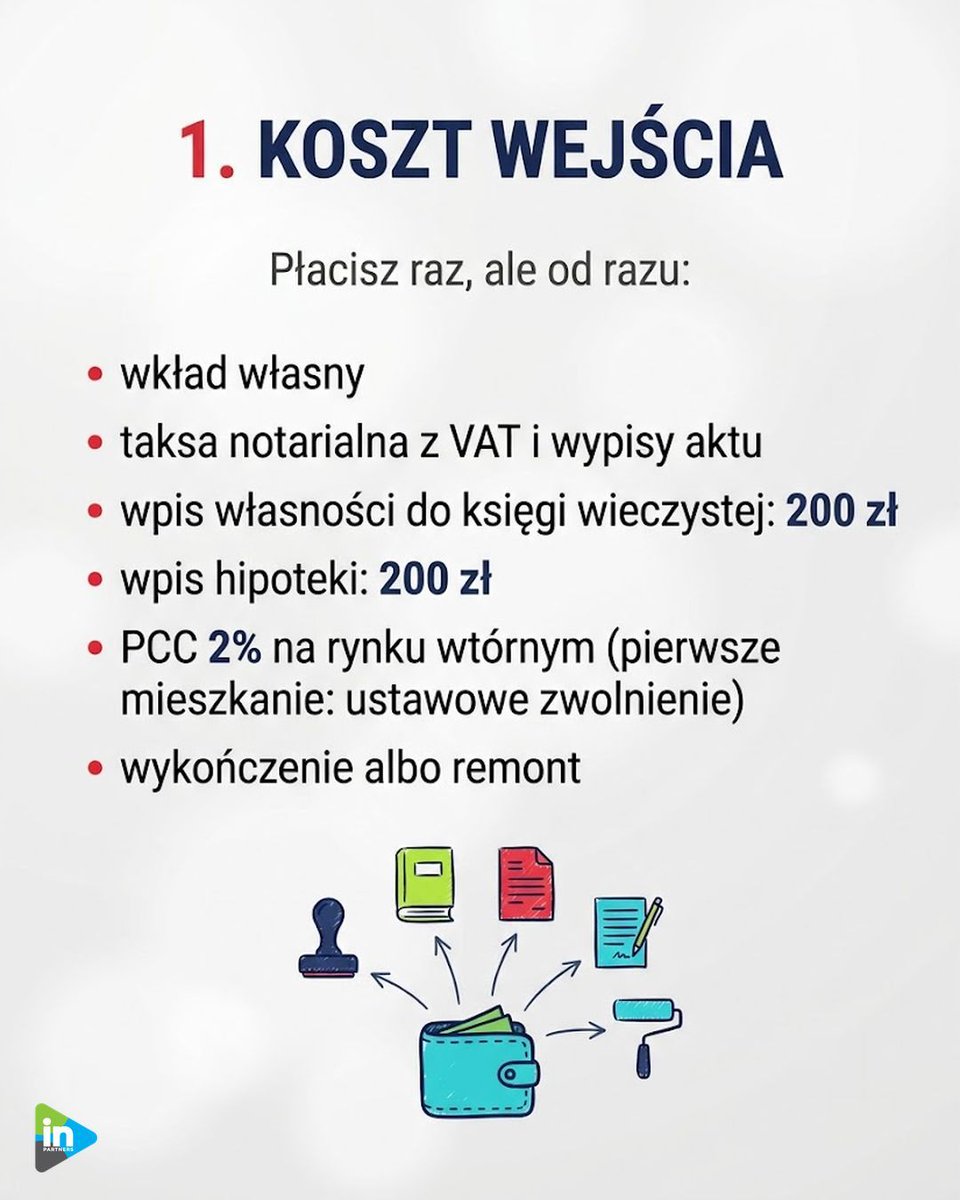
Koszt wejścia: notariusz, wpisy do księgi wieczystej, PCC 2% na rynku wtórnym (pierwsze mieszkanie zwolnione).
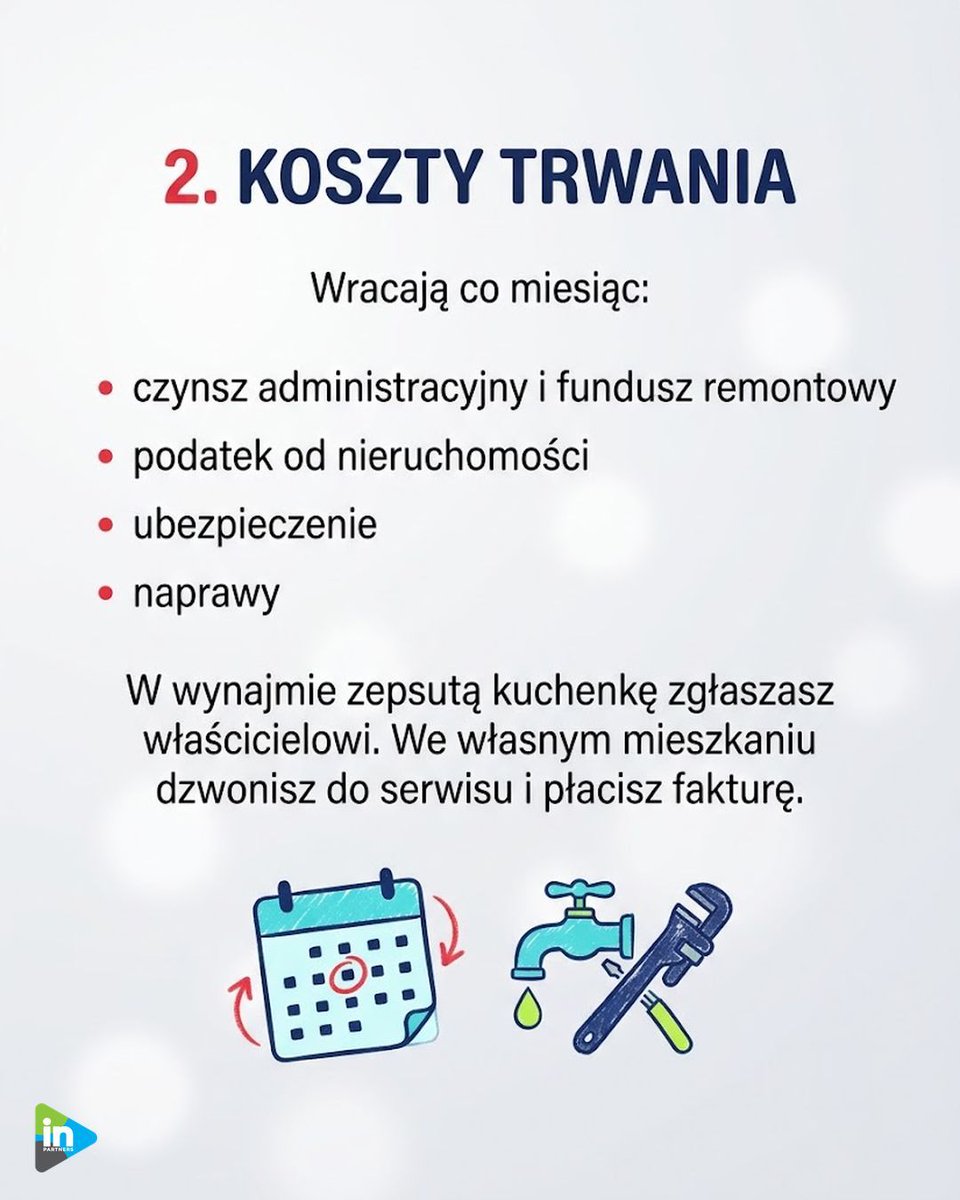
Koszt trwania: fundusz remontowy, podatek od nieruchomości, naprawy.
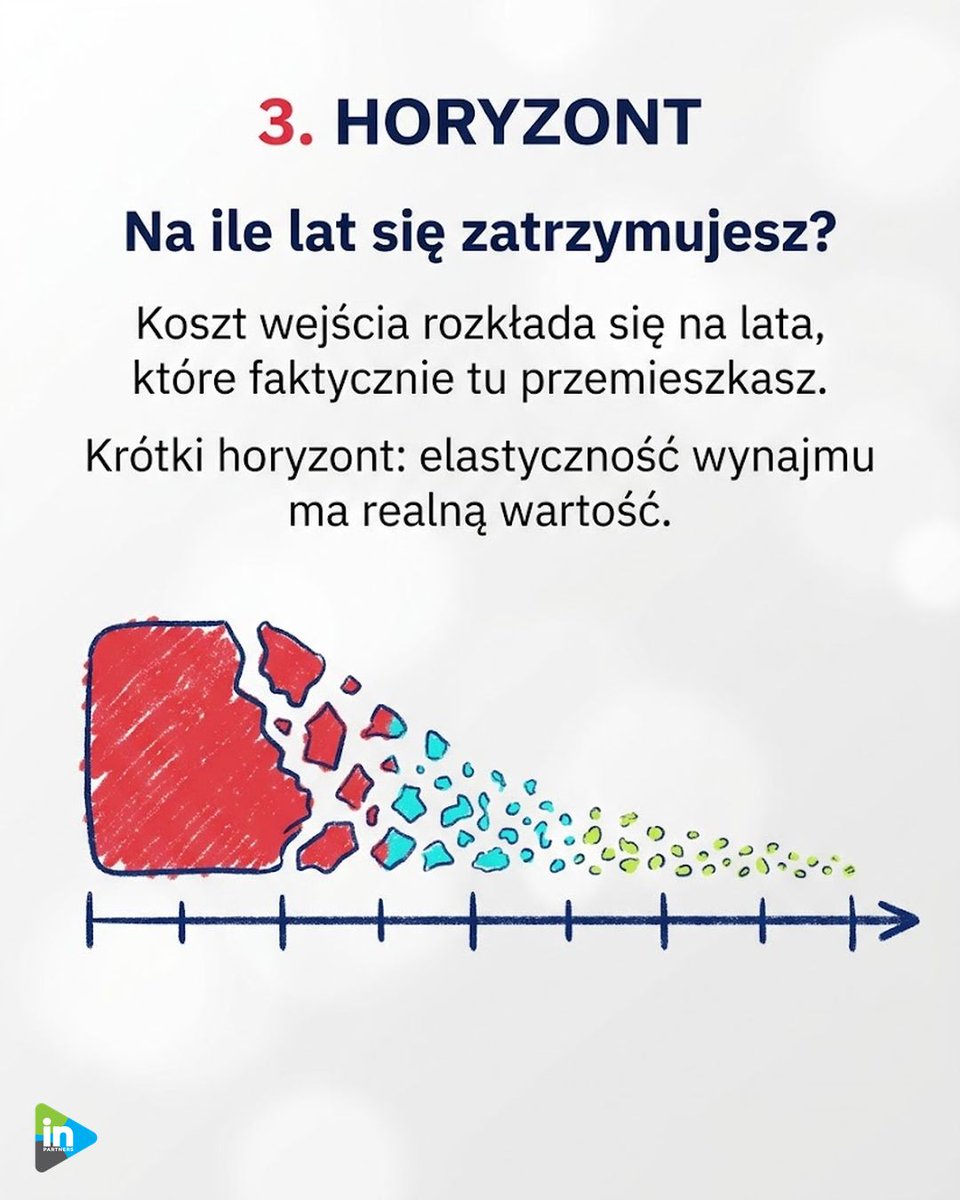
I horyzont: na ile lat zostajesz.
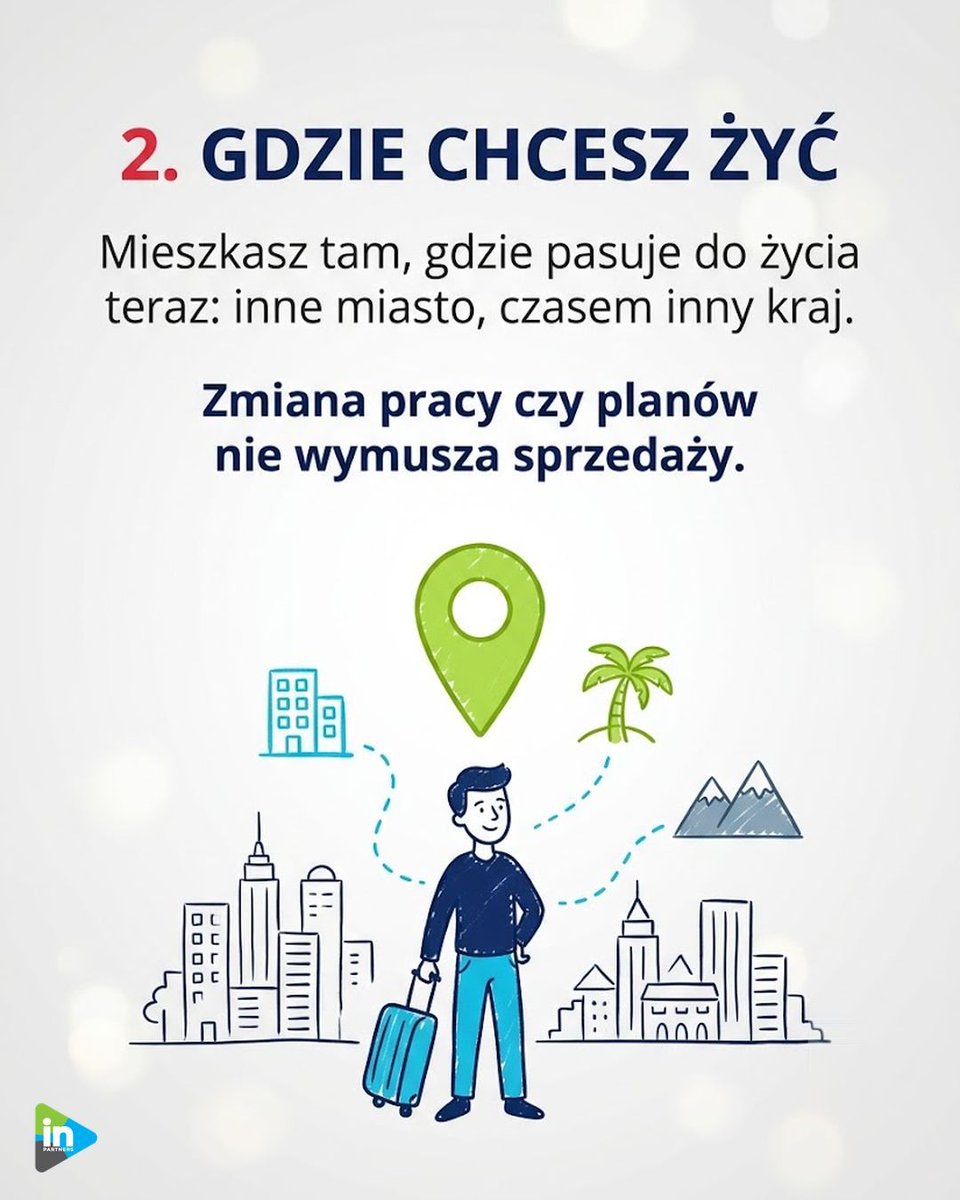
Kupując mieszkanie zwykle zakładasz: mieszkam tam, gdzie kupuję. A to dwie osobne decyzje.
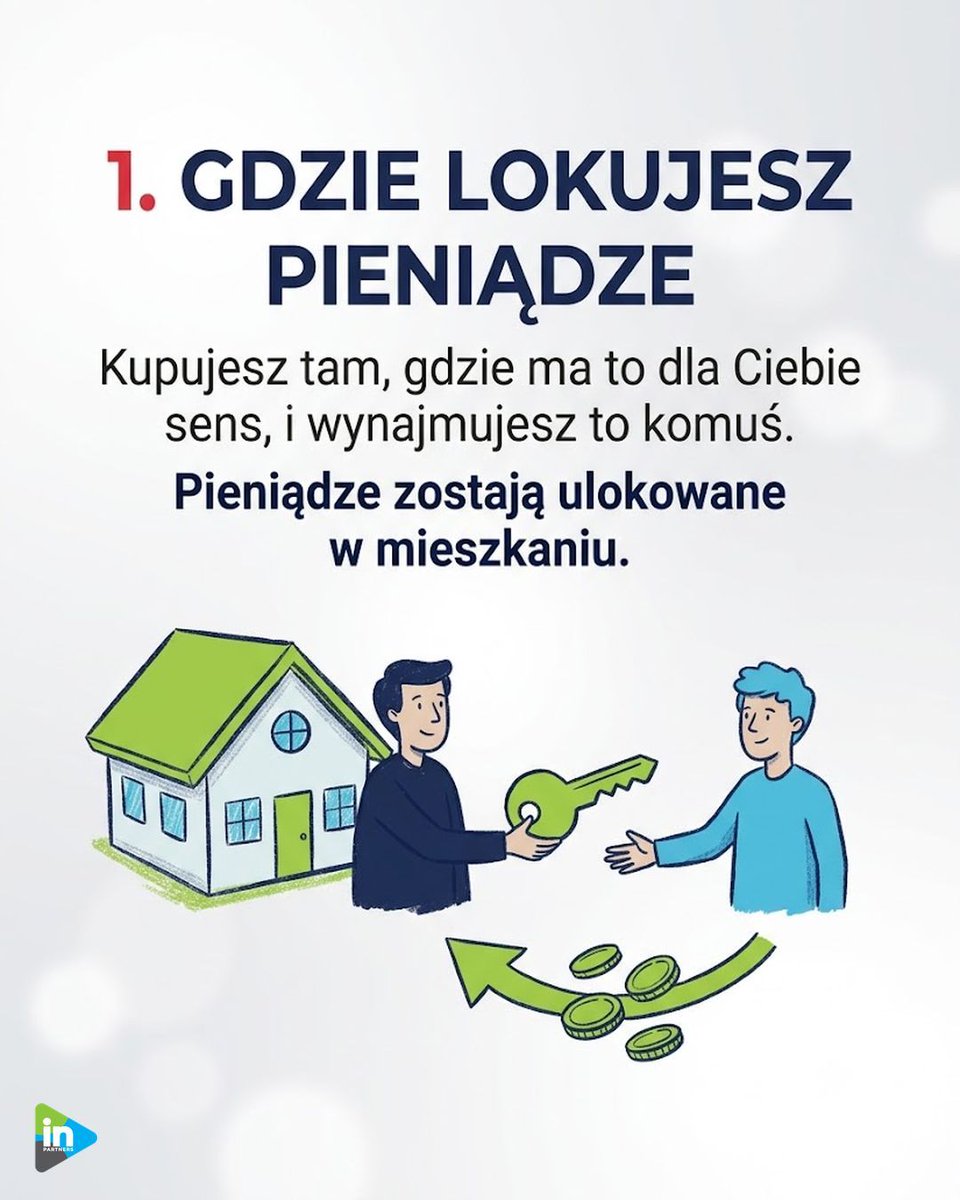
Możesz kupić w jednym miejscu, wynajmować je, a samemu mieszkać tam, gdzie chcesz żyć.
Elastyczność ma wartość, ale policz obie strony: koszty, obowiązki, podatek od najmu.
Zarabiasz przyzwoicie, a na koniec miesiąca zero? Zrób audyt nawyków:
1. Wyciągi z 3 miesięcy → pogrupuj wydatki.
2. Wytnij ciche wycieki (nieużywane subskrypcje).
3. Płać najpierw sobie — automatyczny przelew po wypłacie.
Kontrola, nie wyrzeczenia.
Żelazna rezerwa = pieniądze tylko na nagłe sytuacje: awaria, nagły wydatek, przerwa w dochodach.
Orientacyjnie 3–6 miesięcy wydatków (nie dochodów), w bezpiecznej i łatwo dostępnej formie.
Zacznij od małego, automatycznego przelewu po wypłacie. Najpierw rezerwa.
3 rzeczy, zanim weźmiesz kredyt:
1. Zdolność i scoring
2. Rata max 30–35% dochodu — to sufit, nie cel
3. Bufor na kilka miesięcy, zanim weźmiesz ratę na lata
Rata przy zmiennym oprocentowaniu potrafi ostro urosnąć — po 2021 wielu podwoiła się w rok. Nie bierz „na styk".