팔란티어 투자자가 반드시 봐야할
@fitz_keith 의 팔란티어 이정표
인터뷰
“이번 주에는 200달러 위에서 계속 머물 거라고 생각합니다. 그건 상당히 중요한 의미가 있습니다.
제가 보는 다음 목표는 500달러입니다.
우선 월가에서 이야기하는 초기 목표는 230~240달러 정도죠. 저는 그 가격에는 도달할 거라고 봅니다.
하지만 다시 말씀드리면, 2030년 말까지 500달러까지 갈 수 있다고 생각합니다. 아주 훌륭할 겁니다.
저는 계속 더 살 겁니다. 그리고 제가 충분히 현명해서 훨씬 더 많이 살 수 있기를 바랍니다.”
출처
https://t.co/GDrj3kfIe2
1. 9월 15일에 미국 상원이 클래리티법을 표결함.
2. 법을 통과시키는 표결이 아님. 본회의 안건으로 올릴지 정하는거고, 60표가 필요함.
3. 이 절차까지 오는 데 1년 2개월이 걸렸음.
4. 근데 클래리티법을 막는 게 코인 반대파가 아니라 은행임.
5. 법이 통과되면 미국은행이 망할 수도 있어서임ㅋㅋ
6. 클래리티법이 정확히 뭘 규정하는 법이냐?
7. 코인을 어느 기관이 감독하느냐를 정하는 법임.
8. 감독기관이 정해져야 그 기관이 거래소를 등록시키고 규칙을 만듬.
9. 규칙이 있어야 은행이랑 연금이 투자할 수 있음.
10. 지금은 감독기관이 안 정해져서 전부 막혀 있음.
11. 법이 되려면 어디까지 가야 하냐?
12. 하원이랑 상원이 각각 표결하는데, 하원 상원 모두 완전히 같은 내용의 법안을 통과시켜야 함. 그다음 대통령이 서명하면 법이 됨.
13. 하원은 작년 7월에 이미 통과시켰음.
14. 상원은 위원회를 먼저 거침. 은행위원회가 5월에 통과시켰음.
15. 남은 게 상원 본회의인데, 본회의에 올리는 표결이 9월 15일임.
16. 이 법이 코인을 종류별로 나누는데, 우리가 아는 코인은 거의 다 상품으로 들어감.
17. 미국 상품선물거래위원회가 감독함. 밀이랑 원유같은 상품 선물을 감독하는 기관임.
18. 올해 3월 17일에 미국 증권거래위원회랑 상품위원회가 68페이지짜리 합동 지침을 냈음.
19. 상품으로 분류된 코인이 16개임.
20. 비트코인, 이더리움, 솔라나, 리플, 도지코인, 카르다노가 들어갔고 라이트코인이랑 시바이누도 있음.
21. 그러면 이미 다 정해진 거 아니냐?
22. 아님. 상품위원회가 지금 코인 현물에 가진 권한은 사기랑 시세조종 단속뿐임.
23. 현물 거래소를 등록시키는 제도가 아예 없음. 작년 12월 시범사업도 선물 거래 얘기라 현물이 아님.
24. 클래리티법이 새로 만드는 게 그 제도임. 현물 거래소랑 중개업자를 등록시키고, 고객 돈을 따로 보관하게 하고, 거래를 감시함.
25. 지침은 분류만 했고, 법은 감독을 만듬.
26. 감독이 생기면 따라오는 게 있음.
27. 은행이 코인을 대신 맡아줄 수 있음.
28. 그러면 코인이 담보로 잡히는 물건이 됨. 담보로 잡힌다는 건 코인을 맡기고 돈을 빌릴 수 있다는 뜻임.
29. 지금까지 코인은 오르면 팔아서 차익을 내는 물건이었음. 시세차익 보던 물건에서 금융회사가 받아주는 물건이 되는 거임.
30. 연금이랑 보험사는 감독기관이 정해진 물건만 살 수 있음.
31. 코인은 감독 제도가 없어서 규정상 못 사고 있음.
32. 그 제도를 만드는 게 클래리티 법임.
33. 클래리티법 분류의 마지막이 스테이블코인임.
34. 스테이블코인은 1달러 받고 1코인을 내주고 가격을 1달러에 묶어둔 코인임.
35. 작년에 시행된 지니어스법이 받은 1달러를 현금이랑 만기 93일 이하 단기국채로만 들고 있으라고 못 박았음.
36. 대출도 못 하고 다른 데 못 굴림.
37. 은행이 이 법을 막는 이유가 이 스테이블코인에 있음.
38. 스테이블코인은 누가 만드냐?
39. 발행하는 회사가 10곳쯤인데 그중 2곳이 85%를 차지함.
40. 제일 큰 발행사가 테더라는 곳임. 발행한 코인이 1,900억 달러로 60%고, 받은 돈의 80%를 현금이랑 미국 단기국채로 들고 있음.
41. 두 번째가 서클임. 뉴욕에 있고 800억 달러를 발행했음. 받은 돈을 블랙록에 맡겨서 전부 단기국채로 굴림.
42. 테더가 든 미국 국채가 1,400억 달러임.
43. 미국 국채를 17번째로 많이 든 나라랑 같은 크기임.
44. 한국보다 많음ㅋㅋ
45. 은행이랑 스테이블코인이랑 뭐가 다르냐?
46. 은행은 예금을 받으면 그 돈을 대출로 내보냄. 예금 이자보다 대출 이자를 높게 받아서 그 차이로 먹고삼.
47. 은행이 망하면 정부가 1인당 25만 달러까지 물어줌.
48. 미국 은행 저축예금 평균 금리가 0.38%임.
49. 스테이블코인은 받은 돈을 대출로 안 내보냄. 전부 단기국채로 들고 있어야 함.
50. 지금 미국 3개월 국채 금리가 3.91%임.
51. 은행 예금 0.38%랑 10배 차이임ㅋㅋ
52. 대신 망해도 물어주는 데가 없음.
53. 그 3.91%를 코인 든 사람한테 나눠줘도 되냐가 이번 클래리티법의 쟁점임.
54. 지니어스법은 스테이블코인이 이자를 지급하는 걸 금지했음.
55. 보호도 없이 예금처럼 되면 안 된다는 이유였음.
56. 클래리티법은 이자지급 금지를 유지하되, 결제나 유동성 공급처럼 뭔가를 한 대가로 주는 보상은 허용함.
57. 은행들은 그것도 결국 예금 이자랑 같다고 함.
58. 스테이블코인이 보상을 허용받으면 은행은 얼마나 손해볼까?
59. 미국은행협회가 계산한 데이터가 있음 ㅋ
60. 코인에 이자가 붙으면 예금을 은행에 둘 이유가 없어져서, 미국 은행 예금에서 6.6조 달러가 코인으로 옮겨간다는 거임.
61. 미국 상업은행 전체 예금이 19.3조 달러니까 3분의 1임.
62. 다만 재무부가 작년에 낸 추정치를 가져다 쓴 거고, 지금 스테이블코인이 3,000억 달러라 22배 커져야 나오는 숫자임.
63. 이자가 돈을 움직인다는 건 반대되는 사례로 이미 한 번 확인됐음.
64. 지니어스법이 이자를 막자, 이자 받으려고 스테이블코인에 넣어뒀던 돈이 빠져나갔음.
65. 스테이블코인 잔액이 5월 3,100억에서 3,000억 달러로 줄었음. 4년 만에 처음임;
66. 이자를 막으면 코인에서 돈이 빠지고, 풀면 은행에서 돈이 빠진다는 뜻임.
67. 그래서 공화당에서도 반대가 나옴. 미주리주 조시 홀리 의원이 지역 은행 편에 섰음.
68. 안 풀린 논쟁이 하나 더 있음. 대통령 코인 금지 조항임.
69. 트럼프가 25년 한 해에만 코인으로 14억 달러를 벌었음. 우리 돈 1.9조원임ㅋㅋ
70. 민주당은 대통령이랑 고위공직자가 코인을 발행하거나 후원 못 하게 하라고 함.
71. 이걸 협상하는 사람이 민주당 갤러고 의원임. 상원 은행위원회 디지털자산 소위원회 간사고, 코인에 우호적인 의원임.
72. 민주당 길리브랜드 의원은 대통령 코인금지 안시키면 반대한다고 했음. 민주당 상원선거대책위원장이라 영향력이 있음.
73. 상원 표를 계산해보면 이럼.
74. 공화당이 53석인데 60표가 필요하니 민주당 7명을 데려와야 함. 아까 은행쪽 편에선 공화당 의원 홀리가 빠지면 8명임.
75. 하원 표결이 참고가 됨. 작년 7월에 294대 134로 통과됐는데 공화당은 216명 전원 찬성이었음.
76. 민주당은 78명이 찬성했음. 민주당 전체의 37%임.
77. 상원에서 필요한 건 민주당 47명 중 8명이라 비율로는 15%임.
78. 5월 은행위원회 표결도 공화당 13명 전원에 민주당 2명이 붙어 15대 9였음. 근데 그 2명도 쟁점이 안 풀리면 본회의에선 반대한다고 미리 얘기했음;
79. 9월 15일에 60표가 나오면 그때부터 본회의에선 어떻게 진행되냐?
80. 30시간 토론이 붙고, 수정안을 붙이고, 그다음에 법안 자체를 표결함.
81. 상원이 법안 내용을 고치면 하원이 다시 표결해서 받아줘야 함. 안 받으면 양원이 위원회를 꾸려 내용을 맞춤.
82. 상원 농업위원회가 따로 만든 안도 합쳐야 함ㅋㅋ 상품위원회 관할 조항임. 상품위원회를 감독하는 상임위가 농업위원회임. (밀, 원유 다루니까 ㅋㅋ)
83. 남은 날짜를 계산해봤음.
84. 상원은 9월 14일에 복귀함. 표결은 그다음 날임.
85. 10월 초에 다시 흩어져서 11월 3일 중간선거까지 안 돌아옴.
86. 중간선거는 대통령 임기 중간에 하는 국회의원 선거임. 하원은 임기가 2년이라 435석 전부 다시 뽑고, 상원은 임기가 6년이라 3분의 1씩만 뽑는데 이번엔 35석임.
87. 본회의에 쓸 수 있는 시간이 3주뿐임. 선거가 끝나면 12월까지 5주가 남고 회기는 거기서 끝남.
88. 회기가 끝나면 법안이 없어져서 처음부터 다시 해야 함. 그다음 국회는 중간선거 결과로 채워지니까, 내년 통과 확률은 중간선거 결과에 달려 있음.
89. 통과 확률을 예측시장 두 군데서 가져와봤음.
90. 폴리마켓이 13%, 칼시가 21%임.
91. 폴리마켓은 이 법안이 12월 31일까지 서명되냐를 베팅하고 칼시는 코인 시장법이면 뭐가 됐든 되냐를 베팅해서 확률이 다름.
92. 2월엔 82%였음.
93. 확률이 내려온 게 미 의회 찬성표가 모자라서가 아님. 하원은 이미 통과시켰고 상원 위원회도 통과시켰음.
94. 모자란 건 시간임;
95. 그럼 미국 정부는 왜 이걸 미냐?
96. 미국 재무장관이 작년에 답을 말해놨음.
97. 스테이블코인이 커지면 단기국채 살 사람이 늘어난다는 거임.
98. 달러로 만든 코인이 커지면 달러 쓰는 데가 늘어나는 것도 맞고.
99. 근데 더 급한 게 있음.
100. 미국이 최근 몇 년 새로 찍은 국채의 85%가 1년 이하 단기국채임.
101. 30년물이 5.25%인데 3개월물은 3.91%라 이자가 싸서임.
102. 단기채를 이렇게 쏟아내면 사줄 사람이 모자람.
103. 원래 미국 국채를 사주던 큰손인 외국 중앙은행들은 지금 달러 자산 대신 금을 사는 중이고, 일본도 국채를 파는 쪽임.
104. 사줄 사람이 모자라면 단기 금리가 올라감.
105. 스테이블코인은 규정 때문에 가격을 안 따지고 이걸 사야 하는 손님임.
106. 미국 국채 금리를 만기별로 계산해봤음.
107. 8월 31일 기준 3개월 3.91%, 2년 4.34%, 10년 4.75%, 30년 5.25%임.
108. 짧은 게 낮고 긴 게 높음. 정상임.
109. 근데 올해 1월엔 1개월이 3.72%였고 1년이 3.47%였음. 짧은 게 더 높았음;
110. 그게 풀린 건 짧은 게 내려서가 아니라 30년물이 4.86%에서 5.25%로 올라서였음.
111. 짧은 앞단을 눌러줄 손님이 따로 필요하다는 뜻임.
112. 스테이블코인이 단기 금리를 눌러줄 손님이 될 수 있는지 계산해봤음.
113. 스테이블코인이 든 단기국채가 2,000억 달러대임.
114. 미국 단기국채 잔액은 6조 달러가 넘음.
115. 3%대임. 지금 크기로는 앞단을 못 누름ㅋㅋ
116. 근데 스탠다드차타드는 스테이블코인이 2조 달러까지 간다고 봄. 그러면 단기국채 수요가 2.3조 달러가 됨.
117. 3%가 아니라 30%대가 되는 거임.
118. 스테이블코인이 얼마나 커지냐를 정하는 게 이자 조항임.
119. 이자조항을 막으면 3,000억 달러에서 안 늘어남.
120. 풀면 은행에 맡겨둔 돈이 코인으로 넘어옴.
121. 미국은행협회가 말한 6.6조 달러가 그 계산임.
122. 코인법이 국채법이고, 국채법이 은행법인 이유임.
123. 그럼 코인 자체에는 얼마가 들어오냐?
124. 코인 살 돈이야 세상에 많지만, 계산은 규정에 제일 단단히 묶인 미국 주랑 지방 공적연금만 잡았음. 얘네가 굴리는 돈이 6.4조 달러임.
125. 그중 큰 데 17곳이 코인 관련 주식이랑 상장지수펀드에 넣어둔 게 33억 달러임.
126. 6.4조의 0.05%임ㅋㅋ
127. 감독 제도가 없어서 규정상 못 넣는 돈이 나머지임.
128. 법이 통과돼서 규정이 열렸다고 치고 계산하면 이럼.
129. 1%를 넣으면 640억 달러,
130. 3%면 1,920억 달러,
131. 5%면 3,200억 달러임.
132. 비트코인 시가총액이 1.5조 달러니까 1%면 시총의 4%, 3%면 12%, 5%면 21%가 새로 들어오는 거임.
133. 근데 얘네가 사는 게 코인 현물이 아님.
134. 비트코인 상장지수펀드를 삼. 비트코인만 담는 펀드를 주식처럼 사고팔게 상장해둔 거임. 연금은 늘 하던 주식 사듯 그 펀드 주식을 사면 됨.
135. 1월 조사에서 기관 351곳 중 3분의 2가 상장지수펀드로 들고 있다고 답했고, 4분의 3이 비중을 늘리겠다고 했음.
136. 연금이 코인을 직접 지갑에 넣은 건 텍사스 휴스턴 소방관연금 2,500만 달러 정도임. 21년에 미국 공적연금 중 처음으로 코인을 직접 사본 곳임.
137. 상장지수펀드가 돈을 받으면 운용사가 현물을 사서 보관함. 그러니 현물 수요로는 들어감. 사는 주체가 연금이 아닐 뿐임.
138. 저 계산은 배분 비율을 갈아끼운 거지 정해진 숫자가 아님.
139. 지금 0.05%라 1%로 가려면 20배가 늘어야 함.
140. 중앙은행은 아예 다른 얘기임. 준비자산에 뭘 담을지는 미국 법이 아니라 각국 중앙은행이 각자 정함. 근데 비트코인을 준비자산에 넣은 중앙은행은 아직 0곳이고, 중앙은행들이 준비자산에 새로 담는 상품은 여전히 금임.
141. 그리고 이 전부가 9월 15일에 60표가 나온다는 가정이 있어야 성립되는 얘기들임.
142. 확률은 13%임.
143. 정리하면 이럼.
144. 클래리티 법이 하는 일은 코인을 감독할 기관과 제도를 만드는 거임.
145. 제도가 생기면 은행이 맡아주고, 담보로 잡히고, 연금이 살 수 있게 됨.
146. 은행은 그 대가로 예금이 코인으로 넘어가는 걸 감수해야 하고, 미국 재무부는 그 코인이 단기국채를 사주길 원함.
147. 클래리티법으로 코인 가격이 오를것인지 볼게 아니라 돈이 어디로 옮겨갈 것인가를 봐야 함.
148. 앞으로 볼 건 3개임.
149. 첫째, 9월 16일 새벽 3시 15분 표결 결과임. 60표를 넘으면 안건으로 올라가는 거고, 못 넘으면 올해 안에 통과되기는 어려워짐.
150. 둘째, 그 표결에서 민주당 찬성이 몇 명 나오냐임. 필요한 게 민주당 8명이었으니까, 부결돼도 8명에 가까우면 시간 문제고 한참 모자라면 내년 협상을 처음부터 해야 함.
151. 셋째, 11월 3일 중간선거 결과임. 올해를 넘기면 법안이 없어지니까, 내년에 다시 갈 확률은 새로 뽑힌 의석이 정함.
152. 통과까지 가면 그때부터 볼 건 두 개로 바뀜. 이자 조항에서 보상이 살아남는지랑, 공적연금 공시에서 33억 달러가 늘기 시작하는지임.
153. 표결 나오면 바로 올림. 팔로우 + 프로필링크 ㄱㄱ
🚨BREAKING
Peter Thiel, one of the richest people in the world.
The co founder of PayPal, co founder of Palantir and early Facebook investor revealed his current investments in the recent 13F filing.
It includes these 8 stocks…
속보) 민주당 코인 과세 무조건 한다
개인지갑, 해외거래소도
어떻게든 한다
내 생각에 2026년 과세는 절대 안한다
만약 하게되면
크립토 카드 결제 비율이 엄청날 듯 하다
그리고 형평성 문제
해외 자본 유출 발목으로
과세 철회함
왜?
1.해외 개인지갑, DEX에서 바로 코인 충전 후
결제하면 국내 거래소 기록이 전혀 안 남음
2.해외 발행 카드라 결제 데이터가 국세청에 자동 전송되지 않고 주민번호 연동도 안 됨
3. 결제 순간 코인→원화 전환(양도)이 발생해도 현금처럼 추적이 거의 불가능함
🧬 $ABCL 앱셀렐라 “신약생성 엔진” — #1편 초창기 플랫폼과 사업모델
※ 앞으로 여러 편에 걸쳐 앱셀렐라의 핵심 기술과 플랫폼이 무엇이며, 그 기술과 플랫폼의 잠재력이 어느 정도인지 정리해보려고 한다.
첫째는 투자자로서 나 스스로 회사를 좀 더 제대로 이해하기 위해서이고, 둘째는 나처럼 바이오·생명공학 지식이 많지 않은 투자자분들이 앱셀렐라를 이해하는 데 조금이나마 도움이 되었으면 해서다.
AI의 도움을 많이 받아 내가 실제로 궁금했던 것들을 중심으로 최대한 쉽게 정리할 생각이다. 전문지식이 많으신 분들은 글의 수준이 다소 낮더라도 너그럽게 봐주시기 바란다. 😅
1️⃣ 초창기 앱셀렐라의 항체 발견 기술
앱셀렐라는 2012년 창업부터 2020년 IPO 당시까지 지금보다 훨씬 단순한 회사였다.
‘항체 발견 전문회사’였다.
그럼에도 당시 구축한 항체 발견의 핵심 개념과 기술은 지금도 앱셀렐라 플랫폼의 뿌리라고 볼 수 있다.
그 핵심 기술이 무엇인지 알아보자.
먼저 일반적으로 항체가 발견되어 사람에게 처음 투여되기까지의 과정을 아주 크게 나누면 다음과 같다.
① 항체 발견(Discovery)
② 엔지니어링(Engineering) + 후보물질 선정
③ CMC + IND-enabling
④ GMP 제조
⑤ IND 제출 → 임상 1상
초기 앱셀렐라는 사실상 이 가운데 ① 항체 발견에 집중된 회사였다.
IPO 당시 회사가 강조한 핵심도 자연 면역계라는 거대한 항체 다양성을 검색해 기존 방법으로 다루기 어려운(intractable) 표적에서도 좋은 항체를 빠르게 찾아내는 것이었다.
그렇다면 질문이 생긴다.
앱셀렐라는 항체를 찾는 데 도대체 무슨 특별한 기술이 있었을까?
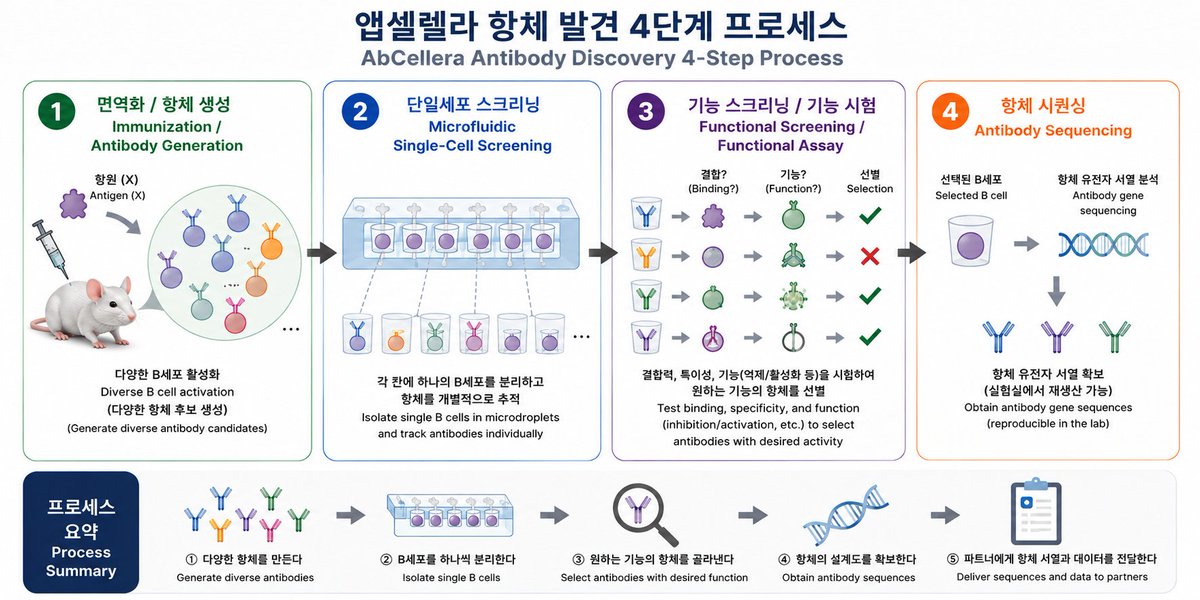
🔬 앱셀렐라의 항체 발견 과정은 크게 4단계다.
① Immunization / Antibody Generation(면역화·항체 생성)
예를 들어 X라는 표적에 대한 항체가 필요하다고 하자.
동물에게 X라는 항원을 보여주면 체내의 수많은 B세포 가운데 X에 반응하는 여러 B세포가 활성화되고 증식한다.
중요한 것은 하나의 B세포만 반응하는 것이 아니라는 점이다.
여러 종류의 B세포가 동시에 반응하고, 각각의 B세포는 서로 다른 항체를 만든다.
즉 자연의 면역계 안에 엄청나게 다양한 항체 후보군이 만들어지는 것이다.
앱셀렐라의 기본적인 생각은 단순했다.
항체를 하나씩 새로 설계하기보다 자연이 이미 만들어 놓은 거대한 다양성 속에서 최고의 항체를 찾아내자.
문제는 후보가 너무 많다는 것이다.
수십만~수백만 개의 B세포 가운데 어떤 B세포가 좋은 항체를 만드는지 알려면 각각을 따로 분리해서 시험해야 한다.
바로 여기서 다음 기술이 등장한다.
② Microfluidic Single-Cell Screening(미세유체 기반 단일세포 스크리닝)
앱셀렐라의 원천기술 중 하나인 미세유체공학(Microfluidics)이다.
수많은 B세포를 아주 작은 독립된 공간에 하나씩 넣는다.
방 1 → B세포 A
방 2 → B세포 B
방 3 → B세포 C
…
이렇게 해야 어느 B세포가 어떤 항체를 만드는지 정확하게 추적할 수 있다.
앱셀렐라는 single-cell을 미세유체 공간에서 배양·선택·회수하는 과정 등에 여러 기반 특허를 가지고 있다.
다만 미세유체공학을 이용한 single-cell screening 자체가 앱셀렐라만 가능한 기술은 아니다.
Sphere Bio의 Cyto-Mine, Bruker의 Beacon (Beacon 관련 single-cell 기술은 2020년 앱셀렐라와 특허분쟁이 시작됐고, 2025년 앱셀렐라에 유리한 라이선스 합의로 종료됐다) 같은 미세유체·단일세포 기반 장비도 존재한다.
이들은 기본적으로 항체 발견 등에 사용할 장비를 판매하는 회사이고, 바이오텍이나 제약회사가 이 장비를 구입해 항체 발견에 활용한다.
실제로 WuXi Biologics도 Beacon을 이용해 각각의 셀에 B세포를 넣고 항체를 발견한다.
반면 앱셀렐라는 자신의 장비와 기술을 전체 항체 발견 시스템 안에서 직접 운용한다.
어쨌든 단순히
“B세포를 작은 공간에 하나씩 넣는 기술 = 앱셀렐라의 해자”
라고 보는 것은 정확하지 않다. 비슷한 목적의 기술이 다른 회사에도 존재하기 때문이다.
진짜 중요한 것은 그다음 단계와의 결합이다.
③ Functional Screening / Functional Assay(기능 스크리닝·기능 시험)
②에서 수많은 B세포를 각각의 공간에 분리했다.
이제 각 B세포가 만드는 항체를 실제로 시험한다.
X에 붙는가?
얼마나 강하게 붙는가?
비슷한 Y에는 안 붙는가?
수용체를 막는가?
반대로 활성화하는가?
우리가 원하는 기능을 실제로 하는가?
즉 단순히 ‘붙는 항체’가 아니라 ‘원하는 일을 하는 항체’를 찾는다.
앱셀렐라는 이러한 기능 스크리닝에도 여러 특허를 가지고 있다.
하지만 특허 못지않게 중요한 것이 Assay(시험법) 설계 경험이다.
GPCR, ion channel, 암 표적처럼 대상이 달라지면 무엇을 시험해야 좋은 항체인지도 달라진다.
결국 수많은 프로그램을 수행하면서
어떤 시험을 걸 것인가
어떤 조건에서 볼 것인가
어떤 후보를 버리고 살릴 것인가
라는 데이터와 경험이 계속 쌓인다.
이것은 눈에 보이지 않는 경험의 해자다.
따라서 초기 앱셀렐라 Discovery 플랫폼의 핵심이자 해자를 단순화하면,
② Microfluidic Single-Cell Screening
(미세유체공학으로 수많은 B세포를 하나씩 분리해 추적하는 기술)
과
③ Functional Screening / Functional Assay
(각 항체를 정밀하게 시험해 원하는 기능을 가진 항체를 골라내는 기술과 경험)
의 결합이라고 보는 것이 맞다.
다음 단계는
④ Antibody Sequencing(항체 시퀀싱·서열 분석)
수십만~수백만 개를 검사해 정말 좋은 항체를 만드는 B세포를 골랐다면 마지막으로 그 항체의 유전자 설계도를 읽는다.
이것이 Sequencing이다.
설계도를 확보하면 원래 B세포가 없어도 그 유전자 서열을 이용해 실험실에서 같은 항체를 다시 만들 수 있다.
결국 초기 앱셀렐라의 항체 발견 플랫폼은
① 다양한 항체를 만든다
→ ② B세포를 하나씩 분리한다
→ ③ 원하는 기능의 항체를 골라낸다
→ ④ 항체의 설계도를 확보한다
→ 파트너에게 항체 서열과 데이터를 넘긴다
는 구조였다.
2️⃣ 항체 발견 기술에 올인한 초기 사업모델
앱셀렐라는 이 Discovery 능력 자체를 하나의 사업으로 만들었다.
당시 작은 연구형 회사였기 때문에 CMC·GMP·임상까지 직접 갈 자본과 조직도 부족했다. 본격적인 Engineering (찾아낸 항체를 더 좋은 약 후보로 다듬는 것. 개조, 최적화) 역시 사업의 중심은 아니었다.
하지만 동시에 칼 한센은 자신의 Discovery 기술에 상당한 자신감을 가지고 있었다.
실제로 그는 2016년 Merck와의 계약 당시 이렇게 말했다.
“Our platform has the potential to generate functional antibodies against extremely difficult targets that have been intractable until now.”
즉 기존 방법으로는 공략하기 어려웠던 극도로 까다로운 표적에서도 기능성 항체를 만들어낼 잠재력이 있다는 것이었다.
초기 앱셀렐라의 사업적 베팅은 명확했다.
남들이 풀기 어려운 항체 발견 문제를 빠르고 효과적으로 해결하는 능력 자체를 사업으로 만드는 것이었다.
실제로 IPO 직전인 2020년 9월 말에는 이미 26개 파트너, 94개의 Discovery 프로그램을 확보했다.
사업모델은
항체 발견
→ Research Fee
→ 항체 서열·데이터 전달
→ 파트너가 이후 개발
→ Milestone
→ Royalty
였다.
쉽게 말하면 앱셀렐라는 좋은 씨앗을 찾아주는 회사였다.
“지금 씨앗값은 조금만 받고, 이 씨앗이 나중에 큰 나무가 되면 열매를 나눠 받는다.”
는 구조다.
🌱 비슷한 회사는 없었을까?
있었다. 가장 가까운 회사 중 하나가 Adimab이었다.
앱셀렐라도 IPO 문서에서 Adimab을 경쟁회사 가운데 하나로 언급했다.
다만 중요한 차이가 있었다.
Adimab은 Discovery에서 끝나는 것이 아니라 Engineering/Optimization까지, 즉 발견한 항체를 추가로 다듬어 실제 신약 후보에 훨씬 가까운 단계까지 가져갔다.
씨앗으로 비유하면,
초기 앱셀렐라 = 좋은 씨앗을 찾아주는 회사 🌱
Adimab = 좋은 씨앗을 찾아 어느 정도 모종까지 키워주는 회사 🪴
라고 볼 수 있다.
그리고 Adimab의 모델은 실제로 꽤 성공했다.
현재 수백 개의 royalty-bearing 프로그램과 여러 상업화 제품을 확보했고, 회사도 사업 자체가 흑자라고 밝히고 있다.
즉 파트너에게 물질을 넘기고 미래의 Milestone과 Royalty를 받는 모델 자체가 틀린 것은 아니었다.
중요한 차이는 어디까지 만들어서 넘기느냐였다.
3️⃣ 초기 항체 발견 사업모델의 명(明)과 암(暗)
초기 앱셀렐라의 사업모델에는 분명한 명과 암이 있었다.
☀️ 명(明) — 항체 발견 기술은 경쟁력이 있었다
앱셀렐라의 항체 발견 기술 자체는 시장에서 인정받았다.
Merck·Teva·Gilead 같은 제약회사들이 프로그램을 맡겼고, GPCR·ion channel처럼 항체를 만들기 까다로운 표적에도 도전했다.
그리고 이를 가장 극적으로 증명한 것이 코로나였다.
코로나가 처음 등장했을 때는 이미 개발된 코로나용 후보물질이 없었고, 하루라도 빨리 치료제로 쓸 수 있는 항체를 찾아야 했다.
즉 당시에는
“새로운 표적에서 누가 가장 빠르게 좋은 항체를 찾아낼 수 있는가?”
가 무엇보다 중요했다.
이것은 정확히 앱셀렐라가 가장 잘하던 일이었다.
앱셀렐라는 코로나 회복환자의 수백만 면역세포를 빠르게 스크리닝해 수백 개의 항체 후보를 찾아냈고, 그중 하나를 Lilly가 선택해 개발한 것이 bamlanivimab이다.
즉 코로나는 앱셀렐라의 강점이 극대화되는 환경이었고, 앱셀렐라의 항체 발견 기술이 얼마나 빠르고 강력할 수 있는지를 보여준 대표적인 사례였다.
여기까지가 명(明)이다.
다만 코로나처럼 완전히 새로운 질병이 갑자기 등장하고, 기존 후보물질이 없으며, 무엇보다 속도가 절대적으로 중요한 환경이 다시 그대로 재현될 가능성은 높지 않다.
🌑 암(暗) — ‘항체 발견만으로 돈을 버는 사업모델’은 불완전했다
문제는 기술이 아니었다.
좋은 항체를 찾아내는 능력은 있었지만, 항체 발견까지만 하고 파트너에게 넘기는 것만으로 충분한 경제적 가치를 가져올 수 있느냐는 다른 문제였다.
2026년 현재에서 돌아보면 이 초기 사업모델에는 두 가지 구조적 한계가 있었다.
① 아무리 좋은 씨앗이라도 ‘씨앗값’은 쌌다
초기 앱셀렐라는 항체를 발견하면 상당히 이른 단계에서 파트너에게 넘겼다.
따라서 당장 받는 돈은 대부분 Research Fee(연구수수료)였고, 큰돈은 훗날 개발이 진행되면서 받을 Milestone과 Royalty에 걸려 있었다.
2018년 Research Fee 매출은 약 $8.8M, 2019년 약 $11.6M이었다.
성장률은 좋았지만 절대금액은 작았고, 두 해 모두 Milestone과 Royalty 매출은 0이었다.
씨앗으로 비유하면 간단하다.
앱셀렐라는 아주 좋은 씨앗을 찾아냈지만, 시장은 아직 씨앗에 불과한 단계에는 큰 가격을 쳐주지 않았다.
큰돈을 벌려면 그 씨앗이
후보물질 → 전임상 → 임상 → 승인 → 판매
까지 오랜 시간을 살아남아야 했다.
즉 씨앗값은 쌌고, 진짜 큰돈인 Milestone과 Royalty는 너무 멀리 있었다.
여기서 앞서 언급한 Adimab과의 차이가 다시 보인다.
Adimab은 단순히 항체를 발견해 넘기는 데 그치지 않고 Engineering/Optimization까지 수행해 실제 개발후보에 훨씬 가까운 단계까지 물질을 키운 뒤 파트너에게 넘겼다.
즉 앱셀렐라가 ‘씨앗’ 단계에서 미래의 Milestone과 Royalty를 기대했다면, Adimab은 씨앗을 어느 정도 ‘모종’으로 키운 상태에서 파트너에게 넘기고 그 이후의 Milestone과 Royalty를 기대하는 구조였다.
둘 다 미래의 성공에 참여하는 모델이었지만, 파트너에게 넘기는 시점에서 물질이 가진 가치와 성숙도에는 분명한 차이가 있었다.
② 너무 일찍 넘기니 이후 개발에 대한 통제권이 없었다
두 번째 문제는 통제권이었다.
앱셀렐라는 좋은 항체를 찾아 파트너에게 넘기는 순간 사실상 자신의 역할이 끝났다.
그 이후
계속 개발할 것인지,
우선순위를 낮출 것인지,
개발을 미룰 것인지,
아예 프로그램을 포기할 것인지
는 파트너가 결정한다.
실제로 2025년 말까지 누적 104개의 partner-initiated 프로그램이 시작됐고, 그중 84개는 앱셀렐라가 맡은 작업을 완료해 파트너에게 넘겼다.
하지만 그 84개 가운데 계속 진행되는 것은 34개, 50개는 더 이상 진행되지 않는다.
물론 이 50개가 앱셀렐라가 발견한 항체의 문제 때문에 중단됐다는 뜻은 아니다.
파트너의 전략 변경, 표적 포기, 경쟁 환경 변화 등 이유는 다양할 수 있다.
핵심은 그 이유가 무엇이든 앱셀렐라가 통제할 수 없다는 것이다.
파트너가 씨앗을 키우지 않으면 Milestone도 Royalty도 발생하지 않는다.
실제로 코로나 이후 2023~2025년 Milestone 매출 역시 연간 $1M대에 머물렀다.
결국 초기 사업모델의 명암은 명확하다.
☀️ 명(明)
→ 어렵고 까다로운 항체를 빠르게 찾아내는 기술은 경쟁력이 있었다.
🌑 암(暗)
→ 그러나 ‘좋은 항체를 찾아 일찍 넘기는 것만으로 돈을 버는 사업모델’은 불완전했다.
그 이유는 두 가지였다.
① 항체 발견 단계에서 받는 돈은 적었고, 진짜 큰돈인 Milestone·Royalty는 너무 멀리 있었다.
② 너무 이른 단계에서 파트너에게 넘기면서 이후 개발에 대한 통제권도 없었다.
결국 좋은 씨앗을 찾는 능력과 그 씨앗의 경제적 가치를 가져오는 능력은 다른 문제였다.
그리고 바로 이 한계가 이후 앱셀렐라 플랫폼의 진화를 이해하는 중요한 출발점이 된다.
앱셀렐라는 언제부터 씨앗만 찾는 것을 넘어 직접 ‘모종’까지 만들기 시작했을까?
➡️ 다음 편: 플랫폼의 진화
📖 손실에서 원칙으로 — 나의 투자 이야기✔️
(혹시 도움이 될까봐 적어봅니다)ㅡ지금은 투자수익으로만 운영..
현재까지 투자수익은 약 26억원( 2024년 가을 이후부터)✔️
숫자만 보면 운이 좋았던 성공담처럼 보일 수 있지만, 그 과정은 결코
순탄하지 않았다. 수많은 시행착오와 손실, 흔들림을 거쳐 이제야 조금씩 나만의 투자 원칙을 만들어가고 있다.
🇰🇷 계획 없이 시작했던 국내주식
몇 년 전 국내주식으로 투자를 시작했다.
메타버스 광풍과 PCB 업종의 상승세에 힘입어 수익을 내기도 했다.
하지만 명확한 계획과 기준 없이 시장의 흐름을 따라다니다 보니, 수익은 오래 남지 않았다.
기업의 문제가 계속되는데도 대응하지 못했고, 시장의 왜곡된 기대가 꺼질 때마다 손실은 커졌다. 이차전지 열풍 속에서 투자했던 엘앤에프가 대표적인 사례였다.
이익을 내다가 다시 잃는 과정이 반복되면서 결국 한 가지를 깨달았다.
«이대로는 안 되겠다.
종목을 사기 전에 기업을 제대로 이해하는 것부터 다시 시작해야 한다.»
👁️ 팔란티어가 열어준 미국시장 ( $PLTR)
2023년 중반, 팔란티어를 처음 접했다.
처음에는 회사의 사업을 이해하는 것조차 쉽지 않았다. 낯선 기술과 사업구조, 부족한 영어와 정보 때문에 리서치 과정도 난감했다.
그럼에도 계속 공부했다.
국내주식의 손실이 커지고 정치·시장 환경에 대한 불안까지 겹치면서,
결국 미국시장으로 중심을 옮기기로 결심했다.
2023년 말부터 팔란티어를 매수하기 시작했다. 정확히 기억나지는
않지만 약 30회에 걸쳐 나눠 샀고, 가격이 떨어질수록 오히려 매수 강도를 높였다.
2024년 여름 이후 수익이 빠르게 커지기 시작했다. 투자금 대비 200%를 넘길 때까지 계좌에는 거의 손대지 않았다.
팔란티어는 단순히 수익을 준 종목이 아니었다.
«기업을 공부하고, 확신이 생기면 분할매수하며, 시간이 기업의 성장을 증명할 때까지 기다리는 법을 처음 알려준 종목이었다.»
🚀 로켓랩에서 투자의 맛을 느끼다( $RKLB )
팔란티어를 보유하면서 다음 유망 산업과 기업을 계속 찾았다.
그 과정에서 발견한 기업이 로켓랩이었다.
약 3개월 동안 사업과 산업을 공부한 뒤, 팔란티어 일부 익절금으로
투자를 시작했다. 로켓랩 역시 30회 이상 나눠 매수했다.
팔란티어의 성장으로 수익이 커질수록 세금과 원금 회수, 포트폴리오
관리에 대한 고민도 깊어졌다. 배우자 증여를 활용했고, 해당 물량은
이후 약 $170 부근에서 많이 정리했다.( 투자 윈금의 회수 ✔️)
그 과정에서 미국시장과 국내시장에 투입했던 원금을 회수할 수 있었다.
당시에도 로켓랩은 계속 매수하고 있었다. 트럼프 당선 이후 우주 관련 주식들이 강하게 상승했고, 약 500% 수익 구간에서 일부를 익절해
현금화했다.
이후에는 한때 약 2,000%에 이르는 수익률도 경험했다.
팔란티어가 미국 투자에 눈을 뜨게 해주었다면, 로켓랩은 오랜 공부와 인내가 실제 수익으로 연결되는 투자의 맛을 느끼게 해준 종목이었다.
🧬 기다림을 다시 배운 ABCL ( $ABCL)
로켓랩의 일부 수익을 정리하면서, 그동안 공부해오던 AbCellera를
모으기 시작했다.
ABCL은 40회 이상 분할매수했고, 특히 $2.5~$3 구간에서
집중적으로 비중을 늘렸다.
약 10개월 동안 별다른 보상을 받지 못한 채 기다려야 했다. 중간중간
의심도 생겼고 마음고생도 컸다.
그러나 기업과 파이프라인을 계속 추적하며 투자 논리가 훼손됐는지를 확인했다. 그리고 최근에서야 조금씩 빛을 보기 시작했다.
ABCL은 나에게 또 다른 교훈을 주었다.
«기업의 변화보다 주가가 늦게 움직일 수 있고, 기다림은 아무것도 하지 않는 시간이 아니라 계속 확인하고 검증하는 시간이라는 것.»
🔭 LPTH와 해외 투자자들과의 교류
그사이 LPTH도 공부하기 시작했다. ( $LPTH)
ABCL과 LPTH를 이해하는 과정에서는 해외 투자자들의 도움이 특히 컸다.
X에서 자료와 의견을 나누고, 서로 다른 관점을 비교하면서 혼자서는
발견하기 어려운 부분을 많이 배울 수 있었다.
처음에는 서툰 언어와 서로 다른 사고방식·생활방식 때문에 소통이 쉽지 않았다. 하지만 꾸준히 교류하다 보니 지금은 나름대로 적응해가고 있다.
모든 정보를 그대로 믿는 것은 아니다.
좋은 자료는 받아들이고, 의견은 다시 검증하며, 과도한 기대와 근거 없는 추측은 걸러내려고 한다.
X에는 좋은 분들이 많다. 결국 중요한 것은 누가 말했느냐보다 어떤 근거로 말했는지를 확인하고, 서로 존중하며 소통하는 것이라고 생각한다.
📌 지금의 포트폴리오
현재도 팔란티어 일부를 보유하고 있다.
로켓랩은 여전히 포트폴리오의 중심이며, ABCL은 새로운 핵심 종목으로 비중을 키워가고 있다. LPTH도 관심을 갖고 보유하면서 사업 진행
상황을 꾸준히 확인하고 있다.
이외에도 SpaceX와 원자재 분야의 $CCJ· $USAR 를 보유하고
있으며, 최근에는 반도체 상승장에서 느낀 FOMO를 계기로 Cerebras를 일부 매수해 공부를 이어가고 있다. ($CBRS)
물론 모든 투자가 성공한 것은 아니다.
중간중간 충분히 공부하지 않은 채 매수한 종목도 있었고, 일부는 실패로 끝났다.
돌이켜보면 대부분 시장의 문제가 아니라 내 준비와 공부가 부족했던
경우가 많았다.
🧭 지금 지키려는 투자 원칙
1. 먼저 공부하고 나눠서 산다
좋은 기업을 발견해도 한 번에 매수하지 않는다. 사업과 해당 산업을
공부하고, 가격과 상황을 보며 여러 차례 나눠 접근한다.
2. 주가보다 투자 논리를 확인한다
가격이 하락했다는 이유만으로 팔지 않고, 기업의 경쟁력과 성장 논리가 훼손됐는지를 먼저 살핀다.
3. 지나친 상승에는 일부 현금화한다
아무리 좋은 종목이라도 과도하게 상승하면 일부를 익절한다.
모든 수익을 끝까지 가져가려 하기보다 다음 기회를 준비할 현금을 확보한다.
4. 거시환경을 꾸준히 관찰한다
좋은 기업도 금리·정책·전쟁·경기·유동성의 영향을 피할 수 없다.
기업 분석과 함께 시장의 큰 흐름을 계속 확인한다.
5. 미래 산업을 지속적으로 공부한다
현재 주가가 오르는 업종보다 앞으로 자본과 정책, 수요가 이동할 산업을 찾으려 한다.
6. 정보는 취사선택한다
X와 다양한 자료에서 정보를 얻되, 남의 확신을 내 확신으로 착각하지
않는다.
최종 판단과 책임은 언제나 나에게 있다.
7. 수익보다 멘탈을 먼저 지킨다
확신은 고집이 아니고, 인내는 방치가 아니다.
흔들리지 않으려면 계속 공부하고, 틀렸을 때는 인정하고 수정해야 한다.
🌱 아직 끝나지 않은 과정
지금은 원금을 모두 회수하고 투자수익금으로만 운용하고 있다.✔️
현재 수익은 약 26억원이지만, 이 숫자가 나의 실력을 완전히 증명한다고 생각하지 않는다.
좋은 시장과 운도 분명히 함께했다.
투자는 여전히 힘들다.
수익이 커져도 불안은 사라지지 않고, 새로운 종목을 만날 때마다
다시 처음부터 공부해야 한다.
기다리는 동안의 마음고생과 예상치 못한 시장 충격도 감당해야 한다.
그래도 과거와 달라진 점은 있다.
이제는 상승을 무작정 따라가기보다 준비하려 하고, 하락을 두려워하기보다 투자 논리를 다시 확인하며, 과도한 상승에서는 일부 수익을 남겨 다음 장을 준비한다.
«준비하고 공부하면 이길 가능성을 높일 수 있다.
그러나 끝까지 살아남게 하는 것은 결국 스터디와 인내심,
그리고 스스로의 멘탈이다.»
연말 목표도 있고 더 먼 목표도 있지만, 숫자에 서두르지는 않으려 한다.
팔란티어에서 눈을 떴고,
로켓랩에서 투자의 맛을 느꼈으며,
ABCL에서 기다림을 다시 배웠다.
앞으로도 좋은 기업을 찾고, 충분히 공부하고, 여러 번 나눠 사고, 시장의 과열에서는 일부를 현금화하며 다음 기회를 준비할 생각이다.
아직 완성된 투자자는 아니다.
다만 계획 없이 시장을 따라다니던 과거보다는, 이제 내가 무엇을 사고 왜 기다리는지 조금은 설명할 수 있게 되었다.
그것이 지금까지 얻은 수익보다 더 값진 변화인지도 모르겠다.
$LPTH
ㅡ레딧에 올라온 기사를 재 구성 해봅니다.👀
🚁👁️ 미국이 드론을 사들이기 시작했다 — 그런데 진짜 병목은 ‘드론의 눈’일 수 있다✔️
핵심 결론
미국의 드론 정책 변화는 단순히 RCAT·AVAV 같은 완성 드론 업체만의 이야기가 아닙니다.
공급망 전체를 뜯어보면 플랫폼 → 부품 → 통신 → 자율화 → EO/IR 센서 → 광학소재까지 미국·동맹국 중심으로 재편되고 있습니다.
그리고 LPTH는 이 가운데 ‘드론과 대드론 시스템이 보는 눈’에
해당하는 IR 광학 공급망에 위치합니다.
🇺🇸 1. 미국 드론 정책의 방향이 바뀌고 있다
8월 13일 발표된 미국의 새로운 드론 관세 정책은 외국산 드론과 핵심
부품에 강한 관세 장벽을 세우는 방향입니다.
시장 보도에 따르면 군사적으로 민감한 대형 드론과 일부 핵심 품목에는 최대 100% 관세, 기타 드론·부품에는 25% 관세 체계가 적용됩니다.
목적은 명확합니다.
중국 중심 공급망 → 미국 및 우방국 중심 공급망
시장도 즉각 반응했습니다. UMAC·RCAT뿐 아니라 여러 미국 드론
관련 기업들의 주가가 동반 상승했습니다.
MerlinTrader는 이를 공급망 전체의 문제로 해석하면서 100% 관세
단계는 2026년 9월 3일, 일부 부품 25% 단계는 2027년 2월 9일이라는 시간차가 있다고 분석합니다.
🧩 2. 드론 산업을 ‘6개의 층’으로 보면 LPTH가 보인다
이번 정책을 단순히 드론 제조업체만 보면 중요한 부분을 놓칠 수 있습니다.
큰 그림은 대략 이렇습니다.
① 완성 드론 / Airframe
RCAT·AVAV 등
↓
② 핵심 부품 / Components
모터·ESC·배터리·전자부품 등
UMAC 등이 대표적인 미국 공급망 재편 수혜 후보
↓
③ 통신·데이터링크
↓
④ 자율화·C-UAS·Mission System
ONDS 등
↓
⑤ EO/IR·Thermal Camera / Sensor
↓
⑥ IR Optics / Optical Materials
→ LPTH
즉, LPTH를 RCAT와 같은 의미의 ‘드론 회사’로 보면 안 됩니다.
LPTH는 드론을 만드는 회사가 아니라 드론과 대드론 시스템이
‘보는 것’을 가능하게 만드는 공급망에 가깝습니다.✔️
👁️ 3. 왜 ‘눈’이 중요해지는가
현대 군사용 드론은 단순히 날기만 해서는 의미가 없습니다.
탐지 → 식별 → 추적 → 표적화 → 요격
이 과정이 필요합니다.
특히 야간·악천후·연막·장거리 환경에서는 EO뿐 아니라 IR/Thermal imaging의 중요성이 커집니다.
LPTH의 사업이 정확히 이 부분과 맞닿아 있습니다.
회사는 현재 자체적으로
IR 소재 → IR lens → optical assembly → thermal camera
까지 영역을 확대했습니다.
G5 기술은 실제 미 해군 SPEIR 프로그램에 선정됐고, 2025년 기존
방산 고객으로부터 $4.9M 규모 MWIR 카메라 주문도 확보했습니다.
💎 4. 여기서 BlackDiamond가 등장한다
또 하나의 문제가 있습니다.
기존 고성능 IR optics에는 **Germanium(게르마늄)**이 많이 사용됩니다.
하지만 미국 입장에서 중국 의존도가 높은 전략 소재를 군사용 드론·C-UAS·미사일·ISR 시스템에 계속 사용하는 것은 공급망 리스크입니다.
LPTH가 개발한 BlackDiamond™ chalcogenide glass가 여기서 의미를 갖습니다.
특히 중요한 것은 단순히 게르마늄을 대체할 수 있다는 것만이 아닙니다.
LPTH는 BlackDiamond를 precision molding할 수 있습니다.
회사 설명대로 molded IR lens는 빠른 prototype 제작뿐 아니라 volume production으로 확장하기 쉽게 설계되어 있습니다.
🏭 5. ‘대량생산’이 생각보다 중요한 이유
기존 방식에서는 렌즈를 하나씩 정밀 가공하는 경우 생산량이
증가할수록 시간과 비용 부담이 커집니다.
반면 정밀성형은 공정과 금형이 완성되면
같은 optical geometry
→ 반복 생산
→ 생산량 증가
→ 단위당 비용 하락
이 가능해집니다.
LPTH는 자체 BlackDiamond 소재 생산능력과 precision molding 기술을 함께 가지고 있으며, 회사에 따르면 미국 시설에서 BlackDiamond 계열 소재를 연간 최대 10 metric tons 생산할 수
있습니다.
이 차이가 중요한 이유는 미국이 원하는 것이 몇백 대의 드론이 아니라 대량생산 가능한 방산 공급망이기 때문입니다.
🛡️ 6. 그리고 이것은 C-UAS로 다시 연결된다
전장에서 드론이 늘어나면 반대편에서는 반드시 Counter-UAS 수요가 증가합니다.
C-UAS 역시
**RF 탐지
Radar
EO/IR
Thermal imaging
Tracking
Fire control**
등 여러 센서가 결합됩니다.
따라서 드론 생산 확대는 역설적으로
Drone ↑
→ C-UAS ↑
→ EO/IR sensor ↑
→ Thermal camera ↑
→ IR optics ↑
라는 두 번째 수요를 만들어낼 수 있습니다.
LPTH에는 드론 자체의 눈 + 드론을 잡는 시스템의 눈이라는 두 시장이 열릴 가능성이 있는 것입니다.❓✔️️
🇺🇸 7. LPTH에 유리한 또 하나의 변화 — 국산화✔️
미국 국방부의 공급망 정책은 단순히 중국산 완성 드론을 제한하는 데
그치지 않습니다.
2026 NDAA에서는 optical glass·infrared materials·optical systems까지 특정 해외 공급망에서 분리하는 방향이 명시됐고,
2030년 규제 시점보다 훨씬 앞서 방산업체들의 sourcing 결정에
영향을 미치기 시작했습니다.
LPTH 역시 이미 판매·제조의 대부분을 미국과 유럽으로 이동했다고
밝히고 있습니다.
따라서 LPTH의 진짜 강점은 단순히 BlackDiamond라는 소재 하나가 아닐 수 있습니다.
**미국 생산
ITAR 대응
Germanium-free 소재
IR lens
Precision molding
Thermal camera
방산 qualification**
이것을 한 회사 안에서 연결할 수 있다는 점입니다.
🚀 8. 더 큰 그림은 Drone에서 Missile로 이어진다
여기서 최근 우리가 살펴본 Lockheed Martin의 움직임과도 연결됩니다.
LPTH의 투자자 자료에는 이미 Lockheed Martin NGSRI Award → Flight-Worthy Milestone 진행 상황이 명시돼 있습니다.
따라서 저는 LPTH의 시장을 세 단계로 구분해서 보는 것이 좋다고
생각합니다.
현재 성장축✔️
C-UAS
→ Thermal Camera
→ Drone/ISR
→ BlackDiamond
다음 성장축✔️
NGSRI
→ Missile IR optics
→ Advanced Seeker
장기 옵션✔️
Space / Satellite
→ Space-based IR sensing
⚠️ 9. 다만 여기까지는 구분해야 한다
미국 드론 관세 발표가 곧바로 LPTH 매출 증가를 의미하는 것은 아닙니다.
또한 RCAT·ONDS·AVAV의 모든 시스템에 LPTH 부품이 들어간다는 증거도 없습니다.
따라서 현재 확인할 수 있는 것은
정책 방향 ✔️
미국 공급망 재편 ✔️
IR/Thermal 중요성 증가 ✔️
LPTH의 미국 생산능력 ✔️
BlackDiamond 대량성형 능력 ✔️
실제 방산 프로그램 진입 ✔️
이고,
특정 드론 업체 → LPTH 공급계약
은 개별 계약이 확인될 때까지 별도로 봐야 합니다.
🎯 최종 판단
LPTH를 단순히 **‘게르마늄 대체 회사’**로 보면 이제 설명이 부족합니다.
제가 더 중요하게 보는 변화는
IR 소재 회사
→ IR optics 회사
→ Thermal imaging 회사
→ 미국 방산 EO/IR 공급망 회사
로 사업의 위치가 이동하고 있다는 점입니다.
그리고 미국이 지금 만들려는 것은 단순한 미국산 드론이 아닙니다.
미국산 드론 + 미국산 부품 + 미국산 센서 + 미국산 광학 공급망입니다.
그 과정에서 LPTH가 확보해야 할 자리는 명확합니다.
**“누가 드론을 만드느냐”가 첫 번째 투자 포인트라면,
“그 드론과 대드론 시스템은 무엇으로 보는가”가 두 번째 투자 포인트입니다.**
LPTH의 기회는 바로 그 두 번째 질문에 있습니다. ✔️
https://t.co/Z3IOHPadWx
$ABCL 🚀 앱셀렐라는 ‘저평가’ 주식이 아니다
앱셀렐라는 저평가된 주식이라기보다,
앞으로 기업가치가 크게 상승할 가능성이 많은 주식에 가깝다.
🔹 ① 저평가와 가치상승은 비슷해 보이지만 조금 다르다.
저평가는 원래 20달러짜리 회사를 시장이 10달러로 보고 있는 것이다.
시장이 제값을 알아주면 20달러로 간다.
반면 가치상승은 지금 10달러짜리 회사가 사업의 성공을 통해 20달러, 30달러, 50달러짜리 회사로 변해가는 것이다.
단순한 저평가 해소만으로 10배가 되기는 어렵다.
아무리 싸게 샀더라도 결국 어느 순간 ‘제값’에 도달하기 때문이다.
역대 텐버거들도 대체로 후자의 성격이 강하다.
📌 저평가 → 재평가 = 몇 배의 영역
🔥 기업가치 성장 × 재평가 = 텐버거의 영역
텐버거는 싸게 산 주식보다 시간이 지나면서 처음 샀을 때와 전혀 다른 크기의 회사가 된 주식에서 탄생하는 경우가 많다.
🔹 ② 최근 Truist는 ABCL 목표가를 $12 → $30으로 올렸다.
ABCL635의 좋은 Phase 2 결과를 반영해 635의 성공 가능성과 상업적 가치를 크게 높였고, 기존 플랫폼·파트너십 사업의 가치도 함께 반영했다.
즉 $30은 635 하나의 가치가 아니라 현재 시점에서 평가한 앱셀렐라 전체의 목표가다.
$30? 좋긴 한데… 좀 아쉬운데? 😂
하지만 애널리스트 목표가는 보통 향후 12개월 정도를 바라보는 가격이다.
앞으로 회사의 가치가 더 올라간다면 당연히 목표가 역시 다시 계산된다.
🔹 ③ 그렇다면 그 ‘가치상승’의 근거는 어디에 있을까?
그냥 주주들의 풍부한 상상력?
희망회로? 🤔
아니다.
가장 먼저 봐야 할 것은 창업자이자 CEO인 Carl Hansen이 오랫동안 이야기해 온 큰 비전이다.
🇨🇦 쉽게 말하면, 캐나다에서 세계적인 바이오파마를 만들어가는 것.
AbCellera의 공식적인 표현은 조금 더 본질적이다.
🎯 혁신적인 의약품을 반복적으로 만들어낼 수 있는 회사를 만든다.
단순히 다른 제약사의 항체를 찾아주는 회사로 남겠다는 것이 아니다.
발굴에서 개발, 임상, 제조까지 역량을 쌓아 신약을 반복적으로 만들어낼 수 있는 회사 자체를 구축하겠다는 것이다.
그리고 그 큰 비전 아래 구체적인 전략들이 있다.
▪️ 자체 파이프라인을 지속적으로 만들어낸다.
▪️ 가치가 큰 자체 자산은 직접 임상 단계까지 깊게 개발한다.
▪️ 동시에 파트너 프로그램에서는 선급금·마일스톤·로열티를 축적한다.
▪️ 항체 발굴에서 끝나지 않고 개발·임상·임상용 제조까지 연결되는 통합 역량을 구축한다.
▪️ 장기적으로는 플랫폼에서 새로운 후보물질을 계속 만들어내며 파트너십 사업 + 자체 파이프라인이라는 두 축에서 기업가치를 키운다.
결국 방향은 명확하다.
🔥 “좋은 항체를 찾아주는 회사”에서
“좋은 신약을 반복해서 만들어내는 바이오파마”로.
635는 그 변화의 첫 번째 중요한 증명일 뿐이다.
635 다음에 688·386이 있고,
그 뒤에 또 새로운 후보들이 이어져야 한다.
그 과정에서 “635 하나 잘 만든 회사”가 아니라 “계속 좋은 신약 후보를 만들어낼 수 있는 회사”라는 것이 증명된다면,
개별 파이프라인의 가치뿐 아니라 그 파이프라인을 계속 만들어내는 플랫폼과 회사 자체의 가치가 함께 올라간다.
🔹 ④ 그래서 올해보다 내년, 내년보다 후년이 더 기대된다.
지금 $30이라는 목표가보다 중요한 것은
앞으로 그 숫자를 계속 바꿀 만한 사건들이 남아 있다는 것이다.
물론 비전은 비전이고, 결국 임상으로 증명해야 한다.
하지만 그 비전이 하나씩 현실이 된다면
기업가치 역시 지금의 숫자에 머물 이유가 없다.
🚀 그렇다면 내년 이맘때 애널리스트들의 최고 목표가는 얼마가 되어 있을까?
기대. 👀
$PLTR Palantir is winning.
The stock is down >30% from its ATH, yet:
- Institutional ownership at record high
- YoY rev growth accelerating 11 Qs in a row
- Operating margin continues to expand
- Net dollar retention rate continues to rise and is now 150%
- Palantir’s Maven is now a program of record across the entire US DoD
- NATO announces full authorization to operate Maven for everything
- In other words, Palantir is now the entire backbone of Western military
- Companies like databricks are bending the knee and preaching ontology now
- “Leaders” like Benioff, Nadella, etc are now preaching data and AI sovereignty, something Palantir has a 20yr head start on
- Basically everyone is now admitting “Karp was right” about anything you can think of… and if they haven’t admitted it yet, they will soon.
- Palantir continues to prove LLMs are a commodity, with the most recent example being their new “evolve” tool that is reducing token consumption by as much as 60% in one example and slashing compute costs by 90% in another. The value is in the infrastructure, not the models.
- Warp speed
- Commercial customers continue to show how transformational Palantir is at AIPCon
- NVIDIA recently expanded their partnership with Palantir. Less than a year ago, Jensen acknowledged Palantir as the most important enterprise stack in the world
- Even Karp himself recently acknowledged the stock is undervalued this week
I wrote this off the cuff. The list goes on.
Everything is going right for Palantir while all the other software “players” are scrambling around trying (and failing) to create transformational and measurable value with AI. They’re all bending the knee and regurgitating whatever Karp is saying because apparently, Karp is the only one who actually understands what’s going on.
We are watching Karp’s vision.. Palantir’s vision.. unfold. Karp was right. Palantir was right.
IDGAF if someone on the internet or some talking head on TV tries to tell me otherwise… This is crystal clear. Palantir is winning. And this is only just the beginning.
The answers are right in front of you.
해외주식 양도세 6개월 늦게내는 꿀팁
자, 해외주식 양도세 시즌
작년에 벌때는 좋았는데 낼려니 속쓰리시죠 ㅠ
내야되는건 맞지만 최대한 늦게 내는게 베스트
특히 억대로 내시는분들 (6개월이면 rp이자 및 기회비용까지 생각하면 생각보다 큽니다....)
아무도 관심없지만 여태 세금을 잘 내왔다면 자신도 모르게 쌓여있는 세금포인트가 있습니다
이 세금포인트를 활용해 납부기한을 유예받을 수 있습니다
1.
면제 금액 계산: 보유 세금포인트 × 10만 원 (예: 50포인트 보유 시 500만 원까지 담보 면제)
연간 한도: 최대 5억 원까지 면제 가능
연장 기간: 보통 6개월 생각하면 됨
2. 승인 조건 (신청 요건)
무조건 신청한다고 나오는 것은 아니며, 국세청의 최소한의 신용 검토를 거칩니다.
체납 없음: 신청일 현재 세무서에 밀린 세금(체납액)이 없어야 합니다.
성실 납세:최근 2년간 체납 사실이 없는 등 국세청이 보기에 '조세 일실(세금을 떼일) 우려'가 없다고 인정되어야 합니다.
3. 신청 기한 (★가장 중요)
신고·납부기한 3일 전까지 관할 세무서장에게 신청해야 합니다
해외주식 양도세 납부 마감일이 5월 31일이므로, 안전하게 5월 28일 이전에는 신청을 완료하셔야 승인 여부를 확인하고 대처할 수 있습니다.
4. 신청 방법 (홈택스 / 손택스)
세무서에 직접 방문하지 않고 인터넷이나 스마트폰으로 간단하게 신청할 수 있습니다.
PC 홈택스 이용 시
1. 홈택스 로그인
2. 상단 메뉴에서 [마이홈택스] ➔ [세금포인트] ➔ [세금포인트 혜택] 이동 (여기서 본인의 포인트 잔여량 확인 가능)
3. [납부기한 등의 연장 담보면제] 메뉴 선택
4. '세금포인트 사용 신청서' 및 '납부기한 등 연장신청서' 작성 후 제출
모바일 손택스 앱 이용 시
1. 손택스 로그인
2. [조회/발급] ➔ [세금포인트 혜택] ➔ [납부기한 등의 연장 담보면제] 신청
참고
> 세금포인트를 사용해 담보를 면제받고 납부를 연장하더라도, 추후 납부 기한이 되었을 때는 미룬 세금을 정상적으로 납부하셔야 합니다.
연장된 기간 동안은 담보를 요구하지 않는 혜택입니다
이분이 지금 대한민국이 현 사태를 정확하게 지적하심
유행에 미쳐 있는 조선인을 보면서,
개인의 고유성이 결여된 사회에서는
“손쉽게 전체주의가 가능하다”는 것.
중국이 ‘버터떡, 마라탕, 탕후루, 쟈지티’ 같은
유행을 바이럴로 띄우기만 하면
조선인들이 열광하며 따라가는 걸 공산당들은
정확히 알고 있죠.
코로나 때 마스크 대란만 봐도 알 수 있듯이요.
회복탄력성이 높은 사람들은 이렇게 말한다.
1. 이번엔 아쉽지만, 다음엔 더 잘하면 되니까
2. 이 정도는 이겨낼 수 있어. 까짓거 해보자
3. 실패도 경험이니까, 의미와 교훈이 있어
4. 노력할수록 운이 좋아지니까 해보자
5. 완벽하지 않아도 괜찮아. 난 계속 갈 거니까
이 말들의 공통점은 무엇일까?
끝맺음이 ‘생산적 전환’으로 이어진다는 점이다.
책<반복의 쓸모>중에서
코인 대고수로 유명한 플라이트의 매매원칙
주식투자 트레이딩과 일맥상통 하는거 같아서 발췌해옴
1. 미치도록 잘 가는놈, 무난하게 가는놈, 못간놈 중에서는 미치도록 잘가는 놈이 조정올 때에 빠르거 사는게 낫다.
2. 괜히 못간놈 사지마라.
때려죽여도 안 올라가며 나중에 그놈들까지 오르면 대폭락이 온다.
3. 최대한 큰 방향을 찾아라.
굳이 들어가지 않아도 될 작은 파동은 안 들어가는게 낫다.
쓸데없는 자리에 들어갔다가 무리한 물타기를 했다가는 망한다.
4. 매번 거래시에 여기가 500불 자리인지, 100불 자리인지, 20불 자리인지 판단을 해야한다.
5. 첫 번째에는 누구나 먹게 해준다.
두 번째에는 선택된 사람들까지 먹게 해준다.
세 번째 파동은... 절대 탐내지마라.
6. 좋은 자리는 지나고나서야 보인다.
좋은 자리는 기다림이 만드는 것이다.
7. 앞에 큰 산은 곧 저항이다.
이는 차트나 지표에서나 똑같이 작용한다.
한 번에 뛰어넘기 힘들다.
8. 큰 방향은 4시간봉 이후 +2시간 뒤에 움직이는 것 같다.
9. 스켈핑의 경우 3-5-15-30분봉 마감도 굉장히 중요하다.
10. 5분봉 보고 샀으면 5분봉 보고 팔아라.
11. 죄다 롱을 보면 롱치는 사람이 많아서 올라가고 죄다 숏을 보면 숏치는 사람이 많아서 내려간다.
다만 진짜 그 반대로 죄다 롱보는데 내리꽃아서 다 죽이는 경우도 있다.
12. 차트는 상승 때보다 하락 때 더 빠르게 움직인다.
13. 숏 타이밍이 다가오면 롱차트를 뒤집어 거래해라.
14. 작은 거래량의 수렴횡보중에 큰 거래량을 동반한 하방이탈이 생기면 뒤도 돌아보지말고 모두 손절해라.
니가 졌다.
15. 이평선과 볼린저밴드가 좁아지는 부분에서 변곡점이 발생한다.
16. 과매수와 과매도가 아닌 구간에서는 역추세를 진입하지 않는 것이 좋다.
17. 확신이 있지 않는 이상 횡보중에 큰 포지션 잡지마라.
반대로가면 개망한다.
18. 첫번째가 아닌 두번째, 세번째 바닥과 고점에서 역추세를 시작한다.
19. 시작점이 뚫리면 굉장히 위험하다.
20. 올린걸 다 쳐내리고, 내린걸 다 쳐올리는 흑인 무빙이 출현하는 경우에는 포기하고 오버워치나 켜라.
그날무빙은 씹스캠이라 못먹을 확률이 매우크다.
21. 차트를 항상 롱으로만 보는건 너무나 위험하다.
22. 산다고 바로 오른다고 생각지마라.
하지만, 사자마자 올라갈 종목을 찾아내라.
이사람 원칙은 복잡한 지표보다 '심리'와 '대응'이 핵심인듯🤔
이제 호르무즈 해협을 통과할때 하루에 280개의 비트코인을 지불하게 된다.
여기서 한국은 재미있는 촌극이 벌어진다.
1. 통과하는 배들이 비트코인으로 지불시 현재 국세청의 기준을 따르면 27년부터는 양도세가 발생하게 된다.😂
(현재 기준으로는 비트코인을 이동시켜 지불했다는 이유만으로 양도로 본다는 해석이 강하다)
- 혹시 여기에만 면제를?
2. 현재 한국은 디지털자산기본법이 통과되지 않아서 법인들이 비트코인을 매수할 수 있는 곳이 없어서 비트코인으로 지불 자체가 불가능하다.
(정확히는 대표자 개인이 매수 후 법인에 양도해야 한다)
3. 비트코인을 어찌 구했다 하더라도 이란이 발표한 기준을 따라 몇 초안에 지불 해야하는데, 서명은 커녕 콜드월렛이건 핫월렛이건 아무 준비가 되어 있지 않다.
(약 27개의 비트코인을 한번에 전송해야 한다)