PARA CHEGAR NO PELÉ, TEM QUE CHEGAR ANTES NO GARRINCHA!
Antes de sentar no trono, passa por Garrincha. Um homem com a perna torta, reprovado no teste de QI, que escreveu “atreta” na ficha de inscrição e sozinho carregou o Brasil a dois títulos mundiais consecutivos que ninguém repetiu em mais de seis décadas.
Cruyff, Beckenbauer, Maradona, Messi, todos precisam entrar nessa fila antes de tocar no nome do Pelé.
E o primeiro da fila é o anjo de pernas tortas!
@WalterMaciel15 💫⚽️ Vídeo feito por um flamenguista! Então, como botafoguense, me permito colocar na lista o Zico. O futebol cometeu alguns pecados, mas não ter dado uma Copa do Mundo para o Brasil com o galinho em 82 talvez tenha sido o maior deles. Ele tb era um gênio!
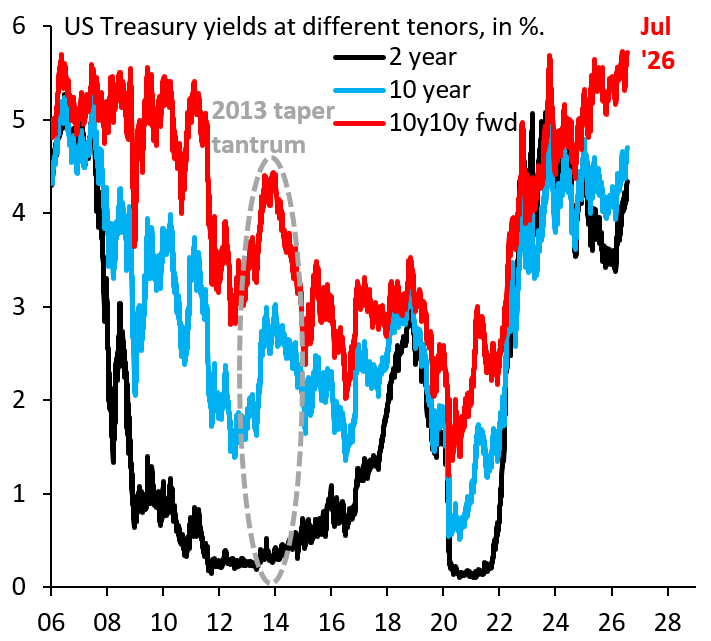
To state the obvious, war isn't good for debt. The US 10y10y forward Treasury yield (red) has risen to its highest level since before the 2008 crisis. That's pulling up long-term government bond yields globally. The chickens always come home to roost...
https://t.co/wLyQata4uf
Expectativas de Inflação no Brasil e Temporada de Resultados de Tecnologia
By Dan Kawa
21Jul26
Os ativos de risco estão flutuando a mercê dos fluxos, do quadro técnico e de narrativas de prazos muito curtos envolvendo a tese de IA, que acaba tendo desdobramentos de fluxos para todo o mundo. Após uma correção na semana passada, iniciamos essa semana com alguma recuperação. Comentei sobre isso ontem: https://t.co/R8EYVtXHIa.
Juros em Foco
By Dan Kawa
06Jun26
A semana terminou com um movimento que já vinha sendo sinalizado pelos dados e pelo comportamento dos mercados ao longo dos dias anteriores. O payroll de maio nos EUA foi o gatilho para uma realização relevante nos ativos que concentravam as maiores posições e os valuations mais excessivos do mercado. Tecnologia liderou as quedas, com destaque para semicondutores, em um ajuste intenso, mas longe de ser incomum em ambientes marcados por elevada concentração e forte consenso dos investidores.
Na quarta-feira, diversos indicadores já sugeriam excesso de otimismo. A valorização de alguns segmentos ligados à inteligência artificial havia assumido características cada vez mais parabólicas, especialmente em semicondutores e em mercados diretamente expostos ao tema, como a Coreia do Sul. Ao mesmo tempo, a concentração do S&P 500 em empresas relacionadas à IA atingia níveis historicamente elevados, sustentada por um ciclo de investimentos que segue sem precedentes.
O pano de fundo dessa correção foi a mudança gradual na percepção sobre juros. Os dados divulgados ao longo da semana reforçaram a leitura de uma economia americana ainda resiliente. O ISM de serviços surpreendeu positivamente, os preços pagos atingiram o maior nível desde 2022 e os indicadores de atividade seguiram apontando crescimento consistente. O payroll apenas consolidou a visão de que o Fed continua com espaço limitado para adotar uma postura mais acomodatícia.
Essa discussão vai além dos próximos meses. Cada vez mais ganha força a percepção de que os juros longos americanos estão sendo influenciados por fatores estruturais. O ciclo de investimentos em IA, a expansão dos gastos militares, a necessidade de reforço da segurança energética e os elevados déficits fiscais criam uma demanda crescente por capital. Mesmo em um cenário de redução das tensões geopolíticas, parte importante dessas pressões tende a permanecer.
No Oriente Médio, o conflito seguiu sem uma definição clara. Novos episódios envolvendo EUA e Irã contribuíram para a volatilidade do petróleo, mas o principal canal de transmissão para os mercados continua sendo a curva de juros. Até aqui, o impacto sobre crescimento global permanece limitado quando comparado ao efeito sobre inflação e expectativas de taxas de longo prazo.
No Brasil, os dados continuaram mostrando uma economia mais resiliente do que o esperado. A produção industrial avançou pelo quarto mês consecutivo, o PIB do primeiro trimestre veio forte e o resultado fiscal surpreendeu positivamente. Por outro lado, a inflação segue resistente, especialmente nos serviços, enquanto as expectativas para 2026 continuam pressionadas. O resultado é um cenário que mantém o Banco Central em uma posição desconfortável, com atividade forte demais para justificar cortes relevantes de juros e inflação alta demais para permitir maior flexibilidade.
Após meses de forte recuperação dos ativos de risco, a semana serviu como um lembrete importante. Mercados podem conviver por bastante tempo com concentração elevada e múltiplos esticados, mas mudanças na trajetória esperada dos juros costumam ser suficientes para desencadear ajustes rápidos. O desafio agora será encontrar um novo ponto de equilíbrio entre fundamentos, posicionamento e valuations, tanto no Brasil quanto no restante do mundo.
Esse é o primeiro passo para levar a infraestrutura proprietária de quatro décadas de dados da Economatica para fluxos de trabalho com IA, preservando qualidade, metodologia e governança da informação.
Leia o artigo completo no nosso blog:
https://t.co/V2Vg44vYNB
Tensão, Rotação e Acomodação
By Dan Kawa
23Abr26
Aparentemente, estamos passando por alguma rotação nos mercados globais, com a bolsa dos EUA se destacando e, alguns queridinhos, como o Brasil, sofrendo alguma realização de lucros nos últimos dias. Dado a magnitude e velocidade da alta e dos fluxos recentes, uma acomodação é natural e, não necessariamente, significa qualquer mudança estrutural ou permanente de tendência.
Investimentos: O Tempo é Seu Aliado
By Dan Kawa
17Abr26
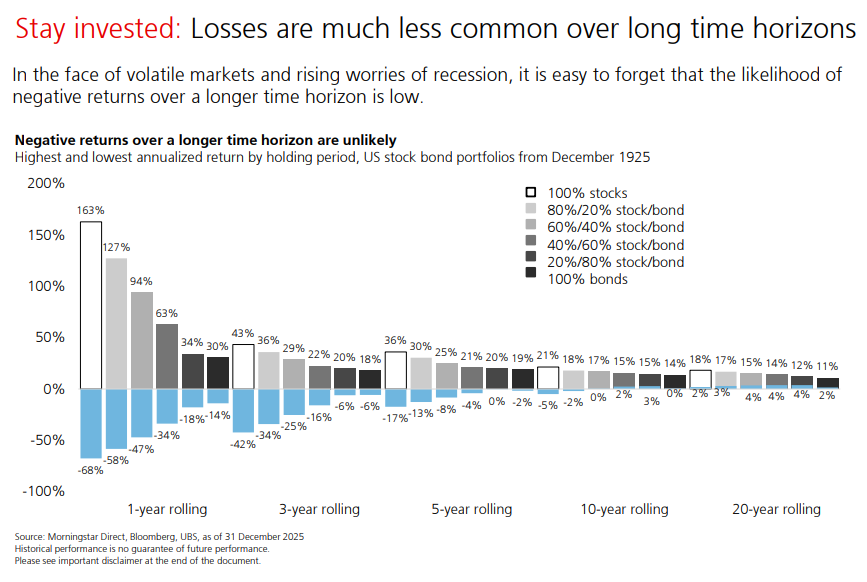
Dados do UBS nos lembram de lições essenciais sobre invesimentos. Em momento de incerteza como o que vivemos ao longo de março, rever dados históricos ajuda a não deixarmos o psicológico atingir nosso processo decisório. Diante de mercados voláteis e do aumento das preocupações com uma recessão, é fácil esquecer que a probabilidade de retornos negativos em um horizonte de tempo mais longo é baixa.
Petróleo
By Dan Kawa
01Mar26
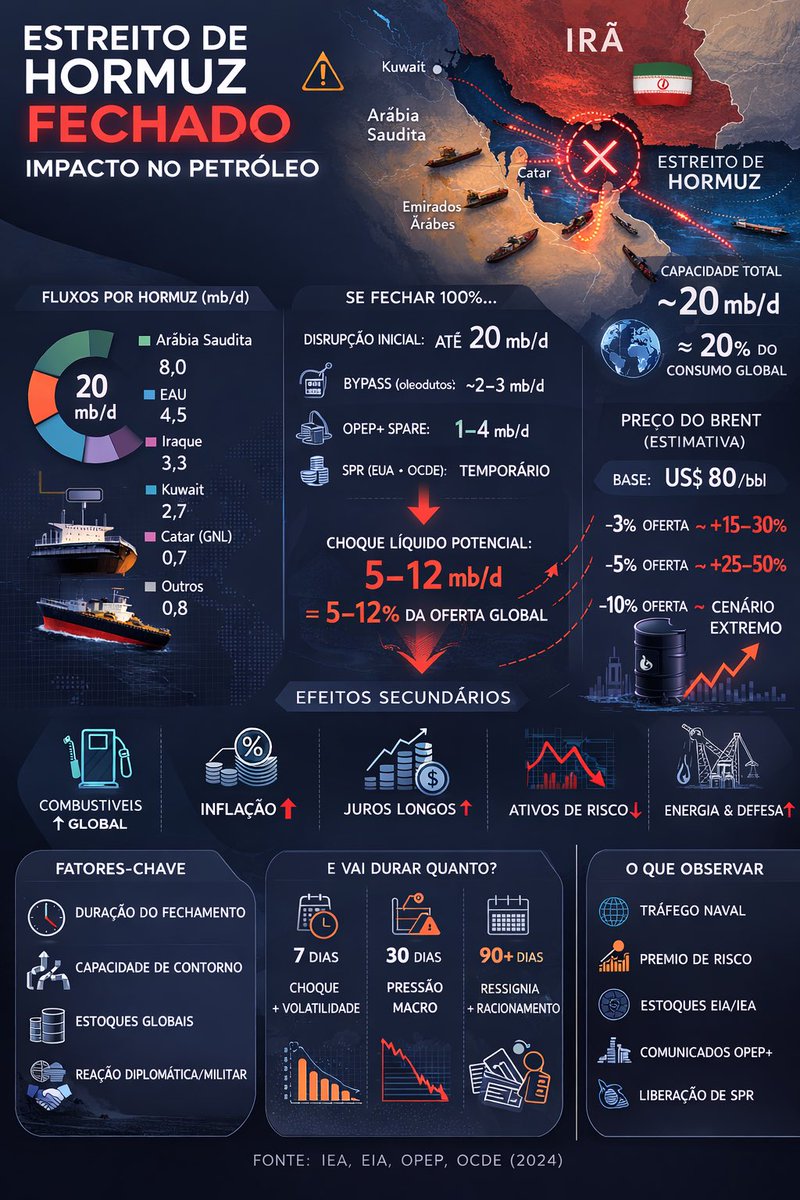
O principal canal de transmissão da guerra no Oriente Médio para a economia global é o preço do petróleo e de seus derivados. É esse o vetor que precisamos monitorar com atenção nos próximos dias e semanas.
Com o apoio de inteligência artificial, elaborei este infográfico que detalha, de forma clara e objetiva, os potenciais impactos caso o Irã consiga fechar o Estreito de Ormuz — a principal rota de escoamento de petróleo do Oriente Médio e ponto-chave para entendermos os efeitos econômicos do conflito atual.
Mais do que o evento em si, o que importa para os mercados é a magnitude e a duração de qualquer disrupção na oferta global de energia.
Dois dados divulgados no mesmo dia, em lados opostos do planeta, revelam algo muito maior do que números pontuais.
Eles mostram trajetórias estruturais que vêm se desenhando há anos. De um lado, a China, uma economia que ainda tenta reativar a própria demanda interna enquanto reduz vulnerabilidades externas.
Do outro, os Estados Unidos, um sistema que continua surpreendendo pela capacidade de absorver choques e manter dinamismo mesmo sob juros elevados.
Não é uma disputa ideológica, é uma diferença de fundamentos.
E, no cenário global, entender quem está fortalecendo resiliência e quem está lidando com fragilidade faz toda a diferença para decisões de longo prazo.
A Próxima Crise Não Será Financeira, Será Algorítmica?
By Dan Kawa
24Fev26
A segunda-feira foi de alguma aversão a risco no mundo, com destaque para a rotação setorial (vide abaixo), mas também para o forte fechamento de taxas das Treasuries, o que passa uma sensação de que o mercado começa a temer efeitos econômicos maiores na economia provenientes da IA.
@WalterMaciel15 Caramba Walter! Que fala a sua!
Vi essa peça três vezes na época com Mateus Solano e Wagner Moura. Em cada uma, um soco no estômago diferente, mas não conhecia a história por trás. Rever a história agora será muito mais emocionante! Obrigado pela troca!