The state of the world in one chart.
🇪🇺 Europe represses wages and exports its savings: that's the "Europoor" phenomenon.
🇺🇸 America turns European savings into soaring tech valuations: that's the AI bubble.
🇨🇳 China builds the factories and floods the world with cheap goods: that's involution.
And each loop feeds the next.
More here: https://t.co/MUKmBDxVNX
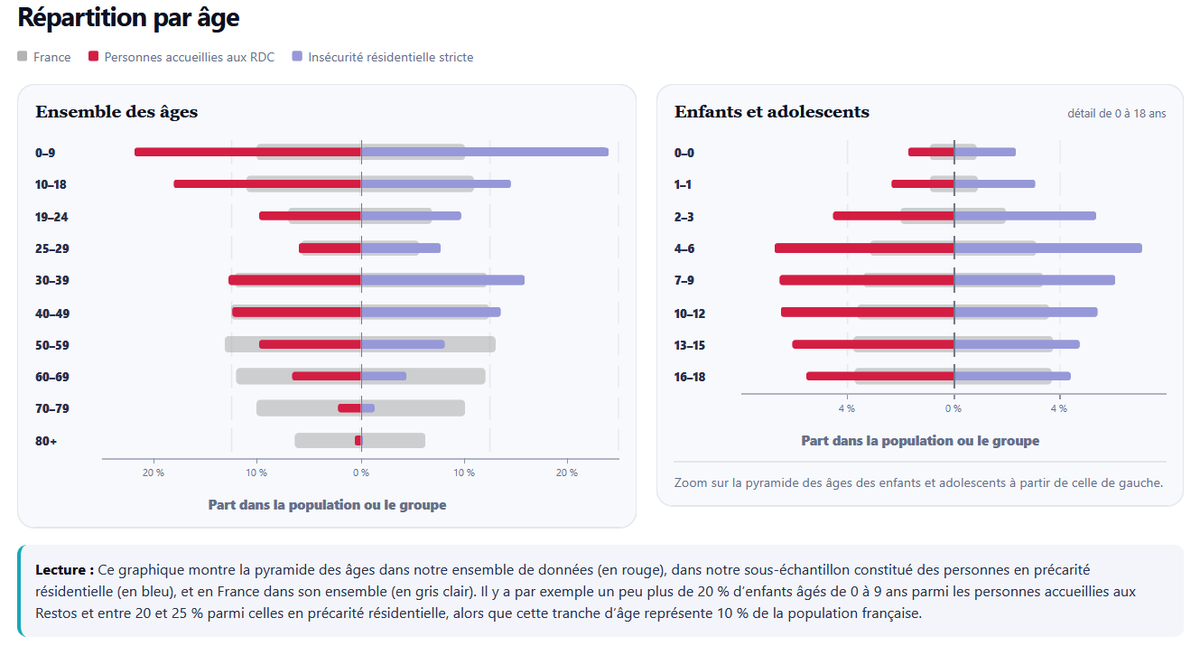
Une nouvelle étude réalisée à partir des données @restosducoeur illustre l'hyper-jeunesse de l'extrême pauvreté en France et sa décroissance par âge.
Les -25 ans représentent un quart de la population mais la moitié des bénéficiaires des restos du cœur. https://t.co/Ma2rTZ7osq
Rotation, rotation, rotation.
We europeans are particularly stupid as we accept to be looking bad when in all fairness the other side of the pond looks worse when it comes to twin deficits. Just shows how little we fight institutionally, and we believe in ourselves.
Today‘s diesel price is tomorrow‘s core inflation.
„Torsten Slok, chief economist at Apollo, warns that inflation from rising diesel prices may not be taken into account by the Federal Reserve since “that is really entering elsewhere in the CPI basket than in the energy line.”
🚨 China is pivoting back to coal to hedge against growing energy security threats.
In an unusual joint move, the NDRC, NEA, and NMSA have issued a sweeping notice ordering key provinces to maximise stable coal production.
Here is what is driving Beijing’s strategy🧵🇨🇳⛏️🏭👇
This year China will produce more vehicles than U.S. + Japan + Korea + Germany + France combined.
Vehicle Out by Nation 2026
China: 36m
USA: 10.5m
Japan: 8.5m
Korea: 4.3m
Germany: 4.1m
France 1.4m
With 7.2m left over.
Sources: ACEA, Jama, Kama, Automotive News
Le moment actuel sur les retraites n’est pas une victoire mais une défaite.
On va demander un micro-effort aux retraités, qui vont gueuler comme des putois et obtenir des gages.
Ils auront l’impression d’avoir contribué et vont devenir intouchables.
L’effort nécessaire, c’est 15% de baisse, pas une desindexation partielle pendant un an !
🚨 🇫🇷 🇩🇪 The France-Germany 10-year spread is now close to 100 basis points, its highest level since 2012. Not a sovereign debt crisis yet but markets are starting to treat French risk as a structural issue.
🇫🇷 Back on 2012, investors were questioning whether some countries could leave the euro or restructure their debt. Today, markets are not pricing a French default but a deficit higher than 5% of GDP, a debt that keeps rising, and a political system struggling to credibly correct the fiscal trajectory.
📈 The problem is not only the spread but also the absolute level of rates. When the German Bund was around 0%, a French spread of 50 or 80 basis points was relatively painless. Today, France is borrowing at more than 4.5% over 10 years. Debt previously issued at 0%, 1% or 2% will gradually have to be refinanced at much higher rates. Not an immediate shock because the average maturity of French debt is long (around 8 years) but it creates a form of progressive fiscal suffocation with more interest payments, less room for everything else, so more taxes or spending cuts are required.
🛢️ The current rise in oil prices is accelerating the French problem. Higher energy prices mean more inflation, a more restrictive ECB, higher long-term yields and weaker growth. For France, this means slower growth, weaker tax revenues and higher financing costs.
��️ Then there is the 2027 election. Who will actually have the political capacity to reduce the deficit ? Raising taxes significantly looks difficult, cutting spending materially is politically uneasy, and political instability makes the adjustment even harder. As long as markets do not see a credible fiscal path, the French risk premium can remain elevated and even rise further.
France is not in a debt crisis today but markets have started making it pay for its fiscal imbalances.
*Bloomberg link: https://t.co/vi7CQvZrWF
En 1959, de Gaulle supprime la retraite des anciens combattants valides pour rétablir les comptes publics.
"Il n'y avait pas de raison pour qu'aucune catégorie, si respectable, ne participât pas au sacrifice général"
Imaginez ce qu'il aurait fait avec la retraite des boomers...
📕 Je publie aujourd’hui un livre qui me tient à cœur : «Dis pas ça, tu vas finir par te faire virer...»
Après des années à diriger des entreprises, de grandes institutions et enfin Bercy, j’y ai écrit ce que j’ai vu, ce que j’ai appris et pourquoi je crois que notre pays peut s’en sortir.
Voyez ce livre comme un retour d’expérience brut o�� je vous ouvre des portes closes, où je vous emmène dans les coulisses.
Les portes du bureau de Trump, de l’avion présidentiel, du ministère des finances et des HLM du Mirail.
Les coulisses de la bataille du Franc, de la guerre commerciale avec la Chine, du choc du 11 septembre 2001 et des récentes négociations budgétaires.
Attention, pas pour les souvenirs : pour les enseignements que j’en tire et que je crois utiles pour la France, pour nous et pour nos enfants :
- En France, on décide beaucoup… mais on s’assure trop peu de l’exécution réelle des décisions. Moins de discours, plus de suivi, sans quoi nous ne redonnerons jamais confiance aux Français dans leurs pouvoirs publics ;
- Le dialogue est une vertu, qu’il se fasse entre acteurs économiques, entre partenaires sociaux ou entre les partis politiques. D’ailleurs sans dialogue, nous n’arriverons pas à résoudre le défi de nos retraites et encore moins à faire avancer le pays dans les 5 prochaines années ;
c’est en faisant confiance aux gens et en se montrant irréprochable dans le respect de ses engagements qu’on avance.
Par ce livre je nous invite à l’optimisme et à la coalition.
À retrouver ici : https://t.co/tmQxmeJFCB
Deux graphiques permettent d’identifier l’origine des dérapages des dépenses publiques :
1⃣ Temporel : l’évolution des dépenses par poste depuis l’an 2000, rapportées au PIB ;
2⃣ Géographique : l’écart de dépenses par rapport au reste de l’Union européenne.
Ils montrent la même chose : 5 à 6 points de PIB (150-180 millards) de dépenses sociales supplémentaires, principalement dans les retraites et la santé.
Il s’agit des chiffres officiels : les dépenses des ministères ne sont donc pas corrigées des surcotisations de retraite des fonctionnaires. Par exemple, le second graphique montre que nous dépensons davantage pour l’éducation que nos voisins, alors que l’inverse est vrai une fois ces surcotisations retranchées.
Très bonne idée mais pour ça il faut dégager du coin fiscalo social comme on dit (donc avoir des régimes à l’équilibre) ou bien annuler une cohorte (10 points de PIB). En gros ça ne marche que si vous tuez encore plus le travail ou que vous faites une réforme des retraites. Voilà
The US wants a more unified anti-China economic perimeter, but its unilateral use of tariffs against Canada weakens the trust required to build one. The dispute is thus a preview of the broader Cold War 2 problem: the US can pressure allies to decouple from China, but it cannot reliably build a durable unified bloc if participation depends on permanent vulnerability to US unilateral economic coercion.
J'en ai profité pour recalculer l'évolution de la dette publique de la France en supposant que nous avions consacré la même fraction de la richesse nationale aux pensions que les allemands depuis 1995.
Beyond subsidies lies a structural gap Western firms cannot easily close on their own. A typical Western public company requires a 12-15% IRR to approve a major industrial investment, with payback periods of three to seven years. Chinese state-backed competitors operate at a 4% capital cost, with 15-20 year planning horizons and explicit tolerance for losses in pursuit of strategic position. These are not preferences but functions of ownership. Quarterly reporting, dispersed shareholding and activist investor pressure impose short horizons on Western firms; concentrated state ownership, policy-bank financing and political performance metrics impose long ones on Chinese ones. Calls for Western firms to “think long-term” repeatedly fail because the firms making them remain accountable to shareholders who think quarterly.
The hardest response – and the most important – goes against Western corporate instinct: explicitly adopting Chinese-style time horizons while keeping a Western-style operating model. In practice this means 15-20 year strategic plans rather than 3-5 year payback hurdles; acceptance of 8-10% IRR rather than 12-15%; patient family or sovereign-wealth ownership rather than quarterly-reporting public equity; a commitment to remaining in an industry as a core value rather than maximising current returns; and decisions made by people who will be there long enough to see them play out.
https://t.co/Vq6lqlloZT
The fact that President Trump thinks trade with Canada is so problematic that it warrants 50% tariffs on many (most?) Canadian goods while apparently thinking trade with China is just fine now is a powerful indictment of his second term trade policy
1/3
L’Iran ne cédera pas. Deux solutions pour sortir de l’impasse : soit, Trump arrête soudain les frais et crie victoire soit, il s’engage dans une escalade qui exige un engagement au sol a Kharg ou Ormuz. Ou l’impasse se prolonge…avec son coût pour l’economie mondiale.