مشاركة شركة اسمنت ينبع في برنامج تدريبي حول حوكمة الشركات المدرجة في السوق المالية، في إطار التزامها بتعزيز مبادئ الحوكمة والارتقاء بقدرات القيادات التنفيذية، شارك سعادة رئيس وأعضاء مجلس إدارة شركة اسمنت ينبع وكبار التنفيذيين في برنامج تدريبي متخصص بعنوان: حوكمة الشركات المدرجة في السوق المالية.
أُقيم البرنامج بتنظيم أكاديمية الاستثمار العالي للتدريب، وقدمه الخبير في مجال الحوكمة الأستاذ محمود الباجوري، وتناول البرنامج أحدث الممارسات والتطبيقات المهنية في حوكمة الشركات المدرجة؛ إضافة إلى دور مجالس الإدارة في تعزيز الرقابة الفعّالة ودعم الاستدامة المؤسسية.
تأتي هذه المشاركة تأكيداً على حرص شركة اسمنت ينبع على الاستثمار في تطوير قياداتها، وترسيخ ثقافة الحوكمة والمسؤولية والشفافية، بما يواكب تطلعات السوق المالية السعودية ويعزز من تنافسية الشركة واستدامة نجاحاتها.
#اسمنت_ينبع
📊 كيف يعيد مشروع هيئة السوق المالية تعريف التغطية في الاكتتابات؟
طرحت هيئة السوق المالية في 22 سبتمبر 2026 مشروع الأحكام التنظيمية المرتبطة بمشروع تحسين ممارسات الطروحات الأولية لاستطلاع آراء العموم، وأُغلق الاستطلاع في 22 أكتوبر، على أن يُعمل بالأحكام من 2 نوفمبر 2026.
🧮 في المقالة:
💠 لماذا لن نرى تغطية 200 مرة بعد اليوم، وما الرقم الذي سيحل محلها.
💠 ثلاث عبارات في النص تستحق التوقف: السيولة المتاحة وشبه النقد وملزمة الدفع.
💠مصفوفة الأدوار في الشركة المقبلة على الطرح: من يُعد التوقعات، ومن يراجعها، ومن يشهد عليها.
💠 سبع ملاحظات على النص تحتاج أن تحسمها الصيغة النهائية أو تعليماتها.
💠 حالة تطبيقية افتراضية لشركة صناعية سعودية: الطرح نفسه بتغطية 95 مرة… و3.1 مرات.
#إقرأ_مع_الباجوري
https://t.co/NeEmqOqd46
🔍 سعادة عضو لجنة المراجعة قبل أن توصي بتعيين مراجع الحسابات… اقرأ هذا
🧮 في المقالة:
💠 عشرة جداول: بطاقة القواعد، وشروط التسجيل، والالتزامات المستمرة الـ14 لشركة المراجعة المهنية والـ11 للمحاسب القانوني، ودورة الفحص في سبع مراحل، والبنود العشرة لتقرير الشفافية وما تقرؤه اللجنة في كل بند.
💠خمسة أرقام في تقرير الشفافية تغير توصية التعيين.
#إقرأ_مع_الباجوري
https://t.co/GcSbVwctrc
🆓 𝗙𝗿𝗲𝗲 𝗪𝗲𝗯𝗶𝗻𝗮𝗿 𝗜𝗻𝘃𝗶𝘁𝗮𝘁𝗶𝗼𝗻 💻
I'm pleased to invite you to a webinar organized by the Sudanese Association of Internal Auditors (SAIA):
𝗠𝗮𝗻𝗮𝗴𝗶𝗻𝗴 𝘁𝗵𝗲 𝗜𝗻𝘁𝗲𝗿𝗻𝗮𝗹 𝗔𝘂𝗱𝗶𝘁 𝗥𝗲𝘀𝗼𝘂𝗿𝗰𝗲𝘀
🗓 Saturday, 31 October 2026
🕗 8:00 PM Khartoum · 9:00 PM Riyadh · 7:00 PM Tunis/Algiers/Rabat · 10:00 PM Abu Dhabi/Muscat
💻 Online via Zoom
Join link:
https://t.co/r9fTAURr0P
Free and open to all. Feel free to forward to colleagues who may be interested.
Mahmoud Elbagoury
CIA, CISA, CFE, CRISC
🎙️ حين يصبح لقاء مناقشة الأرباح واجب
طرحت هيئة السوق المالية في 29 سبتمبر 2026 مشروع الأحكام التنظيمية للقاء مناقشة الأرباح لاستطلاع آراء العموم، والنافذة تُغلق في 29 أكتوبر 2026م.
🧮 تجد في المقالة:
💠الإرشادات للأداء القادم: ثلاثة مستويات ممكنة، وما يناسب كل شركة، ولماذا هذا البند هو الاختبار الحقيقي.
💠القاعدة الذهبية التي تعلمتها الأسواق الناضجة بعد عقود من الأخطاء: كل ما يُقال في اللقاء إما معلن، أو غير جوهري، أو لا يُقال.
💠الجدول الزمني الكامل: خمسة أيام عمل تبدأ قبلها بخمسة أسابيع.
💠مصفوفة الأدوار: من يُعد، ومن يعتمد، ومن يتحدث، ومن يراجع.
💠تسع ملاحظات على النص صالحة للتعليق في الاستطلاع: لماذا لقاءان لا أربعة؟ وأين السوق الموازية؟ وأين مظلة التقدير المستقبلي؟
💠حالة تطبيقية افتراضية: أول لقاء لشركة صناعية سعودية… وكيف ارتفع السهم 6% على خبر لم يصل إلى الجميع.
https://t.co/ew2werJVU3
#إقرأ_مع_الباجوري
طرحت هيئة السوق المالية في 21 أكتوبر 2026 مشروع "رفع مستوى الإفصاح ضمن قسم مناقشة الإدارة للأداء المالي في تقرير مجلس الإدارة السنوي" لاستطلاع آراء العموم، والنافذة مفتوحة 30 يوم عبر منصة استطلاع.
🧮 تناولت في المقالة:
💠 أكثر من 30 مؤشر ونسبة مالية وتشغيلية موصى بها، موزعة على محاور المشروع الثلاثة، مع طريقة الحساب وتنبيهات التفسير.
💠مؤشرات غير مالية بحسب القطاع: تجزئة، صناعة، مقاولات، تقنية مالية، رعاية صحية، اتصالات.
💠مصفوفة الأدوار: من يُعد، ومن يراجع، ومن يقدم التأكيد.
💠 ملاحظات على النص صالحة للتعليق في فترة الاستطلاع.
📌 حالة تطبيقية افتراضية لشركة مدرجة.
#إقرأ_مع_الباجوري
https://t.co/r3tHMg2k07
🥇 الأول في المملكة العربية السعودية في محتوى الحوكمة والأخلاقيات والالتزام؛ وفق ما أعلنته Favikon اليوم في تصنيفها لأفضل 200 صانع محتوى في المملكة العربية السعودية.
🤝 شكراً لكل من قرأ وأضاف تعليق وخالفني الرأي.
#Favikon#Governance#Compliance#Ethics#SaudiArabia
The Art of Internal Control: Balancing Risk and Efficiency in the Modern Enterprise 👨🎨 🎛 ☢ 🏢
#BagouryInsights#COSO#Internal_Control
https://t.co/CUDQX7Hu6W
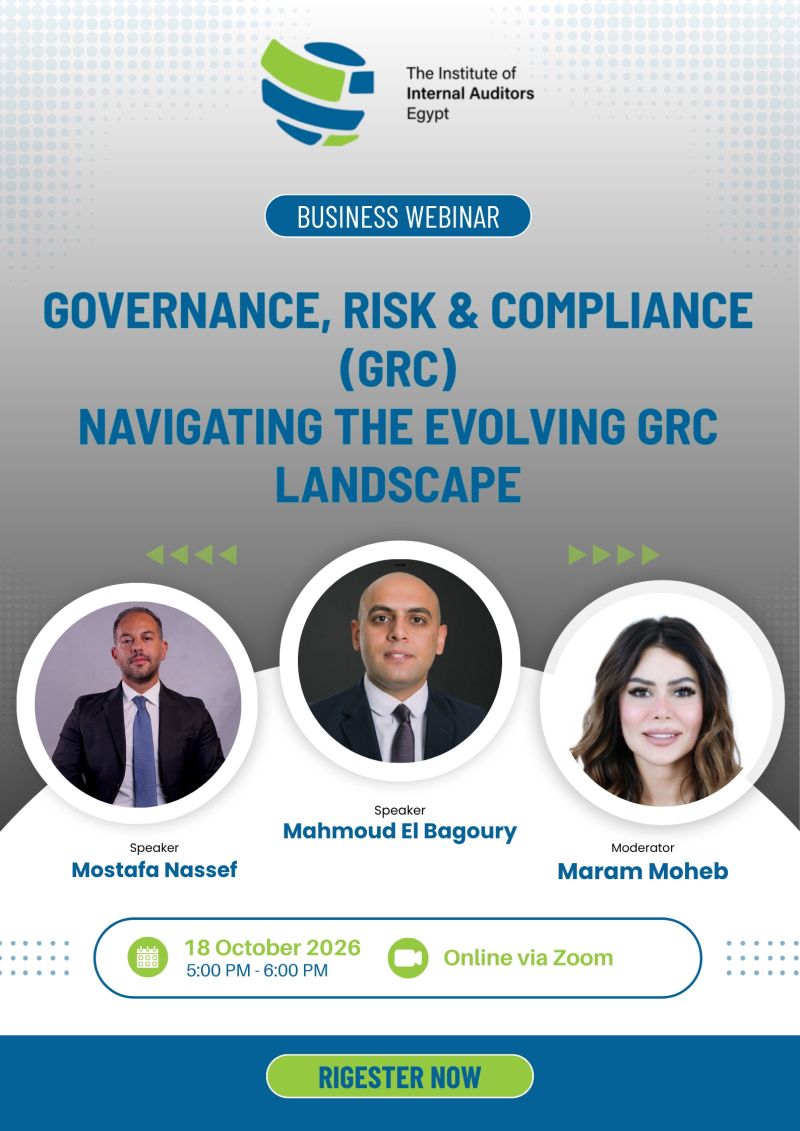
Today, 5:00–6:00 PM — join me and Mostafa Nassef for the IIA Egypt webinar “Navigating the Evolving GRC Landscape”, moderated by Maram Moheb.
How governance, risk and compliance are shifting, and what it means for internal audit in 2026 and beyond.
Register (free, via Zoom):
https://t.co/DMGYU3meP7
#GRC #InternalAudit #IIAEgypt #Governance #RiskManagement
#GRC #InternalAudit #IIAEgypt #Governance #RiskManagement
دعوة لحضور ندوة عن بُعد بتنظيم ورعاية معهد المراجعين الداخليين في مصر بعنوان: الحوكمة وإدارة المخاطر والالتزام (GRC): كيف نتعامل مع مشهدها المتطور
📅 الأحد 18 أكتوبر 2026
🕔 الساعة 5:00 مساءً بتوقيت القاهرة، الرياض، الدوحة الكويت، دمشق، بيروت، عمان.
🎓 ساعة واحدة من ساعات التعليم المهني المستمر (CPE) للحضور
💻 عبر تطبيقZoom؛ للتسجيل: https://t.co/DMGYU3meP7
🔍 𝐔𝐧𝐝𝐞𝐫𝐬𝐭𝐚𝐧𝐝𝐢𝐧𝐠 𝐅𝐫𝐚𝐮𝐝: 𝐓𝐡𝐞 𝐅𝐫𝐚𝐮𝐝 𝐃𝐢𝐚𝐦𝐨𝐧𝐝 𝐓𝐡𝐞𝐨𝐫𝐲
"𝘍𝘳𝘢𝘶𝘥" 𝘪𝘯𝘷𝘰𝘭𝘷𝘦𝘴 𝘪𝘯𝘵𝘦𝘯𝘵𝘪𝘰𝘯𝘢𝘭 𝘥𝘦𝘤𝘦𝘱𝘵𝘪𝘰𝘯 𝘵𝘰 𝘨𝘢𝘪𝘯 𝘶𝘯𝘧𝘢𝘪𝘳 𝘢𝘥𝘷𝘢𝘯𝘵𝘢𝘨𝘦𝘴 𝘰𝘳 𝘥𝘦𝘯𝘺 𝘰𝘵𝘩𝘦𝘳𝘴 𝘵𝘩𝘦𝘪𝘳 𝘳𝘪𝘨𝘩𝘵𝘴. 𝘐𝘵’𝘴 𝘮𝘰𝘳𝘦 𝘵𝘩𝘢𝘯 𝘫𝘶𝘴𝘵 𝘥𝘪𝘴𝘩𝘰𝘯𝘦𝘴𝘵𝘺—𝘧𝘳𝘢𝘶𝘥 𝘦𝘯𝘵𝘢𝘪𝘭𝘴 𝘥𝘦𝘭𝘪𝘣𝘦𝘳𝘢𝘵𝘦𝘭𝘺 𝘤𝘰𝘯𝘤𝘦𝘢𝘭𝘪𝘯𝘨 𝘰𝘳 𝘮𝘪𝘴𝘳𝘦𝘱𝘳𝘦𝘴𝘦𝘯𝘵𝘪𝘯𝘨 𝘮𝘢𝘵𝘦𝘳𝘪𝘢𝘭 𝘧𝘢𝘤𝘵𝘴 𝘵𝘰 𝘩𝘢𝘳𝘮 𝘰𝘵𝘩𝘦𝘳𝘴 𝘰𝘳 𝘴𝘦𝘤𝘶𝘳𝘦 𝘢𝘯 𝘶𝘯𝘭𝘢𝘸𝘧𝘶𝘭 𝘣𝘦𝘯𝘦𝘧𝘪𝘵.
📌 The Fraud Triangle Developed by criminologist Dr. Donald Cressey, the Fraud Triangle identifies three primary factors contributing to fraud:
1️⃣ 𝐎𝐩𝐩𝐨𝐫𝐭𝐮𝐧𝐢𝐭𝐲: Situations or weaknesses (e.g., weak internal controls or ineffective management oversight) enabling fraud. Limiting opportunities involves practices like segregation of duties and mandatory vacations.
2️⃣ 𝐑𝐚𝐭𝐢𝐨𝐧𝐚𝐥𝐢𝐳𝐚𝐭𝐢𝐨𝐧: The justification fraudsters use to excuse their actions (e.g., "I'll repay it" or "I deserve this"). Combat this by fostering a strong ethical culture and management leading by example (Tone at the Top).
3️⃣ 𝐏𝐫𝐞𝐬𝐬𝐮𝐫𝐞: Circumstances creating incentives or pressures for fraud (e.g., unrealistic targets, personal financial problems). Address pressure by monitoring lifestyle changes and conducting background checks.
💎 𝐓𝐡𝐞 𝐅𝐫𝐚𝐮𝐝 𝐃𝐢𝐚𝐦𝐨𝐧𝐝 𝐓𝐡𝐞𝐨𝐫𝐲 𝐄𝐱𝐩𝐚𝐧𝐝𝐢𝐧𝐠 𝐭𝐡𝐞 𝐅𝐫𝐚𝐮𝐝 𝐓𝐫𝐢𝐚𝐧𝐠𝐥𝐞, Wolfe and Hermanson introduced "𝐂𝐚𝐩𝐚𝐛𝐢𝐥𝐢𝐭𝐲" as the crucial fourth element. Capability refers to the fraudster’s traits and skills—such as intelligence, position, ego, coercion, deceitfulness, and stress—that enable them to exploit fraud opportunities effectively.
🔑 𝐂𝐚𝐩𝐚𝐛𝐢𝐥𝐢𝐭𝐲 𝐢𝐬 𝐰𝐡𝐚𝐭 𝐚𝐥𝐥𝐨𝐰𝐬 𝐬𝐨𝐦𝐞𝐨𝐧𝐞 𝐭𝐨 𝐢𝐝𝐞𝐧𝐭𝐢𝐟𝐲 𝐚𝐧𝐝 𝐫𝐞𝐩𝐞𝐚𝐭𝐞𝐝𝐥𝐲 𝐞𝐱𝐩𝐥𝐨𝐢𝐭 𝐨𝐩𝐩𝐨𝐫𝐭𝐮𝐧𝐢𝐭𝐢𝐞𝐬 𝐟𝐨𝐫 𝐟𝐫𝐚𝐮𝐝.
✨ Understanding these components helps organizations design robust controls and foster ethical environments to minimize fraud risks.
💡 Does your organization actively consider these four factors in its fraud prevention strategy? Share your thoughts below!
#BagouryInsights #FraudPrevention #FraudTriangle #FraudDiamond
https://t.co/TMruQ1QGlT
🏛️ 𝐅𝐫𝐨𝐦 𝐆𝐨𝐯𝐞𝐫𝐧𝐢𝐧𝐠 𝐒𝐲𝐬𝐭𝐞𝐦𝐬🚨𝐭𝐨 𝐆𝐨𝐯𝐞𝐫𝐧𝐢𝐧𝐠 𝐈𝐧𝐭𝐞𝐥𝐥𝐢𝐠𝐞𝐧𝐜𝐞 🤖: 𝐂𝐀𝐄’𝐬 𝐏𝐞𝐫𝐬𝐩𝐞𝐜𝐭𝐢𝐯𝐞 𝐨𝐧 𝐂𝐎𝐒𝐎’𝐬 𝐆𝐞𝐧𝐀𝐈 𝐆𝐮𝐢𝐝𝐚𝐧𝐜𝐞
𝐌𝐨𝐬𝐭 𝐨𝐫𝐠𝐚𝐧𝐢𝐳𝐚𝐭𝐢𝐨𝐧𝐬 𝐮𝐬𝐞 𝐆𝐞𝐧𝐀𝐈.
Very few have mapped it to COSO. Even fewer have defined AI reliance for ICFR.
I’ve just published a deep dive on COSO’s GenAI guidance.
👇 𝑰𝒔 𝒚𝒐𝒖𝒓 𝒐𝒓𝒈𝒂𝒏𝒊𝒛𝒂𝒕𝒊𝒐𝒏 𝒇𝒐𝒓𝒎𝒂𝒍𝒍𝒚 𝒈𝒐𝒗𝒆𝒓𝒏𝒊𝒏𝒈 𝑮𝒆𝒏𝑨𝑰 𝒚𝒆𝒕?
#BagouryInsights #COSO #GenAI
https://t.co/u9m2Y1MFm4