Venga, hablemos en serio de reforma de pensiones. Con estimaciones precisas de por qué no es sostenible ni generacionalmente equilibrado, y cómo sí podría serlo. @pablogguz_ analiza y propone 👇
🔴 Primero: sí, el sistema promete pensiones más altas de las que podrá pagar. A día de hoy los ingresos que vienen de contribuciones a la SegSocial solo cubren tres de cada cuatro euros de gasto.
Esa brecha contributiva equivalía en 2025 al 3,4 % del PIB y, si no cambian las reglas, llegaría al 7,4 % en 2050.
Cubrirla como ahora, con impuestos, deuda o cotizaciones que no dan derecho a más pensión, supone cargar el coste a los jóvenes de hoy y a las generaciones futuras.
⏩ La propuesta inmediata, en dos piezas:
1. Un ajuste automático que, según el tamaño de la brecha y lo deprisa que crezca, haga que las pensiones suban algo menos que los precios. Ese ajuste no tocaría la parte de cada pensión equivalente a la mínima, nunca pasaría de dos puntos y las pensiones subirían siempre al menos un 0,25 %.
2. Como cada generación vive más y cobra la pensión durante más años, los nuevos jubilados empezarían con una pensión algo menor, que compense dos tercios de ese aumento: en torno a un 3 % menos por cada año más de esperanza de vida.
Esto debería variar por profesión, claro, para que sea distinto en aquellas que suponen más desgaste: no es lo mismo albañil que alta dirección.
¿Cuál sería el resultado de implementar ambos cambios? Como se ve en el gráfico, Pablo estima que la brecha de 2050 sería del 4,6 % del PIB en lugar del 7,4 %. Sobre el PIB actual, esos 2,8 puntos de diferencia equivalen a unos 46.000 millones de euros al año (unos 2.100 euros por ocupado). A cambio, la pensión media de 2050 crecería en torno a un 16 % menos de lo que habría crecido que con las reglas actuales (no más baja que hoy, ojo: crecería menos), y las pensiones mínimas siempre mantendrían su poder adquisitivo.
🏹 Y una reforma alternativa, más ambiciosa y a largo plazo:
Se podría cambiar la propia fórmula de la pensión y pasar a un sistema de cuentas nocionales, igualmente público y de reparto. Cada trabajador tendría una cuenta virtual con sus cotizaciones.
El saldo crecería cada año al ritmo de los salarios, que es lo que pueden sostener quienes cotizan, y al jubilarse se convertiría en una pensión según la esperanza de vida de ese momento.
Por alusiones:
Como explicamos @JesusFerna7026 y un servidor en La Factura del cupo catalán (Esfera de los libros 2025) hay muchísimo fraude ligado a los regímenes forales vasco y navarro. Lo peor, para un inspector de Hacienda como yo, fue descubrir casos brutales de fraude realizados por las propias administraciones forales, que encima acabaron en premios como la rebaja de la aportación navarra.
Probablemente, lo peor con diferencia del régimen foral navarro es que la cuantía de la aportación (y del ajuste de IVA que es más escandaloso que el del País Vasco, y que hace que salga a devolver) no se vota en el Congreso, sino que la decide una comisión mixta de altos cargos, presidida por el ministro de Hacienda.
Esto hace, entre otras cosas, que no se pueda conocer cuál es la postura real de los partidos políticos sobre la igualdad fiscal de los españoles y los privilegios forales. Porque lo relevante es lo que se vota en el Congreso, más que lo que se promete en campaña electoral.
Sin embargo, en el caso del cupo vasco (y su correlativo ajuste de IVA, que también lo hace negativo) al menos sí se vota, en teoría cada cinco años.
Aquí tienen el desarrollo de la última votación https://t.co/3XLePDtMOe
que fue en lectura única, es decir, a todo o nada.
Se lo resumo en tres pantallazos de la votación. Votaron en contra los grupos de Vox y Ciudadanos, y se abstuvieron Compromis y Teruel Existe. El resto de grupos votaron a favor, no ya del régimen foral, sino de un cupo negativo, y de que los contribuyentes vascos, al igual que los navarros no contribuyan en nada al déficit de las pensiones.
Han cambiado algunas cosas, la más importante es que de los dos grupos que se opusieron, hoy sólo queda Vox. Pero, las posturas no han cambiado.
En estas elecciones hay muchas cuestiones importantes a decidir, pero en la cuestión de la igualdad fiscal de los españoles, las posturas son las que eran y las que son. Y este tema de desigualdad va a más, por la sencillísima razón de que cada vez hay que destinar más parte de los impuestos a pagar pensiones.
Personalmente, entiendo , aunque no comparta, la posición política de Bildu o el PNV de defensa de los privilegios forales vasco-navarros. También se entiende que el PSOE, Sumar o Podemos defendiesen estos privilegios, aunque sólo fuese para obtener y conservar el poder.
La postura del PP me resulta, al menos políticamente y a estas alturas, un enigma dentro de un misterio. Los beneficiarios de su voto fueron PNV, PSOE y Bildu, por este orden. Y al PNV le debían que los hubiese echado del gobierno tras la moción de censura. No sé si es sado-masoquismo, o si no soy suficientemente inteligente para entenderlo.
El sistema no funciona para la gente joven. No, no se lo gastan todo en Netflix y en viajar: la vivienda es cara y escasa, los salarios no dan, y estamos invirtiendo poco en ellos, y demasiado en las pensiones de las generaciones que ya lo tienen todo hecho.
Dentro video 👇
Hoy escribo en @elmundoes sobre el crecimiento del empleo y la convergencia entre las CC.AA. en PIB per capita y productividad:
Crecimiento demográfico y PIB per cápita: Entre 2019 y 2025, las regiones con mayor dinamismo poblacional y de empleo registraron fuertes aumentos del PIB total, pero un avance limitado del PIB por habitante en comparación con zonas de población estancada.
Divergencia en productividad: Desde el año 2000, la dispersión de la productividad por ocupado entre comunidades ha aumentado (pasando del 7,9% al 9,5%), mientras que la convergencia en el PIB por habitante se mantiene estancada debido al efecto compensatorio de las tasas de empleo y la demografía.
El reto de aumentar la capacidad productiva: Aunque la creación de empleo y la atracción de población impulsan la actividad agregada, a corto plazo se observa una relación negativa con el crecimiento de la productividad por ocupado. Sostener la convergencia exige acompañar el empleo con mayor inversión, formación y valor añadido.
https://t.co/fJpNQgIklE via @BBVAResearch
@josecdiez Y la mirada definitiva, @nachoalvarez_, a ver cuando os enteráis.
Los « pobres » viven 8 años menos que los « ricos » (no soy muy de rico-pobre, la verdad, esa dialéctica me aburre) y, subvencionan las pensiones de estos últimos.
Es una desigualdad obscena y nadie dice nada.
Otra mirada más interesante. Un 25% de pensionistas cobran la pensión máxima, están en percentil 10% de ricos de España, les protegemos de la inflación y lo financiamos con deuda pública al 4%.
El sistema de pensiones es muy regresivo e injusto
▶️Que alguien me explique por qué el Aumento del Gasto en Pensiones por la mayor Longevidad debe ir por delante de la lucha contra la Pobreza Infantil o la Educación. Y si podemos financiarlo Todo, que expliquen Cómo?. Pero la Jerarquía de Prioridades debería estar clara...
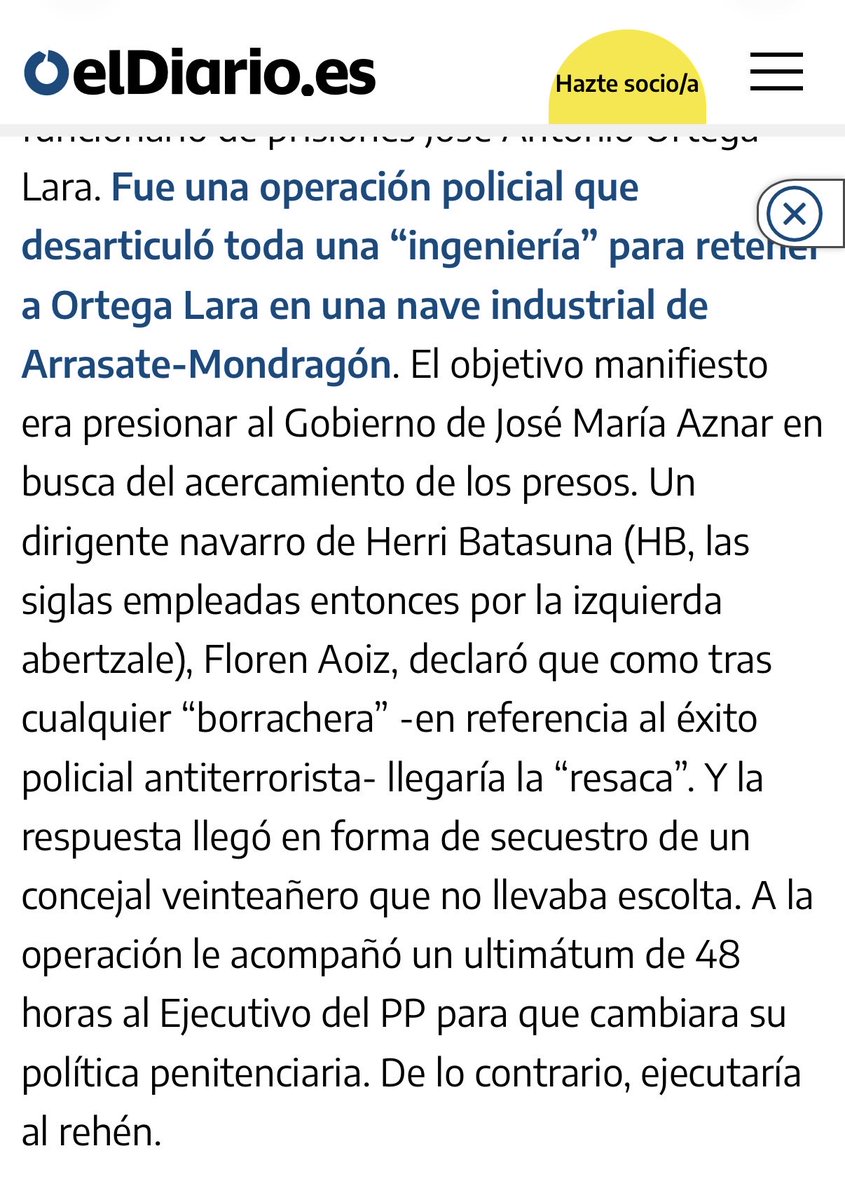
Bildu lleva de número uno al Senado por Navarra a Floren Aoiz, condenado en firme por integración en organización terrorista.
Es el dirigente de HB que el 1 de julio de 1997, el día en que la Guardia Civil liberó a Ortega Lara tras 532 días en un zulo, advirtió de que tras la borrachera policial llegaría la resaca».
Nueve días después, ETA secuestró a Miguel Ángel Blanco y lo asesinó a las 48 horas.
Con él van en las listas Sonia Jacinto, número dos de Bildu, que cumplió seis años de cárcel junto a Otegi por intentar reconstruir Batasuna bajo las directrices de ETA, y Marije Fullaondo, exdirigente de Batasuna, condenada en 2016 por integración en organización terrorista.
No es que nos sorprendamos, pero está bien tener presente a esta caterva.
Creo que en unas elecciones deberíamos hablar de qué deberíamos hacer, no solo de quién las va a ganar.
Por eso empezamos en el blog de @EsadeEcPol una serie de "Propuestas para..." en las que traemos a economistas top a que nos cuenten qué harían.
Hoy: 🏠🏠🏠 ¿Cómo ampliamos el parque de alquiler asequible mientras esperamos a que se construyen las necesarias? @Joserayav nos lanza tres ideas:
1. movilizar vivienda vacía con renta garantizada
2. comprar viviendas cuando se venden mediante el derecho de tanteo y retracto
3. comprar el derecho a alquilar durante 15, 20 o 25 años, como hacen Irlanda, Francia o Hamburgo.
¿Objetivo? Pasar al 2% del gasto público en vivienda, unos 7.500 millones al año, bastaría para casi duplicar el parque social en una década, siempre que se gestione bien.
https://t.co/Smo38rFoiY
Hoy ha venido a verme a Oñati una auténtica estrella del rock, una de las personas que más admiro, y alguien muy querido en esta red social nuestra.
Jon González vive, ¡la lucha sigue! 📕📊
Gracias siempre por su apoyo a mi libro, “Los hijos de los boomers”.
...cambian radicalmente el paisaje: el crecimiento medio anual de la productividad por hora en 2022-2026 ha sido inferior al de 2014-2019. Y tanto con los datos de antes como con los de ahora el crecimiento es muy inferior a lo que necesitamos.
Creo que lo hemos contado varias veces.
La productividad debes mirarla por horas. Igual que el coste laboral debe ser por unidad producida.
Y aquí la productividad crece. ¿Por qué no lo hace por ocupado? Porque caen las horas medias trabajadas. Y aquí está la madre del debate
Creo firmemente que hay que reformar el sistema de pensiones español. Me parece a la vez razonable y justo.
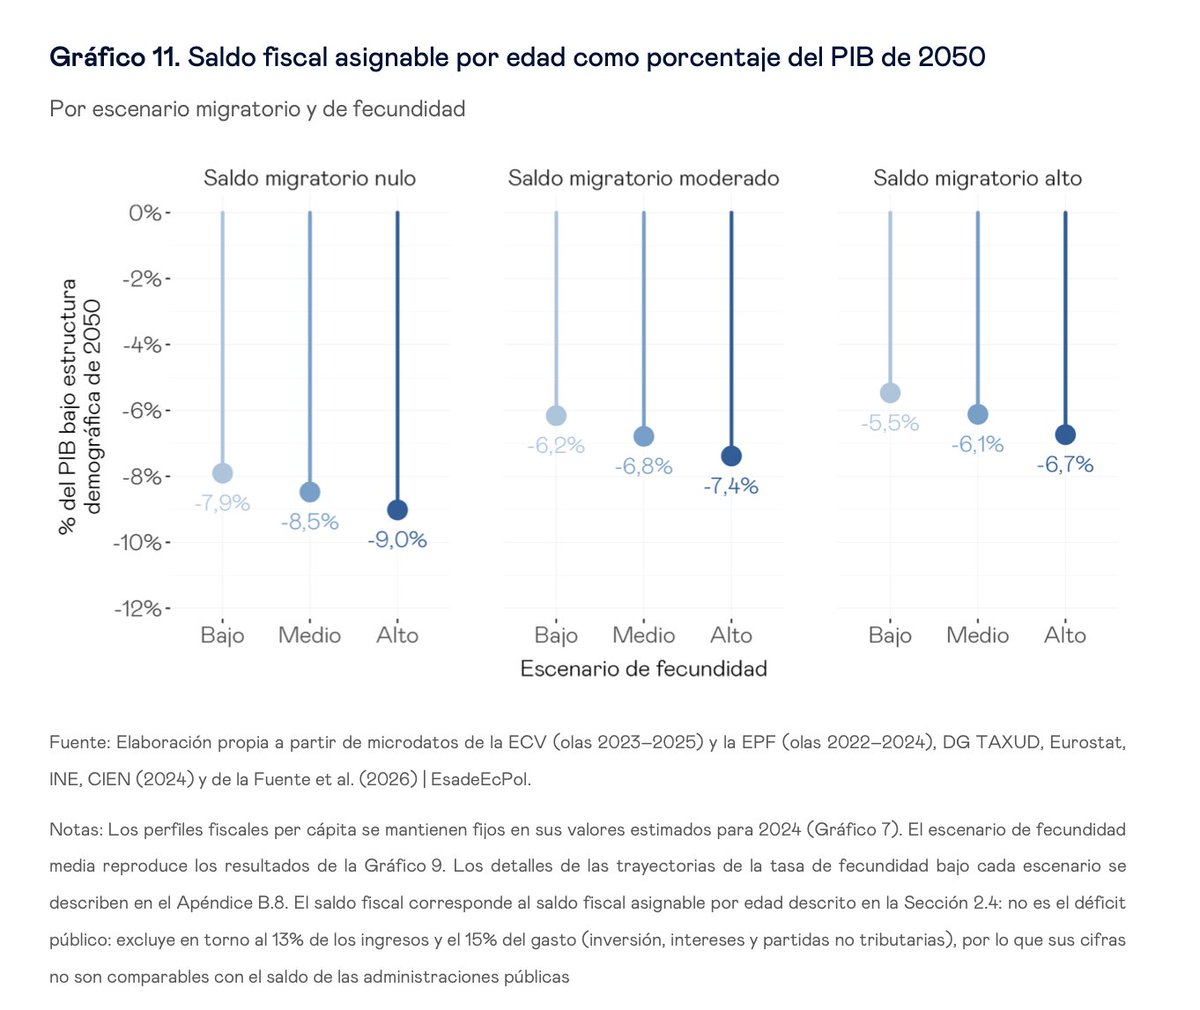
Recupero para explicar por qué el informe que sacamos hace un par de meses en @EsadeEcPol. En él, @pablogguz_ y @miguel_almunia calculaban a día de hoy y simulaban para 2050 lo que el Estado transfiere y recibe de cada persona a lo largo de su ciclo vital.
Con ello estiman un saldo fiscal asignable por edad, y resulta que ese saldo es negativo ya hoy: -1,9%.
Pero es que en 2050 esa cifra cae en picado. Mirad el gráfico de abajo, porque la estiman variando además los escenarios de más migración y más fecundidad, argumentos que solemos escuchar como salvación al problema de las pensiones. Y nada: que el déficit fiscal asignable por edad se mantiene bien alto.
Incluso miran nivel educativo (claro: personas de más nivel educativo aportan más), o análisis alternativos con otros perfiles de ingresos/gastos en sanidad, IRPF... y lo más que baja el déficit es -3,2% del PIB de 2050.
Como los propios autores dicen, todo esto desemboca en que el origen del desequilibrio no es la estructura poblacional, sino cómo esta interactúa con el diseño del sistema de pensiones.
¿Y qué hacemos? Reformarlo. Los autores plantearon tres alternativas complementarias que comparto plenamente:
1. Más participación laboral en edades avanzadas. Dicen: "entre los 55 y los 64 años, estar empleado supone un saldo fiscal neto unos 19.000 euros mayor al año. Si España convergiera al percentil 75 de la distribución europea de tasas de empleo en ese tramo, la recaudación neta aumentaría en unos 14.000 millones de euros (0,9 % del PIB)."
2. Vincular la edad efectiva de jubilación a la longevidad con el consabido cuidado de distinguir mucho por ocupación, salud, trayectoria laboral, etc. Pero para quienes podamos permitírnoslo, hacerlo.
3. Y sí, claro: reconsiderar el sistema entero para transitar hacia uno, igualmente público, de cuentas nocionales, de contribución definida, que haga explícita y coherente la relación entre cotizaciones y prestaciones. Si no, la deuda la acabarán pagando las próximas generaciones.
Las tres líneas de reforma compartían un denominador común: distribuir los costes del envejecimiento de forma predecible y equitativa entre generaciones, evitando que se trasladen de forma menos visible a las generaciones futuras a través de mayores niveles de deuda.
La hucha de las pensiones de la que tanto presume Pedro Sánchez en esta precampaña electoral es un fraude contable diseñado para engañar a votantes ingenuos y periodistas que no saben contabilidad. Hablar de la “hucha” de pensiones es mentir.
Para explicar el motivo, empecemos con un ejemplo sencillo. Suponga que en 2027 planea gastar 30.000 €, pero solo ganará 25.000 € con su salario habitual, así que prevé un déficit de 5.000 €. Para reducirlo, decide trabajar horas extras los fines de semana y ganar 1.000 € más. Tiene dos opciones:
1️⃣ Pedir prestados 5.000 € a su hermano gemelo e ingresar en su cuenta corriente, que usted llama la “hucha”, los 1.000 € de las horas extra. En su cabeza, “debe” 5.000 € a su hermano gemelo, pero “compensa” con los 1.000 € de la “hucha”.
2️⃣ Gastar directamente los 1.000 € de las horas extra y pedir un préstamo a su hermano gemelo de solo 4.000 €.
¿Hay alguna diferencia entre deber 5.000 € con 1.000 € en la hucha o deber 4.000 € sin hucha? Ninguna. Bueno, pues eso es la hucha de las pensiones.
La Ley 21/2021, de 28 de diciembre, de garantía del poder adquisitivo de las pensiones y otras medidas de refuerzo de la sostenibilidad financiera y social del sistema público de pensiones, creó el mecanismo de equidad intergeneracional: “una cotización adicional finalista que nutrirá el Fondo de Reserva de la Seguridad Social”.
En otras palabras: trabajadores y empresas pagan una cotización extra que, en vez de contabilizarse como ingreso del sistema, se apunta en una cuenta separada.
Pero como el sistema está en déficit y ese déficit se cubre en el margen con deuda pública, lo único que estamos haciendo es crear deuda pública por un importe exactamente igual al de la “hucha”. Cada euro que entra en el Fondo de Reserva de la Seguridad Social es, a la misma vez, un euro más de deuda del Estado. El efecto neto total es cero.
Y como el Fondo de Reserva se invierte en deuda del Estado, queda aún más claro que esto es un juego de trileros.
Sí: es razonable tener en cuenta los ingresos del mecanismo de equidad intergeneracional al evaluar la salud del sistema o la posibilidad de revalorizar pensiones. Pero llenar el Fondo con esos ingresos y decir que eso garantiza la sostenibilidad del sistema es, sin rodeos, mentir.
Este post ya lo publiqué hace varios meses, pero es importante repetirlo (he cambiado un par de detalles).
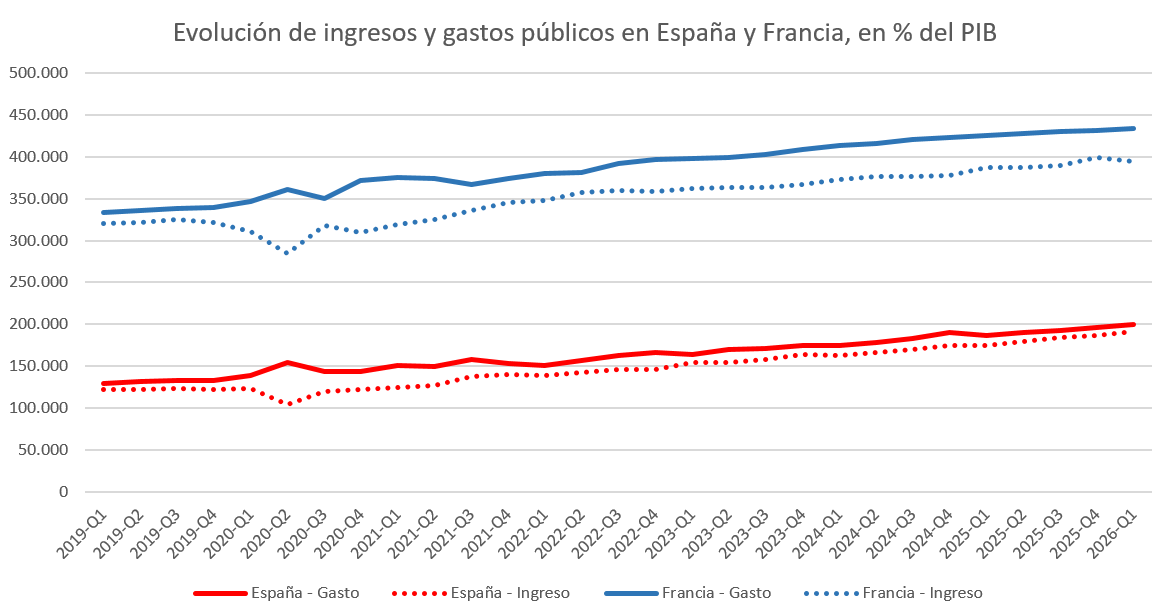
Pura tergiversación:
España ha reducido su déficit porque ha subido los impuestos para compensar el aumento del gasto.
Francia también ha aumentado su gasto, pero su déficit se ha ensanchado porque no está subiendo impuestos al mismo ritmo = política fiscal más expansiva.
Branko Milanovic: "Es una locura que tengamos que mandar a nuestros jóvenes a la guerra para mantener el Estado del Bienestar" | La Lectura
https://t.co/LSgf6vCvyk
1) Bajar las pensiones.
2) Reducir el resto del gasto público de manera drástica.
3) Subir los impuestos (sí, incluso con 1) y 2) no llega y no me haga las cuentas del Gran Capitán de las "paguitas y subvenciones").
4) Incrementar las horas trabajadas por persona.
5) Cortar la inmigración no cualificada (Ubers más caros, restaurantes más caros...).
6) Incrementar la tasa de ahorro nacional.
7) Desregular miles de sectores.
Básicamente: menos derechos, más obligaciones.