Los buenos profesionales no necesitan que nadie los motive ni los inspire
Sólo necesitan entornos que les den libertad y que les permitan autodesarrollarse
Ya se inspiran ellos mismos
"Hacer bien tu trabajo no es cosa de complacer a otros, de proteger tu empleo o del qué dirán. Es por honor, por amor propio y por la reputación que tienes ante ti mismo.
Las cosas se hacen bien por el gusto de hacerlas bien.
(Si no vas a hacerlo bien, no lo hagas)."
— Sergio Flores, Presidente
Service Quality Institute Latin America
@SergioFlores
La calidad de la gestión pública se construye en cada decisión: qué priorizar, cómo utilizar los recursos y qué resultados entregar a la ciudadanía.
En las instituciones del Gobierno Central del Ecuador, propongo conectar cinco fundamentos con preguntas prácticas:
🔹 Legalidad: ¿la decisión está dentro de nuestras competencias y cuenta con sustento y documentación suficientes?
🔹 Planificación: ¿responde a un problema identificado y a una prioridad institucional?
🔹 Eficiencia y eficacia: ¿utilizamos adecuadamente los recursos y alcanzamos el objetivo previsto?
🔹 Coordinación: ¿planificación, presupuesto, contratación y las áreas técnicas trabajan con información consistente y responsabilidades claras?
🔹 Transparencia y rendición de cuentas: ¿podemos explicar qué decidimos, por qué lo hicimos y qué resultados obtuvimos?
Por ejemplo, en la gestión hospitalaria, evaluar una adquisición implica revisar su pertinencia, entrega oportuna, disponibilidad para el servicio y contribución a la atención de los pacientes.
Este enfoque permite relacionar el cumplimiento de los procedimientos con el propósito de la institución y el valor que recibe la ciudadanía.
La gestión pública encuentra su sentido en la capacidad de transformar recursos y decisiones en bienestar para la ciudadanía.
Desde esta perspectiva, planificar, presupuestar, contratar y controlar son responsabilidades conectadas por un mismo propósito: atender necesidades colectivas con legalidad, eficiencia, equidad y transparencia.
En las entidades del Gobierno Central del Ecuador, esta conexión debe reflejarse en cada decisión:
• La planificación identifica el problema público, establece prioridades y define los resultados esperados.
• El presupuesto asigna recursos para alcanzar esos resultados, considerando las restricciones y la sostenibilidad de las decisiones.
• La contratación pública convierte las necesidades institucionales en bienes, obras y servicios pertinentes.
• El control interno ayuda a prevenir riesgos, proteger los recursos y corregir desviaciones.
• La evaluación y la rendición de cuentas permiten explicar qué se logró, a quién benefició y qué debe mejorar.
Pensemos en la adquisición de equipos para una unidad de salud. El análisis de la gestión debe abarcar su necesidad, su compra, su puesta en funcionamiento y su contribución a una atención oportuna y de calidad.
Aquí cobra sentido el valor público: resultados útiles, acceso equitativo y decisiones que puedan justificarse ante la sociedad.
Una gestión pública sólida mantiene esa relación entre los objetivos institucionales, el uso responsable de los recursos y las necesidades de las personas.
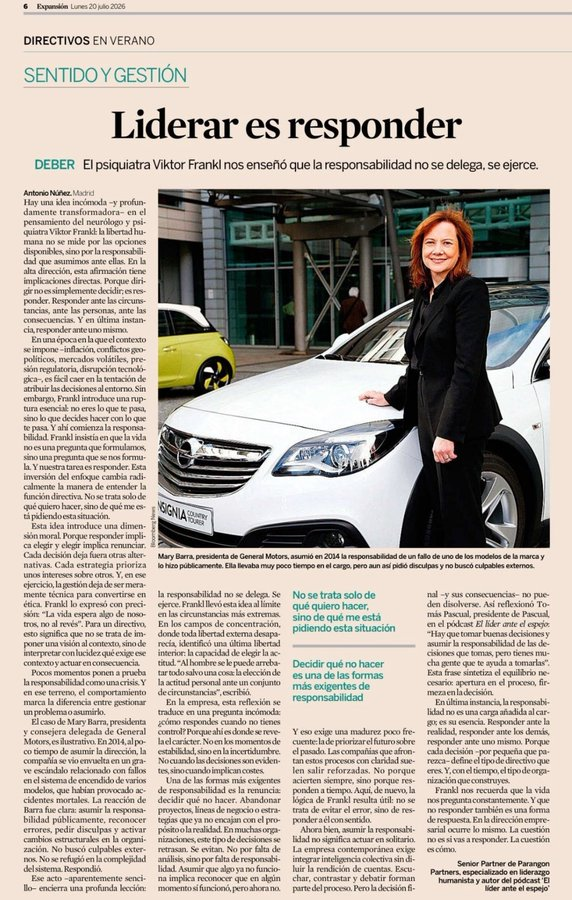
Liderar no es solo decidir: es responder
La clave está en asumir las consecuencias y actuar con sentido
En la capacidad de respuesta ante la incertidumbre, decidir qué NO hacer también es responsabilidad
La responsabilidad no se delega, se ejerce
La transparencia en las compras públicas no consiste únicamente en publicar documentos en el portal.
Una contratación verdaderamente transparente permite comprender y verificar:
🔹 Por qué existe la necesidad institucional.
🔹 Cómo se definieron las especificaciones técnicas o los términos de referencia.
🔹 Qué criterios sustentaron la selección del procedimiento y del proveedor.
🔹 Cómo se administró el contrato y se comprobó el cumplimiento de su objeto.
🔹 Qué resultados obtuvo la institución con los recursos utilizados.
La transparencia necesita actuar junto con otros principios: legalidad, trato justo, igualdad, concurrencia, integridad, sostenibilidad y mejor valor por dinero.
Cuando existe trazabilidad desde la planificación hasta la recepción, disminuye la discrecionalidad, se facilita el control y aumenta la confianza ciudadana.
El objetivo no debería ser solamente demostrar que el procedimiento fue publicado, sino que la decisión fue necesaria, objetiva, verificable y favorable para el interés público.
El cierre presupuestario se prepara durante todo el ejercicio fiscal.
En las instituciones del Gobierno Central del Ecuador, llegar al último trimestre con información actualizada y responsabilidades claras ayuda a anticipar retrasos y proteger la continuidad de los servicios.
Propongo revisar cuatro frentes:
🔹 Metas: contrastar la ejecución financiera con el avance físico de los productos y servicios.
🔹 Contratación: identificar entregas pendientes y riesgos en los cronogramas.
🔹 Expedientes: verificar que las obligaciones cuenten con documentación de respaldo completa y consistente.
🔹 Tesorería: coordinar la programación de pagos con las necesidades institucionales.
Una alerta útil debe identificar la causa de la desviación, la decisión necesaria, el responsable y la fecha de seguimiento.
El trabajo conjunto de planificación, presupuesto, contratación, contabilidad y tesorería permite actuar antes de que los pendientes se acumulen.
El control interno no comienza cuando llega una auditoría.
En las instituciones del Gobierno Central, debe formar parte de la gestión cotidiana y acompañar cada proceso desde la planificación hasta la obtención de resultados.
Un sistema preventivo requiere:
✅ Responsabilidades claramente definidas.
✅ Documentación completa y trazable.
✅ Seguimiento oportuno de plazos, recursos y obligaciones.
✅ Identificación temprana de riesgos y desviaciones.
✅ Acciones correctivas antes de que los problemas afecten la ejecución institucional.
El objetivo del control interno no es añadir trámites innecesarios. Es proteger los recursos públicos, reducir reprocesos y contribuir a que los bienes y servicios lleguen oportunamente a la ciudadanía.
Controlar después permite identificar lo ocurrido. Controlar durante la gestión permite tomar decisiones a tiempo.
¿En las instituciones públicas todavía predomina el control correctivo o estamos avanzando hacia una verdadera cultura de prevención?
En la administración pública ecuatoriana, ejecutar el presupuesto no es solo gastar: es convertir la planificación en resultados, con legalidad, oportunidad y transparencia. La gestión debe medir avance financiero e impacto real. ¿Qué indicador priorizarías? #GestiónPública
En las instituciones del Gobierno Central, el POA, el presupuesto y el Plan Anual de Contratación no deberían gestionarse como documentos independientes.
Una actividad institucional puede estar correctamente planificada, pero enfrentar retrasos cuando:
✅ No cuenta oportunamente con disponibilidad presupuestaria.
✅ El proceso de contratación no considera los plazos reales.
✅ La programación financiera no acompaña al cronograma de ejecución.
✅ Las áreas responsables trabajan con información diferente.
La articulación entre planificación, presupuesto, contratación y tesorería permite anticipar riesgos y convertir los recursos públicos en resultados dentro del periodo previsto.
El seguimiento no debería limitarse a revisar cuánto se ha ejecutado. También debe identificar qué actividades están en riesgo, por qué se retrasan y qué decisiones deben tomarse oportunamente.
Una ejecución presupuestaria alta no siempre equivale a una buena gestión pública.
En las instituciones del Gobierno Central del Ecuador, el porcentaje de ejecución es un indicador necesario, pero no suficiente. La evaluación también debería responder preguntas fundamentales:
✅ ¿El gasto se realizó de manera oportuna?
✅ ¿Se cumplieron las metas institucionales?
✅ ¿Los recursos financiaron las prioridades planificadas?
✅ ¿Los bienes y servicios llegaron efectivamente a la ciudadanía?
✅ ¿Se evitó concentrar la ejecución al final del ejercicio fiscal?
Ejecutar el presupuesto significa convertir recursos públicos en productos, servicios y resultados. Por eso, además de revisar cuánto se ha devengado, es necesario analizar la calidad del gasto y su contribución a los objetivos institucionales.
Una gestión presupuestaria sólida no busca únicamente alcanzar un porcentaje: busca generar valor público.
Liderar no es solo decidir: es responder
La clave está en asumir las consecuencias y actuar con sentido
En la capacidad de respuesta ante la incertidumbre, decidir qué NO hacer también es responsabilidad
La responsabilidad no se delega, se ejerce
En la gestión financiera, muchos retrasos no se originan por falta de presupuesto, sino por falta de coordinación.
Presupuesto, contratación, compras, bodega, contabilidad y tesorería forman parte de una misma cadena. Cuando una de estas áreas trabaja sin información oportuna, aparecen reprocesos, pagos demorados y dificultades para cumplir la planificación institucional.
Desde mi experiencia en el sector público, considero que tres prácticas ayudan a prevenir estos problemas:
✅ Definir responsables y plazos desde el inicio.
✅ Revisar periódicamente la ejecución presupuestaria.
✅ Compartir alertas antes de que una desviación se convierta en un inconveniente.
La gestión eficiente de los recursos también depende de la calidad de la comunicación entre las áreas.
Antes de autorizar un pago en una institución pública, revisar el expediente no debería considerarse un simple trámite: es una decisión que protege los recursos y la continuidad de la gestión.
Un control previo efectivo debe responder, al menos, cinco preguntas:
✅ ¿El bien o servicio fue recibido conforme a lo contratado?
✅ ¿Existe la documentación de respaldo completa?
✅ ¿El pago corresponde a las condiciones y plazos establecidos?
✅ ¿Se aplicaron correctamente retenciones, multas o descuentos?
✅ ¿El registro presupuestario y contable es consistente?
Cuando estas verificaciones se realizan con criterios claros y oportunos, disminuyen las devoluciones, los retrasos y las observaciones posteriores.
El desafío consiste en fortalecer el control sin convertirlo en una barrera para la ejecución institucional.
Los datos no generan valor público por sí solos. Lo hacen cuando son confiables, oportunos y útiles para decidir.
En la administración pública, trabajar con información de calidad permite:
✅ Identificar problemas con mayor precisión.
✅ Asignar recursos según necesidades reales.
✅ Dar seguimiento a metas e indicadores.
✅ Corregir desviaciones a tiempo.
✅ Evaluar si una política está produciendo resultados.
Una base de datos extensa puede impresionar, pero si contiene registros incompletos, desactualizados o inconsistentes, puede conducir a decisiones equivocadas.
Mejorar la gestión pública también implica mejorar la calidad de la información que la sustenta.