만약 40살로 돌아간다면, 저는 이렇게 투자하겠습니다.
1. 비상금 먼저
매달 CMA에 15만 원 적립, 200만 원 채우면 중단
2. ISA (3~5년 단기)
매달 40만 원 투자, S&P500·나스닥100 ETF 중심
3년마다 ISA를 연금저축으로 이전하여 세제 혜택 유지
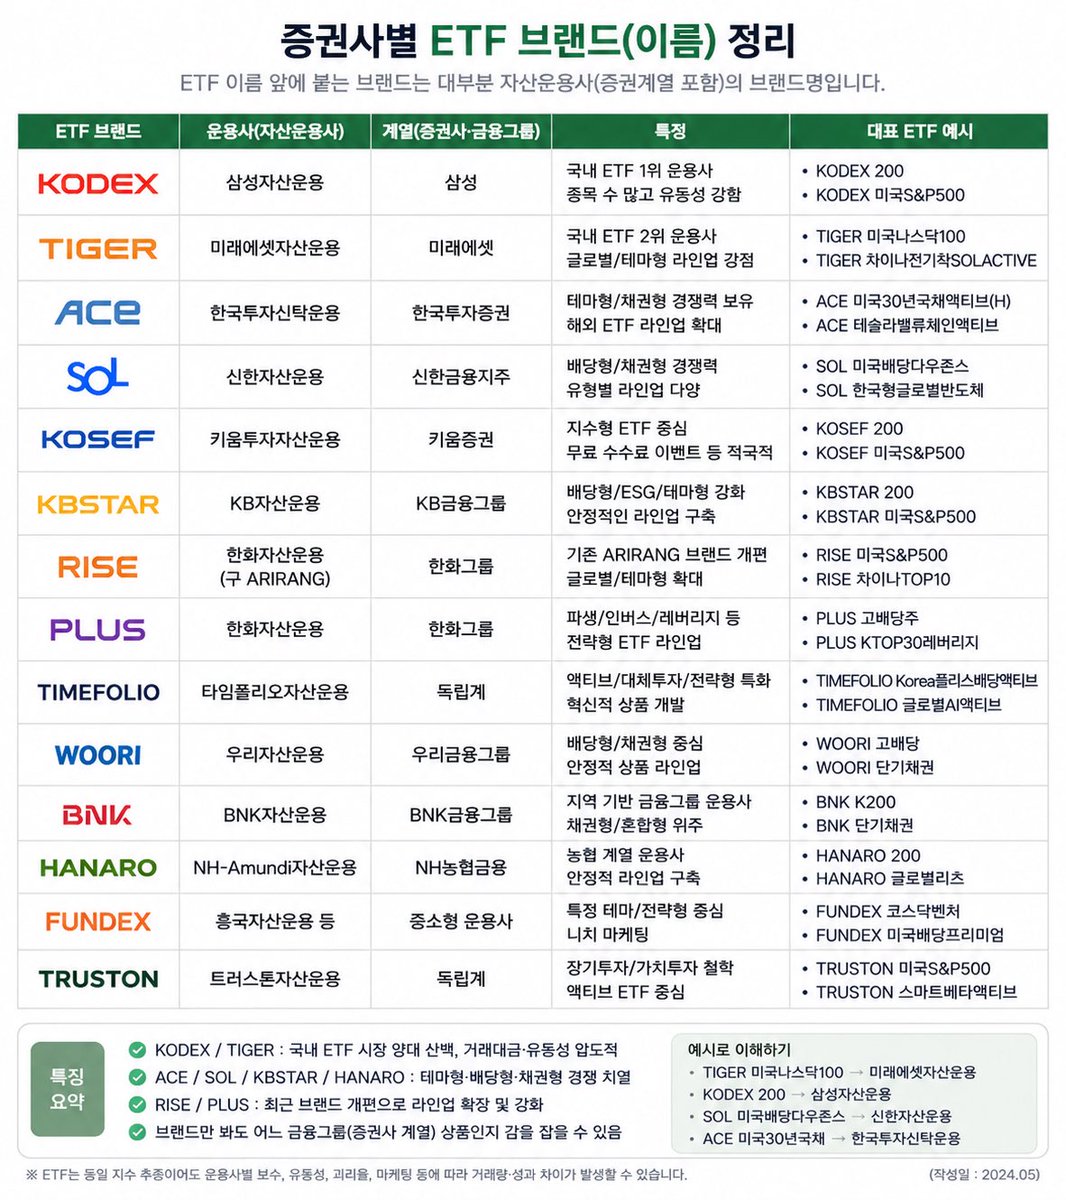
ETF 이름 앞에 붙는
KODEX, TIGER, ACE, SOL…
처음엔 종목명인 줄 알았는데
알고 보면 “운용사 브랜드명”이더라고요.
예를 들면 👇
KODEX = 삼성자산운용
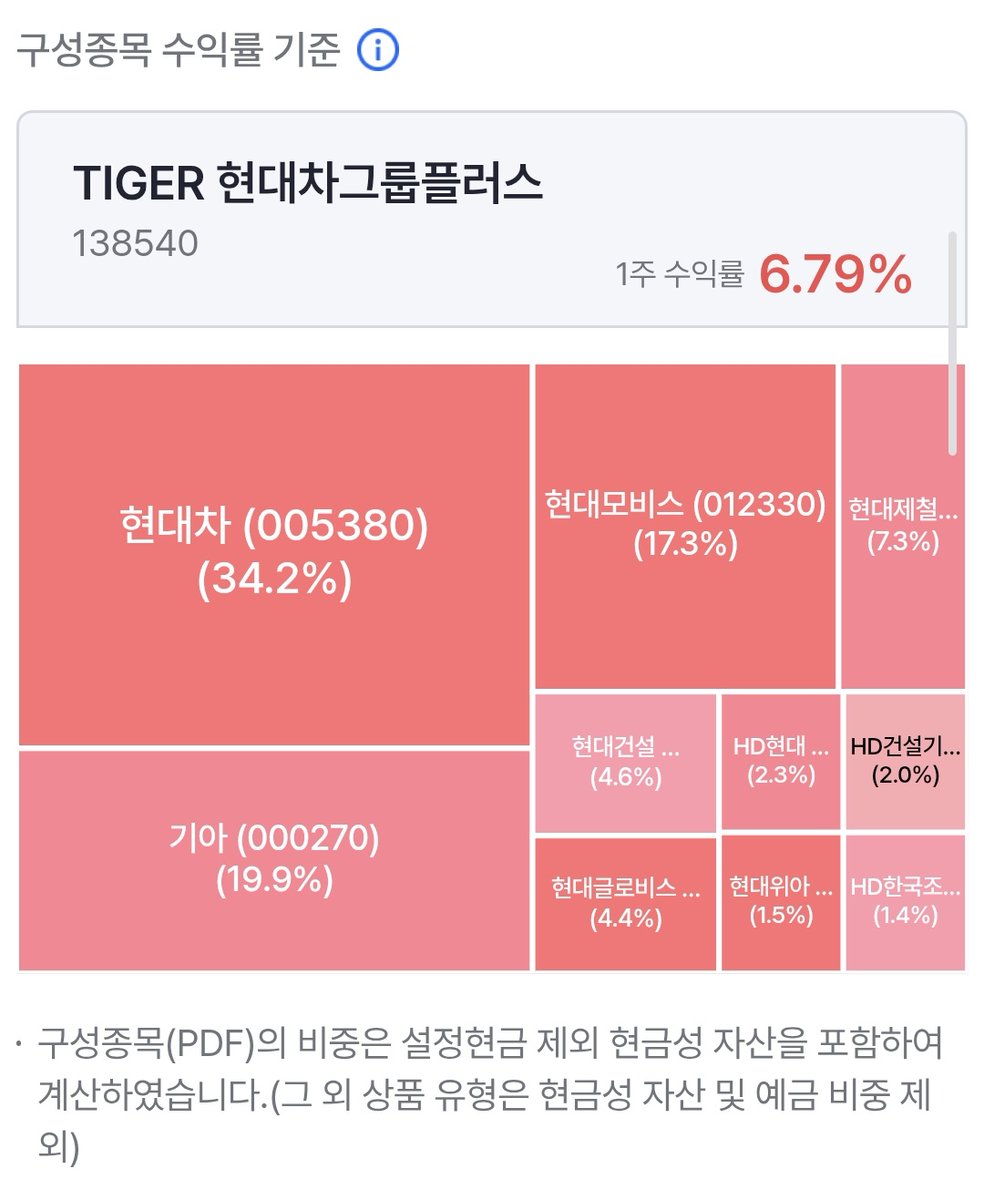
TIGER = 미래에셋자산운용
ACE = 한국투자신탁운용
SOL = 신한자산운용
KOSEF = 키움투자자산운용
KBSTAR = KB자산운용
RISE / PLUS = 한화자산운용
HANARO = NH-Amundi자산운용
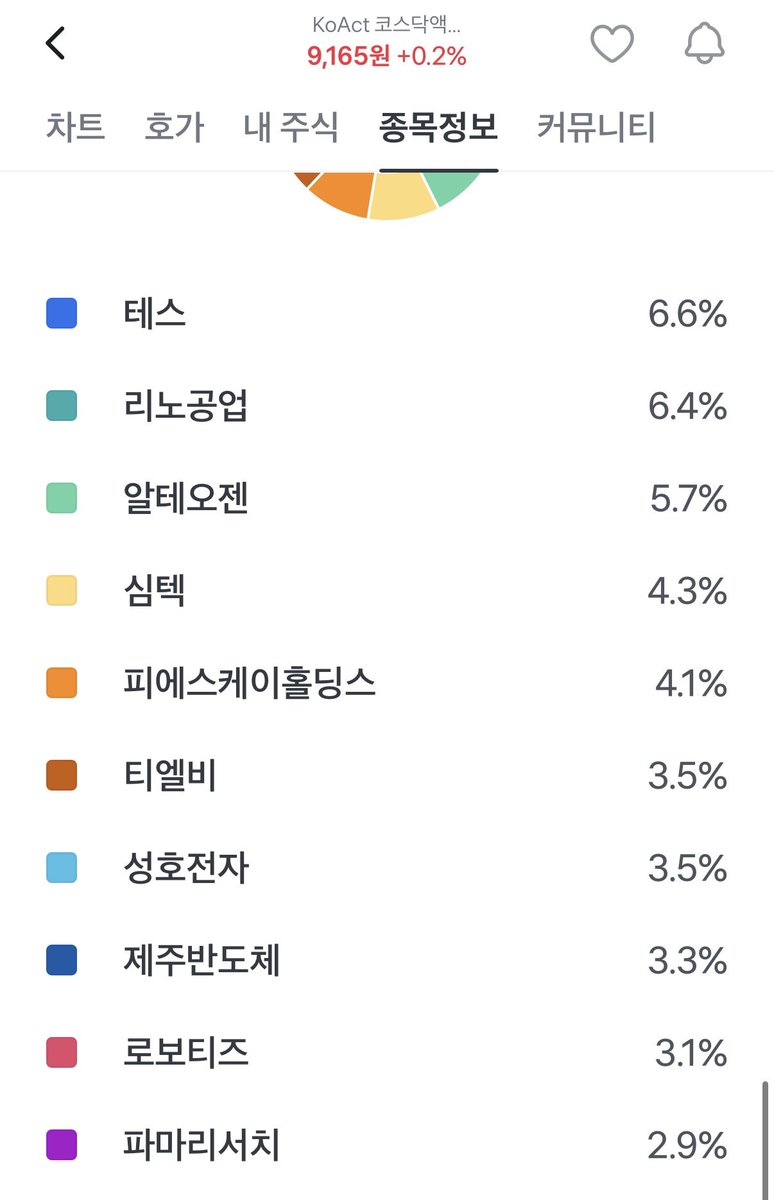
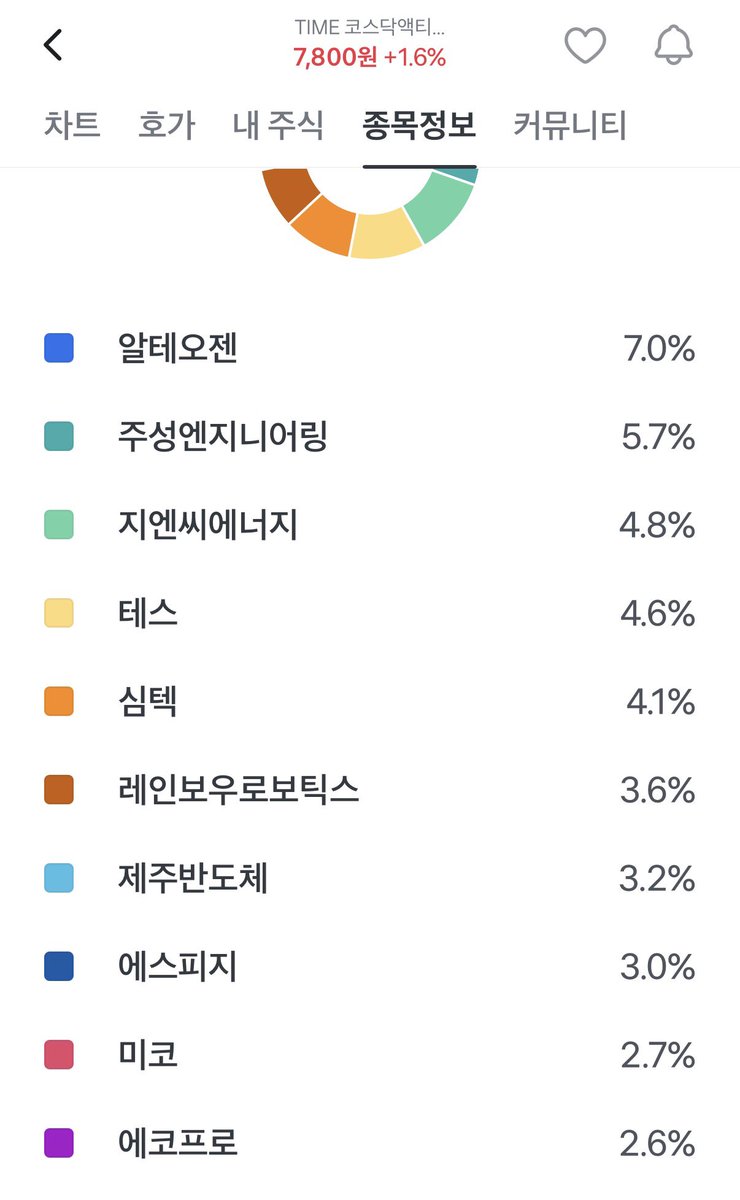
TIMEFOLIO → 최근 TIME으로 브랜드 변경
같은 미국S&P500 ETF라도
앞에 붙는 이름에 따라 운용사가 다릅니다.
그래서 ETF 볼 때는
수익률만 보지 말고
✔ 운용보수
✔ 거래량
✔ 괴리율
✔ 추적오차
✔ 운용사 규모
이것도 같이 봐야 함.
ETF 이름 앞 브랜드만 알아도
상품 보는 눈이 확 달라집니다 👀
#ETF #재��크 #주식공부 #연금저축 #ISA #투자공부
[국장 수급 공식의 올바른 활용법]
추가 꿀통 드리겠습니다.
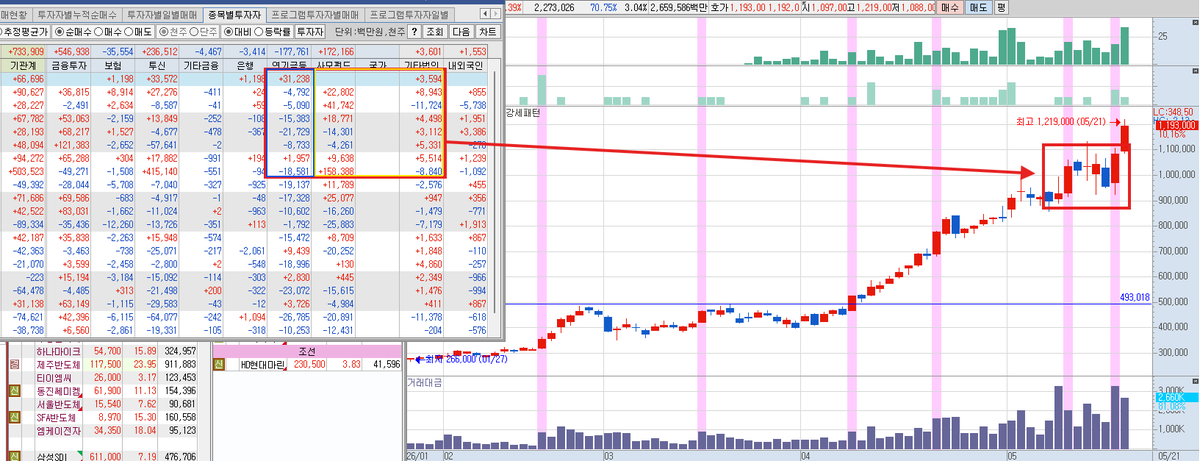
이 수급 공식의 본질은 '수렴 - 돌파' 입니다.
단순히 '수급'만 좋다고 불나방 처럼 달려드는게 아닙니다.
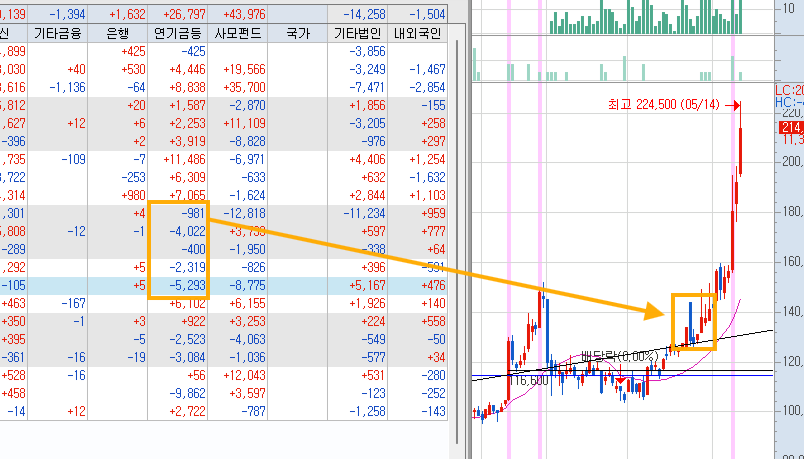
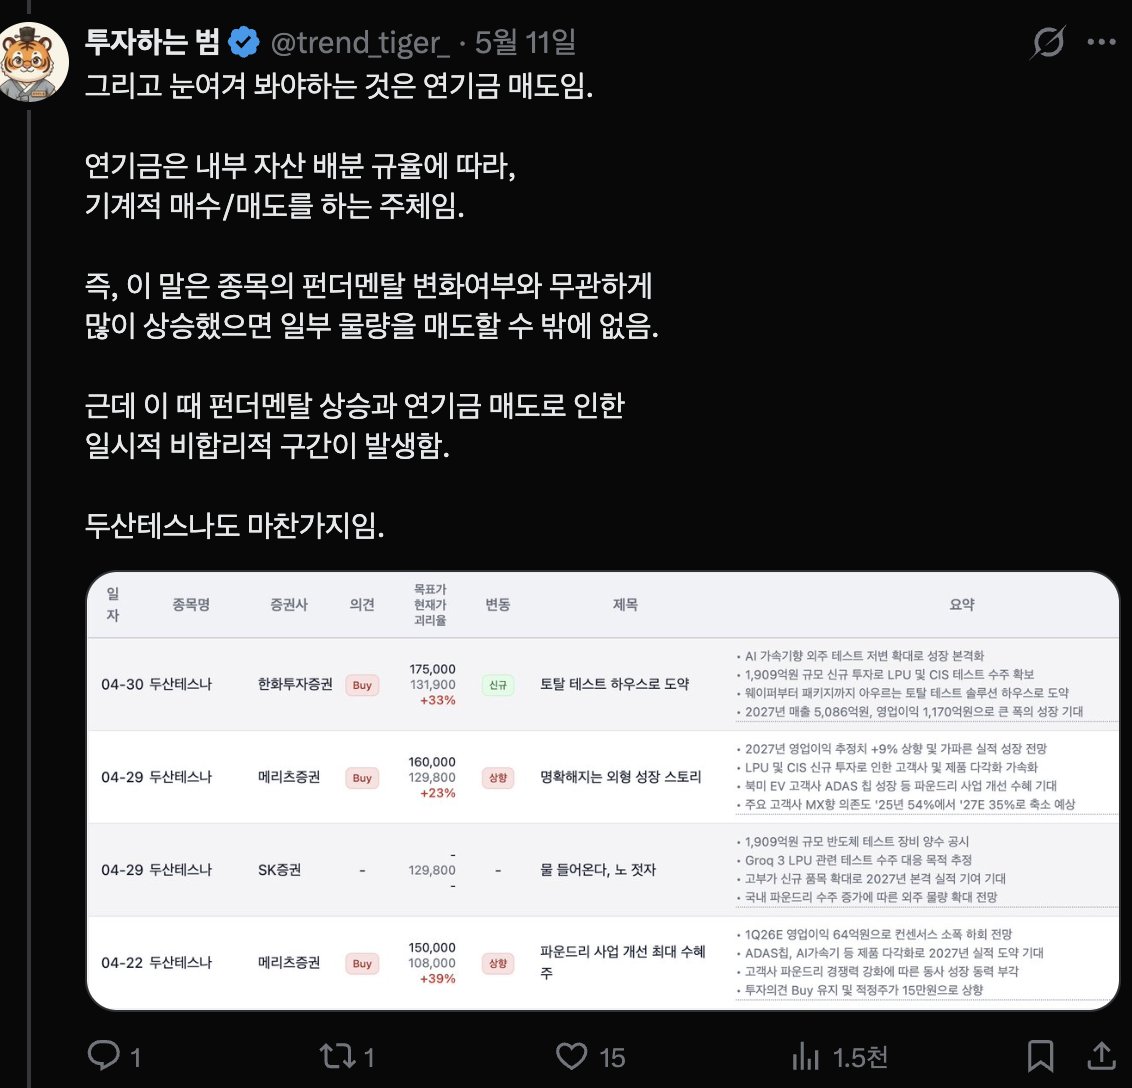
1) 연기금 매도 + 실적 전망치 상향 조합.
실적 전망치가 상향이 되는데,
연기금의 매도로 주가가 '수렴'되는 구간을 찾는 겁니다.
주식의 내부 에너지 (펀더멘탈)은 점점 쌓이면서
외부 압력(연기금 매도)로 눌린 구간을 찾는게 본질 입니다.
X에서 언급하고 수익으로 이어졌던,
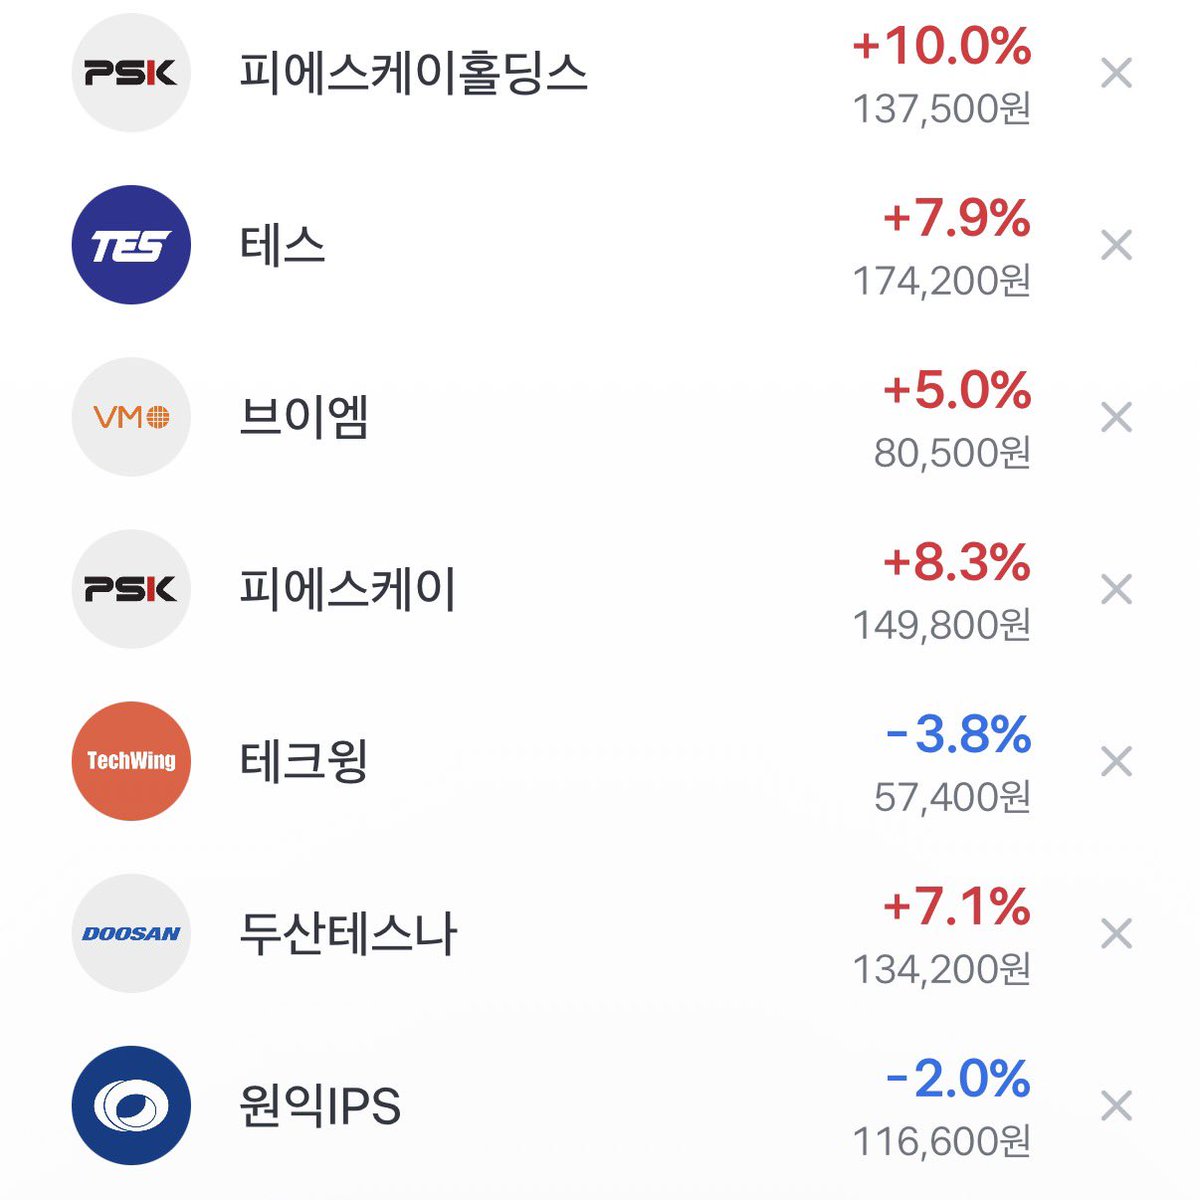
삼성전기 / LG전자 / 두산테스나 등등.. 전부 수렴 이었습니다.
2) 1번 조건 만족과 동시에 사모 or 기타법인의 매수
연기금이 매도하는데 주가가 '수렴'한다면,
분명 누군가가 그 물량을 받는���고 봐야 합니다.
그리고 그 주체가 '사모펀드' 혹은 '기타법인'이면,
해당 종목의 시장은 모르는 '어떤 호재'가 ���을 수 있습니다.
왜냐하면 사모펀드와 기타법인은
'판단적 종목 선별'을 하는 주체이기 때문입니다.
3) 결론
1/ 수급의 핵심은 실적 전망치 상향 + 연기금 매도이다.
2/ 이는 연기금의 기계적 매도로 인한, 주가와 펀던멘탈 간의 일시적 괴리 구간을 노리는 것이다.
3/ 수렴 구간에서 연기금의 물량을 받는 것은 '기타법인' 혹은 '사모펀드'이면 더 좋다.