ABD dışındaki bankalar, Fed'de rezerv tutmadan dolar cinsi kredi verebiliyor. Bu işlemler muhasebe kayıtlarında görünüyor ama doğrudan Fed'in denetimine tabi değil — bir tür paralel dolar evreni oluşuyor. İsmi tanıdık: Eurodollar piyasası.
Üstüne bir de bilanço dışı yükümlülükler var — döviz swapları ve forward işlemleri aracılığıyla oluşan $40 trilyon dolar ödeme yükümlülükleri standart borç istatistiklerinde görünmüyor, bu da dolara olan ihtiyacı aslında katlıyor.
ABD dışı küresel bankaların istikrarlı dolar mevduatına erişimi sınırlı olduğundan kısa vadeli toptan piyasalara başvurmak zorunda kalıyorlar — bu da kırılganlık yaratıyor. Offshore dolar fonlama koşulları sıkılaştığında, bu bankaların bulunduğu ülkelere finansal stres yayılıyor. Döviz borcu yüksek ülkeler bunu iyi bilirler.
Dolar egemenliği tartışması "rezerv para" olmaktan çok "küresel yükümlülük para birimi" olmakla ilgili. Offshore dolar yaratımı ABD'nin parasal gücünü yayarken aynı zamanda kırılganlık riskini de artırıyor; dolar birim olarak ABD'ye ait, ama yaratımı artık büyük ölçüde yabancı bankalara dış kaynaklı.
Yani, ABD ve Fed'i Mars'a gönderip bir fanusa alsanız bile; Dolar hegemenyosı da, yarattığı krizler de aynen devam ederdi... Varlıklar (rezerv) yüzünden değil, borçlar (döviz kredi) sayesinde.
Boğa piyasaları (mavi) ortalama 5,3 yıl sürüyor ve +%254 getiriyor.
Ayı piyasaları (kırmızı) ise ortalama 1 yıl sürüyor ve -%31 düşüşe yol açıyor.
Piyasaya düzeltme geliyor diye bunu yönetmek yerine piyasadan kaçanlar en iyi 10 günü kaçırdığında bu getiri yarı yarıya düşüyor.
BİST'te gerçekleşen gecelik repoların ortalaması olarak hesaplanan TLREF isimli bir endeks var. Piyasada geçici gariplikler olmadığı sürece, TCMB faizine paralel giden; fiili para piyasası oranı bu. Yaklaşık 1 trilyon TL'lik işlem hacmiyle, hem bankaları hem PPF'leri etkiliyor.
Finansal özgürlük için yatırım stratejim basit,
✅Portföy stratejini oluştur.
%70 hisse senedi, %25 eurobond, %5 nakit(günlük ihtiyaçlar için)
✅Sürekli rekabet avantajları bulunan ya da sektöre giriş bariyeri yüksek kurumsal şirketleri fiyatları makulken al.
✅Düzenli alımlarla ortalama maliyet oluştur.
✅Şirketin işleri "kalıcı" olarak bozulmadıkça veya aşırı fiyatlanma olmadıkça tutmaya devam et.
✅Şirket ve sektör çeşitlendirmesi yap. Bir şirket portföyün %20'sini geçmesin.
✅Temettülerle ve eurobond kuponlarıyla geri alım yaparak ortaklık payını artır.
✅Arkana yaslan ve bileşik getirinin işini yapmasına izin ver...
20 li yaşlara dönsem bu aklım ile yatırımda izleyeceğim yol nasıl olurdu diye düşündüm bugün.
-Kazancımın (kazancım yeterli ise yatırıma tabi ki) %20 sini her ay düzenli olarak yatırıma yönlendirirdim.
-yatırımımın 3/1 i ile temettü hisseleri, 3/1 ile lot sayısı az ama temeli sağlam hisselere ve kalan 3/1 ile altın alıp yedek akçe olarak tutar ve borsada sert çöküşlerde kullanırdım.
- Her 3-5 yılın sonunda Lotu az olan ve çok getiri sağlamış hisselerden kar realizasyonu yapıp arsa yatırımı yapardım.
Şimdi 49 yaşımdayım ve sadece oğlum için aynı şeyleri yapmaya çalışıyorum. Kendim kalan ömrümü en iyi şekilde geçirmek için gezmeye adadım.
Herkes bugün yaptıklarının karşılığını uzun zaman sonra pozitif ya da negatif şekilde alacaktır.
Bugün sizlere 72 Kuralı’ndan, bileşik getirinin öneminden ve yatırıma erken başlamanın avantajlarından bahsedeceğim.
Bu çok bilinen bir kavram olsa da hala bilmeyenler ve öneminin farkında olmayanlar var.
Öncelikle 72 Kuralı paranızı bileşik getiriyle yaklaşık kaç yılda 2’ye katlayacağınızı gösterir. Örneğin, diyelim ki siz yıllık %18 getiri sağlayan bir yatırımcısınız. Bu durumda yaklaşık olarak 72/18 = 4 yılda paranızı 2 katına çıkarabilirsiniz.
10.000 dolarınız %18 getiri ile yaklaşık 4 yılda 2 katına çıkar.
Bunu cebimize koyduk.
Yatırım yapan birinin bileşik getiri formülünde 3 değişken olur. İlk başta yatırdığı para, getiri oranı ve yatırım yapılan yıl. İşte burada erken başlamanın, sürdürülebilir bir getiri elde etmenin ve sabırlı olmanın önemi ortaya çıkıyor.
Varsayalım ki çocuğumuz doğduğunda onun için bir yatırım hesabı açtık ve onun hesabına 10.000$ para yatırıp beğendiğimiz hisseleri aldık veya S&P endeks fonuna yatırım yaptık ve dolar bazında yıllık %10 getiri elde ediyoruz.
72 kuralına göre yaklaşık 7 yılda paramız 2 katına çıkıyor.
Çocuğumuzun yatırım hesabında 7 yaşında bir ilkokul öğrencisi olarak 20.000$ para olacak, 14 yaşına geldiğinde 40.000$ para olacak. 21 yaşında bir üniversite öğrencisiyken 80.000$’ı olacak. Evlenmek isteyen 28 yaşındaki bir genç olduğunda 160.000$’ı olacak. Çocuğu olan ve çocuğu için yatırım yapmak isteyen 35 yaşında bir baba olduğunda 320.000$’ı olacak. 42 yaşında artık emekliliğini isteyen biri olduğunda 640.000$’ı olacak. 49 yaşında dolar milyoneri bir insan olacak.
Ve bu hesaplamalar sadece ilk yatırım yapılan parayı kapsıyor. Buna aylık veya yıllık düzenli ekleme yaptığınızı düşünün, inanılması çok güç değerlere ulaşıyorsunuz. Yatırım yapmak aslında çok basit bir iş fakat kolay değil.
Erken başlamak, bileşik getirinin gücüne inanmak ve doğru yatırımda sabırlı olmak olmazsa olmaz!
#finansalözgürlük #bileşikgetiri
Şu şekilde anlatayım daha anlaşılır olması açısından;
23.12.2020 - 30.04.2024 tarihleri arasında;
🔹Fon sepeti fonu
🔹Altın fonu
🔹Katılım fonu
🔹Para piyasası fonu
🔹Kısa/uzun/orta vadeli borçlanma araçları fonu
alanlar tarihe bakılmaksızın satıştan elde edilen kazanç/gelirden Stopaja tabi değil
--------------------
02.05.2024 - 31.07.2024 tarihleri arasında alınan
🔹Fon sepeti fonu
🔹Altın fonu
🔹Katılım fonu
🔹Para piyasası fonu
🔹Kısa/uzun/orta vadeli borçlanma araçları fonu
alacaklar yalnızca bu kısımda alınan lotlardan satıştan elde edilen kazanç/gelirden %7,5 Stopaj vergisine tabi olacaklar
--------------------
Bunların dışında;
🔸Değişken fon
🔸Karma fon
🔸Eurobond fonu
🔸Yabancı, döviz, dış borçlanma ifadeleri geçen tüm fonlar
🔸İsminde Hisse Senedi Yoğun ibaresi "GEÇMEYEN" serbest fonlar
Bunlarda bir muafiyet zaten yoktu, bu fonlar için halen kazanç/gelirden elde edilen %10 Stopaj vergisi kuralı devam ediyor
--------------------
🔹Hisse senedi yoğun fon
🔹Katılım hisse senedi yoğun fon
🔹Serbest hisse senedi yoğun fon
Yani parantez içerisinde (HİSSE SENEDİ YOĞUN FON) ibaresi olan fonlarda Stopaj yoktu, halen bu uygulama devam ediyor
--------------------
Değişken fonlar arasında izahnamede eğer portföyde yerli hisse oranının %51 ve üzeri olduğu belirtiliyorsa, bu fonları da 1 yıl ve üzeri taşıdığınız takdirde (örnek : TCD, NRC) hisse senedi yoğun fon gibi Stopaj uygulaması olmayacak
Umarım net olmuştur 👍🏻🙋🏻♂️
Elektrikli araç furyasına 100 bin (!) Tesla alarak katılan Hertz araç kiralama şirketi, CEO'sunu kovmuş. Sebep: 2. el değeri çakılan arabalar çok zarar ettirmiş (thx Elon). Eldekilerin tamir ve amortisman masrafı çok yüksekmiş. Filoyu ufaltıyorlarmış. :))
https://t.co/1EVe46f9Te
Arbitraja canlı örnek:
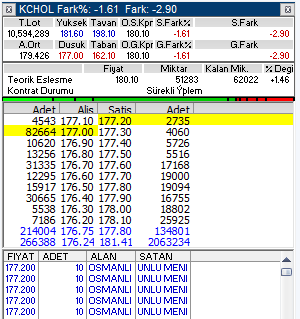
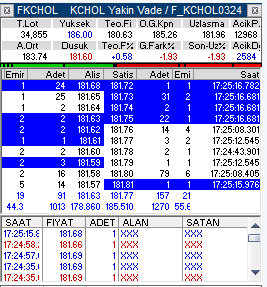
Solda spot KCHOL 177,2'den al aynı anda sağdaki KCHOL mart vadelide 181,68'den short yap
Fark 4,48TL
4,48/177,2=%2,5(18 günlük dönemsel brüt getiri)
%2,5/18=0,0014 (gecelik brüt getiri)
0,0014*365= %51,2 yıllık brüt faiz
Oldu mu?
Kimse senin arka planda verdiğin sessiz savaşları, parçalandığın yerden kendini nasıl kurtardığını ve olduğun kişi için ödediğin bedelleri anlayamaz. Anlatmaya çalışma. Ateşten geçmeyene ateşi anlatamazsın. Hala deniyor ve yola devam ediyorsan kendinle gurur duymalısın.
İhracatın ana belirleyicisi yurt dışı talep olup kurun önemli bir etkisi yoktur.
2003-13 döneminde nominal sepet kur yıllık ortalama yüzde 3,3; reel ihracatımız yüzde 7,1 artmıştır. 2018-23 döneminde ise kur yüzde 36,4 artarken, ihracatımız sadece yüzde 5 artmıştır.
Dünya ticaretinden daha çok pay almak ve kazanımlarımızı kalıcı hale getirmek ancak verimlilik artışı, inovasyon, yüksek katma değer ve markalaşma ile mümkündür.
İhracatçımızı çok güçlü bir şekilde destekliyoruz, desteklemeye de devam edeceğiz.
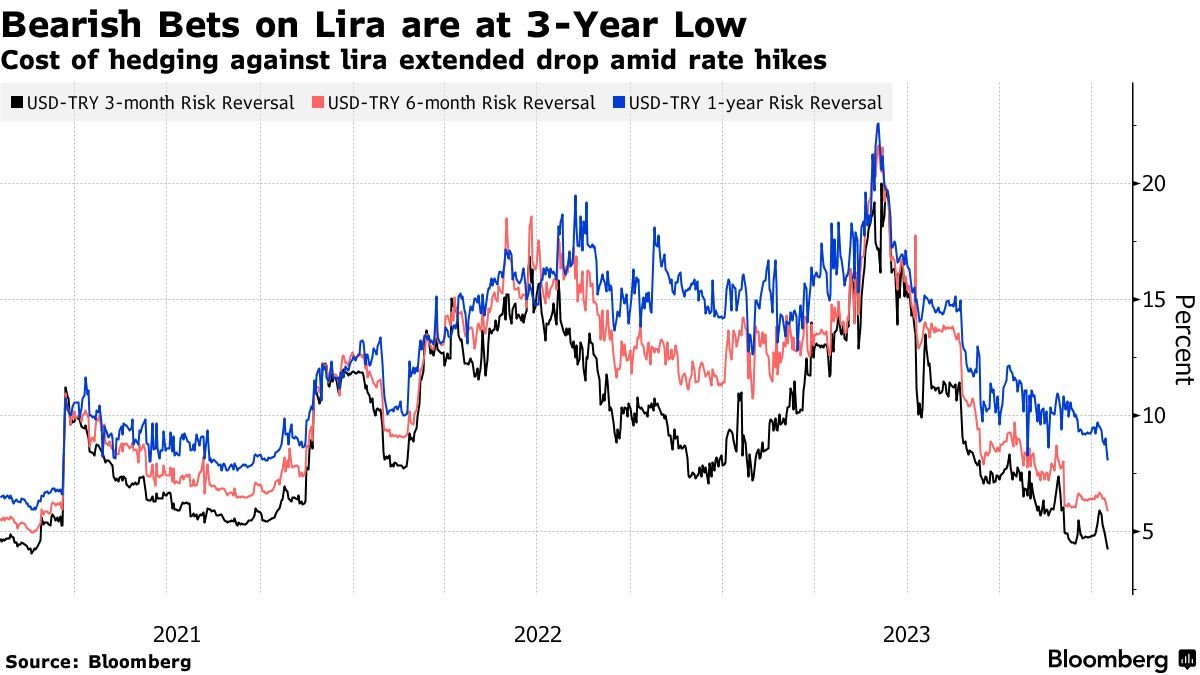
Bloomberg: "TL'nin aniden değer kaybetme riskine karşı alınabilen opsiyonların maliyeti, son 3 yılın en ucuz seviyesine indi." via @Daphniful
teknikıl: Risk reversal'lar düşen trendde seyrediyor. Yükselen faizler de bu fiyatlamada etkili.
uyarı: Bu, dolar düşecek demek değil.
Hafta sonu KKM’den dönüşüm için alınan kararlara istinaden İşbank Genel Müdürü Sayın Hakan Aran’ın verdiği beyanların, aynanın arkasındaki sır gibi, arkasına bakmak gerektiğini düşünüyorum. Çünkü hem dinlediğim hem de okuduğum kadarıyla bu beyanların alt metinleri bence eksik anlaşıldı.
İşbank özel bankalar arasında Toplam Aktifler, Toplam Krediler ve Toplam Mevduat sıralamasının her birinde en üstteki yani birinci sıradaki bankadır. YP Mevduatta 1. sırada ama TL mevduatta 4. sıradadır.
06/2023 itibariyle krediler 945.7 milyar, mevduat ise 1265.4 milyar TL’dir. Yani kredi/mevduat oranı %74.7’dir. BDDK verisine göre aynı dönemde sektörün Kredi/Mevduat oranını %85.8 olarak hesaplıyorum.
Bankanın Aktif Kompozisyonu içerisinde Nakit Değerler ve Bankalar %18.6, Menkul Kıymetler %19, Krediler %48.6 ve Diğerleri %13.8’dir. Banka son 3 yılda ort %89.1 olan Faiz Getirili Aktifler/Toplam Aktifler oranını 06/2023 itibariyle %84.5’e indirmiştir. Bu oranın azalmasındaki birinci sebep kredi artış hızının düşük olması, ikinci sebep ise bankanın nakit değerlerindeki artıştır.
Menkul Kıymet Portföyünün, %73.4’ü TL (%57.6 değişken faizli, %42.4 sabit faizli) ve %26.6’sı sabit faizli YP cinsidir. Özetle toplam portföyün sadece %31.1’i sabit faizli TL menkul kıymettir. Ve TL cinsi Menkul Kıymet Portföyünün durasyonu, Liralaşma stratejisi kapsamında uzun bir süredir uygulanan MK Tesis Yükümlülüğüne rağmen sadece 2.1 yıldır.
Son 3 yıllık ort %45 olan Vadesiz Mevduat/Toplam Mevduat oranı ise %44.8’dir. Bankanın Pasif Kompozisyonuna yani kullandığı kaynaklarının dağılımına bakarsak, %65 Mevduat, %12.6 Sermaye Benzeri Borçlanma Araçları, %10.7 Özkaynaklar, %4.5 Repo ve Para Piyasaları, %7.2 ise Alınan Krediler ve İhraç Edilen Menkul Değerlerdir.
KKM/Toplam Mevduat oranı ise 06/2023 itibariyle %19.7’dir. Aynı oran 12/2022 itibariyle %13.9’du, TL’nin değer kaybı sebebiyle artan KKM neması etkisini bu artışa içerisinde görebiliyoruz.
2022 yılında %8.1 olan Net Faiz Marjı, 2023 yılında kümülatif olarak %5.7’ye ve Swap Maliyetine Göre Düzeltilmiş Net Faiz Marjı ise %6.8’den %5.2’ye gerilemiştir.
Tüm bu sıkıcı bilgileri neden yazdım ☺️
Altlıkları da ekleyelim…
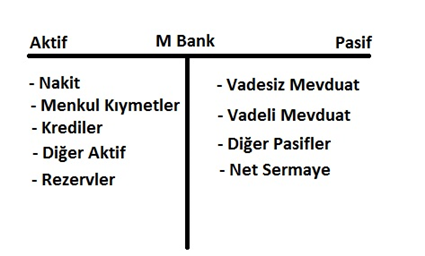
Basit banka bilançosunu ektedir.
5y Türkiye Tahvili ise kabaca %18 kabul edelim.
Sayın Aran özetle ne dedi? TCMB, Hazine’den devraldığı KKM yükünü bankalar ile paylaşmak istedi. KKM müşterilerine TL mevduata dönme telkininde bulunmayacaklarını, KKM’nin hala en cazip ürün olduğunu ve müşterilerin tercihlerine saygı duyarak yönlendirme yapmayacaklarını söyledi. Bu cümleleri esasında kurumunun finansal sağlığını korumak isteyen bir Genel Müdür’ün cümleleri olarak okumak ve başka anlamlar yüklememek gerekiyor. Ama bu cümleleri söyleyebilmenin de finansal temeli işte o en başta paylaştığım bazı finansal veriler ve oranlarda saklı.
Öncelikle İşbank’ın hem kredi hem de mevduat sıralamasında özel bankalar arasında birinci olması sebebiyle alacağı herhangi bir kararın sektörün lokomotifi olması nedeniyle tüm sektöre yön verici ve/veya sektörden kendi kurumunu ‘pozitif’ olarak ayrıştırabilme imkanına sahip olduğunu bilmemiz gerekiyor.
Yakın zamanda kabaca TL mevduat faizinin %28 ve KKM faizinin %15 seviyelerinde olduğunu biliyoruz. Bankanın, Kredi/Mevduat oranın %74.7 olduğu bilgisi dahilinde ve mevcut şartlar altında krediler bazında hem faiz hem de vade riski almak konusunda ihtiyatlı olması sebebiyle, mevduat kaybı yaşaması halinde bu oranın düşüklüğü bir hava yastığı görevi görüyor. Toplam Mevduat ile Toplam Krediler arasındaki fark 06/2022’ye göre 319.7 milyar TL, toplam KKM ise 249.3 milyar TL. Yani İşbank, müşterilerine düşük KKM faizi ve düşük TL mevduat faizi önerse ve tüm KKM müşterisi mevduatını başka bir bankaya yönlendirse dahi bankanın kredi/mevduat oranı %100 seviyesine yükselmiyor. Bankanın Pasif Kompozisyonunda mevduat payının %65 olduğunu paylaşmıştım, diğer kısa vadeli olarak nitelendirebileceğimiz Repo ve Para piyasası, Alınan Krediler ve İhraç Edilen Menkul Kıymetlerin toplam ağırlığı ise sadece %11.7. Kısaca bankanın fonlama kaynakları çeşitliliği konusunda eli çok rahat.
Tüm bu bilgiler ışığında Sayın Hakan Aran’ın sözlerinin uygulamaya geçmesi üzerinden rakamsal bir simülasyon yapalım.
Velev ki, İşbank KKM için %15 ve TL mevduat için %30 faiz öneriyor, 5y tahvil ise %18 seviyesinde devam ediyor. TL KKM %50 ve DDKKM %5 dönüşerek TL mevduata geçmez ise bu tutarlar kadar İşbank %18 seviyesinden uzun vadeli (5y+) devlet tahvili almak zorunda kalacak. Yukarıda basit bir şekilde örnek banka bilançosunu paylaşmıştım, Devlet Tahvili/Menkul Kıymet - Aktif, Mevduat (TL, YP, KKM) - Pasif oluyor. Sektör kabaca Pasifleri ile Aktiflerini fonluyor. Eğer sektör, getirilen yükümlülükleri kısa vadede yerine getirmeye çabalarsa TL mevduat faizinin %45 seviyesine çıkması hayatın olağan akışına uygun olur. Bu da her ne kadar sektörün Kredi/Mevduat oranı son veriye göre %80.7, 06/2023’e göre %85.8 olsa da Aktif ve Pasifler arasındaki vade uyumsuzluğu sebebiyle son 1 yıl içerisinde verilmiş düşük faizli ve mevduata göre uzun vadeli kredilerin görece yüksek mevduat faizi ile fonlanmasına ve sektörün bundan dolayı finansal olarak zarar görmesine sebep olabilir. Ama İşbank örnek verdiğim düşük oranlarda kalırsa ve Sayın Aran’ın dediği gibi, gerekiyorsa cezasına katlanırız diyerek %18 seviyesinden 5y+ tahvil almayı kabul ederse ne olur?
a) İşbank KKM müşterisi, KKM’ye düşük faizle devam edebilir. TL’nin değer kaybından doğan yükün hepsini TCMB sırtlamaya devam eder. İşbank dönüştüremediği tutar kadar %18 ile menkul kıymet almak zorunda kalır.
b) İşbank KKM müşterisi, önerilen faiz kendisini tatmin etmese de İşbank’ta TL mevduata geçebilir. Bankanın TL mevduat paçalı yükselir ama bankanın kontrolünde görece bilançoya daha az zarar vererek yükselir, KKM azalır, TCMB’nin KKM’den doğan yükü de aynı oranda azalır. Banka dönüşüm kadar Menkul Kıymet alma yükümlülüğünü de elimine etmiş olur.
c) İşbank KKM müşterisi, başka bir bankada daha yüksek TL mevduat faizi bulduğu için o bankanın TL müşterisi olmayı tercih eder. İşbank’ın Mevduat Tabanı küçülür yani Pasifleri azalır ama Kredi/Mevduat oranının düşük olması sebebiyle büyük bir sorun olmayacağını söylemiştim. İşbank, Aktiflerini, kendi kontrolünde sektöre göre daha düşük bir seviyede artan Pasifleri ile fonlayarak görece marjlarını koruyabilir, KKM’den gelen yükümlülüğünü, müşterilerin banka değiştirmesi sebebiyle, sağlamış olur ve bu yüzden Menkul Kıymet almak zorunda kalmaz.
İşte Sayın Hakan Aran’ın da üstü kapalı olarak belirttiği ve sektöre de bizim yolumuz bu, ya takip edersiniz ya da biz pozitif ayrışırız iması verdiği senaryosu C’dir.
Bu senaryoların basit şekilde, çok fazla vadeye ve basit&bileşik faiz, bsmv vs gibi diğer maliyetleri de katmadan matematiğine bakalım.
İşbank’ın %15 KKM ve %30 TL mevduat faizi önerdiği senaryonun bankanın bugünkü finansallarına tek etkisi, alması gerekirse alacağı ek Menkul Kıymet kaynaklı olacaktır. Burada da bir süredir 5y+ TL tahvil faizi, TCMB 1 haftalık fonlama faizinin ve Bankalararası Repo Piyasası Gecelik Fonlama Faizinin cüzi şekilde üstünde olduğu için, banka almak zorunda kalacağı yeni Menkul Kıymetleri en kötü ihtimal dahilinde 0 ya da cüzi bir getiri karşılığında repo yapar ve fonlamış olur. Vade ilerledikçe Türkiye’de şartlar değişebilir ve tahvil vadesine kadar repo faizi tahvilin üzerine çıkabilir ama o, o günün sorunu/konusudur. Ki bankanın, yazıda belirttiğim üzere kaynak dağılımı ve likidite konusunda eli gayet rahattır.
Peki İşbank TL mevduat faizini nereye kadar rahatça çıkartabilir? KKM müşterisine %X KKM ve %Y kadar TL mevduat önermesine rağmen müşteri KKM tercih ederse, bankanın katlanacağı ek yükümlülük olan 5y+ tahvil faizi %18 seviyesindeydi. Banka %X kadar KKM maliyetine ve aynı zamanda %Y kadar tahvil getirisine kendini mecbur etmiş olur. Her ne kadar Aktifin ve Pasifin paçalı içerisinde oranlar ağırlığa göre değişecek olsa da, Y>X olduğu sürece pozitif faiz marjı oluşur ve pek sorun olmaz. TCMB’nin ufak miktarlarla faiz artırmaya devam edeceğini düşünürsek de, buradaki faizin artışı ile bankacılık sektörünün tutturamadığı KKM dönüşümü kaynaklı ek menkul kıymet talebinin tahvil faizine aşağı yönlü yapacağı baskı birbirini nötrleyebilir. Ama 3 aylık KKM veya 1 aylık TL mevduat ile 5y+ tahvil alımı arasında bir vade uyumsuzluğu oluşur. İşbank da KKM ile %X seviyesinden müşteri devam etmek isterse, banka pasifinde 3 aylık KKM ve aktifinde bu dönüşmeyen tutar kadar 5y+ vadeli menkul kıymetin yarattığı vade riskine maruz kalır. Normalde bu riskleri Interest Rate Swap ile kısmen hedge edebilirler ama malum sebeplerden o piyasa/kanallar çalışmıyor diyelim. O zaman da İşbank basitçe şöyle bakabilir, %X (KKM) + %18 (Tahvil) = Maksimum % TL Mevduat faizi, yani örneklerden gidersek %15 + % 18 = % 33 İşbank’ın önereceği en yüksek TL mevduat faizi olur.
Sektörün lokomotifi durumundaki İşbank’ın yoğurt yiyişine uymak istemeyen bankalar dönüşüm hedeflerini tutturmak için daha yüksek TL mevduat faizi vermek zorunda kalırsa, İşbank hem KKM müşterisinin başka kurumu tercih etmesi sebebiyle doğal olarak giden KKM tutarının toplam mevduat içerisindeki payı kadar dönüşüm hedefini tutturur, hem de sektöre göre daha düşük paçal kaynak maliyeti + görece daha iyi Net Faiz Marjı ile faaliyetine devam eder. Eğer bankacılık sektörü, İşbank’ın bu oyun planını görüyorum derse, o zaman geriye 3 seçenek kalıyor.
1) Tasarruf sahipleri düşük KKM faizi ile devam etmeyi tercih edecek, TCMB’nin KKM’den dönüşüm beklentisi sekteye uğrayacak ve TCMB'nin kur artışından doğan yüküne dair status quo devam edecek.
2) Tasarruf sahipleri, İşbank’ın öncülük ettiği ve sektörün kendini korumak adına takip ettiği düşük TL mevduat oranına mecbur kalarak TL mevduata kayacak. Bankaların Net Faiz Marjı daralacak, TCMB’nin yükü hafifleyecek, KKM erimeye ve kredi kanalları açılmaya başlayacak.
3) Tasarruf sahipleri, İşbank’ın öncülük ettiği ve sektörün kendisini korumak adına İşbank'ı takip ederek önerdiği düşük TL mevduat oranını cazip bulmayacak, KKM oranı da onları tatmin etmeyecek ve en istenmeyen sonuç olarak KKM dönüşlerinde dövize yöneleceklerdir.
Çok uzun oldu farkındayım, ne yazık ki daha kısa anlatabilmem mümkün değildi ki normalde daha da uzun olması gerekir ☺️
Tüm bu bilgiler ışığında, Sayın Hakan Aran esasında hem kendi kurumunu hem de Bankacılık Sektörünü korumak adına doğru bir el oynadı. Bu ele karşılık, sektörün diğer paydaşları nasıl hamle yapacak ve tüm bu hamleleri gördükten sonra ekonomi yönetimi süreci nasıl yönetecek bunu zaman gösterecek. Tabii, sektörün İşbank’ı takip etmesi ve 3 numaralı seçeneğin ağırlık kazanarak KKM dönüşümünün başarısız olması halinde, geçmiş tecrübelere dayanarak söylemeliyim ki, ekonomi yönetimi yükümlülükleri ve regülasyonları sektör adına daha da sıkılaştırıcı ve zorlayıcı adımlar atabilir. Tüm bu belirsiz süreç içerisinde de kredi kanalları istenildiği gibi açılmaya bilir ve olan reel sektöre, ülkemizin büyüme ve istihdam oranına olur...
FAO'nun ölçtüğü gıda fiyatlarında durum şöyle:
Haziran'da, önceki yılın aynı ayına göre et % 6, süt ürünleri % 22, tahıllar % 24, yağlar % 45, şeker ise % 30 düşmüş.
TR'de sırasıyla, % 85, %48, %16, %43, %37 artmış (TÜİK)
"Dünyada da enflasyon var" korosu ne diyor bu duruma?