إلى المسؤولين في صندوق التنمية العقارية …
إلى إدارات مجالس البنوك السعوديه …
العديد من طالبي السكن ومستحقي الدعم قاموا بترتيب أمورهم تزامناً مع الموعد السابق لمعرض سيتي سكيب وذلك توقعاً لإطلاق عروض تمويلية
فبعضهم دفع عربون شراء في عقار وبعضهم استخرج رخصة بناء والان تأجل المعرض …
فالآن دوركم لإطلاق عروض ومبادرات تمويلية تساعد في إتمام ماتم الترتيب عليه
@RedfKsaCC@redfksa
4 بنوك سعودية اقرضت اكثر من ودائع عملاءها 💸، واكبر بنكين سعودية من ضمنها! تخيل معك 100 ريال سعودي في حسابك بس إنك جالس تسلف الناس 115 ريال سعودي!
هل هذا مخالفة لأنظمة البنك المركزي السعودي؟ خلونا ناخذ نظرة سريعة ومبسطة في هذا الثريد 👇🏻
@Eyaaaad العقل البشري مهما بلغ من علم
يرى الكون منظماً على نحو رائع ويخضع لقوانين معينة ولكنه لا يفهم هذه القوانين إلا القليل منها ولا تستطيع عقولنا المحدودة أن تستوعب الكون ومايحتويه
فالأرض داخل مجموعتنا الشمسية داخل مجرة درب التبانة كذرة غبار بين مليارات المجرات
ونفتكر اننا مركز الكون
#قصة_عجيبة_شيقة_لثلاثة_أخوة#سافروا_من_بلاد_غامد_إلى_زبيد#في_اليمن_وهم_دون_سن_البلوغ#حيث_كان_عمر_أكبرهم_لا_يزيد#عن_اثني_عشر_عاماً_وكانوا#يهدفون_إلى_طلب_العلم
والعجيب أنهم سافروا بمفردهم وليس معهم أحد. ومكثوا في زبيد ثلاث سنوات فحفظوا القرآن وأسس العقيدة ونالوا قسطاً كبيراً من علم الفقه والفرائض. وعادوا إلى بلادهم بعد ذلك ليفتحوا فيها مدرسة وأصبحوا أئمة في ثلاثة مساجد.
إنها قصة رأئعة لطموح هولاء الفتيان الصغار في عصر كان يسود فيه الجهل والأمية.
-----------------------------------
زبيد وبيت الفقيه في جنوب الحديدة باليمن كانت مقصداً لطلاب العلم ... وكان بها أوقاف يُصرف ريعها لخدمة العلم وإيواء وإعاشة وتشجيع الطلاب.... رحم الله السائرين في طلب العلم.
هذا الرجل مهتم بالأمطار والمواسم، لكن الأهم أن فكرته جميلة ولم يسبقه إليها أحد، وأنه كشف بالحجة كل من يتخرّصون بدخول #الوسم ويجزمون به بلا دليل.
لقد أثبت أن الخلاوي راشد في قراءته، وأن أم القرى أصابت في مواقيتها حين توافقت مع نظرية الخلاوي، فالمواسم لا تُثبتها كثرة التهزهز والترديد، بل تصدقها الشواهد والواقع.
#دخول_الوسم
#بريدة #الرياض #الجوف #حائل #رفحاء #عرعر #الحيانية #قبة
16-اكتوبر -2026
#الوسم
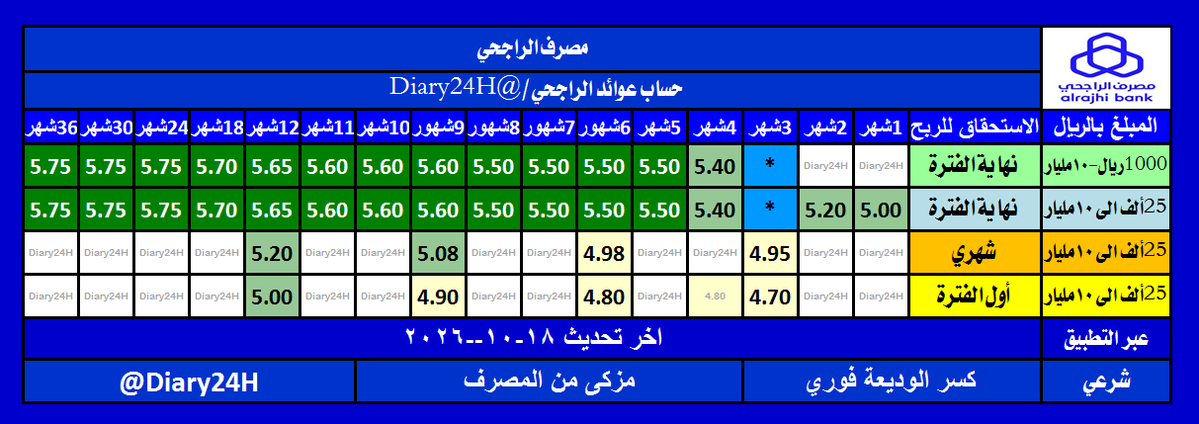
🔴 مقارنة عوائد الراجحي ونماء الاستثماري ..✋️
بعد ما رفع الراجحي حساب عوائد، كيف صارت المقارنة مع منتج نماء من مصرف الانماء؟
🔹️ الراجحي – حساب عوائد:
— شهر: 5.00%
— شهرين: 5.20%
— 4 و5 أشهر: 5.40%
— 6 إلى 8 أشهر: 5.50%
— 9 إلى 11 شهر: 5.60%
— 12 شهر: 5.65%
— 18 شهر: 5.70%
— من 24 إلى 36 شهر: 5.75%
🔹️ الإنماء – نماء الاستثماري:
— شهر: 4.88%
— شهرين: 5.08%
— 3 أشهر: 5.26%
— 6 أشهر: 5.79%
— 12 شهر: 5.57% أو 5.34% حسب المنتج
— 24 شهر: 5.34%
— 30 شهر: 5.55%
— 36 شهر: 5.64%
من يتفوق؟🤔
- جميعها معفى من الزكاة ✅️
- الراجحي يتفوق في مدد 12 و24 و30 و36 شهر، بينما الإنماء يتفوق في عائد 6 أشهر بنسبة 5.79% مقابل 5.50% للراجحي.
- أما على المدة القصيرة، فالراجحي أعلى في الشهر والشهرين، والإنماء يقدم عائدًا أعلى في 3 أشهر.
ملاحظة: عوائد الإنماء تختلف حسب المنتج وشريحة المبلغ، لذلك تأكد من النسبة المطبقة على مبلغك قبل الاشتراك.
أنصح كل عربي وكل مهتم بمعركة #اليمن تعز، أن يشاهد هذا التحليل للنهاية
كيف يُهزم الحوثي عسكرياً؟
ومالذي يجب على الحكومة اليمنية والتحالف تجاه #تعز الآن؟
وما هي مفاتيح فك الحصار؟
#التحالف
⭕️قلت لكم الراجحي عنده مفاجأة :
✳️كحل عيونك مع شيخ البنوك
⭕️تحديث اليوم 18-10-2026
🟦حساب عوائد
✅شرعي✅مزكى✅التطبيق
🔷الإلغاءفوري
🔵1.000 ﷼ 7شهورفأكثر : نهاية فترة فقط
🔵25 ألف 1شهر فأكثر : نهاية الفترة /شهري/اول الفترة
🔵الغيت فترة 3 شهور
⭕️خيارالتجديدالتلقائي:
🔘غيرقابل للتجديد
🔘تجديدبدون ربح
🔘تجديد مع ربح
https://t.co/AXQNxW0VpN
شرح مبسط حول قرار استرداد ضريبة القيمة المضافة على التوريدات العقاري للأفراد :
- ماهي الشروط ؟!
- من هو المخول بالمطالبة ؟!
- ماذا عن المشتري إذا كان هو من دفع الضريبة ؟!
- ماذا إذا كان الشراء عن طريق البنك ؟!
نهاية إسرائيل اقرب مما نتصور.اسرار٢٠٢٧ واعترافات خطيرة، يوضح الإعلامي أحمد منصور في برنامجه شاهد على العصر أن اسرائيل تواجه خطراً وجودياً كبيراً مع انقسامات داخلية و أزمات سياسية وحكومية تتفاقم وتحذيرات من قادة🇮🇱 بأن الدولة في طريقها الى الانهيار مع استشفافات قرآنية توضح المقصود
توزيع 7.8% ومكرر 9 مرات بس… والكاش الحر ما يغطي التوزيع 👇
السعر 25.64 ريال، نازل حوالي 47% عن سعر الطرح (48 ريال). ربح 2025: 223.8 مليون، والتوزيع 2 ريال للسهم بالسنة.
على الورق رخيص. بس السؤال: الرخص هذا فرصة، ولا السوق شايف شي؟
وش هي الشركة؟
وحدة من أربع شركات مطاحن تخصخصت، وكان اسمها "شركة المطاحن الثالثة". عندها ثلاث مصانع: الجموم وخميس مشيط والجوف.
تبيع ثلاث أشياء:
الدقيق: للمخابز ومصانع الأغذية والتجزئة، والأساسي منه سعره منظّم
الأعلاف: لمزارع الدواجن والمواشي، بسعر السوق
النخالة: ناتج ثانوي من طحن القمح، تكلفته الإضافية شبه صفر
والقمح المدعوم تشتريه من الهيئة العامة للأمن الغذائي بـ180 ريال للطن، والدقيق المنظّم يباع بـ500. بس الفرق (320 ريال) مو ربح صافي منه تنصرف تكاليف الطحن والنقل والتشغيل.
أكبر علامة استفهام: التنظيم
فترة الالتزام بسعر القمح المدعوم انتهت 12 يوليو 2025. 🚩 والشركة أعلنت إن ما جاها إشعار رسمي بتغيير، فالسياسة الحالية مستمرة. ورخصة الطحن نفسها ممتدة 25 سنة من نهاية 2020.
يعني الطلب على الدقيق مستقر، بس هامشه معتمد على قرار حكومي مو عقد مضمون. ولو نقص الفرق الصافي 50 ريال للطن، ربح السهم ينزل حوالي 0.36 ريال (تقدير ).
المشكلة الأساسية: الإيراد يكبر والربح ما يلحقه
النص الأول 2026 مقارنة بالسنة اللي قبل:
الإيراد: +12.8%
إجمالي الربح: +10.3%
الربح التشغيلي: +7.1%
صافي الربح: +3.5%
يعني كل 100 ريال إيراد زيادة، طلع منها 14 ريال بس ربح تشغيلي.
والربع الثاني أوضح: الإيراد +19.6% وصافي الربح +7.6%. ومقارنة بالربع الأول، صافي الربح نزل 19%. والشركة أرجعت الضغط لأسعار السلع، والمصاريف التشغيلية، وتكاليف التمويل.
بس المصنع نفسه مو المشكلة
في 2025 الإنتاج الكلي زاد 8.6%، وتكلفة التشغيل للطن نزلت من 105 لـ101 ريال، وفترات التوقف نزلت من 2.8% لـ2.1%.
ومع ذلك الإيراد زاد 3.1% بس، وإيراد الأعلاف نزل 1.7% رغم إن إنتاجها زاد.
يعني المشكلة مو في التشغيل، المشكلة في التسعير والمزيج: الكمية تزيد، والريال اللي يجي من كل طن يقل.
والتوزيع؟ هنا لازم ننتبه
في 2025:
التدفق التشغيلي: 262.7 مليون (1.17 مرة صافي الربح، وهذا زين)
الإنفاق الرأسمالي: 139.6 مليون
الكاش الحر: 123.1 مليون
التوزيعات: 162 مليون
يعني الكاش الحر غطّى 76% بس من التوزيع، و71% بعد أقساط الإيجارات.
والنقد نزل من 182.9 مليون نهاية 2024 لـ55.3 مليون في يونيو 2026، والنسبة المتداولة 0.75 مرة. القروض البنكية نفسها نزلت، بس صافي الدين زاد لأن الكاش انصرف.
⚠️ عائد 7.8% مو شي اكيد بيستمر . لو التوسعات احتاجت كاش أكثر، التوزيع ممكن ينقص، ومعه السعر.
وين النمو الجاي؟
مطحنة جديدة اشتغلت سبتمبر 2025، وزادت طاقة الطحن 36%
مصنع أعلاف جديد بحوالي 150 مليون وطاقة 422 ألف طن، مخطط يبدأ نهاية 2026
مشروع مكونات غذائية بـ87.7 مليون، توقيته للحين مو واضح
وتسهيل تمويل 235 مليون من البنك السعودي الأول في أغسطس
ونقطة ما ينتبه لها كثير: عميل واحد في قطاع خميس مشيط جاب حوالي 211 مليون في 2025، يعني حوالي 20% من الإيراد (كان 264 مليون في 2024).
التقييم: وين بيكون السعر بعد سنة؟
في أكتوبر 2027 السوق بيسعّر السهم على أرباح الـ12 شهر الجاية. تقديري لها 3.18 ريال للسهم (بين تقدير 2027: 3.08، و2028: 3.25).
طريقتين:
مكرر 10 ← 31.80 ريال (وزن 70%)
EV/EBITDA بـ9 مرات على EBITDA 380 مليون، ناقص صافي دين 775 مليون شامل الإيجارات ← 32.65 ريال (وزن 30%)
السعر الأساسي بعد سنة = 32.05 ريال
ليش مكرر 10؟ أعلى شوي من مكرره الحالي (9.1)، بس فيه خصم للتنظيم والدين وضعف الكاش الحر. وما افترضت رجعة لمكررات وقت الطرح.
السيناريوهات (بعد سنة، والعائد شامل التوزيعات):
متفائل (30%): 40.27 ريال، عائد +65%
أساسي (50%): 32.05 ريال، عائد +33%
متشائم (20%): 21.65 ريال، عائد −10%
المتوسط المرجّح = 32.44 ريال + توزيعات
متوقعة 1.90 = 34.34، يعني عائد كلي +34%.
ولو خصمته سنة بعائد مطلوب 15%(استخدم النسبة المناسبة لك ): القيمة اليوم = 34.34 ÷ 1.15 = 29.86 ريال، أعلى من السعر 16.5%.
⚠️ فيه سيناريو أسوأ برا الحسبة: لو تغيّر دعم القمح بقوة ونزل ربح السهم لـ2 ريال، السعر ممكن يوصل 17 ريال (−28% مع التوزيعات).
وش يغيّر رأيي؟
للأحسن:
1️⃣ الربع الثالث بصافي ربح حوالي 60 مليون، وهامش تشغيلي قريب 24%
2️⃣ مصنع الأعلاف يبدأ في وقته وبدون تجاوز تكلفة
3️⃣ الكاش الحر يغطي التوزيع بعد ما يخف الإنفاق الرأسمالي
للأسوأ: الربع الثالث تحت 55 مليون مع هوامش ضعيفة، أو هامش إجمالي تحت 35% ربعين ورا بعض، أو صافي القروض البنكية فوق 650 مليون،أو تخفيض التوزيع، أو تغيير في دعم القمح، أو خسارة العميل الكبير
فيديو سابق نشرته وكالة الأنباء السعودية تحكي فيه تجربة عبدالرحمن الفوزان في شركة "OpenAI"
أعتقلت وكالة التحقيقات الأمريكية FBI الفوزان بتهمة التجسس على قيادة الشركة التي يعمل فيها.