🇰🇷 AI Meets the Chart is coming to Seoul for #KBW!
On September 28, @GaeaVentures × @K1_Research bring together AI builders, quant researchers, traders, and Web3 innovators to explore how AI is reshaping real-world trading.
As AI agents begin to analyze markets, execute strategies, and place orders autonomously, one question becomes increasingly important:
When automation becomes accessible to everyone, where does the real trading edge come from?
Join us for an evening exploring AI Quant Trading, Agentic Trading, automated execution, and the evolving role of human judgment in the market.
🎙 Keynotes & Roundtable
🤝 Networking Party
🎁 Gift Card Giveaways
🥇 Gold Bar Lucky Draw
📅 Sep 28|17:00–21:00
📍 ALVER, Seoul
Co-Hosts
@D_Network_Ai@UniKey_EN@OriginsNetwork_@Travix_fi
Special thanks to our sponsors
@Oraclizer@flapdotsh@ZestProtocol@AiTok_io@skydaogroup@XPINNetwork@BeckerVentures@KeyFlow_EN
🔗 Register now:
https://t.co/2t531NyR7X
See you in Seoul.
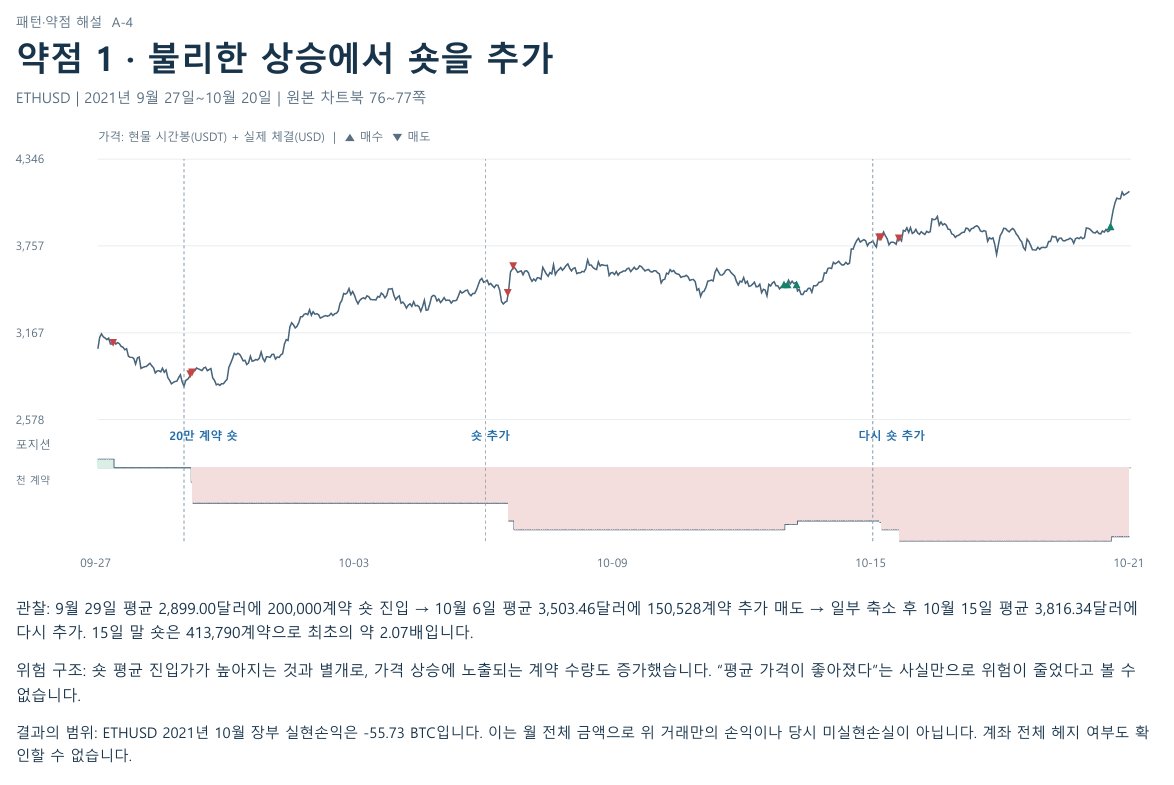
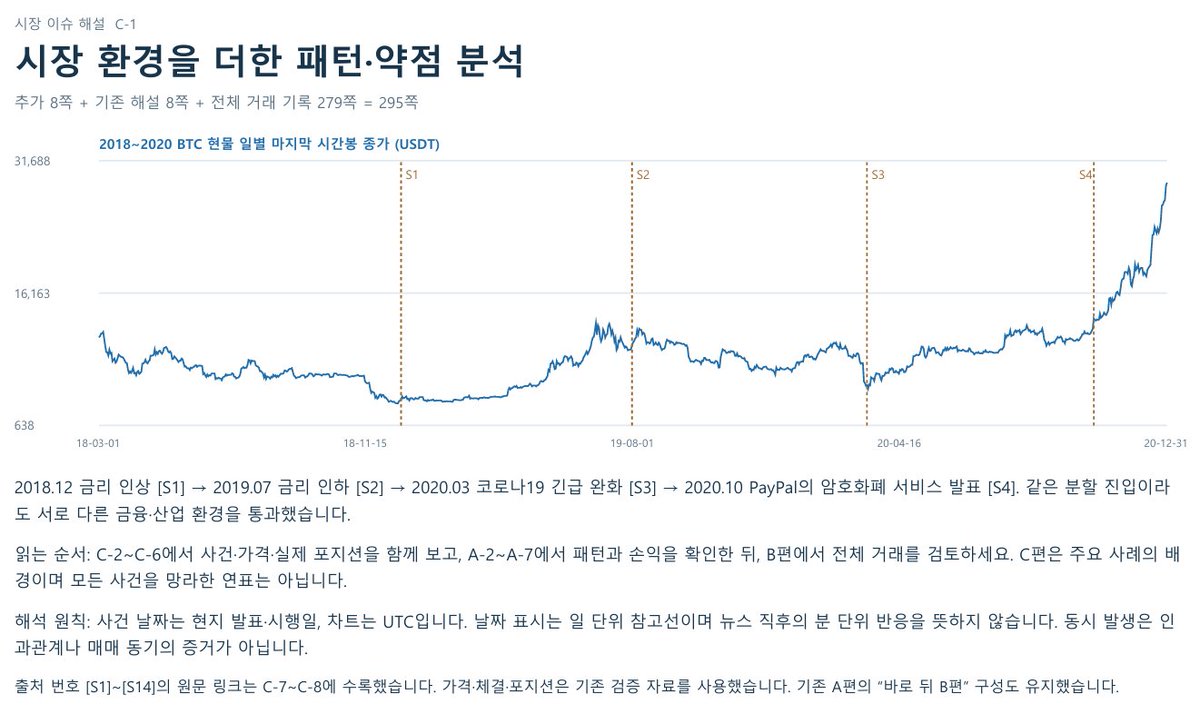
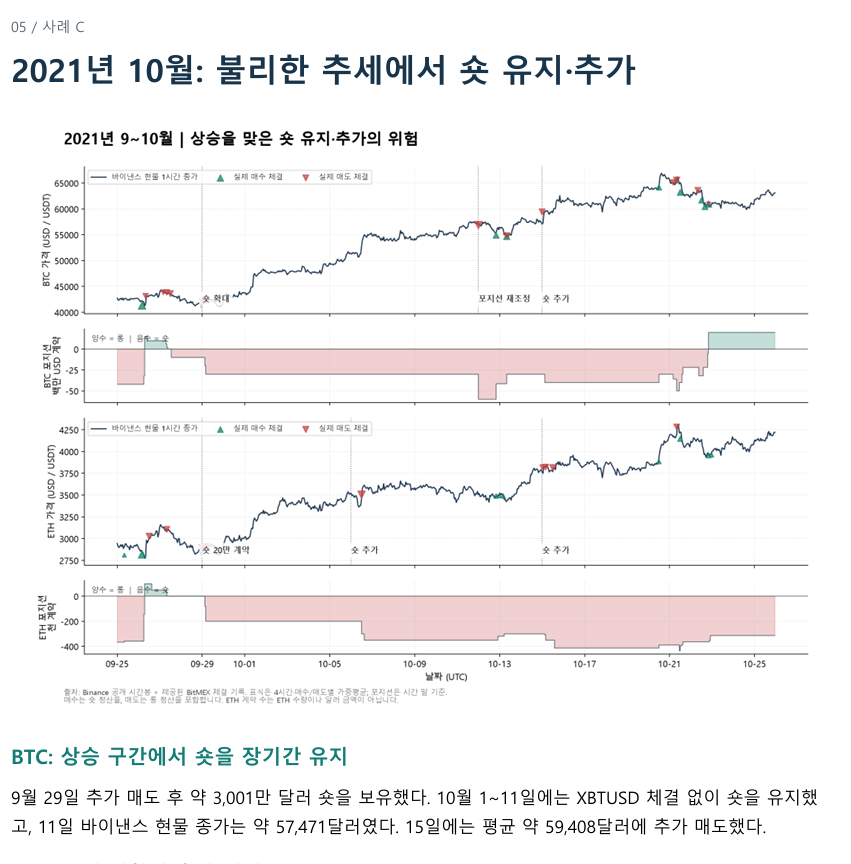
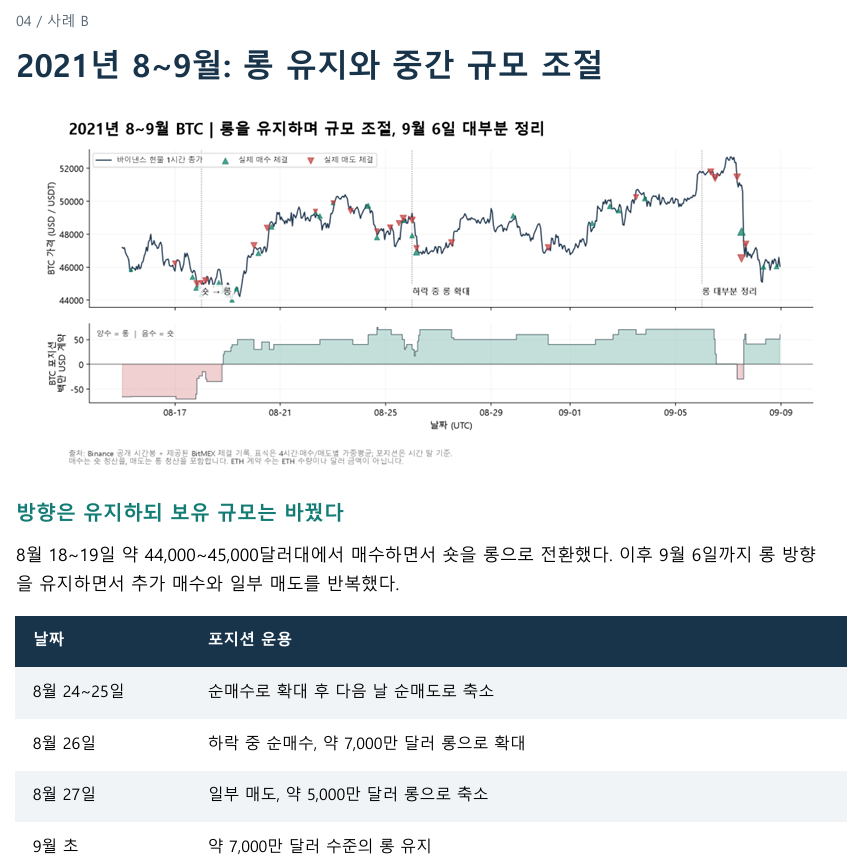
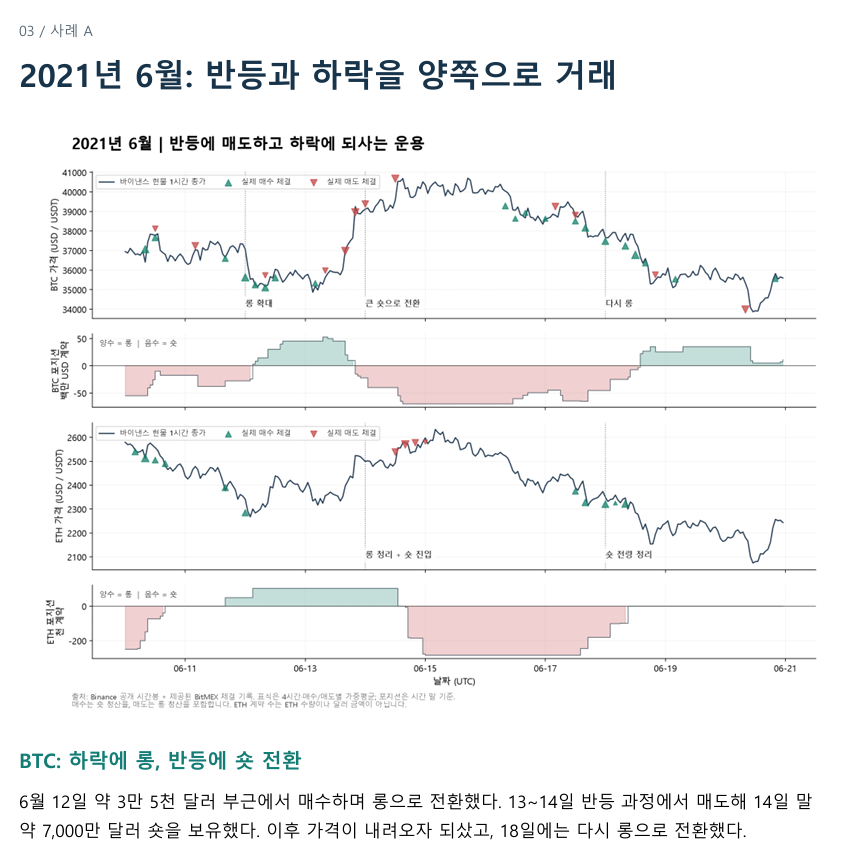
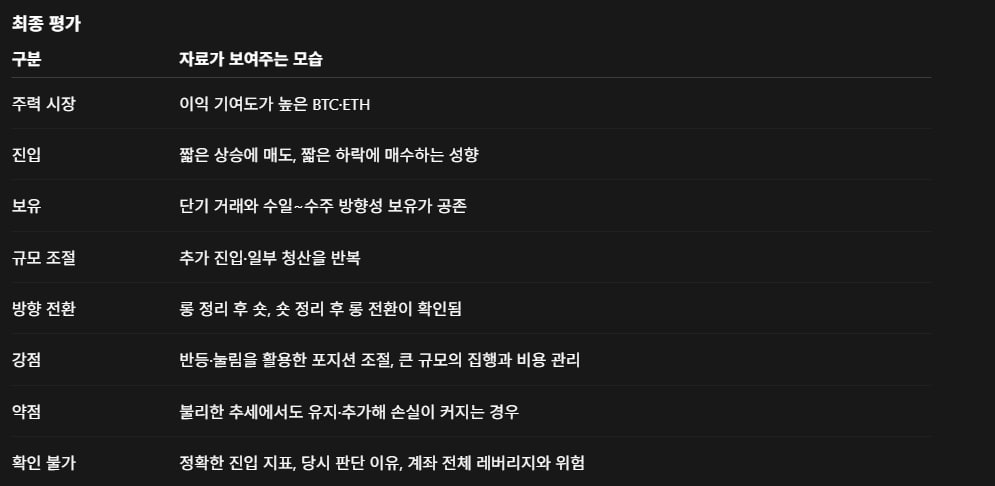
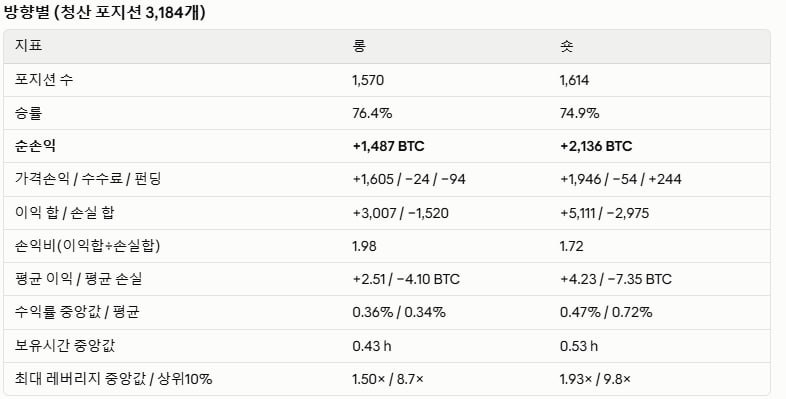
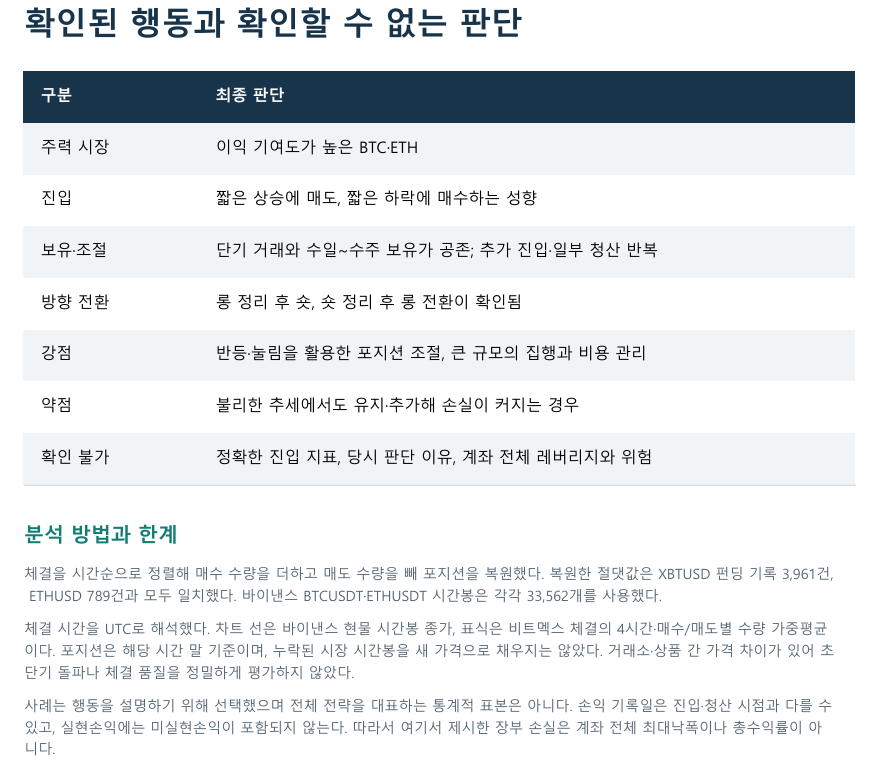
GPT는 방향성 포지션을 유지하면서 단기 반등·눌림에 규모를 조절하고, 때로는 롱·숏을 전환하는 재량 매매라고 평가함
https://t.co/6r4J3dp87n
실제 차트에 대입해서 보면 이 3가지로 정리 가능
① 가격 변동을 반복 거래: 반등에 매도하고 하락에 되사는 거래, 롱을 유지하며 눌림에 추가하는 거래가 모두 확인된다.
② 이익 축적과 거래 규모 확대: XBTUSD 주문당 체결금액 중앙값이 2018년 20만 달러에서 2021년 500만 달러로 커졌다.
③ 비용 관리: 후기에는 메이커 체결 비중이 높아졌고, 2021년 체결 수수료는 리베이트를 포함해 순수취였 다
워뇨띠 거래내역 공개
지갑주소나 tx등, 인증에 필수적이지 않은 개인정보는 제외
검증에 필요한 체결 식별번호화 정확한 체결 시각, 가격, 수량을 그대로 확인할 수 있으며 비트멕스가 공개해왔던 공식 체결자료와 대조하여 실제 시장 기록과의 일치 여부를 확인 가능
함께 공개한 지갑내역을 통해 입출금, 손익, 잔액 흐름도 확인 가능
* 이 거래내역을 이용한 2차 제작물, 거래봇 등의 유료판매는 하지말아달라고 하네요 ㅇㅇ
FT: 사우디, 중국 주도의 디지털화폐·블록체인 결제 시스템 mBridge에서 탈퇴
1. 사우디아라비아가 중국이 주도하는 다자간 통화 결제 플랫폼에서 탈퇴
2. 이 플랫폼은 국제 무역 결제에서 달러 의존도를 줄이고 위안화 사용을 확대하려는 목적을 가지고 있다.
3. 사우디의 탈퇴는 중국의 금융 영향력 확대 전략에 제동을 거는 신호로 해석될 수 있음
4. 동시에 사우디가 여전히 달러 중심의 국제 금융 질서에 더 가까이 서 있다는 의미로도 볼 수 있음
※ 이 뉴스는 국제 금융 질서와 에너지 시장, 특히 석유 거래에서 달러와 위안화의 경쟁 구도에 중요한 영향을 줄 수 있다고 분석
https://t.co/WV70w5nMyn
유럽의 안보 강화는 동시 다발적으로 이뤄진게 아님
꽤나 지속적으로 안보에 힘을 강화하고 있는 상황이며
이러한 이유로 최근 독일 공항의 폭발물 드론 사건, 리투아니아 영공의 드론 격추, 루마니아 국경의 반복적인 드론 경보, 폴란드의 러시아 도발 경고는 유럽 안보환경이 실제로 악화됐다고 판단되기 때문이라 생각
즉 3차세계대전이니 뭐니 극단적인 상황을 준비하는게 아니라는거지
약 1시간 전 소식, 트럼프, 주말 일정 단축 후 백악관 도착
트럼프 대통령은 트럼프캠프 데이비드 방문 일정을 갑자기 단축한 후, 마린 원을 타고 백악관에 도착했다.
일각에서는 국무부가 47번의 일정이 변경된 불과 몇 분 전에 중동에 있는 미국인을 위한 "보안 경보"를 강화 발령한 것과 관련이 있을 거라고 추측
> 덧붙여 트럼프는 이란 전쟁이 시작된 2월 28일에 착용했던 같은 흰색 모자를 쓰고 있는 것 역시 이슈가 되는 중
또 다시 레전드 찍어버린 트럼프 조치
CNN, MSNOW, Politico 백악관 출입 금지 명령
> 언론탄압;;
> 실제로 백악관 출입을 막게된다면 미국 수정헌법 1조, 5조 문제가 될 수 있다는 분석
저는 즉시 효력이 발생하는 조치로, 가짜 뉴스 매체인 CNN, MSNOW(최근 시청률과 신뢰도 하락으로 인해 MSNBC에서 이름을 바꾼 곳!), 그리고 폴리티코(‘생존’을 위해 부패한 조 바이든 행정부 하에서 미국 정부로부터 직접 사상 최대 규모인 800만 달러라는 불법적이고 터무니없는 구독료를 지원받은 곳. 제 눈에는 부패로 보입니다!)를 백악관에서 퇴출시킵니다! 언론사들은 미국 대통령, 트럼프 행정부, 또는 미국을 보도할 때 끊임없이 허구와 거짓을 기사화하거나 보도해서는 안 됩니다. 다른 가짜 뉴스 언론사들도 곧 뒤따를 것입니다. 이 문제에 관심을 가져 주셔서 감사합니다! 도널드 J. 트럼프 대통령
이에 CNN은 빠르게 성명문 발표함
CNN은 백악관 취재팀의 보도를 전적으로 지지하며, 그 보도가 공정하고 정확하다고 말합니다. 미국 헌법에 따라 정부가 방해하거나 간섭하지 않고 보도할 권리가 있다고 주장합니다. 트럼프 대통령이 위협한 백악관 출입 금지가 실제로 시행되면, 그건 헌법이 보호하는 기본권을 불법적으로 침해하는 일이 된다고 밝히고 있습니다.
> 미국 헌법에 따라 정부가 방해하거나 간섭하지 않고 보도할 권리가 있다, 실제로 시행되면 이는 헌법이 보호하는 기본권을 불법적으로 침해하는 일이 될 것이다.
9월 FOMC 워시 기자회견 핵심정리 : 견조한 경제 속 물가 대응 강화
🗂선별한 중심 내용
1. 고용보다 물가 안정에 정책 우선순위를 둔 이유
2. 금융 여건이 충분히 긴축적이지 않다는 판단
3. 경제 강화와 물가 개선 부족이 금리 인상으로 이어진 과정
4. 공급 충격이 다른 가격과 기대인플레이션으로 번지는 것을 막겠다는 논리
5. 올해 추가 인상·내년 고금리 유지 전망과 향후 정책을 약속하지 않는 태도
6. 장기금리 상승 배경, 연준의 독립성, 고용을 유지하면서 물가를 낮추려는 목표
1. 만장일치 금리 인상, 정책 중심은 물가 안정
- 연준은 기준금리를 0.25%p 올려 3.75~4.00%로 결정했다.
> 워시는 고용이 대체로 완전고용에 부합하지만 인플레이션은 5년 넘게 목표를 웃돌았다며, 물가 안정에 정책 초점을 맞췄다.
2. 핵심 판단은 “금융 여건이 충분히 긴축적이지 않다”
- 기업 신용과 투자가 견조한 만큼 경제 전반의 금융 여건을 긴축적이라고 보기 어렵다는 설명이다.
> 이번 인상을 ‘완화 정도의 일부 축소’로 표현한 것은, 금리가 이미 경제를 충분히 억제하고 있다는 판단과 거리가 있다.
3. 7월 동결 이후 인상으로 돌아선 배경은 세 가지
- 노동시장을 포함한 경제가 더 강해졌고, 여름 물가 흐름은 충분한 개선을 보여주지 못했으며, 지정학적 상황에 대한 판단이 더해졌다.
> 한 번의 지표보다 지난 7주간의 흐름을 종합한 결정이라는 입장이다.
4. 공급 충격 자체보다 물가 상승의 확산을 막겠다는 논리
- 금리로 유가나 식료품 가격을 직접 통제할 수는 없다.
> 대신 특정 품목의 가격 상승이 다른 상품·서비스와 기대인플레이션으로 번지는 것을 차단하겠다는 것이다.
> 공급 충격이 사라지기만 기다리지는 않겠다는 의미다.
5. 점도표는 올해 추가 인상·내년 고금리 유지를 시사
- 올해 말과 내년 말 금리 전망 중앙값은 모두 약 4.1%다.
> 현재보다 연내 한 차례 더 인상한 뒤 내년에는 유지하는 경로에 가깝다.
> ‘내년 두 차례 추가 인상’이 아니라, 이전보다 내년 금리 전망이 높아진 것이다.
6. 추가 인상 시점은 약속하지 않았다
- 워시는 자신의 전망을 점도표에 제출하지 않았고, 위원들의 전망과 별개로 향후 결정을 예단하지 않겠다고 밝혔다.
> 개별 지표의 잡음보다 추세를 강조해, 물가 지표 한 번의 개선만으로 정책 전환을 판단하기 어렵게 했다.
7. 장기금리 상승은 경제 강세·자금 수요·지정학의 복합 결과
- 워시는 견조한 성장, AI 대형 기업 등의 자본 조달 수요, 에너지·곡물 가격에 영향을 주는 지정학적 위험을 꼽았다. > 이는 장기금리가 연준의 기준금리 경로만으로 움직이지 않는다는 설명이다.
8. 정치권과 시장으로부터 독립적인 판단 강조
- 이번 인상은 시장에 끌려간 결정이 아니라고 했으며, 대통령과의 대화 공개도 거부했다.
> 연준이 통화정책에 집중하듯 통상·재정 당국도 각자의 영역을 지켜야 한다는 입장을 밝혔다.
9. AI의 경제적 영향은 별도 분석
- AI가 수요와 공급에 미치는 영향을 분석할 태스크포스를 구성하고 연말까지 보고받겠다고 밝혔다.
> 투자 확대에 따른 당장의 수요와 향후 생산성 향상이 경제에 미치는 영향을 함께 살피겠다는 취지다.
10. 목표는 고용을 유지하면서 물가를 낮추는 것
- 워시는 물가 안정을 위해 반드시 노동시장을 약화시켜야 한다고 보지 않았다.
> 전체적인 톤은 매파적이지만, 경기침체를 유도하겠다는 선언은 아니다. 관건은 추가 긴축이 고용을 크게 훼손하지 않으면서 물가를 낮출 수 있느냐다.
※ 이번 기자회견의 핵심은 ‘경제가 견조한 만큼 물가 대응을 강화하되, 다음 금리 결정은 미리 약속하지 않겠다’는 것이다.
연준, 만장일치 금리 인상, 성명문과 점도표 모두 긴축 쪽으로 이동
9월 FOMC는 기준금리를 3.75~4.00%로 인상했다.
>성명문은 견조한 내수와 물가 대응을 강조했고, 점도표는 이전보다 높은 금리가 오래 유지될 가능성을 보여줬다.
▷ 성명문 변화
① 동결에서 인상으로, 위원들의 의견도 결집
• 7월: 기준금리 3.50~3.75% 동결, 찬반 9대 3. 반대한 세 명은 모두 0.25%p 인상을 원했다.
• 9월: 기준금리 3.75~4.00%로 0.25%p 인상, 12대 0 만장일치.
• 이전에는 일부 위원의 요구였던 인상이 이번에는 전원 동의한 정책이 됐다. 다만 다음 인상까지 만장일치로 약속한 것은 아니다.
② 공급 충격 설명을 빼고, 적극적인 물가 대응 강조
• 7월에는 높은 물가가 에너지 등 일부 부문의 공급 충격을 반영한다고 설명했다.
• 9월에는 이 설명을 삭제하고, 이번 조치가 물가의 2% 목표 복귀를 더 신속하게 뒷받침할 것이라는 문구를 넣었다.
• 해석: 외부 충격을 설명하는 데서 금리 인상을 통한 대응으로 무게가 이동했다. 다만 공급 충격이 끝났다거나 물가의 원인이 전부 수요라고 선언한 것은 아니다.
③ 견조한 내수를 명시…경기보다 물가 대응에 무게
• ‘경제가 견조하게 성장한다’는 평가는 유지하면서, ‘국내 지출이 회복력을 보였다’는 문장을 새로 추가했다.
• 생산성 증가와 자본투자에 대한 긍정적 평가를 유지했다. 고용 증가가 노동력 증가에 보조를 맞추고 실업률 변화가 작다는 평가도 그대로다.
• 불확실성의 원인은 ‘중동 분쟁’에서 ‘지정학적 전개’로 표현을 넓혔다. 불확실성이 줄었다는 뜻은 아니다.
▷ 점도표 변화
① 올해 추가 인상에 대한 공감대 확대
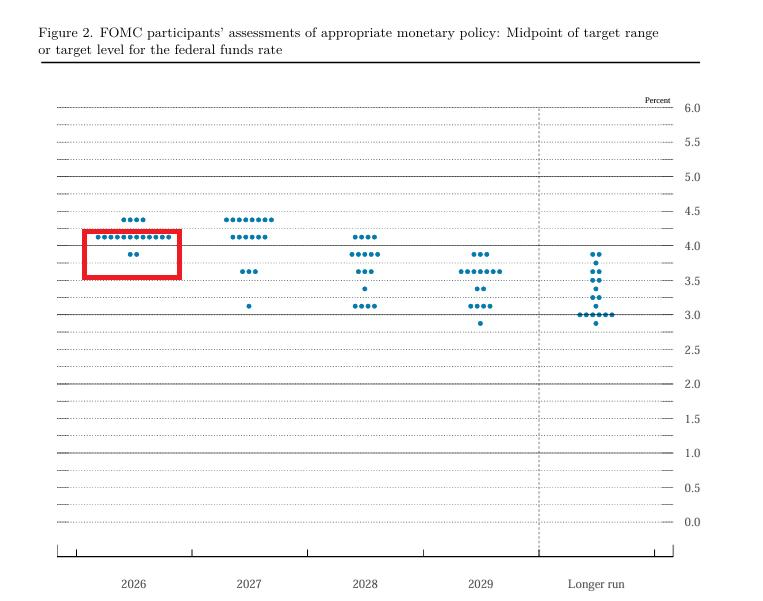
• 첨부 이미지에서 읽은 2026년 말 금리 중앙값은 6월 약 3.75%에서 9월 약 4.125%로 상승했다. 소수점 한 자리로 표시하면 약 3.8%→4.1%다.
• 9월 점도표는 18명 중 12명이 연말 금리 중간값 4.125%, 4명이 4.375%, 2명이 3.875%를 제시했다.
• 이번 인상 이후 금리 중간값은 3.875%다. 따라서 0.25%p 단위로 보면 12명은 연내 한 차례, 4명은 두 차례 추가 인상에 해당하는 수준을 예상했다. 총 16명이 현재보다 높은 연말 금리를 제시한 셈이다.
② 내년 금리 전망 상향은 ‘내년 두 번 인상’과 다르다
• 2027년 말 중앙값은 6월 약 3.625%에서 9월 약 4.125%로 0.50%p 상승했다.
• 하지만 이번 점도표의 2026년 말과 2027년 말 중앙값은 모두 약 4.125%다. 중앙값 기준으로는 내년에 금리가 더 오르는 경로가 아니다.
• 따라서 앞서 전달된 ‘2027년 두 차례 추가 인상’은 부정확하다. 정확한 표현은 ‘2027년 말 금리 전망이 이전 전망보다 0.50%p 높아졌다’다.
③ 이후 금리도 높아져…완화 속도는 더 느리게
• 2028년 말 중앙값도 이미지상 약 3.375%→3.875%로 상승했다.
• 이번에 새로 제시된 2029년 중앙값은 약 3.625%다. 비교 대상인 6월 점도표에는 2029년 전망이 없다.
• 종합하면 올해 추가 인상 후 내년까지 높은 금리를 유지하고, 이후 점진적으로 낮추는 모습이다. 점도표는 위원별 전망이며 확정된 정책 일정은 아니다.
▷ 유동성 운영 방향은 유지
• 지급준비금 이자율은 3.65%→3.90%, 상설 레포 금리는 3.75%→4.00%, 역레포 금리는 3.50%→3.75%로 각각 상승했다.
• 충분한 지급준비금 유지, 국채 원금 전액 차환, 기관채 원금의 단기국채 재투자 방침은 그대로다.
• 이번 변화의 중심은 금리 인상이다. 첨부 시행 지침에서 새로운 자산 축소 강화 조치는 확인되지 않는다.
인용
※ 전체적인 톤은 7월보다 매파적이다.
견조한 내수와 안정적인 고용을 바탕으로 물가 대응을 강화했고, 점도표는 ‘올해 추가 인상과 더 오래 유지되는 고금리’를 가리킨다.
ARC 토큰 발행
서클(Circle)은 새로운 블록체인을 위한 네트워크 토큰을 발행한 최초의 상장 기업이다.
이는 Arc 네트워크가 향후 ‘권한 증명(Proof of Authority)’ 방식에서 ‘지분 증명(Proof of Stake)’ 방식으로의 전환을 모색하고 있는 가운데, Arc 로드맵에서 기술적인 이정표가 되는 사건입니다.
Official ARC contract: https://t.co/h8RR5wL8Cq
※ARC의 발행은 해당 토큰의 공개 출시를 약속하는 것은 아니며 ARC는 현재 사용 가능하지 않으며, 거래나 일반 대중의 이용이 불가능하고, 스테이킹, 거버넌스, 수수료 또는 유틸리티 목적으로도 활성화되어 있지 않습니다.
Arc 네트워크는 현재 여전히 ‘권한 증명(Proof of Authority)’ 방식을 유지하고 있습니다. 향후 ARC의 기능 및 활성화 여부는 변경될 수 있습니다.
The ARC token has been minted.
Circle is the first publicly traded company to mint a network token for a new blockchain.
This is a technical milestone in the Arc roadmap as the network explores a future transition from Proof of Authority toward Proof of Stake.
The minting of ARC does not represent any commitment to a public launch of the token.
ARC is not live, tradeable, available for public use, or active for staking, governance, fees, or utility. The Arc network remains Proof of Authority today. Future ARC functionality and activation remain subject to change.
Official ARC contract: https://t.co/NldipcFjQO