Cuando comparamos cuánto IRPF se paga en distintos países nos solemos encontrar dos problemas: ni los salarios son iguales ni el coste de la vida es el mismo.
Además, el IRPF es progresivo: cuanto más cobras, más porcentaje de tu renta pagas.
Por eso, comparar el tipo efectivo del trabajador medio de cada país puede resultar engañoso. No estamos comparando trabajadores con la misma capacidad adquisitiva.
Para intentar resolverlo, he construido este gráfico que combina datos de Eurostat y la OCDE.
¿Qué muestra?
El eje horizontal representa el salario bruto anual ajustado por paridad de poder adquisitivo (PPA). El vertical, el porcentaje del salario que se paga en IRPF. Los rombos indican el salario medio de cada país, también expresado en poder adquisitivo comparable.
¿Qué descubrimos al comparar España, Alemania, Francia y Reino Unido?
Resulta que, a mismo poder adquisitivo del salario, España tiene tipos efectivos del IRPF superiores a los tres países en prácticamente todo el rango de salarios.
Por ejemplo, si fijamos un salario de 40.000 PPS, el tipo de España es del 18,2%, frente al 15,5% de Francia, un 14,3% en Reino Unido, y un 12,3% en Alemania.
Y otra cosa que se ve en la gráfica es que, a pesar de que el salario medio en Alemania tiene casi el doble de poder adquisitivo que el de España, tiene prácticamente el mismo tipo de IRPF (17,2%).
Oh my god: Anthropic mathematician Levent Alpöge (@__alpoge__) says he has proven the Riemann Hypothesis, open for 167 years.
"I believe I have, working with Claude, discovered a proof of the Riemann Hypothesis."
He says the method also covers the Generalized Riemann Hypothesis. The proof is out as Lean code (a proof language where a computer checks every step), so experts should be able to check it quickly, Scientific American reports.
Same Alpöge who was behind this year's Jacobian conjecture result and the Navier-Stokes work with Tristan Buckmaster.
I assume we will get an official statement very soon from him!!
Infuriating fact of the day:
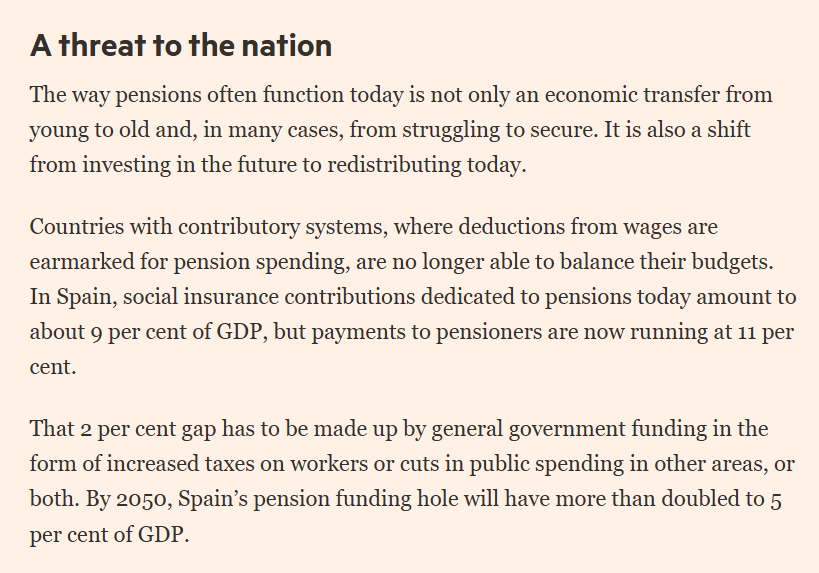
Since the Great Financial Recession, two out of three dollars of economic growth in Spain has gone to pensions.
In Italy's, it's almost 80%!
A THREAT TO THE NATION
¿Hablan de Putin? ¿De Trump? ¿De los tecno-oligarcas?
No. Hablan del sistema público de pensiones, tal y como hoy está diseñado.
Comprobado. Con la última actualización de los parámetros del IRPF y un año más sin deflactar, TODOS los salarios por encima del SMI seguirán pagando más IRPF en 2027 que en 2019.
Y todos los que están por debajo del SMI pagarán más (por el MEI).
En 2025, de nuevo líderes en la estadística más humillante para un país desarrollado.
Tasa de riesgo de pobreza o exclusión social infantil.
España 🇪🇸: 33,8%
Los jóvenes quieren emanciparse antes de cumplir los 30 años, sin que salir de casa de sus padres dependa de tener unos abuelos que les adelanten la herencia o unos padres que les paguen la entrada de un piso.
Los jóvenes no quieren pagar 600 euros por diez metros cuadrados lejos de su familia, una balda en la nevera, su nombre escrito en los yogures y el privilegio de ducharse cuando los otros cuatro compañeros hayan terminado.
Los jóvenes no quieren que, después de veinte años estudiando y preparándose, la gran conquista laboral de su generación sea subir unos euros más el salario mínimo.
Los jóvenes quieren poder ahorrar, irse de vacaciones, formar una familia y ¡sí! todavía algunos, tener hijos, sin necesitar una hoja de Excel para calcular si pueden permitirse el carrito.
Los jóvenes quieren trenes que lleguen a su hora, carreteras en las que no se les vaya media vida atrapados en un atasco, listas de espera en las que no haya que cambiar de año para seleccionar el día e infraestructuras preparadas para la población que somos, no para la que éramos hace veinte años.
Los jóvenes quieren una economía que cree empresas, innove, invierta y genere empleos mejor pagados, no una en la que el gran debate sea a cuántas personas más podemos apelotonar para cuadrar las cuentas.
Los jóvenes quieren saber que las cotizaciones que les descuentan cada mes de la nómina no son un cheque en blanco para financiar unas pensiones que ellos quizá solo puedan cobrar en sueños.
Los jóvenes quieren que el Estado se preocupe tanto por quien todavía no puede comprarse una casa como por quien ya tiene la hipoteca pagada, y que el futuro tenga una silla en la mesa donde hoy se decide cómo gastar el dinero público.
Los jóvenes quieren entender cómo es posible que, después de tantos años de sacrificio, pagando más impuestos y aumentando el gasto público, sigan sin poder comprarse una casa, formar una familia, llegar holgados a fin de mes o coger un tren sin cruzar los dedos para que llegue... a su hora.
Los jóvenes no quieren las migajas de un sistema que cada vez les exige más y les ofrece menos.
No quieren bonos culturales. No quieren ayudas para sobrellevar su dependencia. No quieren que les compren el presente mientras les hipotecan el futuro.
Y desde luego, lo que seguro que no quieren los jóvenes es OTRA P... LIMOSNA DE 200 EUROS.
Tenía algunas gráficas pendientes de actualizar durante mi ausencia.
Esta es de cómo ha evolucionado el coste laboral, salario bruto y salario neto en los últimos 8 años.
Las conclusiones son vuestras.
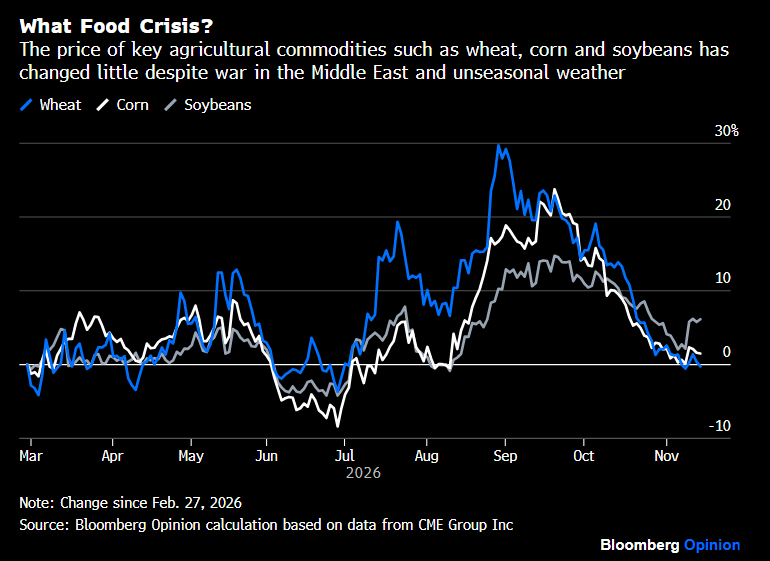
CHART OF THE DAY: What food crisis?
Nine months into the war, the world is experiencing little food inflation (📉⤵️). The price of US wheat is even lower now than in late Feb. Corn and soybean are little changed. And fertiliezers? The infamous urea costs 10% less than pre-war.
Pensiones y sueldos públicos sí los revalorizan con la inflación. Ahora, de deflactar por el IRPF según la inflación, nada de nada, que hay que seguir exprimiendo al contribuyente. La asimetría entre los que pagan al Estado y los que cobran del Estado.