1/ “Koç Holding neden geleceğimiz olamaz?” yazısında açık bir serzeniş var. Büyük şirketler, özellikle de Koç, fazla temkinli, fazla hesapçı ve yeni alanlara girmekte isteksiz oldukları için eleştiriliyor.
Son iki yılda adını sıkça duyduğumuz PYŞler, geçmiş yıl performansları ile sermaye şartlarını rahatlıkla yerine getirebiliyorlar. Olan bu işi hakkıyla yapmak isteyip, zihinsel sermayesini yıllarca bu alana yönelten profesyonellere oldu.
Portföy Yönetim Şirketleri'ne 500M TL Özkaynak Şartı,
69 adet PYŞ inceledim, 500M TL şartını sağlayan PYŞ şirket sayısı yalnızca 21 adet. Bunlar çoğunlukla banka PYŞleri ve de son dönemin popüler fon yönetim şirketleri.
Butik tarzda iş yapan, fon yöneticisinin öne çıktığı şirketlerin ortalama 250-300M TL sermaye artışına ihtiyaçları var gibi gözüküyor. Bu şartlar altında sermayedar bu işe yatırım yapmaya devam eder mi, soru işareti.
@RU_Unforgiven2 Doğru sınıflandırma yapabilmek için nakit akış tablosu—-finansman faal. nakit çıkışı—-kira sözleşmelerinden kaynaklanan borç ödemeleri kalemine bakmak yeterli olur mu sizce?
@Cy_bist@Borsamfg Hahahahaha bir miktar öyleyiz de, daha önce size atmışım alelacele. Mesajlara dönüp baktım.
Bu şirketin kıymeti de burada bence favökün kıymeti var.
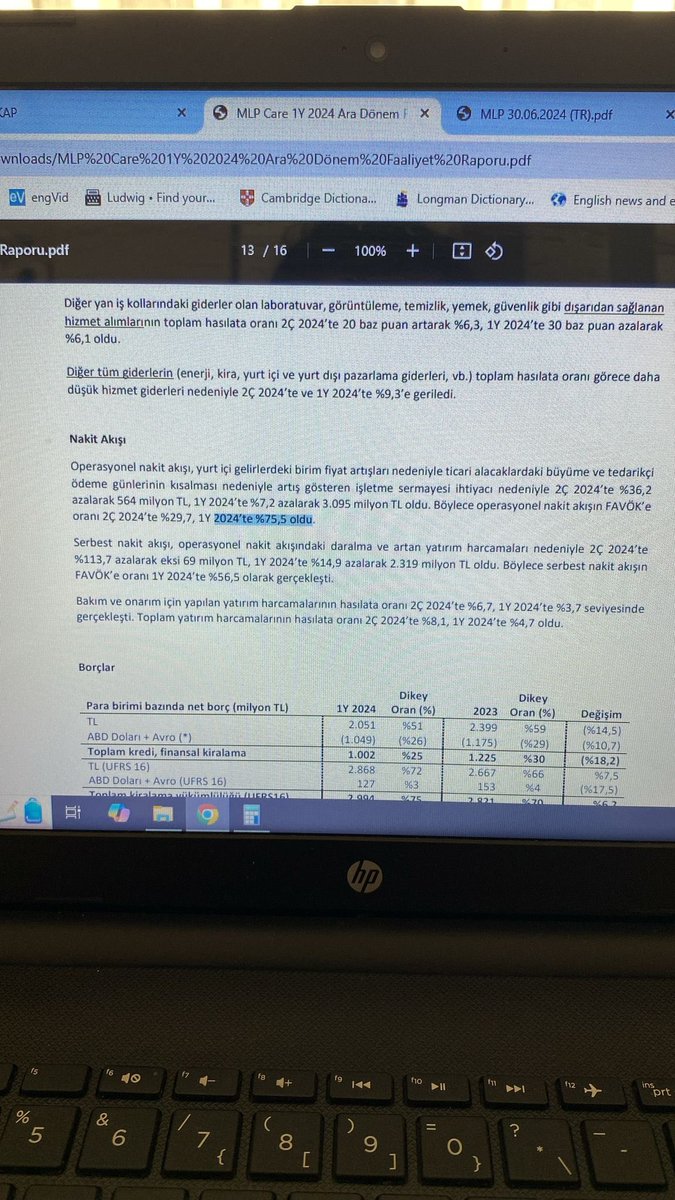
@Borsamfg@Cy_bist Dönüp baktım 1Y2024’de SNA/FAVÖK %55 bandında. OCF/FAVÖK %75lerde. 2027 belki erken ama 28-29 dan sonra %60 üzeri olmaması için sebep yok bence.
Söylenildiği gibi en iyi şirket en iyi yatırım demek değildir. Marketin uzun vadeli beklentisindeki kötüleşme, en iyi şirketi kötü bir yatırıma dönüştürebilir. Visa versa.
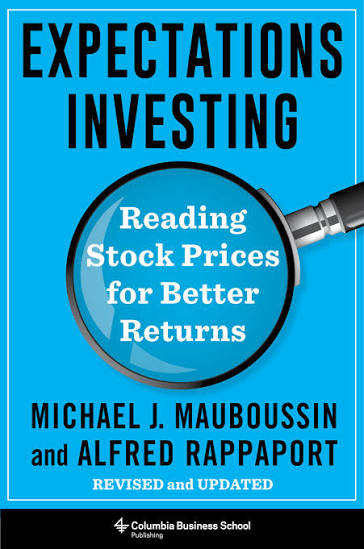
2) Şirket yönetiminin temel amacı sermaye maliyetinin üzerinde kazançlar elde etmeye çalışmaktır. Hisse senedi yatırımcılarının ise temel amacı, piyasanın ilgili şirket için beklentilerdeki olası değişimleri doğru tahmin etmeye çalışmaktır.
@value_geek Bazen kazanç sağlamak için gelecekteki 5-10 yıl da çok mühim. 5 yıllık yoğun bir yatırım döneminden sonra gelecekteki 10 yılı hasat dönemi olabilir. Güçlü bir hasat dönemi de gelecek 20 seneyi kurtarabilir. Terminalin 0 a yaklaşmasına ise %100 katılıyorum
Terzinin ölçeklenerek büyüme ihtimalinin olmaması, kötü bir yatırım olduğunun garantisi midir? Asıl soru değer yaratmak yalnızca agresifçe büyümek ile mi ilişkilidir?
Yatırımcılığın keskin iki yüzü
Çoğumuz yatırım kararları alırken gelecekte müthiş işler başaracak, gelirlerini ve karlarını patlatacak şirketler arıyoruz. Bu durum büyük ölçüde geleceği tahmin etmeyi içeriyor. Yatırımcı ise geleceğe hep olumlu taraftan bakmaya meyilli.
Bazen gelecekten çok bugünle de ilgilenmek gerektiğini düşünüyorum. Semtimizde yıllardır esnaflığını kanıtlamış, işini düzgün yapan ve para kazanan bir terzi işletmesine ortak olmak neden kabul ettiğimiz bir yatırım tezi olamıyor?
Bugün S&P’nin gelecekle ilgili olumlu olduğunu görülüyor, beklentiler mi normalleşecek (ödenen fiyatlar ucuzlayacak) yoksa beklenen büyümeme mi gerçekleşecek zaman gösterecek.
auboussin son makalesinde "Present Value of Growth Opportunities" başlığı ile şirket değerlemelerinin (çarpanlarının) yatırımcılar tarafından iki temel unsurdan yola çıkılarak belirlendiğini ortaya koymuş.
1- Mevcut sürdürülebilir operasyonların bugün yarattığı değer
974, 2008 gibi kriz dönemlerinde ise yatırımcıların gelecekle pek ilgilenmediği, yani karamsar olduklarını görüyoruz. Visa versa 1999 gibi coşku dönemlerinde ise ödenen fiyatın %60’ı gelecekle ilişkili.