نحمد المولى سبحانه وتعالى أن أنعم علينا وشرّفنا بخدمة الحرمين الشريفين، داعين الله سبحانه أن يتقبل من حجاج بيته حجهم ونسكهم وطاعاتهم، وأن يحمل عيد الأضحى المبارك الخير والسلام والمحبة لأمتنا والعالم أجمع.
وكل عام وأنتم بخير.
أهنئكم بعيد الفطر المبارك، بعد أن أكرمنا المولى سبحانه بصيام شهر رمضان وقيامه.
سائلين الله في هذا العيد أن يديم على بلادنا أمنها واستقرارها وازدهارها، وأن يعم الأمن والسلام أمتنا الإسلامية والعالم أجمع.
وكل عام وأنتم بخير.
أهنئكم بشهر رمضان المبارك، شهر التراحم والبذل والعطاء.
سائلين المولى تعالى أن يتقبل منّا ومنكم الصيام والقيام وصالح الأعمال، وأن يديم علينا وعلى أمتنا الإسلامية الخير والسلام والعالم أجمع.
نعتز بذكرى تأسيس دولتنا المباركة قبل ثلاثة قرون على الأمن والعدل والعقيدة الخالصة، ولازال نهجها راسخاً منذ ذلك الحين، في وطن يتقدم إلى الريادة في مختلف المجالات.
وعليكم السلام
بالمكاتب المحاسبيه عادةً تبدأ كمراجع أو خريج، ثم تترقى إلى مراجع، مراجع أول، مشرف، مدير، مدير أول، وأخيرًا شريك. هذا المسار شائع في المكاتب المحاسبية لكنه يختلف حسب الشركة وحجمها، وكذلك الرواتب.
من خبرتي المراجعة تبني مهارات أساسية تفيدك سواء أكملت في المحاسبة أو انتقلت لمجالات أخرى مثل المالية والاقتصاد وهذا ايضا يأثر على راتبك ومسارك المهني.
@Ask_Accountant1 اتوقع ان فني المحاسبة بتعطيك فهم للمحاسبة بشكل افضل وتغطي مواضيع اكثر.
اخصائي الضريبة المضافة جيدة وممكن تفيدك بمجال الضريبة.
شف مواضيع كل اختبار وشف اللي تحس تناسبك اكثر والله يوفقك.
IFRS 14: الحسابات المؤجلة المنظمة ⏳
يوفر IFRS 14 إطارًا محاسبيًا مؤقتًا يسمح للمنشآت التي تعتمد معايير IFRS لأول مرة بالاستمرار في الاعتراف والقياس للحسابات المؤجلة المنظمة وفقًا لسياساتها المحاسبية السابقة، مع ضمان الشفافية في التقارير المالية.
📜 تاريخ المعيار
صدر IFRS 14 في يناير 2014 كمعيار انتقالي للمنشآت التي تمارس أنشطة خاضعة للتنظيم السعري وتنتقل إلى معايير IFRS. يسمح المعيار لهذه المنشآت بمواصلة تطبيق سياساتها المحاسبية السابقة، مع ضرورة الالتزام بمعايير العرض والإفصاح لضمان وضوح المعلومات المالية للمستخدمين.
🎯 هدف المعيار
يركز IFRS 14 على:
✅ تحديد كيفية عرض الحسابات المؤجلة المنظمة في القوائم المالية.
✅ تمكين المستثمرين وأصحاب المصلحة من فهم تأثير التنظيم السعري على الوضع المالي للشركة.
✅ تحسين مستوى الإفصاح عن الأصول والالتزامات الناشئة عن التنظيم السعري.
📋 الاعتراف والقياس
🔹 الاعتراف الأولي: يسمح IFRS 14 للمنشآت بمواصلة استخدام نفس السياسات المحاسبية السابقة دون تغيير عند الاعتراف بالحسابات المؤجلة المنظمة.
🔹 القياس بعد الاعتراف: يجب الاستمرار في تطبيق السياسات السابقة، إلا إذا عُدِّلَت لجعل البيانات المالية أكثر ملاءمة وموثوقية.
📝 متطلبات الإفصاح
يجب على المنشآت الإفصاح عن:
📍 طبيعة الأنشطة الخاضعة للتنظيم السعري.
📍 السياسات المحاسبية المتبعة في قياس الحسابات المؤجلة المنظمة.
📍 المخاطر المحتملة وتأثيرها على التدفقات النقدية المستقبلية.
📍 التغيرات في الحسابات المؤجلة المنظمة خلال الفترة المالية.
🔗 للاطلاع على تفاصيل المعيار، يمكنكم مراجعة دليل IFRS الرسمي:
https://t.co/f6T2K5vUC8
ما هي معايير المحاسبة المالية؟ 📘
ما هو الـ IFRS؟ 🌐
أقدم لكم هذه السلسلة المختصرة لمعايير المحاسبة الدولية IFRS. ستكون هذه السلسلة مفيدة لكل من يرغب فهم هذه المعايير بسهولة.
IFRS 13: قياس القيمة العادلة 📊
يوفر IFRS 13 إطارًا موحدًا لقياس القيمة العادلة، مما يضمن اتساق القياسات المالية وقابليتها للمقارنة عبر مختلف الصناعات، مع تعزيز الشفافية في التقارير المالية.
📜 تاريخ المعيار
تم إصدار IFRS 13 في مايو 2011 بهدف توحيد تعريف القيمة العادلة ووضع إطار عمل شامل لقياسها، ليحل محل التوجيهات المتفرقة في المعايير الأخرى. المعيار يحدد كيف تُقَاس القيمة العادلة، وليس متى تُطَبَّق، حيث يعتمد تطبيقها على معايير IFRS الأخرى مثل IFRS 9 – الأدوات المالية و IAS 36 – انخفاض قيمة الأصول.
🎯 هدف المعيار
يركز IFRS 13 على وضع مفهوم موحد لقياس القيمة العادلة، مما يعزز موثوقية القوائم المالية من خلال:
- تحسين قابلية المقارنة بين الشركات والصناعات المختلفة.
- تقديم توجيهات واضحة حول المدخلات والتقنيات المستخدمة في التقييم.
- تعزيز الإفصاح عن الأساليب والافتراضات المستخدمة في قياس القيمة العادلة.
📋 طرق قياس القيمة العادلة
🔹 مستويات القيمة العادلة
تُصَنَّف المدخلات المستخدمة في القياس ضمن ثلاثة مستويات وفقًا لدرجة قابليتها للملاحظة:
المستوى 1️⃣: الأسعار المعلنة في الأسواق النشطة لأصول أو التزامات متطابقة (مثل الأسهم المتداولة في البورصة).
المستوى 2️⃣: المدخلات القابلة للملاحظة غير المدرجة في المستوى 1 (مثل أسعار الفائدة وسندات الشركات).
المستوى 3️⃣: المدخلات غير القابلة للملاحظة والتي تعتمد على الافتراضات والنماذج الداخلية.
🔹 تقنيات التقييم
يمكن استخدام ثلاث طرق رئيسية لقياس القيمة العادلة:
✅ النهج السوقي (Market Approach): يعتمد على أسعار السوق للأصول المشابهة.
✅ النهج الدخلي (Income Approach): يعتمد على خصم التدفقات النقدية المستقبلية.
✅ النهج التكلفي (Cost Approach): يعتمد على تكلفة استبدال الأصل بأصل مشابه.
📏 تطبيقات قياس القيمة العادلة
🔹 الأصول غير المالية
- تُقَيَّم بناءً على أفضل استخدام لها في السوق.
- تشمل العقارات والمعدات التي تُقَيَّم وفقًا لظروف السوق المثلى.
🔹 الالتزامات وأدوات حقوق الملكية
- تُقَيَّم الالتزامات بناءً على القيمة العادلة لنقلها إلى طرف ثالث، وليس تسويتها مباشرةً.
- تشمل أدوات حقوق الملكية مثل الأسهم الممتازة والقروض المهيكلة.
🔹 الأدوات المالية
إذا كانت الشركة تمتلك مراكز مالية متقابلة، يمكن قياس القيمة العادلة بناءً على صافي المخاطر عوضا عن تقييم كل عنصر على حدة.
📝 متطلبات الإفصاح
يتطلب IFRS 13 الإفصاح عن:
📍 مستوى القيمة العادلة المستخدم (1، 2، أو 3).
📍 التقنيات والافتراضات المستخدمة في التقييم.
📍 أي تغييرات في التقديرات المحاسبية أو النماذج المستخدمة.
📍 تأثير القياسات على الأرباح والخسائر أو الدخل الشامل الآخر.
🔗 للاطلاع على المعيار بالكامل، يمكنكم زيارة دليل IFRS الرسمي:
https://t.co/f6T2K5wsrG
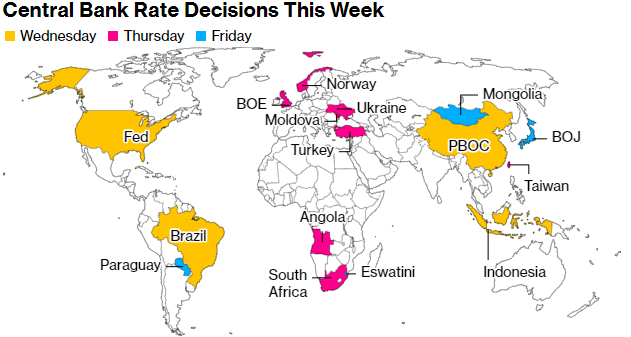
🇺🇸 بنك الاحتياطي الفيدرالي ليس الوحيد الذي يتخذ قرارات هامة، إذ تستعد العديد من البنوك المركزية حول العالم لتعديل سياساتها النقدية استجابة للظروف الاقتصادية.
🇬🇧 في المملكة المتحدة، يتوقع أن يواصل بنك إنجلترا تخفيف السياسة النقدية مع التركيز على إدارة محفظته من السندات. بعد رفع الفائدة إلى ٥٪ في آخر اجتماع، يواجه البنك ضغوطًا لتسريع تخفيض الفائدة لدعم الاقتصاد المتباطئ، خاصة مع اقتراب التحديات المالية المرتبطة بانخفاض الإنفاق الاستهلاكي والضغوط التضخمية. هذا يأتي في وقت يُظهر فيه الضعف في منطقة اليورو تأثيرًا على توقعات البنك، ما دفع البنك المركزي الأوروبي إلى تقليص توقعات النمو للسنوات القادمة.
🇿🇦 وفي جنوب إفريقيا، يتجه البنك الاحتياطي لجنوب إفريقيا نحو أول خفض لأسعار الفائدة منذ عام ٢٠٢٠ مع تباطؤ التضخم. فقد انخفض معدل التضخم إلى ٤.٥٪ في أغسطس، مما يمنح البنك مساحة للقرارات. هذا القرار قد يساهم في تحفيز الاقتصاد المحلي الذي يعاني من تباطؤ النمو والبطالة.
🇯🇵 وعلى الجانب الآسيوي، يستعد بنك اليابان لاجتماع يوم الجمعة، بعد رفع غير متوقع لأسعار الفائدة في يوليو، والذي أحدث صدمة في الأسواق العالمية. مع ذلك، هناك توقعات بعدم وجود تغييرات كبيرة في هذه الجولة، لكن أي إشارات من محافظ البنك قد تعطي فكرة عن التوجه المستقبلي لسياسة البنك النقدية.
🇨🇳 أما الصين، التي تشهد دوامة الانكماش، تواجه ضغوطًا متزايدة لاتخاذ إجراءات لدعم اقتصادها. وفقًا لتقرير Bloomberg، يتوقع أن يمتد الانكماش حتى عام ٢٠٢٥، مما يشجع الأسر على تقليل الإنفاق وتأجيل الشراء.
🇮🇩 في الأسواق الناشئة، يُتوقع أن يُبقي البنك المركزي الإندونيسي على أسعار الفائدة الثابتة للمرة الخامسة على التوالي، حيث تسعى إندونيسيا للحفاظ على استقرارها المالي ودعم النمو المحلي.
🇧🇷 أما في البرازيل، فقد يتجه بنك البرازيل المركزي نحو رفع أسعار الفائدة لأول مرة منذ ٣.٥ سنوات لمواجهة التضخم المتصاعد.
The global economy’s tectonic plates will shift this week as a Fed easing cycle begins just as officials from Europe to Asia set policy https://t.co/R2WOfgo5EZ
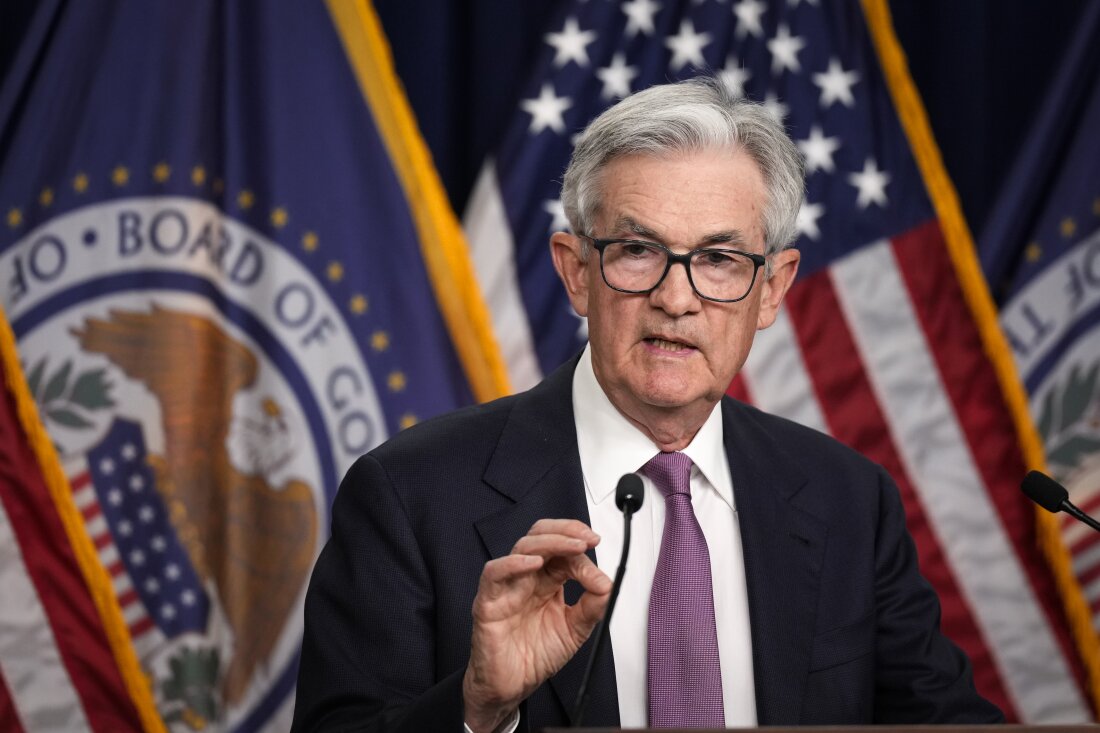
الأسواق العالمية تترقب قرار الاحتياطي الفيدرالي وسط توقعات بخفض أسعار الفائدة بمقدار ٠.٢٥٪ أو ٠.٥٠٪. الخبراء يعتقدون أن رئيس الاحتياطي الفيدرالي جيروم باول يدعم خفضًا بمقدار ٥٠ نقطة أساس، لكن غياب إشارة واضحة من رئيس بنك نيويورك الفيدرالي يوحي بأن باول قد لا يملك الدعم الكامل من اللجنة.
ومع تباطؤ النمو الاقتصادي في الولايات المتحدة وقرب الانتخابات، سيكون لهذا القرار تأثير على الأسواق العالمية وقرارات البنوك المركزية الأخرى.
تعتمد الطريقة على طبيعة الأصل وعمره الإنتاجي وقيمته المتبقية المتوقعة. يتم اختيار الطريقة الأنسب بناءً على الهدف من الإهلاك ومدى دقة التوزيع المراد تحقيقها لتكاليف الأصل على مدار فترة استخدامه.
ولحساب الإهلاك للقوائم المالية، هناك عدة طرق يمكن استخدامها بناءً على نوع الأصل وطريقة الإهلاك المناسبة للشركة. وطرق حساب الاهلاك تكون من خلال واحدة من التالي:
١- القسط الثابت:
يتم تقسيم تكلفة الأصل على العمر الإنتاجي المتوقع له.
معادلة الحساب: قيمة الإهلاك السنوي = (تكلفة الأصل - قيمة التخريد) ÷ العمر الإنتاجي
٢- طريقة القسط المتناقص:
يتم حساب الإهلاك كنسبة مئوية من القيمة الدفترية للأصل في بداية كل سنة. الإهلاك يكون أكبر في السنوات الأولى وأقل في السنوات اللاحقة.
٣- طريقة الوحدات المنتجة:
يعتمد الإهلاك على عدد الوحدات التي ينتجها الأصل.
معادلة الحساب: قيمة الإهلاك لكل وحدة = (تكلفة الأصل - قيمة التخريد) ÷ إجمالي عدد الوحدات المتوقعة قيمة الإهلاك السنوي = قيمة الإهلاك لكل وحدة × عدد الوحدات المنتجة في السنة.
وأنصحك بزيارة الرابط التالي الذي يشرح الإهلاك بشكل عام للحصول على معلومات إضافية: https://t.co/4g0dx9LNkx