A RENDA FIXA É MESMO FIXA?
Todos acham que a renda fixa é fixa e anda como um “reloginho”, não sendo possível ter ganhos enormes e nem perdas. Mas quem pensa assim está redondamente enganado. A renda fixa é muito mais variável do que parece.
Antes de começar a falar do assunto, eu quero deixar claro que o texto não estará levando em conta políticos de estimação, nem de um lado nem de outro. Será um texto sem qualquer caráter político, apenas mostrando dados atuais e passados.
Não quero vender nada aqui, estou apenas repassando informações e algumas opiniões próprias sem viés político.
Para ajudar o texto a chegar em várias pessoas, dê um like e também um RT.
Vamos falar sobre títulos pós-fixados, principalmente daqueles que são atrelados a inflação. As antigas NTNBs (atualmente IPCA+).
Para se calcular o preço de um título, usa-se aquela equação básica de matemática financeira (não vou entrar em muitos detalhes matemáticos para tentar atingir o maior número de pessoas). O título tem um preço fixo no vencimento e para achar quanto ele vale devemos pegar esse valor e dividir por (1+i)^n. Portanto, quanto maior o aumento na taxa menor o denominador e menor o preço a ser pago. Quanto maior o N, menor o denominador e menor o preço a ser pago.
Vamos lá.
Portanto, quando há um aumento na taxa de juros temos uma redução no valor pago pelo título, sendo que ele valerá um valor fixo no vencimento.
Interessante isso. Mas como aproveitar da melhor forma possível?
O alongamento do vencimento torna o título muito rentável quando as coisas (taxas) se normalizarem ou minimamente melhorarem. Chamamos essa distância para o vencimento de Duration. A duration é, mais ou menos (não estou sendo tão exato nesse texto para fazer com que mais pessoas compreendam o assunto), o tempo que falta para o vencimento menos um “pouquinho”.
Portanto, um título que vence em 2050 tem 26 anos para o vencimento e podemos pensar que a duration gira, em torno, de 22/23 anos.
Você já deve estar se perguntando. Ótimo, César, mas o que eu faço com essa duration “chutada” que você mostrou.
Simples. Se você comprar um título NTNB 2055 ou B55 (como esse em azul na figura anexa) que está pagando IPCA+7,11 (observe que ele tem juros semestrais), a duration deve girar em torno de 26 anos. Logo, se uma melhora nas expectativas dos agentes fizer essa taxa cair para IPCA+6,11 você deverá receber uns 25% no período de rentabilidade no papel mais IPCA e acruamento. E essa taxa varia bastante ao longo dos dias em momentos de stress.
Esse título em verde é um pouco diferente e a duration é beeemmmm próxima ao prazo remanescente. Logo, ela deve estar perto de 20 anos. Uma queda de 1% na taxa fará com que o investidor lucre 20% no período (não é 20% no ano) mais o IPCA e acruamento (acruamento é mais ou menos o retorno que você tem por carregar esse título por um dia sem que haja alteração na taxa, um carrego).
VER A PRIMEIRA FIGURA
Exatamente por causa da duration que não faz muito sentido ficar comprando título com vencimento curto. Claro, você vai alongar quando achar que o stress está em seu ponto máximo. E lembre que o stress é devido às expectativas futuras e não ao que está ocorrendo nesse momento.
Mas lembre-se que tudo que pode ter um ótimo retorno tem um risco adicional associado. Um aumento adicional na taxa de juros pode fazer com que o preço caia. E cairia de forma similar, entretanto, tanto o IPCA quanto o carrego abateriam essa queda. Ou seja, isso faz com que a relação risco x retorno se torne bem interessante.
Óbvio que se você acreditar que o país está em uma situação sem volta, que ele não vai honrar a dívida (não me lembro de calote da dívida interna no Brasil, a externa teve o último calote em 1986), não há motivos para aplicar em título público.
Que tal fazermos uma comparação com o Governo Dilma. Naquela época a taxa de um título com 20 anos para vencer chegou a bater IPCA+7,80%, tendo girado alguns meses (quase 4 meses) acima de 7%.
Antes de começar, eu preciso ressaltar que o impeachment ocorreu em 12 de maio de 2016. Vamos usar o dia com taxa máxima para fazer essas contas, mas a média de taxa desses 4 meses foi de 7,26%.
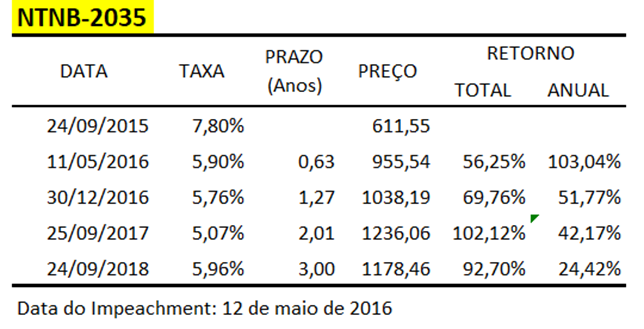
Se uma pessoa tivesse comprado uma NTNB 2035 no melhor momento de 2015, ele teria comprado a uma taxa de IPCA+7,80%. Isso é o que ele vai receber se carregar esse título até 2035. Mas lembre-se, essa não é a nossa ideia. A ideia é carregar esse título até um momento em que as taxas serão reduzidas e, posteriormente, sair para outro investimento.
Se ele saísse na véspera do impeachment, o resultado seria de 56% de rentabilidade em pouco mais de 6 meses.
Se saísse no último dia de 2016, o resultado seria de 69,76% e saindo após 2 anos teria rendido 102,12%
Será que valeu a pena?
VER A PRIMEIRA TABELA
Tá bom. Ninguém vai acertar o c...da mosca, né?
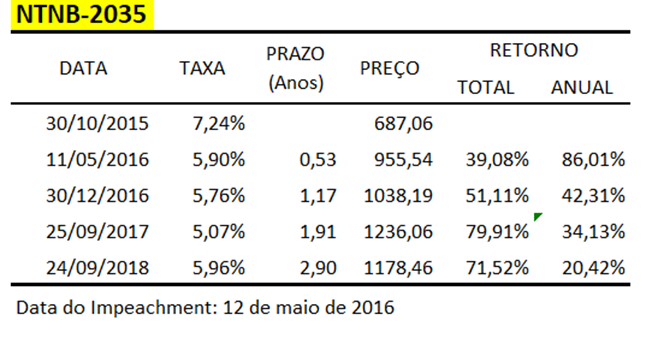
Sabemos que a taxa média desses 4 meses em que ela ficou acima de 7% foi de 7,26%. Vamos pegar a taxa de 30/10/2015 que foi de 7,24% então e refazer as contas. Aqui teremos uma boa aproximação do que seria conseguido se o investidor tivesse feito aportes diários no papel.
O resultado é um pouco pior, mas mesmo assim, muito interessante.
VER A SEGUNDA TABELA
Já sei que vários de vocês devem estar interessado no comentário que fiz a pouco acerca das operações em Bolsa vis-a-vis os títulos públicos. Vamos lá mostrar como foi o IBOV nesse momento.
Como vocês podem ver na tabela abaixo, a renda fixa longa nesse período foi beemm superior ao IBOV.
Alguns vão dizer. Ah, mas a discussão lá que você postou o moço disse que não era para zerar IBOV, mas ele tem ativos bem mais rentáveis. É...Pode ser, mas o risco também pode ser bem maior.
VER A TERCEIRA TABELA
A ideia inicial não era fazer essa comparação com a Bolsa. Eu fiz apenas porque me deparei com um post hoje que achei bem estranho falando de “Armadilha” de títulos IPCA+.
Vamos voltar ao ponto desse post. Alguns devem estar querendo comprar. Para comprar você tem duas opções. A primeira é entrar na corretora e acessar o Tesouro Direto (TD). Entretanto, o TD te cobra uma taxa semestral para carregar o papel. A outra é ligar para o seu assessor e ele vai sugerir a mesa da corretora (porque nesse caso ele vai ganhar um pouco). A vantagem é que você não paga a taxa semestral (e que não é barata) e a desvantagem que o seu assessor vai te cobrar um spread (mostre que você conhece que tem esse ganho e pede ele para colocar um spread pequeno). A minha experiência é que fica mais ou menos o mesmo preço. E aí cabe a cada um escolher o que prefere. Eu tenho a minha escolha nesse momento já bem definida.
Alguns vão me perguntar se vale a pena comprar debêntures. Se a debênture for longa e atrelada ao IPCA e de uma belíssima empresa, com certeza vale. Não devem existir tantas opções que satisfaçam esse critério. O outro ponto a ser observado é que na hora de sair, a sua corretora vai te cobrar um spread. Portanto, tente saber se essa debenture é fácil de ser negociada a preços justos. O título público é bem simples de ser negociado. Você pode optar também por títulos/debentures via fundos.
Por fim, um ponto que acho bem interessante é que as Corretoras abriram fundos PGBL que aplicam 100% dos recursos em NTNB Longa. E isso pode ser muito interessante. Fique atento apenas às taxas de administração.
Se você curtir o texto, de um like e um RT para que ele possa chegar em mais pessoas.
Tentarei responder todas as perguntas. Mas me darei o direito de não responder aquelas que possuírem viés político embutido.
Tá rolando nos EUA um movimento chamado Blockout
Estão deixando de seguir pseudo celebridades, vendedores de curso, influencers de "vidinha perfeita"
A ideia é seguir apenas amigos e bons conteúdos
Sério
A ciência tem mostrado que seguir gente vazia está ferrando nossa mente
@RaphaBCarneiro@oi_oficial "O Não Me Perturbe é uma lista nacional para quem não deseja receber ligações de telemarketing de empresas cadastradas dos setores de telecomunicações e instituições financeiras"