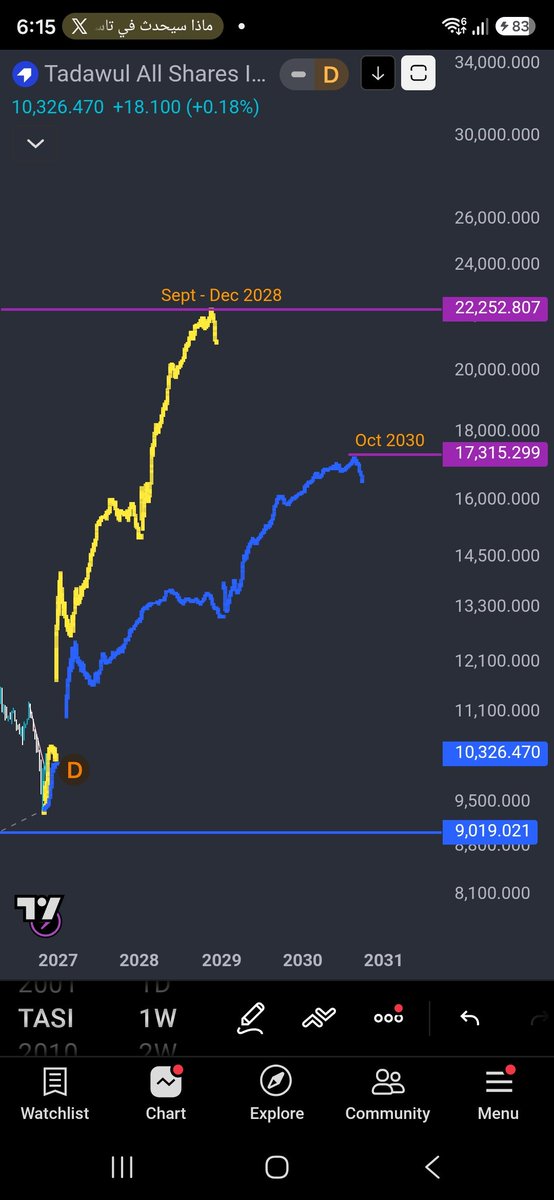
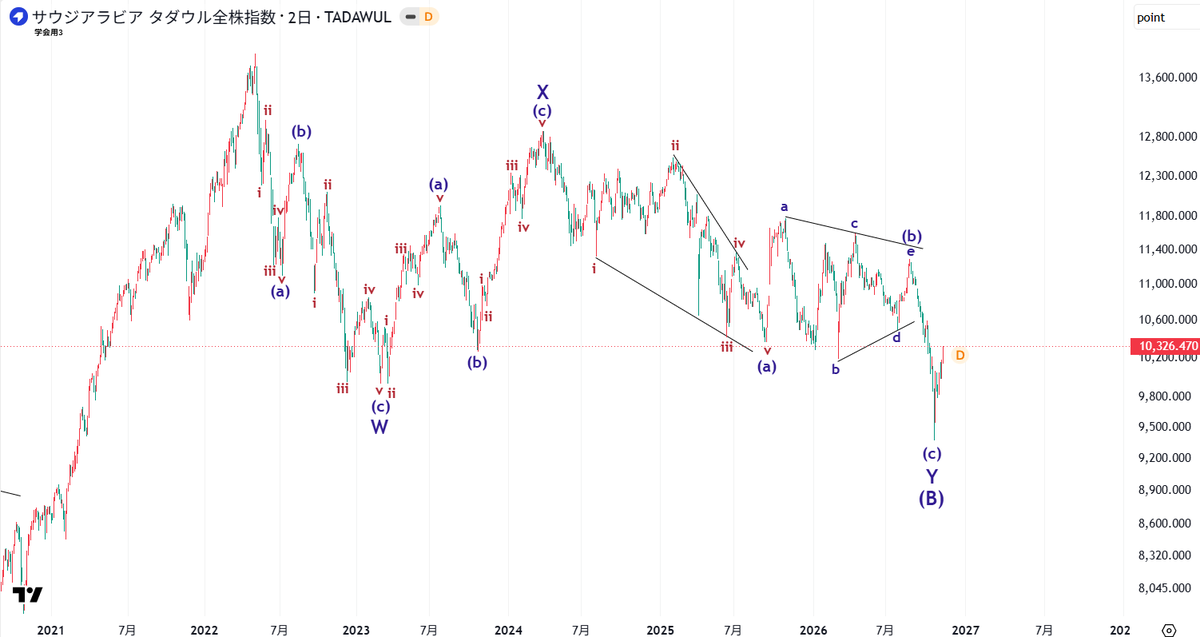
سيناريوهين لدي في #تاسي ... لاثالث لهما
السيناريو الاصفر (ترجيحي):
فوق 22 الف نقطة في سبتمبر - ديسمبر 2028
السيناريو الازرق :
فوق 17 الف نقطة في اكتوبر 20230
العلامة والاشارة لكل سيناريو (بداية مارش 2027):
اذا كانت قمة : السينلريو الازرق
اذا كانت قاع : السينلريو الاصفر
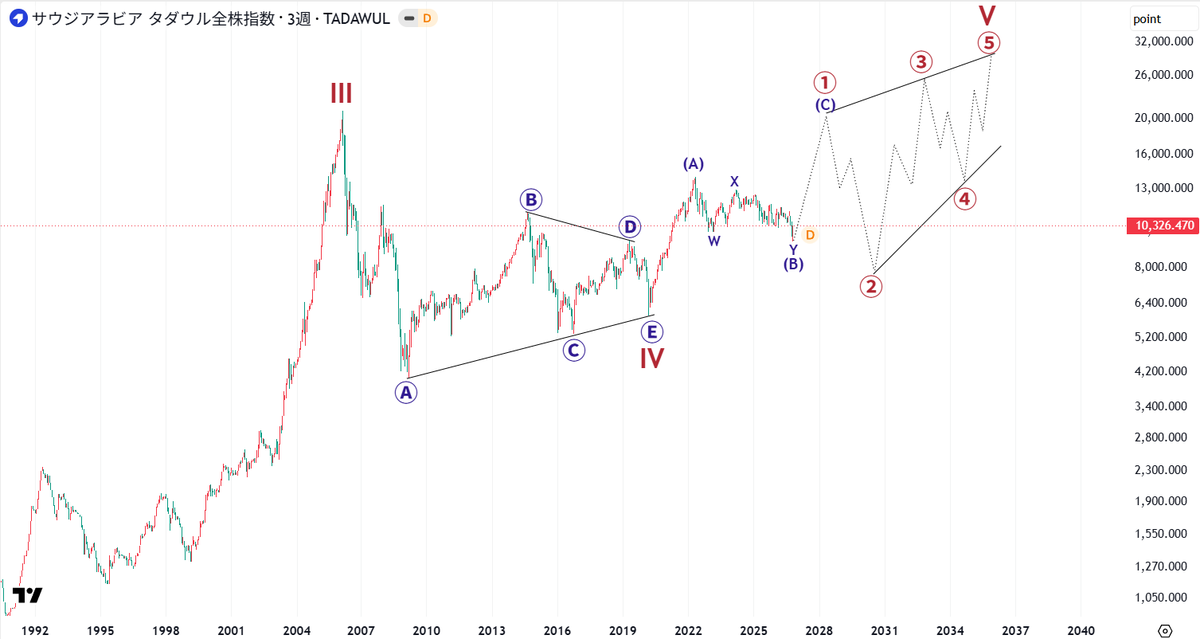
📊 هذا محلل ياباني يحلل السوق السعودي ويقول :
هذه نظرة فنية تاريخية ومستقبلية لمؤشر السوق السعودي (تداول) على إطار 3 أسابيع:
📌 بعد سنوات طويلة من التذبذب والتصحيح العرضي ضمن نموذج مثلثي أنهى (الموجة الرابعة IV)، تشير قراءة موجات إليوت إلى استعداد المؤشر للدخول في موجة صاعدة تاريخية كبرى (الموجة الخامسة V) 🚀 :
🟢تنطلق الموجة الاولى من أيامنا هذه وتستهدف 20000 نقطة عام 2030 .
🔴 الموجة الثانية تصحيح إلى 7000 نقطة عام 2031 .
🟢 الموجه الثالثة تستهدف 26000 عام 2033 .
🔴 الموجة الرابعة تستهدف 13000 عام 2035 .
🟢 الموجة الخامسة تستهدف 32000 عام2037 .
#تاسي #الأسهم_السعودية #تداول #تحليل_فني
سلسلة تحليلية لأبرز الشركات الاستثمارية
تحليل معمّق للنتائج المالية والمستهدفات والمشاريع القادمة.
أبرز الأرقام ومصادر الإيرادات والمعلومات التشغيلية وفرص النمو لكل شركة.
احفظ السلسلة للرجوع إليها بتكون مرجع مهم لكل مستثمر في الأسهم...
1/7 | التنمية الغذائية 2281
كيف كان أداء التنمية الغذائية خلال أول 9 أشهر من 2026؟
حققت الشركة نمواً في الإيرادات بنسبة 18.4% لتصل إلى 2.3 مليار ريال، وارتفع صافي الربح العائد للمساهمين إلى 23.2 مليون ريال.
لمحة عن التطورات التشغيلية والتوسعات🧵
النتائج المالية لشركة التنمية الغذائية Q3
- الإيرادات: 777.9 مليون +26.65%
- صافي الربح: 5.4 مليون مقابل خسارة 15 مليون
- هامش صافي الربح: 0.69%
اداء القطاعات:
- الدواجن الطازجة +15.5%
- الأعلاف والصحة الحيوانية +98.5%
- المطاعم +25.5%
المعلومات التشغيلية:
- متوسط الإنتاج اليومي للدواجن 602 الف د��اجة
- تم تشغيل مصنع جديد للمعالجة في المجمعة
- عدد المطاعم 93 مطعم
حققت نمو ممتاز في وقت يعتبر أزمة ارتفاع تكاليف الديزل وخدمات المرافق، وزيادة تكاليف المدخلات والخدمات اللوجستية والتأمين والبيع والتوزيع والتمويل.
#السعودية
شركة «التنمية الغذائية» تسجل قفزة قياسية في أرباحها بنسبة 544% لتصل إلى 23.2 مليون ريال خلال التسعة أشهر الأولى من عام 2026، مدعومة بنمو قوي في قطاعي الأعمال الزراعية والمطاعم والتوسع الإقليمي.
أبرز الأرقام المالية (فترة الـ 9 أشهر)
صافي الربح:
23.2 مليون ريال (مقارنة بـ 3.6 مليون ريال، بارتفاع 544.4%).
الإيرادات:
2,298.4 مليون ريال (ارتفاع 18.4%).
إجمالي الدخل:
530.7 مليون ريال (ارتفاع 15.6%).
الأرباح التشغيلية:
117.3 مليون ريال (ارتفاع 32.7%).
ربحية السهم:
1.16 ريال (مقارنة بـ 0.18 ريال).
حقوق المساهمين:
638.6 مليون ريال (مقابل 640.8 مليون ريال لنفس الفترة من 2025).
أداء الربع الثالث 2026
المقارنة السنوية (الربع الثالث 2026 vs الربع الثالث 2025):
التحول إلى الربحية:
حققت الشركة صافي ربح 5.4 مليون ريال مقابل خسائر بلغت 15.8 مليون ريال.
الإيرادات:
بلغت 777.9 مليون ريال بنمو 26.7%.
الأرباح التشغيلية:
ارتفعت إلى 36.5 مليون ريال بنسبة قفزت إلى 119.9%.
ربحية السهم:
0.27 ريال مقابل خسارة 0.79 ريال للسهم.
المقارنة الربعية (الربع الثالث 2026 vs الربع الثاني 2026):
تراجعت الإيرادات بنسبة 1.4% (من 789.2 مليون ريال إلى 777.9 مليون ريال)، واستقرت الأرباح بفعل العوامل الموسمية وزيادة تكاليف الإنتاج والأعلاف، مقابل انخفاض البيعية والتكاليف التمويلية.
أبرز محركات النمو التشغيلية والتفريعية
مبيعات الأسواق الخارجية:
قفزت إيرادات المجموعة خارج السعودية بنسبة 71.2% لتصل إلى 243.6 مليون ريال خلال 9 أشهر، مع تضاعف إيرادات الأسواق الخليجية في الربع الثالث إلى 92.0 مليون ريال.
قطاع الدواجن الطازجة:
حقق 1,680.6 مليون ريال (+14.4%) خلال 9 أشهر، ببيع 129.9 مليون طائر وارتفاع الطاقة الإنتاجية اليومية إلى 602 ألف طائر (+6.9%).
قطاع الأعلاف والصحة الحيوانية:
قفزت إيراداته بنسبة 31.3% في 9 أشهر لت��لغ 430.0 مليون ريال، مدفوعة بنمو مبيعات الصيصان وبيض التفقيس.
قطاع المطاعم (امتياز «بوبايز»):
تقليص خسائر القطاع بنسبة 36% لتستقر عند 27.0 مليون ريال خلال 9 أشهر.
نمو الطلبات على أساس المثل بالمثل بنسبة 30.8% في الربع الثالث، وشكلت منصات التوصيل 57% من الإيرادات.
وصول إجمالي الفروع إلى 93 منفذاً (84 في السعودية، 5 في الكويت، 4 في البحرين).
💡 التحديات والضغوط التشغيلية
قابَل هذا النمو السريع ارتفاعٌ في تكاليف الإنتاج والمواد الخام، وزيادة تكاليف التمويل والديزل والمرافق، بالإضافة إلى ضغوط التوزيع والخدمات اللوجستية والتأمين.