$ABCL 🧬
앱셀렐라는 본격적인 제품 매출 없이 어디까지 오를 수 있을까?
ABCL635가 순조롭게 개발되더라도 본격적인 제품 매출은 2030~31년 이후가 될 가능성이 높다. 그전에도 upfront나 milestone 등의 매출은 있겠지만 일단 제외하고 생각해본다.
현재 약 3.07억 주 기준,
📌 $20 → 시총 $6.1B
📌 $30 → $9.2B
📌 $40 → $12.3B
📌 $50 → $15.3B
📌 $70 → $21.5B
📌 $100 → $30.7B
그렇다면 본격적인 매출 없이 어디까지 가능할까?
처음에는 “결국 기대감만으로 오르는 것 아닌가?”라고 생각했다.
하지만 바이오에서 더 중요한 것은 기대감 자체보다 임상 위험이 제거되는 속도인 것 같다.
635의 Phase 2 → Phase 3 → 후기임상 성공으로 갈수록 실패 위험은 낮아지고, 386·688에서 임상 성과가 나오고 TCE까지 검증된다면 파이프라인과 플랫폼 전체의 위험도 함께 낮아진다.
결국 중요한 것은
주가 상승 속도 ≤ 임상 위험 제거 속도
인지 아닌지다.
이 관계가 유지된다면 본격적인 제품 매출이 없어도 $20, $30, 심지어 $50도 불가능한 가격은 아니다.
반대로
⚠️ 주가 상승 속도 > 임상 위험 제거 속도
가 되는 순간부터는 경계할 필요가 있다.
결국 “매출도 없는데 얼마나 올랐나?”보다 “오른 만큼 실제 임상 위험이 제거됐나?”
앞으로 ABCL을 볼 때 이게 중요한 기준이 될 것 같다.
📉 $ABCL, 어제 제법 큰 조정을 받았다.
하지만 주가와 Investment Thesis는 분리해서 보자.
가격은 흔들릴 수 있다.
중요한 건 Investment Thesis가 흔들렸느냐다.
🧬 임상 데이터
🔬 파이프라인
🤝 파트너십
어제 바뀐 건 가격이다. Thesis가 아니다. 🧭
🧬 $ABCL | 증자와 내부자 클러스터, 우연일까?
8/10 — ABCL635 Phase 2 성공 발표
8/11 — $200M 증자 발표
8/12 — 공모가 $9.75 확정
그리고 내부자 매수가 딱 붙어 나온다.
8/12 — Hayden $10.37
8/14 — CFO Booth $10.32
8/18 — Montalbano $11.03
8/24 — Hayden 추가 $10.64
공모가 $9.75, 내부자들은 $10~11대.
시기도 가격도 거의 붙어 있다.
$10이 적정가치라서 샀을까?
오히려 그 가격에 돈을 넣어두면 앞으로 먹을 게 충분하다고 판단했다는 쪽이 더 자연스럽다.
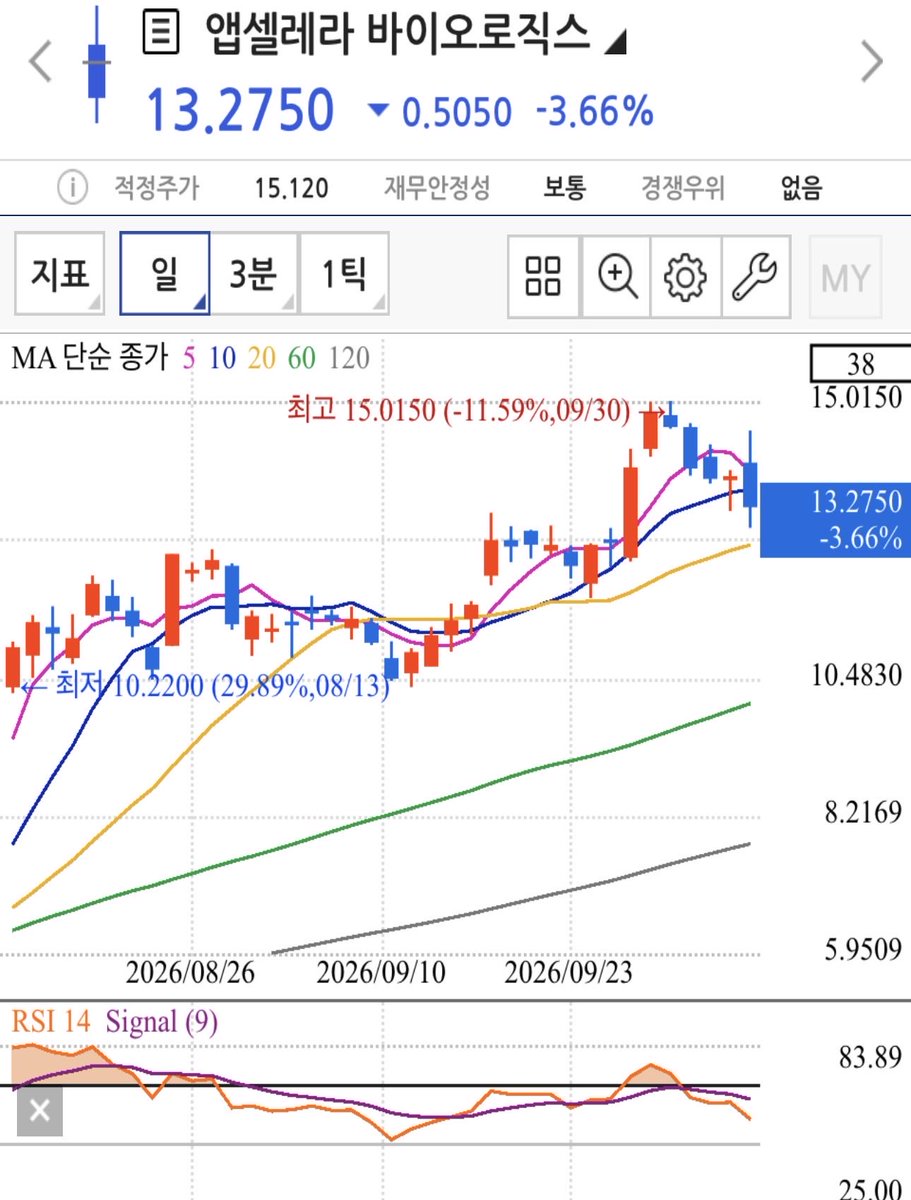
현재 주가는 $13대.
조금 밀렸다고 “폭락”, “차트 붕괴” 운운하는 차트쟁이들의 해석은 너무 기계적이다.
차트 몇 개보다 중요한 건
누가, 언제, 어느 가격에 실제 자기 돈을 넣었는가.
$9.75 → $10~11 → 현재 $13대
아직 목적지보다 중간 경로가격에 가깝다.
@CraftMillard Welcome to the club! 😄
It seems like $ABCL has a small but pretty passionate following in Korea too.
55K shares — that’s some serious conviction. 🚀
$ABCL | 그냥 ‘감’이다. 👀
11/9 Q3 콜에서 ABCL635 12주 데이터가 나올 수도 있다고 본다.
그런데 그때까지 인터벌이 꽤 길다.
왠지 그 사이에 뭔가 하나쯤 나올 것 같은 느낌이다.
• ABCL575 Phase 1 톱라인
• Jazz 3번째 TCE 프로그램 조기 개시($28M) 또는 추가 프로그램 확장
• 제3의 자체 개발 후보 공개
• 새로운 빅파마 파트너십
• ABCL386·688의 IND/CTA 관련 진전
뭐든 하나 제대로 걸려서 $15 고지를 넘어서는 지렛대가 되어주면 좋겠다.
그리고 그 흐름을 이어 ABCL635 12주 데이터가 강하게 나온다면, 이번에는 $20 고지를 한번 두드려보자.
물론 희망 섞인 시나리오다.
그래도 한번 기대해본다. 🧬🔥
좋은 분석 잘 읽었습니다. 제가 이해한 바로는 12주 데이터의 주목적은 600mg 단회투여의 효과가 12주까지 강하게 유지되는지를 확인하는 것보다는, PK와 efficacy의 관계를 통해 Phase 3의 용량과 투여간격을 정교하게 잡는 데 있지 않나 생각합니다.
그래서 12주까지 효과가 강하게 유지되는 것이 반드시 성공의 조건은 아니고, 월 1회 투여가 가능한 exposure-response가 확인되는 것이 핵심일 듯합니다. 다만 예상보다 효과가 길게 유지된다면 그건 분명 반가운 ‘플러스알파’겠지요.
제가 잘못 이해한 부분이 있다면 말씀 부탁드립니다. 좋은 글 감사합니다.
$ABCL 🔥 어제 ABCL635의 잠재적 경쟁약과 관련해 주목할 뉴스가 나왔다.
Bayer의 Lynkuet(elinzanetant)이 유방암 내분비치료로 발생하는 VMS 적응증에 대해 FDA Priority Review를 받았다.
Lynkuet은 이미 일반 폐경 VMS에 FDA 승인된 약으로, 향후 ABCL635와 직접 경쟁할 수 있는 잠재적 경쟁약이다.
그런데 둘을 비교해보면 꽤 재미있다. 👀
Lynkuet은 항체가 아니다.
NK1/NK3 수용체를 차단하는 경구 저분자약으로 매일 복용한다. 💊
반면 ABCL635는 NK3R 단클론항체다. 💉
📌 Week 4 placebo-adjusted VMS 감소
• ABCL635: -5.3회/일
• Lynkuet OASIS-1: -3.3회/일
• Lynkuet OASIS-2: -3.0회/일
서로 다른 임상의 단순 비교라 우월성을 확정할 수는 없다.
하지만 현재 숫자만 보면 635의 효능 신호는 상당히 강하다.
투여 방식도 다르다.
💊 Lynkuet → 매일 복용
💉 ABCL635 → 목표는 월 1회 피하 자가주사
안전성에서도 현재까지 635는 의미 있는 간·위장관 안전성 신호가 관찰되지 않았다.
반면 Lynkuet은 간효소 상승 가능성 때문에 투여 전과 투여 3개월 후 간기능 검사가 필요하다.
따라서 635가 3상에서도 현재 데이터를 재현하고 월 1회 자가주사까지 구현한다면,
강한 효능 + 월 1회 + 자가투여 + 깔끔한 안전성
이라는 상당히 강력한 제품 프로파일이 만들어진다. 🚀
물론 Lynkuet은 이미 FDA 승인과 대규모 3상 데이터를 가진 선발주자다.
하지만 이번 뉴스는 또 하나를 보여준다.
👉 유방암 내분비치료 환자의 VMS까지 NK 계열 치료시장이 실제로 확장되고 있다는 것.
635가 지금의 프로파일을 끝까지 유지한다면, 잠재 경쟁약의 시장 확대가 꼭 나쁜 뉴스만은 아니다. 👀
$ABCL
🇺🇸 미국장은 한국시간으로 밤 10:30~새벽 5:00.
여러분은 어떻게 하시나요? 밤새 보시나요?
요즘은 앱셀렐라 오르는 재미에 개장 후 1시간 정도는 보는 편입니다. 그래도 가급적 그 전에 자려고 합니다.
낮 본업에 영향을 주고 싶지 않은 것도 있고, 나이가 들수록 늦게 자면 수면 부족이 바로 오더군요. 어차피 늦게 자도 아침엔 일찍 깨고요. 😅
결국 $ABCL의 투자 thesis만 깨지지 않는다면,
때가 되면 오를 종목이라고 생각합니다.
그렇다면 밤새 주가를 쳐다볼 이유는 없겠죠.
물론 사람 마음이 어디 그런가요.
내 돈이 들어가 있으니 자꾸 눈이 갑니다. 📈
그래도 그 유혹을 좀 줄이고 푹 자려고 합니다.
다음 주부터는 아예 개장도 안 보고 자는 연습을 해볼까 합니다.
여러분은 미국장 어떻게 보시나요?
밤새 보시는 편인가요, 아니면 그냥 자고 아침에 확인하시나요?
$ABCL 🔥 JPMorgan의 $17 커버리지 기사에서 목표가보다 더 눈에 띄는 내용이 있다.
바로 ABCL635 의사 설문이다.
JPM은 9월 VMS를 진료하는 **의사 13명(약 4,100명의 폐경 환자 진료)**에게 635의 Week 4 데이터를 보여주고 조사했다.
📌 결과가 상당히 강하다.
• 약 60%의 의사 → 자신이 진료하는 전체 폐경성 홍조(VMS) 환자의 25% 이상이 635를 사용할 것으로 예상
• 13명의 의사들은 평균적으로 자신이 진료하는 전체 환자군의 약 38%가 ABCL635를 사용할 것으로 예상
표본은 13명으로 작고 실제 처방 데이터도 아니다.
하지만 38%가 실제 시장에서도 비슷하게 나온다면 완전 대박이다.
별도의 미국 의사 207명 조사에서 VMS 1차 치료 비중은 호르몬치료 평균 47%, 비호르몬치료 전체가 30% 수준이었다.
그런 시장에서 635 단일 치료제가 전체 VMS 환자군의 38% 수준까지 침투한다?
그대로 실현된다면 단순한 성공을 넘어 VMS 시장의 핵심 치료제로 자리 잡는 수준이다. 🚀
특히 의사들이 높게 평가한 것은
강한 효능 + 안전성 + 낮은 투여빈도의 피하주사였다.
JPM의 $17보다 나는 이 설문 결과가 더 흥미롭다. 👀
🔗 미국 https://t.co/BsdUrtBq9U 원문
https://t.co/x52ivEKen0
$ABCL | ABCL635 — IMS D-1 🧬🔥
내일 브라질 IMS World Congress에서 ABCL635 Phase 2 데이터가 구두 발표된다.
이미 8월 톱라인은 강했다.
💉 600mg 단회 투여
• 4주차 VMS: -8.8회 vs placebo -3.5회
• 완전 소실 37%
• ≥90% 감소 61%
따라서 내일 핵심은 “효과가 있느냐”가 아니다.
👀 이번 발표에서 확인할 것
① 기존 4주 효능 데이터의 세부 내용
② 수면 등 추가 secondary endpoint
③ 전체 안전성 데이터
④ 향후 개발·재투여 전략에 대한 단서
그리고 12주 추적 데이터는 별개다.
이번 IMS에서 공개된다면 강력한 추가 재료지만, 공개가 확인되지 않은 만큼 미리 전제할 수는 없다.
새로운 데이터가 기대 이상이면 최근 제시된 $17 목표가의 전제도 달라질 수 있다. 반대로 기존 톱라인의 상세 설명에 그친다면 단기 Sell the News 가능성도 열어둬야 한다.
내일은 4주 효능의 ‘확인+확장’.
12주 지속성은 공개 여부부터 봐야 한다. 👀
$ABCL 🧬
J.P. Morgan과 Goldman Sachs의 커버리지 시작은 ABCL이 월가 핵심 제도권 분석 대상에 들어왔다는 신호입니다. 🏦
Cantor 같은 바이오 전문 하우스의 커버리지와는 결이 다릅니다.
분석의 깊이 문제라기보다, 글로벌 기관 자금에 미치는 영향력과 상징성이 다릅니다. 🌍
결국 의미는 하나입니다.
이제 ABCL을 대형 기관들이 본격적으로 보기 시작했다는 것. 👀
목표가 $17, $13보다 더 중요한 건
ABCL을 보는 눈의 급이 달라졌다는 점입니다.