Il est temps de vous présenter mon projet des transports franciliens.
Cette série sera divisée en 4 parties :
- Partie 1 : Métro
- Partie 2 : RER/Transilien
- Partie 3 : Tramway/Tram Express
- Partie 4 : Tzen/Busilien
Nous allons commencer avec la 1ère partie : le métro.⬇️
En moyenne, un délinquant est condamné à 18,97% de la peine prévue par le code pénal.
Ce chiffre exclusif ressort de la dernière étude de l’@InstitutJustice qui vient d’être publié dans le @FigaroMagazine_ .
Ce que nous avons trouvé est ahurissant :
Au delà de la confusion entre taux réels et nominaux (l’inflation était très élevée à l’époque), il y a une profonde incompréhension de l’effet des taux d’intérêt sur le bien être des jeunes ménages. Il est vrai que les taux réels étaient élevés au début des années 1980.
La trajectoire des taux réels a été très favorable aux baby boomers. Pour deux raisons:
1️⃣ Des taux d’intérêt élevés ne sont pas un problème dans la mesure où ils sont reflétés dans le prix des actifs. Le taux d’intérêt représente le taux de change entre le présent et le futur. Quand les taux sont élevés, les actifs—par exemple l’immobilier—sont moins chers. Comme c’était le cas dans les années 1970-1980. Des taux hauts impliquent des remboursements plus élevés sur chaque euro emprunté, mais des prix bas impliquent des emprunts plus petits. De sorte que la mensualité pour le même bien peut être en réalité plus faible.
En revanche, des taux élevés impliquent un rendement de l’épargne beaucoup plus favorable. Un jeune actif de 35 ans doit épargner 71 centimes pour financer un euro de consommation à 70 ans si le taux réel est de 1%, mais seulement 36 centimes si le taux réel est de 3%.
2️⃣ La *trajectoire* des taux d’intérêt durant votre vie est très importante. La trajectoire parfaite est celle de taux élevés quand vous êtes jeune et faibles lorsque vous êtes retraité.
Pourquoi? Parce que des taux élevés lorsque vous avez 30 ans permet à la fois d’acheter des actifs à prix bas et d’épargner avec un rendement élevé. Une fois retraité, votre horizon d’investissement est réduit, ce qui rend le taux de rendement de l’épargne moins important. En revanche, c’est le moment où votre patrimoine est le plus élevé, et donc des taux bas aident à valoriser ce patrimoine.
La baisse des taux permet aussi de réaliser une plus value sur votre crédit en le renégociant.
Autrement dit, une trajectoire descendante des taux durant votre vie vous permet de réaliser une forte plus value sur les actifs—la maison—que vous avez acheté 30 ans plus tôt. Ainsi que de renégocier votre passif—votre crédit immobilier. C’est la trajectoire dont a bénéficié les baby boomers.
La pire configuration est d’entrer dans la vie active quand le prix des actifs est haut et d’en sortir lorsque les prix sont bas. Une telle évolution haussière des taux écrase le rendement d’une vie d’épargne.
Chiner des vêtements vintage en prêtant attention aux matières employées, c'est se rendre compte qu'il y a quelques décennies, des enseignes aussi bon marché que Kiabi ou C&A faisaient fabriquer leurs manteaux et tailleurs en pure laine vierge.
Tristesse en apprenant le décès de l’amiral Morio de l’Isle. Hommage à un grand serviteur de la France, d'abord sous-marinier, commandant des forces armées dans le Pacifique, jusqu’aux plus hautes fonctions militaires. Mes condoléances et celles de la Marine vont à sa famille.
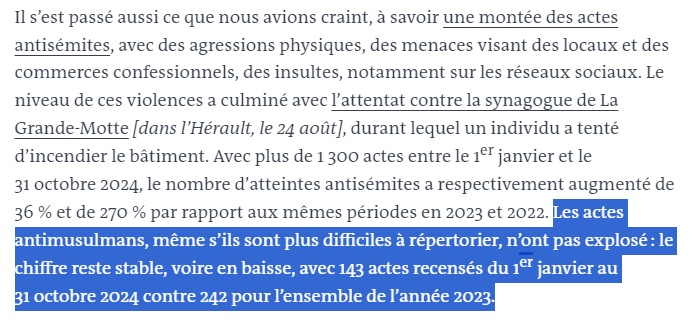
Le patron du renseignement territorial bat en brèche, dans son interview au Monde, le mythe d'une montée de l'islamophobie en France.
(Contrairement à la montée de l'antisémitisme qui, elle, est bien réelle)
Pompiers, journalistes, artisans... ils témoignent de leur conversion sous les voûtes de Notre-Dame dans ce beau récit de @BreteuilDe et @garancedcvl. Suivant ce que Benoît XVI avait appelé "la voie de la beauté"... À lire !
https://t.co/RtbVRKT8XF
🗣️J’ai touché un tabou français : plus on dépense, mieux on se porte. Or, c’est l’inverse qui se produit. On dépense et on taxe plus que partout ailleurs, et pourtant le pays va mal.👇🏻
https://t.co/AhuF3qGFdG
J’avais une idée là-dessus.
Je n’aime pas les numerus clausus imposés par l’Etat, car il ne voit rien, ne comprend rien, et ne saura pas le bouger quand il le faudra.
Mais on peut faire autre chose :
Sondage auprès de toutes les entreprises (lors de la déclaration IS, par …/…
Tout le monde critique le Haut-Commissariat au Plan et Bayrou. J'ai donc voulu voir de moi-même. C'est mille fois pire que je pensais. Les rapports sont nullissimes, sans aucun intérêt. C'est terriblement pitoyable. Aucune chance de dynamiser l'économie française avec ce bidule.
Déjà les thèmes de réflexion et de prospective : les troubles psychologiques, l'aquaculture, la crise du sens du travail... Rien sur le numérique, l'IA, la robotique...
La France est condamnée au déclin avec ces experts inutiles.
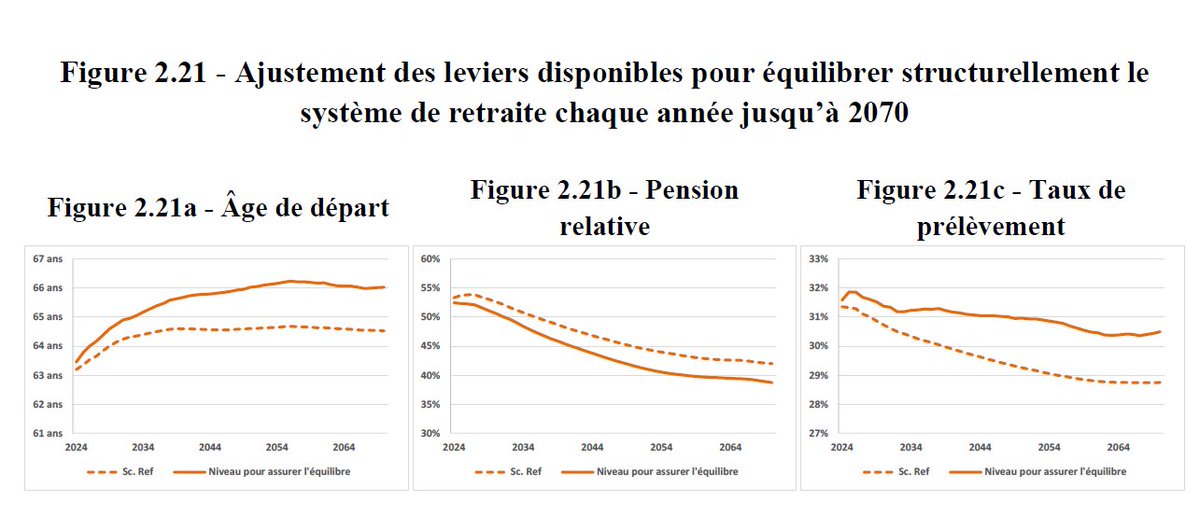
Prenons l'exemple d'un rapport : Retraites : une base objective pour le débat public (décembre 2022). C'est nul à en pleurer. Un étudiant en première année d'IEP ferait mieux. Après avoir constaté que le système va péter, quels leviers d'action ?
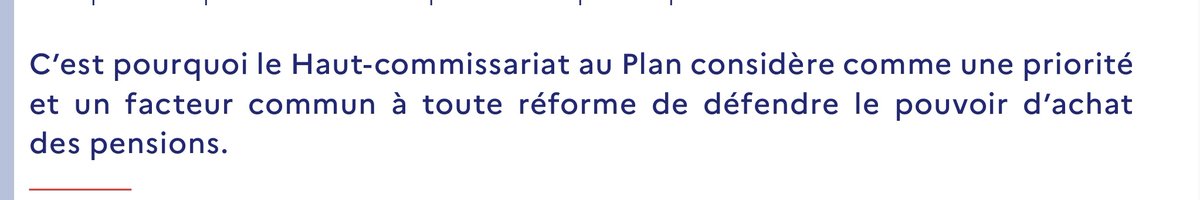
1) La priorité absolue, c'est de maintenir le pouvoir d'achat des retraités. Peu importe que les entreprises et les @NicolasQuiPaie crèvent sous le fardeau.
2) Avec une retraite à 64 ans, le régime par répartition est sauvé (on y croit au ceteris paribus : croissance forte, naissances nombreuses, forts gains annuels de productivité, faible chômage, pas de crise financière...).
3) Yaka augmenter les impôts, les taxes, les cotisations sociales. Pourquoi pas la suppression des jours fériés et le retour de la corvée ?
4) Yaka avoir le plein emploi et paf plus de problème (fallait mettre ça en introduction, comme ça on se serait éviter la rédaction et la lecture d'un rapport de ce type) 😁
5) Yaka avoir une politique de productivité (? ́? ? 😂).
Pas un seul mot sur la retraite par capitalisation ! Pas un mot ! Rien ! Nada ! Alors que le rapport est censé être "objectif" et nourrir "le débat public". Alors que tous les jeunes savent que le système va s'effondrer, que leur retraite sera misérable, qu'ils doivent épargner pour s'éviter des déconvenues.
Bayrou c'est le pire du communisme français.
Bayrou c'est le pire du gauchisme destructeur.
Bayrou c'est le pire du social-étatisme qui bousille notre économie et creuse la dette publique.
Il y a quelques nuits je n'arrivais pas à dormir (grippe => crampes...) et je me suis prêté un petit exercice.
j'ai été sur le site du Conseil d'orientation des retraites pour essayer de mieux comprendre les enjeux liés à l'évolution de celles ci.
Est-ce que c'est vrai que on peut vraiment équilibrer les retraites en revenant à 62 ans ? Est-ce que l'on va réussir à continuer à servir des retraites à peu près correctes avec le système par répartition ?
C'est un peu compliqué au premier abord mais en réalité, chacun peut faire ce travail de simulation en prenant ses propres hypothèses.
Par exemple, j'ai pris :
- productivité +0.5% / an
- duree de vie gen Z : 90 ans
- taux de reproduction 1.5%
- nb de trimestres a 64ans =172
(actuellement on est a 1.8 mais ça ne cesse de descendre)
C'est difficile d'arriver à avoir un départ de l'âge à la retraite en dessous de 68 ans, et encore à 68 ans on a un taux de remplacement de l'ordre de 50%.
Ça veut dire qu'un retraité touchera 50 % de la moyenne de ses 10 meilleurs années de salaire, soit probablement la limite basse acceptable.
Pourquoi c'est un sujet important ? Parce qu'il est impossible de financer une quelconque politique d'avenir, qu'il s'agisse d'AI, d'industrie ou de transition environnementale lorsque les déficits sont aussi abyssalement liés à ce sujet.
j'ai passé des années à réfléchir et à m'occuper du financement de l'innovation et je me rends compte que finalement les retraites en sont la clé. J'ai par exemple observé récemment que le gouvernement a décidé de couper les crédits que nous avions proposé d'allouer dans le cadre du rapport de la mission IA (il y a a peine quelques mois!). Il y a donc une incapacité totale à investir dans l'avenir. Par contre, on dépense des centaines de milliards dans le passé. Hier l'abondement automatique de 2.2% des retraites (du fait de l'inflation) va coûter environ 6,5 mds à l'État .
Je ne veux pas évidemment abandonner nos retraités sur le bord de la route, mais le principe de solidarité devrait aussi s'exprimer de façon intergénérationnelle dans l'autre sens. Il ne peut pas y avoir une population qui détient à la fois le patrimoine (la médiane de la richesse est en France à 60 ans, ce qui est là également unique) et les revenus : certaines études tendent à montrer que ceux des retraités sont équivalents, voir certaines années supérieurs à ceux des actifs, ce qui bloque toute évolution du système.
ainsi nous nous retrouvons dans une situation assez paradoxale où les jeunes générations vont vivre beaucoup moins bien que celles qui les ont précédé et vont devoir consacrer une part très importante du produit de leur travail à financer celles-ci.
Si on ne fait rien, avec mes hypothèses certes grossières le déficit devrait se stabiliser vers 70mds à terme. Or je n'ai jamais vu ce chiffre dans la presse jusqu'à ce que sorte cet article du point qui évoque des déficits semblable en tenant compte des facteurs que je n'avais pas tous a l'esprit (ci après) . Il est vrai que le débat est tellement capté par des idéologues dangereux que la réalité ne parvient plus aux citoyens.
Pour essayer de répondre à cela @Vicnent va essayer de faire un calculateur qui permettrait à chacun de faire sa simulation et mieux saisir les ordres de grandeurs.
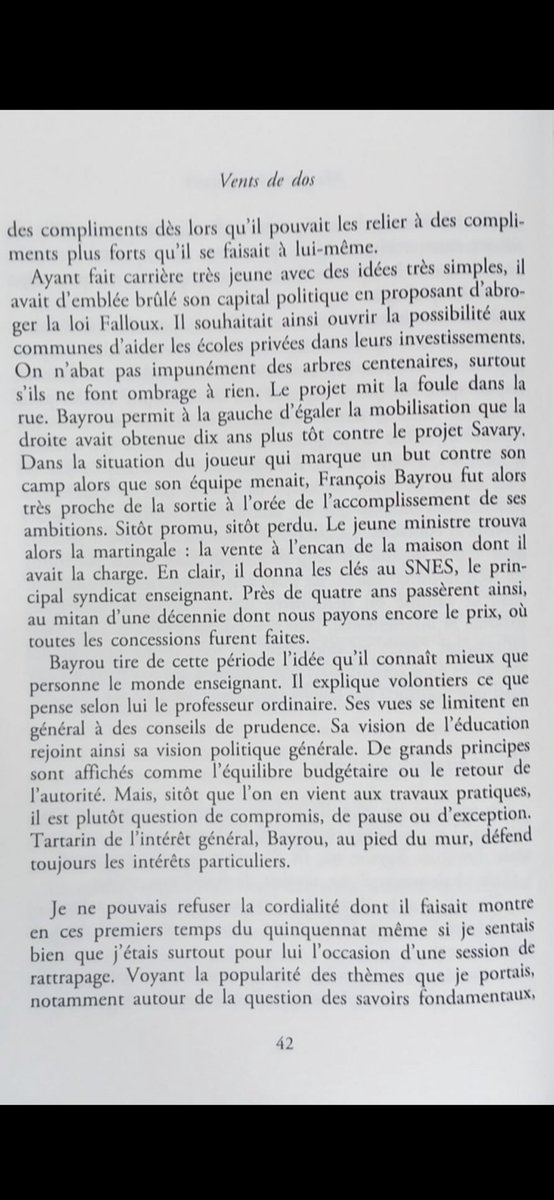
Se souvenir de ce que Jean-Michel Blanquer écrivait sur François Bayrou, il y a quelques mois, dans son livre sur son expérience de ministre d’éducation nationale. C’était très loin d’être amical.
Le fait que les cotisations retraite couvrent tout au plus 80 % des pensions a des implications profondes pour la mesure des iniquités générationnelles créées par le système de retraite.
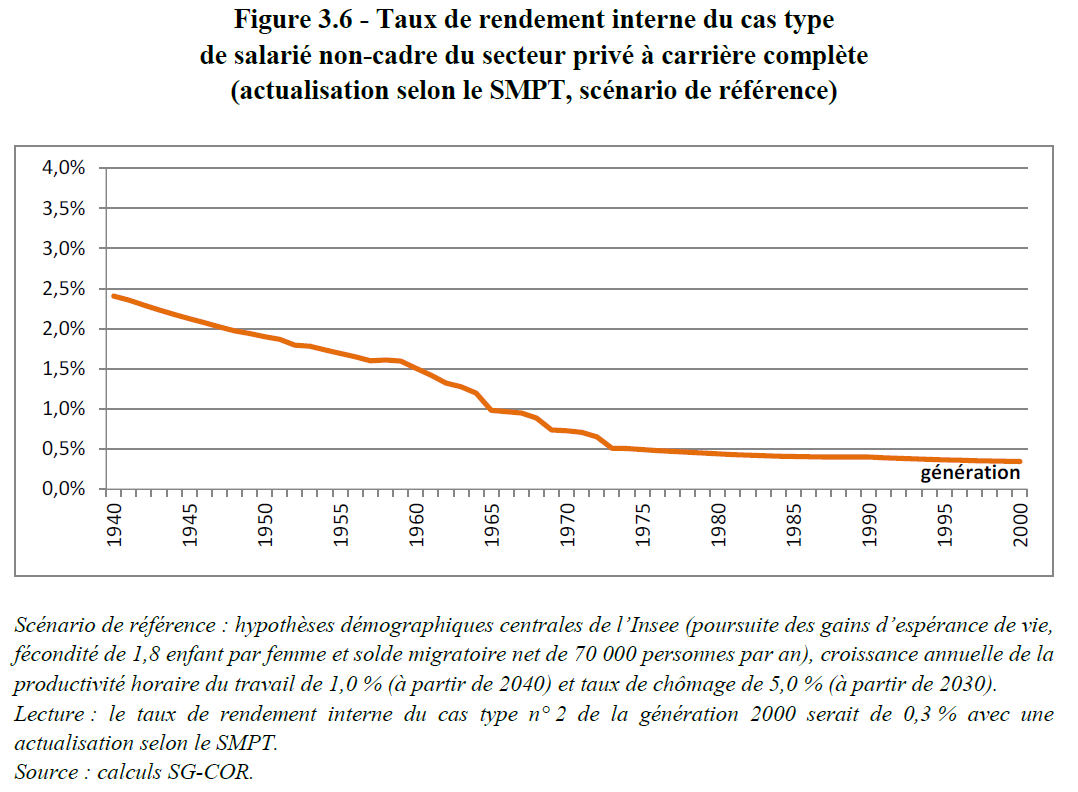
En effet, si on se réfère au dernier rapport du Conseil d’orientation des retraites (COR), les jeunes actifs actuels peuvent espérer un piètre rendement interne de 0,3 %. Mais ce calcul n’a pas vraiment de sens...
Le taux de rendement interne, c’est quoi ? C’est une mesure financière évaluant la performance d’un investissement. Il répond à la question : si j’avais investi mes cotisations sur un compte d’épargne, quel taux d’intérêt aurait permis de payer les pensions que je recevrai ? C’est une mesure qui résume en un seul chiffre la générosité du système de retraite vis-à-vis de différentes générations, en prenant en compte les différences de taux de cotisation, de salaires, de durée de carrière et de retraite…
Pour interpréter ce taux facilement, supposons une période de 30 ans entre la cotisation moyenne (payée aux alentours de 45 ans) et la pension moyenne (payée aux alentours de 75 ans). Avec un rendement annuel de 0,3 %, chaque euro de pension aura coûté 1/(1+0,3 %)^(–30) = 91 centimes de cotisations. Tout est ajusté de l’inflation.
Cela signifie donc que, sans nouvelle réforme, les jeunes actifs recevront environ 10 % de plus qu’ils n’ont cotisé.
Le problème est le suivant. Si les cotisations ne couvrent que 80 % des pensions, alors l’État complète la facture avec d’autres impôts, d’autres cotisations sociales, ou avec de la dette publique que les jeunes devront payer plus tard. Autrement dit, les jeunes actifs ne contribuent pas uniquement au système via leurs cotisations retraite, mais aussi via d’autres prélèvements obligatoires qui ne sont pas pris en compte dans le calcul du TRI.
En vérité, pour chaque 0,91 euro de cotisations retraite, ils paient donc au total 0,91/(1–20 %) = 1,14 euro. Pour recevoir 1 euro de pension, soit donc un rendement négatif.
Par comparaison, le rendement interne de 1,75 % pour les générations de 1945-1965 implique que chaque euro de pension aurait coûté (1+1,75 %)^(–30) = 55 centimes. Moins de la moitié du prix payé par les jeunes actifs.
Mais ce n’est pas tout ! Ce calcul de 1,14 euro repose sur l’hypothèse de l’absence de nouvelle réforme. Or, d’après les calculs du COR, il faudra passer à un âge de départ à 66 ans. Sous cette hypothèse, la durée à la retraite diminuera de 2 ans sur 26 (en supposant une espérance de vie de 90 ans pour les jeunes) tandis que la durée de cotisation augmentera de 2 ans sur 43. Soit 2/26 = 7,7 % de pensions en moins, et 2/43 = 4,6 % de cotisations en plus. Cela amène donc notre coût d’un euro de pension à 1,14 * (1+7,7 %) * (1+4,6 %) = 1,28 euro de cotisations et prélèvements obligatoires par euro de pension. Utiliser d’autres leviers pour équilibrer le système aboutirait à des ajustements quantitativement semblables.
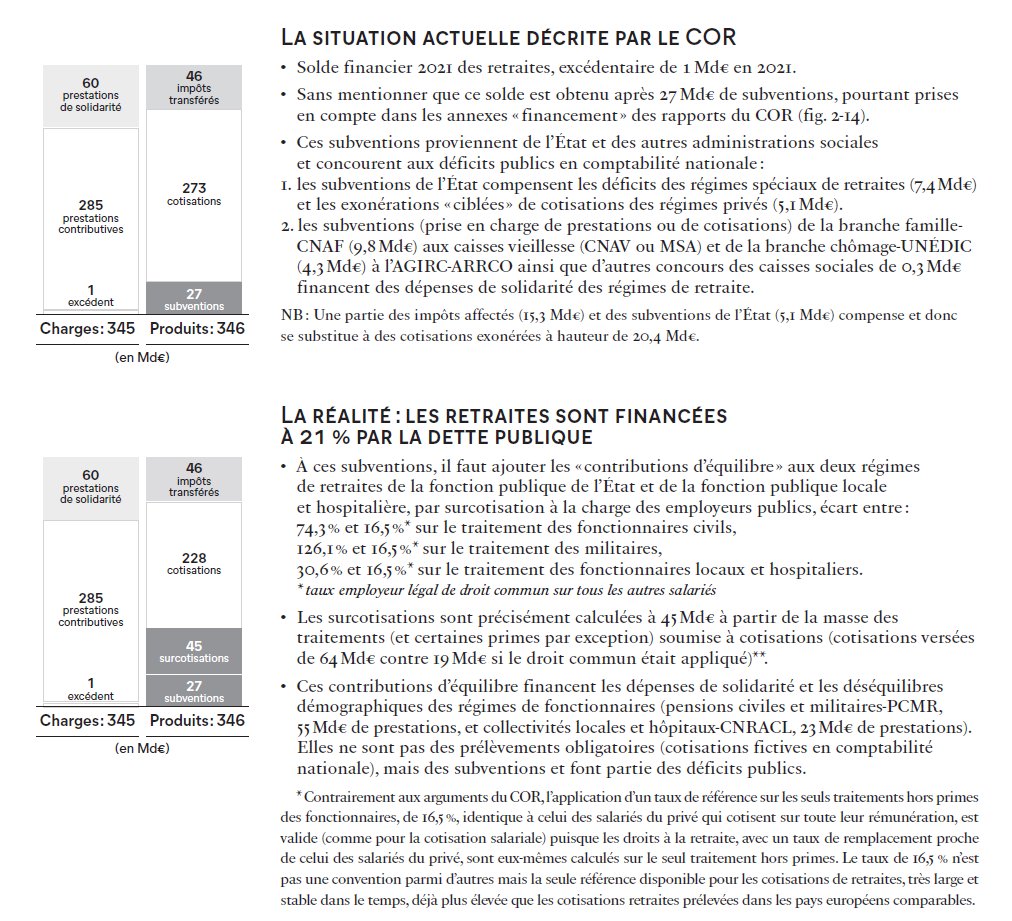
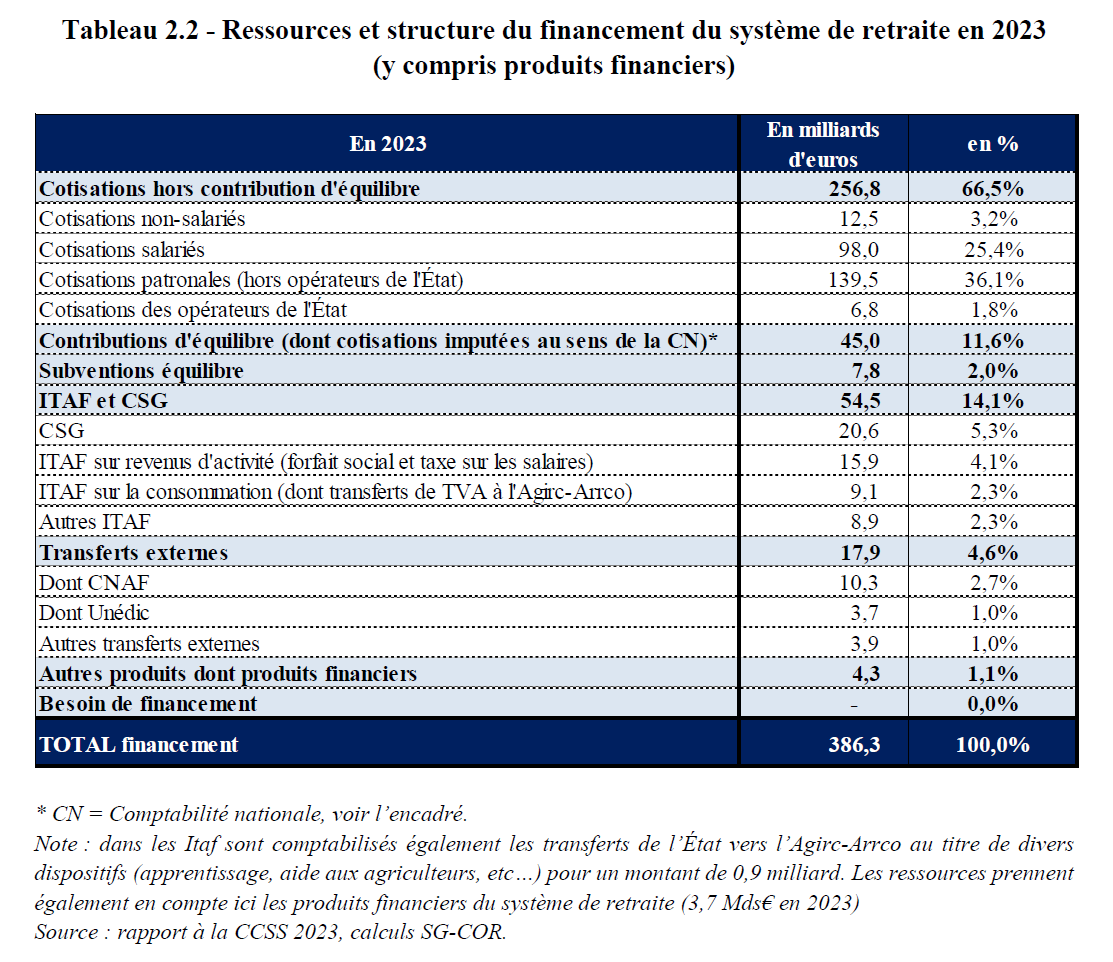
Mais, d’où vient ce chiffre de seulement 80 % des pensions couvertes par les cotisations ? Si l’on se réfère au dernier rapport du COR, les cotisations ne couvrent en fait que 66,5 % des pensions. Le reste vient du fléchage d’autres ressources financières de l’État et d’autres branches du système d’assurance sociale.
Cependant, on ne peut pas utiliser ce taux de couverture de 66,5 % car il est pour partie expliqué par les allégements de charges patronales sur les bas salaires. Il convient de réintégrer la compensation de ces allégements opérée par l’État, mais aussi de soustraire les surcotisations employeurs payées par l’État pour équilibrer les comptes. Par exemple, l'Etat employeur paye 76% de cotisations retraite pour un fonctionnaire civil au lieu du taux légal 16,5%. Cette énorme différence de taux n'est pas vraiment déduite du salaire complet du fonctionnaire mais constitute un artifice comptable cachant une subvention d'équilibre. Au final, on arrive à environ 21 % des pensions payées par des impôts plutôt que des cotisations d’après les calculs de Jean-Pascal Beaufret.