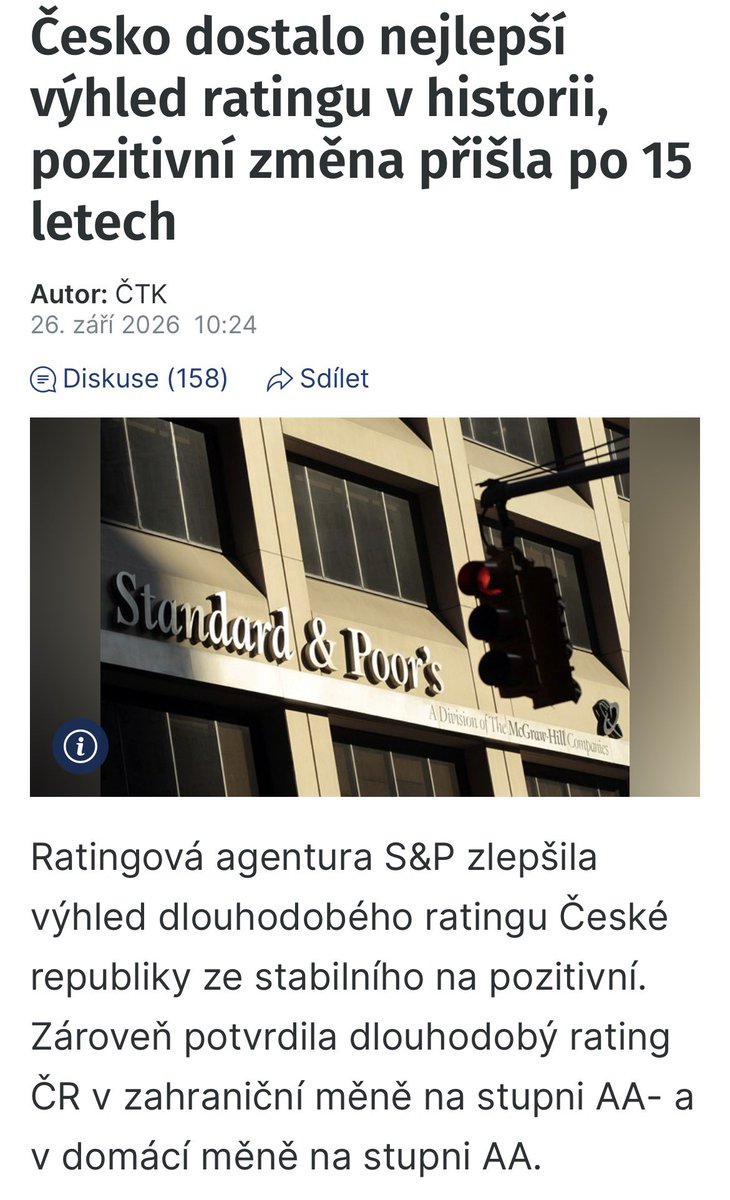
Tak kdo první označí agenturu Standard&Poor’s za neschopné idioty utržené od reality nebo podobně? On totiž ten evropský kontext není úplně jednoduchý a Česko je v mnoha ohledech (ne ve všech) hvězdou….
Strážci “strachu” a obav se jako vždy před volbami utrhnou. Je jedno, kdo vládne a je v opozici. Strach je volební motivace. Jenže tohle fakt nevyhovuje…
Tady všichni pláčou kvůli $NVO, ale nikdo kvůli ropě a plynu? To jsem v tom sám?
Aspoň že vůbec nechápu, proč jako jde ropa Brent i WTI a plyn TTF dolu.
Nezměnilo se fundamentálně vůbec nic. Nechápu z čeho pramení ten optimismus. Žádné řešení se nerýsuje. Írán trvá na svých podmínkách 100%.
Německo je nenávratně jiná země…. Nekonečné kompromisní ale krok za krokem znemožňující se koalice SPD a CDU/CSU se dopracovali přesně k tomu, před čím mnozí dlouhodobě varovali….
@vysoke_napeti Spoléhat se v energetické koncepci státu na to, že „se za 5 let něco vymyslí“, je ekvivalent toho zru��it požární sbory s odůvodněním, že věda do pěti let určitě vyvine nehořlavý svět. Věda a SW pomohou s efektivitou, ale beton, ocel, chemii a fyziku zatím žádný prompt nepřepsal.
@vysoke_napeti Na to chemická akumulace ekonomicky ani kapacitně stavěná není a energetika k OZE stále potřebuje řiditelný základ (jádro/plyn). Směšovat denní peak-shaving se stabilitou celoročního mixu je míchání hrušek s jablky.
@vysoke_napeti Kde „OZE + storage“ reálně funguje:
V řádu minut až jednotek hodin (obvykle 1–4 hodiny). V Kalifornii, Texasu nebo Jižní Austrálii bateriová úložiště (BESS) excelují v poskytování podpůrných služeb (frekvence), ořezávání večerních špiček (peak shaving) a posunu polední nadvýroby.
@vysoke_napeti Baterie chemicky ani nákladově nedokážou přenést letní přebytky do ledna a února. Pokud by baterie měla udělat jeden cyklus za rok, cena za uloženou MWh je astronomická. Zde je stále nutný řiditelný výkon (jádro, plyn)
@LukZednk1@vysoke_napeti Německo samo v oficiální strategii nepočítá s tím, že by výpadky větru a slunce (Dunkelflaute) vykryly baterie. Jako garantovaný řiditelný výkon (firm capacity) pro výkonovou přiměřenost staví a plánuje plynové elektrárny.
@vysoke_napeti Jde o iluzi, že pouhé masivní nasazení solárů, větrníků a lithiových baterií umožní bezpečně odstavit veškeré konvenční řiditelné elektrárny. Pro celoroční fungování bez fosilních paliv by OZE nutně potřebovaly chemickou akumulaci (vodík, syntetický metan)...
Lidičky, prosím vás, neblouzněte. "OZE + storage" nefunguje NIKDE na světě, a to dokonce ani v malých jednogigawattových energetikách (kvůli zdrojové, výkonové i systémové přiměřenosti). Zapomeňme na to! Pokud chceme dál investovat do OZE, tak prosím. Ale to pak potřebujeme plyn.
Zhruba 45 let “drtíme” sankcemi Írán a pořád si namlouváme, že sankcemi vyřídíme Rusko s oporou Číny a částečně i Indie a vojenskou podporou KLDR.
Já opravdu nevím, co se ještě bude muset stát, abysme konečně byli schopní a ochotní začít řešit problémy a nejen následky a ještě blbě.🤷
Z cyklu To jsme přesně potřebovali. Petr Dušek s @KvBahnhof v Briefingu pořád opakují, že u ropy je na rozdíl od zkapalněného plynu výhodou možnost bypassu. Jenomže co když někdo rozbombí ten bypass?! Připravte se na to, že na stojanech bude brzy prvním číslem pětka.
Tohle bude ještě velký průser, protože patrně můžou sledovat všechnu práci, která probíh�� s jejich modely a můžou ukrást úplně všechno co tam děláte. Takže jak říkám od začátku - je to boj o data a průmyslová špionáž na jiné úrovni. Kecům o nechtěném natrénování na jejich datech může věřit jen slabomyslný. Scam Altman potřebuje hype a udělá proto všechno, protože má závazky za stovky miliard dolarů a nemá je jak splatit.
Další co jasně popisuje problém. O tom že to bylo cílené a záměrné nemůže nikdo pochybovat. On to píše diplomaticky.
Vaše data v modelech nejsou v bezpečí. Enjoy
Snadné počty. Rozpočet 2027 schodek 389 mld. Kč. vs. rozpočet ODS za 2025 291 mld. Kč
389 vs. 291 mld. Kč. Rozpočtu v roce 2027 chybí příjem 38,5 mld. Kč z jednorázové windfall tax, příspěvek na POZE (ze strany spotřebitelů) 17 mld. Kč, bude ve 2027 platit stát (vzhledem k vývoji cen elektřiny - rozumné). V roce 2027 na rozdíl od roku 2025 není součástí příjmu, příjem z povolenek CO2, v roce 2025 to bylo okolo 14 mld. Kč
Otázkou zůstává dividenda ČEZ v roce 2027. V roce 2025 to bylo 19,5 mld. Kč
Nejdražší plyn za tři a půl roku zdražuje vládě dluh a Čechům hypotéky
Evropský plyn se dostává na nejvyšší cenu zhruba za tři a půl roku a jeho zdražování se už neodehrává pouze na energetickém trhu. Přelévá se také na trh dluhopisů a úrokových sazeb. Výsledkem je dražší financování českého státního dluhu a rostoucí tlak na zdražování hypoték.
Cena klíčového evropského plynového kontraktu TTF dnes během obchodování vystoupala nad 75 eur za megawatthodinu, tedy nejvýše od přelomu let 2022 a 2023. Bloomberg ukazuje intradenní maximum 75,325 eura. Ještě začátkem léta se přitom plyn prodával přibližně za polovinu. Za poslední měsíc zdražil asi o čtvrtinu. Za růstem stojí zejména konflikt na Blízkém východě a obavy z omezení dodávek zkapalněného plynu z oblasti Perského zálivu. Evropské zásobníky jsou navíc před nadcházející zimou naplněny podstatně méně než bývá v tuto část roku obvyklé.
Drahý plyn zvyšuje inflační riziko. Nejde jen o účty domácností. Plyn zdražuje výrobu elektřiny, vytápění i produkci energeticky náročného průmyslu a postupně se může propsat do cen širokého spektra zboží a služeb. Finanční trhy proto začínají počítat s tím, že centrální banky budou muset držet úrokové sazby výše a déle, než se ještě před několika týdny předpokládalo. Stejný mechanismus nyní kvůli dražším energiím zvedá výnosy státních dluhopisů prakticky po celém světě.
Česká republika není výjimkou. Výnos desetiletého českého státního dluhopisu podle Bloombergu dnes vystoupal na 5,21 procenta, prakticky nejvýše rovněž za zhruba 3,5 roku. Ještě zhruba v polovině června činil kolem 4,6 procenta. Během několika týdnů tedy státu zdražilo dlouhodobé financování přibližně o šest desetin procentního bodu.
Rozdíl je pro státní rozpočet citelný. Pokud by ministerstvo financí vydalo sto miliard korun desetiletých dluhopisů při výnosu o 0,6 procentního bodu vyšším, než jaký trh požadoval v červnu, znamená to zjednodušeně přibližně 600 milionů korun dodatečných úrokových nákladů ročně. Nezdražuje samozřejmě okamžitě celý existující dluh, ale postupně se vyšší sazby promítají do nových emisí a refinancování starších dluhopisů.
Ještě bezprostřednější dopad může pocítit trh hypoték. Bloomberg ukazuje, že tříletá korunová úroková swapová sazba vystoupala na 4,75 procenta, nejvýše za bezmála tři roky a zhruba o 0,7 procentního bodu výše než v červnu. Právě swapové sazby patří k hlavním veličinám, podle nichž si banky stanovují cenu peněz pro hypotéky s několikaletou fixací.
To znamená, že prostor pro další výrazné zlevňování hypoték prakticky mizí. Pokud nynější růst swapových sazeb přetrvá, mohou banky naopak hypoteční sazby během podzimu zvyšovat o několik desetin procentního bodu. U hypotéky čtyři miliony korun se splatností 25 let znamená samotné zvýšení sazby například z 4,5 na pět procent růst měsíční splátky přibližně o 1150 korun.
Drahý plyn tak vytváří pro Česko dvojí úrokový problém. Zvyšuje inflační očekávání, a tím zdražuje peníze české vládě, zároveň ale přes stejný mechanismus zdražuje dlouhodobé peníze bankám. Paradoxně proto může další vývoj cen plynu v příštích měsících rozhodovat o ceně českých hypoték více než případné jednotlivé snížení základní sazby ČNB.