Propozycje cięć emerytur i płac w sferze budżetowej w celu konsolidacji fiskalnej ignorują podstawowe mechanizmy makroekonomiczne. Tzw. „zaciskanie pasa” w warunkach niepewności gospodarczej niemal zawsze wywołuje efekt samounicestwienia (self-defeating austerity). Jeśli redukcja wydatków publicznych (licznika) zdusi popyt konsumpcyjny i inwestycyjny, to mianownik (nominalny wzrost PKB) załamie się szybciej. W rezultacie relacja długu do PKB zamiast spadać - rośnie. W mojej ocenie taki scenariusz Polska już przećwiczyła. W latach 1997–2000, wdrożono gwałtowne schładzanie koniunktury poprzez restrykcyjną politykę fiskalną i monetarną.
Skutki empiryczne tamtej polityki:
1. Załamanie wzrostu: dynamika PKB spadła z ponad 6% w 1997 r. do zaledwie 1,2% w 2001 r.
2. Kryzys na rynku pracy: stopa bezrobocia eksplodowała z ok. 10% do blisko 20% w latach 2002–2003.
3. Kryzys dochodowy państwa: W mojej ocenie załamanie bazy podatkowej doprowadziło do powstania tzw. „dziury Bauca”. Deficyt sektora finansów publicznych w 2003 r. wzrósł do ponad 6% PKB - znacznie przewyższając poziomy sprzed „kuracji oszczędnościowej”.
Drenowanie dochodów gospodarstw domowych w momencie niepewności gospodarczej to prosty przepis na zduszenie wpływów z VAT i CIT. Stabilność fiskalna zależy od tempa wzrostu bazy podatkowej, a nie od mechanicznego cięcia wydatków kosztem popytu krajowego.
🇵🇱 84 lata temu, 20 września 1942 r., powstały Narodowe Siły Zbrojne, jedna z największych formacji polskiego podziemia niepodległościowego.
Pamiętamy o żołnierzach, którzy walczyli z okupacją niemiecką, a później także z komunistycznym aparatem represji.
Cześć ich pamięci! 🇵🇱
Zwolnienia z WF-u nie muszą oznaczać lenistwa. Być może część z nich to sygnał, że szkolna kultura aktywności fizycznej nie zawsze odpowiada potrzebom współczesnych nastolatków. Badania i doświadczenia innych krajów wskazują, że na zaangażowanie młodych ludzi w aktywność fizyczną wpływają głównie poczucie autonomii, możliwość wyboru, poczucie kompetencji, atmosfera w grupie, obraz własnego ciała oraz to, czy proponowane aktywności są dla nich atrakcyjne. Jeżeli uczeń jest oceniany przede wszystkim przez pryzmat czasu biegu, liczby powtórzeń czy wyniku testu sprawnościowego, osoba mniej sprawna może łatwo zacząć postrzegać WF jako sytuację, w której jest stale porównywana z innymi. To nie oznacza, że testy sprawnościowe są z definicji złe. Warto jednak rozważyć, czy ich głównym celem powinna być ocena ucznia, czy raczej pokazanie mu własnego postępu. WF nie musi ograniczać się do piłki, biegania i tradycyjnych testów sprawnościowych. Trening siłowy, kalistenika, taniec, sztuki walki, joga, pilates, jazda na rowerze, zajęcia fitness czy trening funkcjonalny mogą być dodatkowymi sposobami pokazania uczniom, że aktywność fizyczna może wyglądać bardzo różnie. Nie chodzi o całkowite odejście od tradycyjnych dyscyplin. Chodzi o to, żeby więcej uczniów mogło znaleźć formę ruchu, która rzeczywiście im odpowiada. Teoria autodeterminacji i badania nad motywacją w wychowaniu fizycznym wskazują, że wspieranie autonomii uczniów może sprzyjać ich motywacji i zaangażowaniu. Dlatego zamiast zawsze narzucać wszystkim dokładnie tę samą aktywność, można częściej dawać ograniczony wybór: rodzaj ćwiczenia, poziom trudności, formę treningu czy sposób realizacji zadania. To nadal jest WF. Tyle że uczeń ma w nim coś do powiedzenia. W Australii Queensland Academy of Sport prowadzi program YouFor2032 Talent Search, wykorzystujący choćby analizę obrazu do wstępnej oceny wybranych parametrów ruchu. To ciekawy kierunek wykorzystania technologii do identyfikowania potencjału sportowego. Nie oznacza jednak, że algorytm potrafi na podstawie kilku nagrań jednoznacznie określić, jaki sport jest „stworzony” dla danego dziecka. Wyniki są elementem szerszego procesu i podlegają dalszej ocenie. Jednym z ważnych celów lekcji WF-u powinna być zatem pomoc w znalezieniu takiej formy ruchu, którą uczeń będzie chciał kontynuować także po zakończeniu szkoły.
@ratrzeci Zgadzam się z Panem że ograniczeniem jest inflacja i w przypadku popytowej presji inflacyjnej należy zmniejszyć wydatki ale obecne prognozy NBP i wypowiedzi Prezesa NBP nie wskazują na jej wzrost https://t.co/vUUl1D5j1t
Tylko że problem Węgier pojawił się z powodu zbyt dużego zadłużenia w walucie obcej, (https://t.co/JiNN4lFD8c) następnie Rząd w Budapeszcie pod koniec 2008 roku zaciągnął pożyczkę w MFW i UE na kwotę 25 mld USD, zobowiązując się do natychmiastowego obcięcia wydatków publicznych i podniesienia podatków w samym środku globalnego załamania i to właśnie wymuszona konsolidacja fiskalna wywołała spadek PKB o 6,7% w 2009 roku i wieloletnią stagnację. Co ciekawe w latach 2009 i 2010 deficyt rządowy w Polsce wyniósł odpowiednio 7,3% PKB oraz 7,9% PKB i byliśmy zieloną wyspą bez kryzysu fiskalnego. Większość długu Polski jest denominowana w złotych ok. 80% czyli walucie którą emituje nasz bank centralny, posiadamy obecnie tylko ok. 20% zadłużenia w walutach obcych i to zadłużenie cały czas spada.
Dokładnie. Ludzie nie zdają sobie sprawy, że kryzys fiskalny to może być stracona dekada i wcale nie trzeba przywoływać Grecji, wystarczą Węgry z 2009 r. PKB na pracującego spadło im w 2009 o 5%, a do poziomu z 2008 wróciło dopiero w 2017. Dlatego ich wyprzedziliśmy gospodarczo.
Od szefa polskiej dyplomacji należy oczekiwać realizacji polskiej racji stanu. Tymczasem @sikorskiradek zamiast przeciąć próbę zestawiania Dmowskiego z Banderą przyjmuje tę fałszywą symetrię.
W sporach historycznych z Ukrainą takie wypowiedzi mają znaczenie. Dają stronie ukraińskiej punkt zaczepienia, który będzie wracał w sporach historycznych na arenie międzynarodowej.
Polska dyplomacja powinna pilnować polskich interesów, a nie dostarczać pretekstów do rozmywania odpowiedzialności za zbrodnie na Polakach i budowania kultu zbrodniarzy.
Przypomnijmy więc:
Roman Dmowski był mężem stanu, posłem, pisarzem i dyplomatą, liderem polskiego obozu narodowego, zarazem liderem demokratycznej opozycji wobec sanacyjnej wojskowej dyktatury, krytykiem wodzowskiego stylu uprawiania polityki, a więc tego co dziś określa się „faszyzmem”. Dmowski wprost odrzucał oczekiwania młodszego pokolenia radykalnych działaczy by zająć pozycję „wodza”.
Z kolei OUN-UPA była szowinistyczną organizacją zbudowaną wokół ideologii podobnej do nazizmu, wokół kultu jej wodza Bandery od którego czerpała nazwę („OUN-B”) oraz totalitarnych i ludobójczych metod osiągania celów politycznych, wśród których obok niepodległości było „oczyszczenie” kraju z wszelkich mniejszości narodowych, skutkujące masowym, zaplanowanym mordowaniem Żydów, Polaków i innych narodowości. To właśnie dziś potocznie nazywa się „faszyzmem”.
To jest to co powinien odpowiedzieć minister @sikorskiradek ukraińskiemu dziennikarzowi.
Młodsze pokolenia rozumieją, że @Obywatelska_KO i @pisorgpl, nie mają nam do zaoferowania nic, oprócz podziałów społeczeństwa.
Bardzo ciekawe dane wynikające z badań OGB @LukasPawlowski pokazują, że gdyby nie pokolenie 60+, dziś rządziłby ktoś spoza duopolu.
Czas na zmiany!
Zgadzam się, że nie ma w tym żadnej magii ale z tego wynika mój argument. Nie można oceniać bezpieczeństwa finansów publicznych na podstawie samego deficytu nominalnego. Deficyt może być całkowicie różnym impulsem. Oczywiście, że utrzymywanie takiego poziomu na dłuższą metę może napędzić inflację, ale jeżeli chodzi o obecny budżet o którym rozmawiamy, prezes NBP ocenił, że nie ma on wpływu na inflację - https://t.co/qblrAUcTgG
Nie istnieje żadne prawo ekonomii mówiące, że przy 54,9% wszystko jest bezpieczne, a przy 55,1% gospodarka wpada w przepaść. W 2010 r. brytyjski rząd zaplanował konsolidację fiskalną na poziomie 6,3% PKB do 2014–15. Około 74% miały stanowić cięcia wydatków. Do 2014–15 wykonano prawie 6 pkt proc. planowanego zacieśnienia. Problem polegał na tym, że gospodarka i produktywność rosły wyraźnie wolniej od wcześniejszych prognoz. W rezultacie konsolidację rozciągnięto w czasie. Do 2018–19 skumulowana skala planowanej i zrealizowanej konsolidacji sięgnęła około 8,8% PKB, a udział działań po stronie wydatkowej wzrósł do około 82%. I mimo tej konsolidacji relacja długu publicznego do PKB przez znaczną część tego okresu nadal rosła. W zależności od przyjętej miary i punktów odniesienia był to wzrost rzędu kilkunastu punktów procentowych. Deficyt państwa nie istnieje w próżni. Wydatki publiczne są jednocześnie przychodami przedsiębiorstw, dochodami pracowników i transferami zwiększającymi dochody gospodarstw domowych. Ich ograniczenie może więc zmniejszać zagregowany popyt, a w konsekwencji również tempo wzrostu PKB. Co więcej, OBR szacował, że zacieśnienie fiskalne o 1% PKB obniżało krótkookresowo PKB nawet o 1% przy cięciu inwestycji publicznych i o 0,6% przy cięciu wydatków bieżących i transferów. Najsilniejszy efekt przypisywano cięciom wydatków kapitałowych. IMF oszacował w 2012 r., że brytyjska konsolidacja fiskalna obniżyła skumulowany poziom PKB o ok. 2,5%.
Naprawa finansów publicznych nie oznacza ograniczania ambicji państwa. Jest warunkiem ich utrzymania.
Jest pierwsza, historyczna opinia @RadaFisk_GOV_PL o projekcie #Budżet2027. Przyjęta jednogłośnie. Zachęcam do lektury - jej wnioski powinny wybrzmieć daleko poza gronem ekonomistów.
14 rekomendacji. Oceny cząstkowe, zastrzeżenia i analizy wariantowe. Od pozytywnych po negatywne. Wskazane naruszenia ustawy o finansach publicznych. Wątek o @NFZ_GOV_PL , ryzyko legislacyjne w podatkach. Kontekst sporu konstytucyjnego w zakresie 60% długu. Algebraiczny dowód wady stosowania korekty w SRW. I wiele innych wątków.
Jesteśmy o włos od progu ostrożnościowego 55% PKB. Bez odpowiedniego marginesu na błędy. Tylko splot pozytywnych okoliczności może uratować przed przekroczeniem 55%.Oceńcie czy w dzisiejszych warunkach to możliwe?
Deficyt jest już nie tylko wysoki. Jest uporczywy.
To skutek decyzji kumulowanych przez lata. Wydatki rosły znacznie szybciej niż dochody. Obronność odpowiada za około 1/4 wzrostu wydatków w relacji do PKB od 2021 r. Nie wyjaśnia całej nierównowagi.
Z tego długu nie „wyrośniemy” samym wzrostem gospodarczym. To mit. Samo uszczelnianie podatków również nie wystarczy. To mit. Jednorazowe operacje i oczekiwane niewykonanie wydatków nie zastąpią trwałej naprawy.
Rada apeluje do rządu i wszystkich sił politycznych o współodpowiedzialność za wiarygodny, wieloletni plan. Odpowiedzialność za finanse państwa musi sięgać dalej niż kalendarz wyborczy.
Im dłużej odkładamy korektę, tym mniejsza szansa, że będzie stopniowa i możliwie mało kosztowna społecznie.
Naprawa finansów publicznych nie oznacza ograniczania ambicji państwa. Jest warunkiem ich utrzymania.
Polecam całą opinię 👇
Bezpieczeństwo finansów publicznych jest fundamentem BEZPIECZEŃSTWA POLSKI.
I na koniec powtórzę po raz setny: szwedzkie wydatki i kurs na irlandzkie podatki to fiskalny miraż. Takiego modelu nie da się trwale utrzymać.
#RadaFiskalna #Budżet2027
Ok. 80% długu Polski jest w PLN czyli walucie którą emituję nasz bank centralny, natomiast chwilówki dotyczą użytkownika waluty a nie emitenta. Trzeba patrzeć na:
• koszt obsługi długu,
• tempo wzrostu nominalnego PKB,
• strukturę zadłużenia,
• wykorzystanie mocy produkcyjnych,
• inflację,
• oraz przede wszystkim na to, na co przeznaczane są pieniądze.
Deficyt finansujący inwestycje zwiększające produktywność gospodarki ma zupełnie inne konsekwencje niż deficyt finansujący bieżącą konsumpcję w gospodarce działającej już na granicy możliwości. Co więcej, dług może rosnąć nominalnie, a jednocześnie spadać w relacji do PKB. Jeżeli gospodarka rośnie nominalnie szybciej niż narasta koszt istniejącego zadłużenia, relacja długu do PKB może się poprawiać mimo dalszego deficytu.
Nie twierdzę że 6–7% deficytu jest zawsze dobre ale nie istnieje magiczna granica, po której sam deficyt staje się problemem. Trzeba patrzeć na relację nominalnego wzrostu PKB do kosztu obsługi długu oraz przede wszystkim na to, czy gospodarka ma wolne zasoby i czy deficyt generuje presję inflacyjną. W strefie euro deficyt całego sektora publicznego wynosił 7,0% PKB w 2020 r., 5,2% w 2021 r., 3,7% w 2022 r. i 3,6% w 2023 r. W tym samym czasie dług publiczny spadł z 97,2% PKB do 88,6% PKB. Czyli państwa miały deficyt przez cały okres, a mimo to relacja długu do PKB spadła o 8,6 pkt proc. https://t.co/M6II899lVC
Dziś w Sejmie panele o energetyce, przygotowywane przez @przebitkowski we współpracy merytorycznej z @krzysztofmulawa, czyli debata jak nie wiązać zielonej pętli na szyi własnego państwa.
Dziś na 35. Forum Ekonomicznym w Karpaczu Ministerstwo Zdrowia miało zaprezentować dokument „Polityka lekowa” na kolejne lata. To bardzo istotna kwestia, nadaje kierunek działania rządu. A ostatnia „Polityka lekowa” skończyła się w 2022 r. (!).
I… dokumentu nie ma. Są prezentowane jedynie założenia.
Prezentacja zrobiona w AI z literówkami, nieprzetłumaczonymi zagranicznymi słowami (np. „tanto” zamiast „zarówno”).
Kompromitacja wiceminister Katarzyny Kacperczyk.
Obecnie BOJ normalizuje politykę, jen się umacnia, a zamykanie carry trade może wymuszać sprzedaż zagranicznych aktywów i sprowadzanie kapitału do Japonii powoduję to sytuację gdzie powstaje pytanie czy wzrost inflacji i kosztów finansowania wymusi ograniczenie wydatków, czy gospodarka będzie w stanie absorbować dalszy impuls fiskalny bez trwałej presji cenowej. BOJ nie widzi obecnie scenariusza wymykającej się spod kontroli inflacji ani kryzysu gospodarczego, wręcz przeciwnie - jego scenariusz bazowy zakłada umiarkowany wzrost i stopniowe dojście inflacji do ok. 2% - https://t.co/CSpk5JRxGC
Ale wierzyciel już ma ustalony termin spłaty. I państwo go spłaca. Po prostu nie musi wcześniej uzbierać całej kwoty w skarpecie. Wykupuje starą obligację i emituje nową. To się nazywa rolowanie długu. Tak działa współczesny rynek obligacji. W Polsce państwo ma nawet system dealerów SPW z obowiązkami uczestnictwa w tym rynku. Więc problemem nie jest „kiedy wierzyciele zażądają pieniędzy”. Problemem jest czy państwo może nadal refinansować dług i po jakiej cenie. Japonia - dług państwa przez dekady wielokrotnie wzrósł, a rentowności obligacji przez długi czas pozostawały ekstremalnie niskie, czyli ogromny wzrost zadłużenia przez dekady nie doprowadził tam do momentu, w którym wierzyciele przyszli po swoje pieniądze. A w Polsce popyt na aukcjach obligacji potrafi być zazwyczaj około 2× większy od oferowanej podaży.
Czytam wybitnych znawców że "rosnący dług nie jest problem". Absolutnie się z wybitnymi znawcami zgadzam. Dług nie jest problemem. Tak długo jak wierzyciele nie zaczynają domagać się jego spłaty.
@PeteVonKujawski Jaki według Pana jest teraz scenariusz? Praktycznie całość japońskiego długu rządowego jest denominowana w jenach, więc w jaki sposób Państwo Japońskie ma mieć problem z pozyskaniem waluty na jego obsługę?
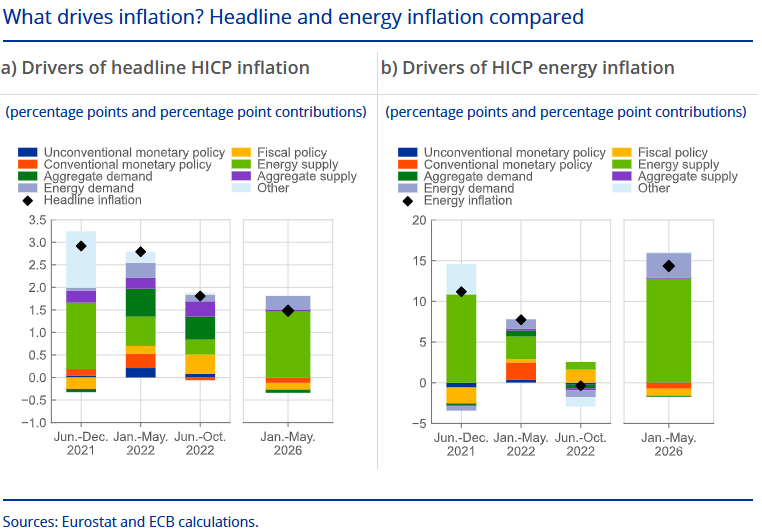
Kiedy jesteś ekonomistą w #EBC i dowodzisz, że obecny wzrost inflacji jest niemal wyłącznie podażowy.
Więc proponujesz podwyżkę stóp procentowych, która uderza w popyt, a nie w podaż.
Ekonomia: 10/10 xD.
Logika: cyrk.
🇪🇺 Ekonomiści EBC zrobili dekompozycję wzrostu inflacji w tym roku. Wniosek? Dotychczasowy wzrost HICP wynikał prawie wyłącznie z podażowego charakteru wzrostu cen energii. Sytuacja ta różni się od tej po wybuchu wojny w Ukrainie, kiedy to silniejszy popyt odgrywał większą rolę.