Home
Language
English
Türkçe
Bahasa Indonesia
About
Privacy Policy
Terms of Service
Pricing
Sign In
Download All
Share
ぴらちゃん
@pinaokei
Joined May 2011
446
Following
97
Followers
4K
Posts
pinaokei
retweeted
井上尚弥 Naoya Inoue
@naoyainoue_410
28 days ago
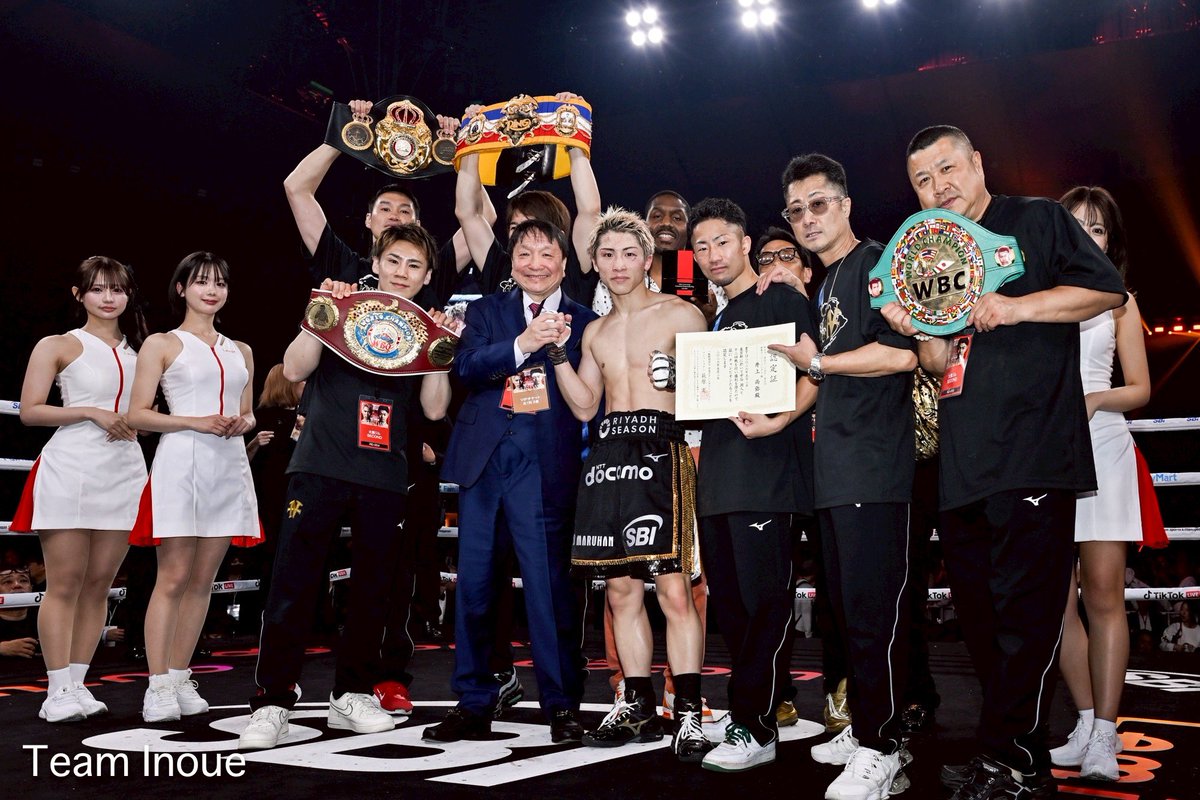
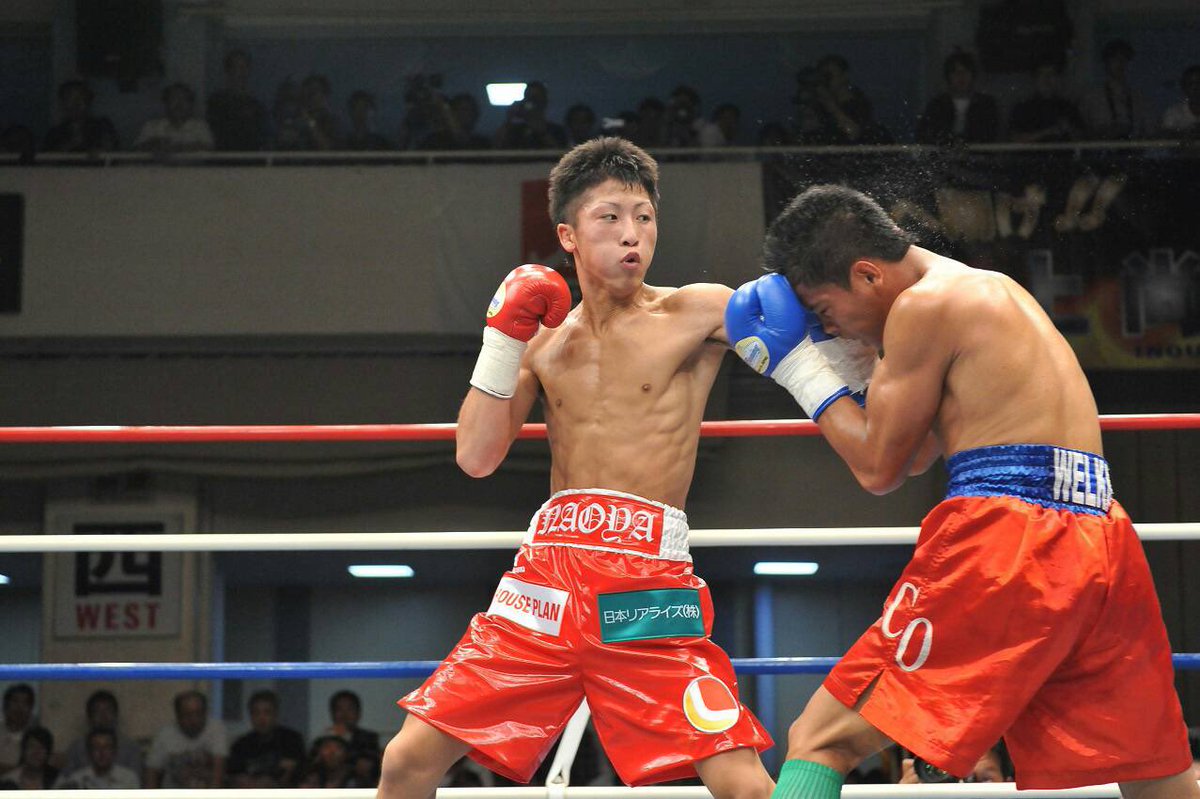
デビューして今日で14年 ここまで突っ走って来れたのも支えてくださる皆さんのおかげだと思います。 残りのキャリアもぶち上げていくよ👆🏼
ぴらちゃん
@pinaokei
about 2 months ago
@naoyainoue_410
KING!リングインお待ちしております☺️
pinaokei
retweeted
𝚋𝚒𝚛𝚍
@3m1ek
3 months ago
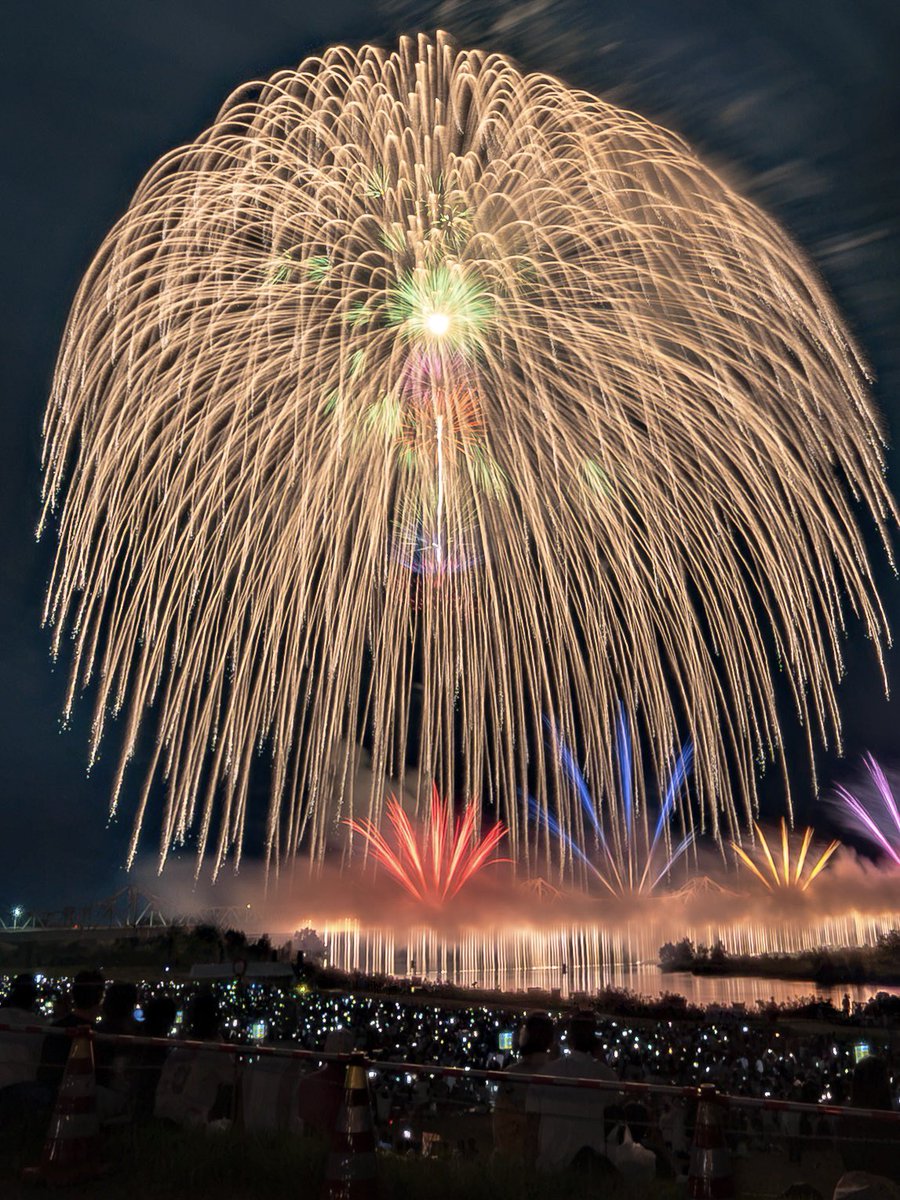
長岡花火2日目 正三尺玉特集 全4発、すべて絶好のコンディションで撮影できました
ぴらちゃん
@pinaokei
3 months ago
@FREETONSHA
お疲れ様でした。 私も先ほど車で関東に帰りました。 復興祈願の31番、感動しました☺️
Who to follow
ざわ
@ZAWA0o
毎朝、前日の株・経済ニュースを初心者向けにやさしく解説📊 日本株・米国株・為替・原油 決算や経済指標の予定もまとめます ※情報発信であり、投資助言ではありません
Josh Spilker
@joshspilker
marketer, writer, SEO at @airopshq
ムーさん
@muusansa
好きなものを好きなだけ❣️
ぴらちゃん
@pinaokei
4 months ago
@koisinooyatu514 私もそれ調べてみて疑問に思いました。
pinaokei
retweeted
総合商社マン
@sogoshoshaman
about 1 year ago
子育て中の株クラのみんなは一読必須の内容ですね。
pinaokei
retweeted
鈴木一登/スポーツ鍼灸
@suzuki_kazuto33
about 1 year ago
ライルズ 泣く
suzuki_kazuto33's tweet video.
pinaokei
retweeted
やす 🇺🇸 ベンチャーキャピタル
@YasLovesTech
almost 2 years ago
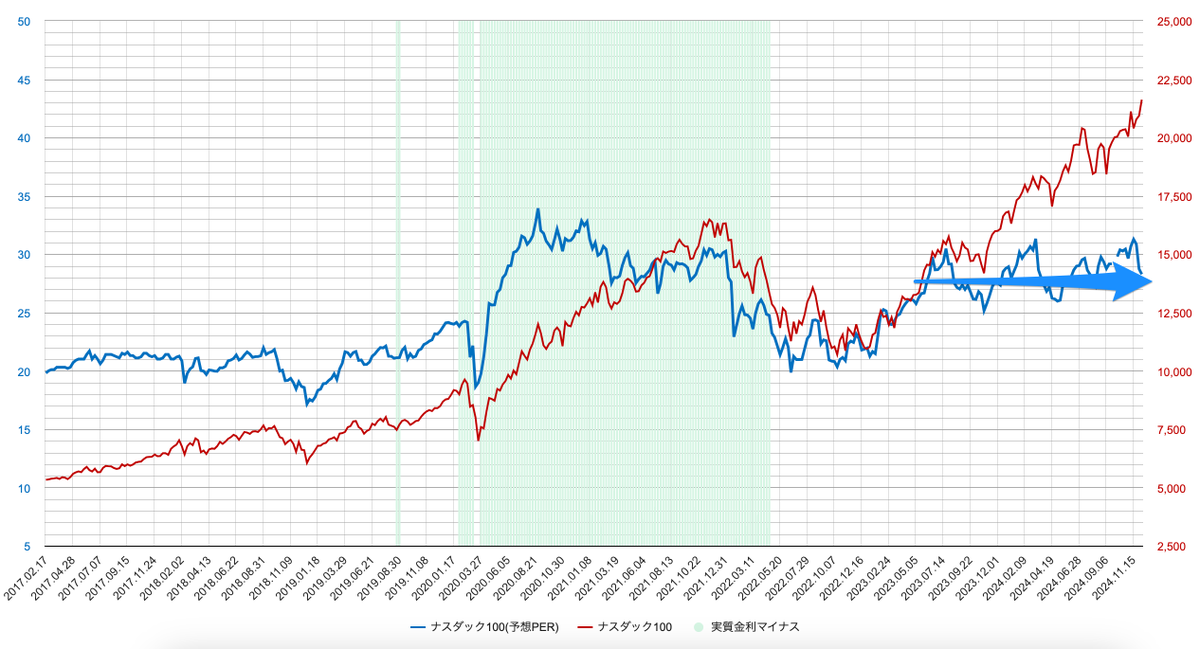
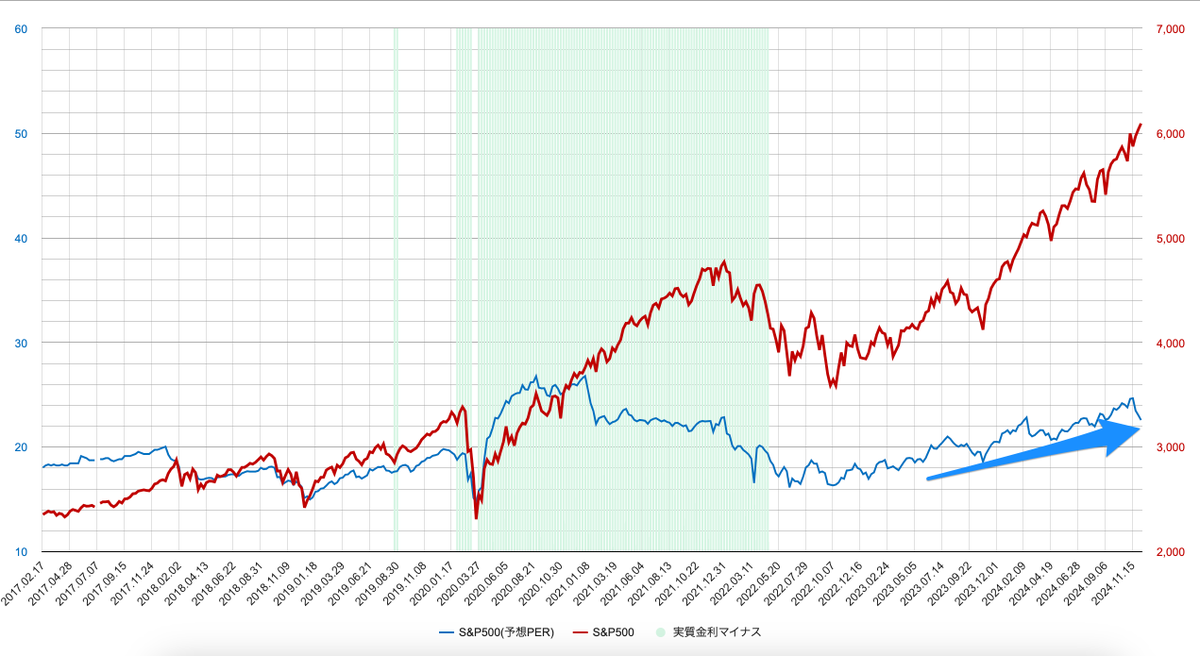
24年のS&P500のパフォーマンスはYTDで+27%、 ナスダック100は+29%となっていてパフォーマンス自体は近しいけど内容は大きく違います ナスダック100のPERは5月からアップダウンはしてるけど、基本的には水準的には一定。これはすなわち、EPSに連動して株価が上昇しているので業績に連動した健全な上昇と言えます 一方で、S&Pは株価上昇とともにPERも緩やかに上昇しており、これが今年のS&Pの好調を後押ししました。これはEPSの成長以上に株価が上昇しているので、業績の成長以上に株価が伸びていることを意味している 今のM7を中心とするテック株の企業業績の好調が続く前提で、来年はおそらくナスダック100がS&Pを結構な差でアウトパフォームすると考えてます。 そもそもEPSの成長率もナス100 > S&P500なので、PERが一定であればナス100に軍配が上がるのは当然として、ナスダックは引き続きEPSに連動して上昇する余地がある。S&PはPERにプレッシャーがかかっているので良くてもEPSに連動する程度で、下手したら株価の上昇はEPSの成長率を下回る というのが僕の今の見立てです。
See More
pinaokei
retweeted
やす 🇺🇸 ベンチャーキャピタル
@YasLovesTech
almost 2 years ago
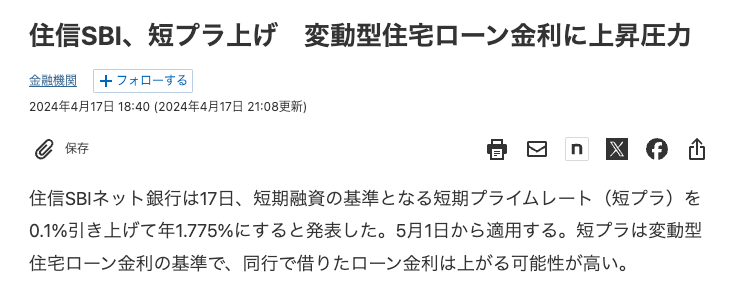
🇯🇵次に待ち受けるは不景気 衆議院選挙が終わり、各政党の姿勢や補正予算の方向性などを鑑みれば次に日本を待ち受けるのは不景気の可能性が高いかなと考えてます。理由は以下の3つ ・止まらないインフレ ・金利上昇 ・出鱈目な経済/財政政策 まずインフレですが、23年後半から落ち着いてたインフレも再度ぶり返してきたように思います。先週発表された東京都の中間発表によれば、ここ4ヶ月ほどは年率換算でインフレ率3.5%のペースで推移してます。トレンド的には世界のインフレは収束に向かっている中でインフレが再加速してるわけですから日本的な要因でまずいインフレが起きていると推測されます。 原因は当然、円安を中心とする輸入物価のインフレです。日米の金利差がピークを超えてある程度収縮した中でも$1=150円な訳ですから、理由はなんであれ(金融緩和や貿易赤字)金利差以上に円安が進んでいるのは確実でしょう。今は米国が金利低下フェーズになっていること、日本が金利上昇フェーズになっていることから、しばらくは極端な円安はないと思いますが、遠からず米国の金利低下は終わりますので、その時はまた円安回帰に戻りやすくなるでしょう 極端なインフレがないにせよ、じわじわインフレが進むのであれば日銀はギリギリまで金利を引き上げざるを得ません。(政策金利の引き上げ・債権価格低下による金利上昇を容認など)インフレするなら金融引締でインフレを鎮静化するのは当然のことでしょう。世論においても、物価高は関心の高いテーマの一つであるので、インフレが進むのであれば金利がジリジリ上昇するのは避けられません さて、金利上昇というと、我々は10年以上も金利のない世界を過ごしてきたわけですから実感がありませんが、一般的には金利上昇は景気が悪化する要因になります。少なくとも今の日本経済の状況(個人消費が低迷など)では、金利上昇は決して良い経済状況にはなりません。どちらかといえば景気後退や悪化になる可能性の方が高いです。特にここ最近は、闇バイトしかり、ふりかけの売上しかり、給付金を求める声しかり、景況感の悪化が顕著になってきてるように思います。このままインフレが続き、金利を上げ続ければ日本経済は耐えられない状況に陥ることでしょう 一般的に、景気が悪くなれば、日銀は金融緩和により世の中に資金をたっぷり供給して景気を後押しします。日銀が国債をいっぱい買ったり、金利を下げたりするってことですね。健全な財政・金融状況であれば、金融緩和をすれば不景気になることなく、景気が戻るのですが、日本の場合は金融緩和をしてしまえば一気に円安地獄に陥ります。なので、たとえ景気の見通しが悪くなっても日銀は金融緩和をすることができません。ここが次に日本が待ち受けるのは不景気という最大の理由です。時間軸は分かりませんが、1−2年のうちに不景気に陥るのではないかなと考えています。 もし金利高で不景気になってしまえば、税収入減+金利の利払いにより、国債発行がさらに増えてしまい、さらに金利上昇のスパイラルに陥ってしまい、金融緩和ができない中で金利上昇が続き、さらに不景気が続くという地獄絵図になる可能性も出てきます。 一般的に不景気といえば失業が目立ちますが、幸いなことに労働力は不足しているので、就職難になることはないでしょう。ただ、失業率が上昇しない中で生活感が徐々に苦しくなっていったり、企業業績が徐々に悪化していくというのが次の数年かと思います。企業は輸入物価上昇や金利上昇により利益率が低下し、賃上げの原資も確保できず長期的に実質賃金がプラスになるような状況にはなかなかならないでしょう。 ここで重要になってくるのが、政府による財政政策です。日本経済の根本的な原因は円安による輸入物価高ですので、本質的には円安を是正し、輸入物価を抑えるような政策を導入しなければなりません。例えば素人発想で言えば、原発を推進し原油の輸入量を是正したり、輸出企業を支援して輸出を増やしたりすれば貿易黒字になり円安圧力は是正されます。また、金利上昇のペースを少しでも落としたいのであれば、歳出改革で国債増発を抑えればマーケットによる金利上昇圧力は弱まります。もしくは、規制緩和を積極的にするなど真剣に経済政策をして金利上昇に耐えられる経済を作るというのも円安対策になるでしょう。この辺は、素人の考えた経済政策になるのですが、私が主張したいのは、経済政策の中身そのものではなく、たくさんの政治家・官僚がいてまともな経済状況の分析と対策もせず安易に燃料補助や給付金に手をつけてしまうことです。 燃料補助は本来物価高で抑えられるはずの原油需要を下支えしてしまい貿易赤字からの円安の一因になってしまってます。また、これらの効果不明な経済対策により国債を増発してしまえば、国債の需給バランスが崩れ、金利は上昇しやすくなってしまいます。円安には確かに一定の効果はあるかもしれませんが、意図しない金利上昇であり、国債の格付けにも影響することなので、少なくとも給付金など安易な経済政策で国債発行はすべきではないと考えます。国債価格や格付けの下落は債券安・通貨安・株安のトリプル安を招く要因になります。国債発行において経済政策をするのであれば、相当に対策を練って実施すべきと考えます。またその効果検証は必須といえるでしょう 要は、経済政策がどうあるべきか以前に、日本経済の現状分析と対策をろくに精査もせず出鱈目に経済政策を続けてしまえば、金利上昇の不景気が現実なものとなってしまいます。第一に、似たような政策を3年間岸田政権でやってきて、何一つ好転してない中で、政策を継続してしまえば不景気にまた一歩近づいてしまいます。 こういうポストを書くと、「いやこれは大丈夫」とか「新しい貨幣理論」とかなんかよくわからん理論を持ち出してくる人いますが、基本的に世の中にフリーランチはないので、フリーランチ施策・政策は必ず破綻します 以上、先月日本に行った時に、なんとなく思った雑な日本の今後の占いポエムでした。結構適当に書いてますので、色々なコメントはお待ちしております! *礼節を欠くようなコメントは即ブロックします。
See More
pinaokei
retweeted
やす 🇺🇸 ベンチャーキャピタル
@YasLovesTech
almost 2 years ago
相場ポエム「しばらく緩やかな上昇基調(12月2日)」:長期的にはテック株には問題がありませんが、S&P全体では今後のリターンは控えめ。25年も手堅くリターンを望むならナスダックかM7が濃いものを。短期的には緩やかなヨコヨコ継続。 Xの仕様制限によりフルバージョンはPatreonに載せています。ぜひ、Patreonもよろしくお願いします。 https://t.co/1FCUfmS425 今回のポストは前回を前提に書いてますので、もしまだ読んでない方は是非、Patreonから前回ポストを見てからお進みください。そして、大まかな状況は引き続き前回のポストの通りと考えてます。 S&PのPERは高いがナスダックのPERは控えめ 前回のポストで書いた通り、企業のEPSは好調です。私がよく注目しているEPSの予想も決算前後でやや下落をしましたが、M7の決算が終わったあたりで下げ止まりました。 細かいことは省きますが、相対的にM7の決算が他のS&P企業に比べ好調でした。別の言い方をすれば、S&Pの株価は引き続きM7に支えられています。いずれにせよ、予想が下げ止まり2025年も2026年もEPSが10%を超えて成長し続ける予想を堅持しているのであれば、経済は好調です。少なくともアナリストはそう予想しています。ただ、企業業績が良くても気になるのはPERです。 S&PのPERが高くなってきました。PERが上昇していると言うことは、理由はどうであれ、株価は企業業績以上に伸びていることを意味しています。PERはすでに2021年の金融緩和の時に近づいています。今後もPERが伸び続けると言うのはそんなに簡単なものではないと思います。2025年->26年もEPSが+12%伸びると予想されてますが、PERがやや高めですのでEPSの成長以上に株価が伸びるのはなかなか難しいのかなと考えています。12%以下になる可能性も十分にあるでしょう。 一方でナスダック100のPERはS&Pに比べれば割高感がありません。特に10月下旬から11月上旬にかけて、決算を経てEPSが伸びたことによりPERが下落しています。これは、ナスダック100の株価に関しては企業業績と同程度に株価が上昇していることを意味しています。割安とまでは言いませんが、S&Pに比べれば今後もEPS上昇に近しい上昇する可能性が高いのはナスダックです。そもそもEPSの成長だけを見てもナスダックの方がS&Pを上回っています。EPSの成長率、PERの高さ感から見ても、今後はナスダックの方に軍配が上がるのではないかなと考えてます。 さらに調子が良いのがM7 ここから先は画像が多すぎるので詳細は省きますが、ナス100に比べさらに好調なのがM7です。M7の決算やPERをさらっと眺める限り、EPSの成長率然り、PERの割高感しかり、S&Pやナスダックよりコンディションが良いです(EPS成長率が高く、PERの割高感が相対的にはない) 一つの例として、直近決算のあったNvidiaを見ていきます。 (画像はPatreonからお願いします) これは上のチャート(1)が過去のEPS予想の変化を示しています。右肩上がりになっていれば、常にアナリストの予想を上回っていると言うことなので株価が上昇しやすいです。下の赤矢印が今後のEPS成長率の12月2日時点での予想です。超長期では10%前後と成長率が芳しくはないですが、少なくとも26年、27年は50%、26%と予想されているので、PER次第ではありますが、他の銘柄に比べればEPSの成長率は相当に良いのでそれなりの株価成長が期待できると思われます。ただし、今年(25年 Jan)の127%に比べればだいぶ下がるので、今までのような急騰は期待しにくいでしょう。 (画像はPatreonからお願いします) そしてNvidiaのPERを見れば、S&Pやナスダック100のトレンドに比べればトレンド的にはずっと低PERです。超長期で成長率が+10%になることから、PERが低いままになってると想定されてますが、このままNvidiaが予想通り伸びるのであれば来年も堅調な、少なくともS&P以上の株価の伸びが期待できると思います。 一例としてNvidiaを出しましたが、他のM7も概ね似たようなトレンドになってます(EPSの予想が切り上がっており、EPS成長率自体も15%-25%と高め、PERがそれほど高くない)。S&P全体や株価だけを見れば、伸びすぎていると言う印象もありますが、米国株のコアであるM7だけを見れば、それなりに健全な状況といえますので、M7が崩れない限りは来年も堅調な株価の伸びが期待できると思います。逆にいえば、S&PのM7以外の株価はM7に引っ張られて、企業業績(EPS)以上に株価が伸びており、少し危うい状況になってる可能性があるともいえます。 やっぱりFang+ このポエムでたびたび出していますが、私が多めに持っているのはナスダック100 ( $QQQ ) と並んでFang+ ( $FNGS ) です。M7が堅調と言うのは今年の実績から言っても当てはまります。 2024年の現時点でのパフォーマンス ・S&P : +27% ・ナス100: +26.62% ・FANG+ : +46.14% となり、M7を濃く持っているFANG+のパフォーマンスが際立ってますね。来年もFANG+が46%出せるかどうかは難しいかなと思いますが、S&Pやナス100より優位ではないのかなと考えています。 短期的な見通し 詳細は次回にしようかなと思いますが、大統領選挙も終わり、短期的にはリスクイベントが見当たりません。12月、1月は非常に緩やかなヨコヨコが続くのかなと考えています。もし、何らかのリスクイベントで小幅な調整があれば、少しづつ買い足していくのはアリかなと考えています。ただ、一つ懸念するのは2月に調整が来る可能性があるのかなと考えてますので、2月に調整が来るから買い控えるとまでは言いませんが、2月の調整も念頭に入れてリスクコントロールをしていきたいですね。 明日からサンクスギビングが明け、米国は年内の追い込みに入ります。3週間ほどですが、ホリデー前に忙しい時期になります。私も12月は通常運転になりますので可能な限り更新していこうと思います。 【お願い】 ここまで読んでいただいて役に立ったと思っていただければ、ぜひいいねとRTで応援していただけると嬉しいです🙏
See More
pinaokei
retweeted
米国市場これ読んどけメモ
@Market_Letter_
about 2 years ago
『もしかしたらパウエルはハードランディングのトリガーに指をかけてしまったのかもしれない』 稀に見ぬ激しい一週間だった。 日銀による利上げ、ハトなパウエル、米国のデータは軒並み下振れ、米決算に一喜一憂、中東情勢緊迫、そして止めに雇用統計。 ドル円は急落し、株価は暴落した。笑顔なのは債券だけだった。 「植田ショック」とか「米国はリセッション」とか「AIバブルが弾けた」とか「終わりの始まりだ」とか「リーマンショックの再来だ」とか、色々言われていた。流石にこの程度の下落でリーマンショックを持ち出すのはリーマンショックに失礼だろう。 さて、市場参加者が精神を削った5日間を振り返る。 まず、米2年債利回りは今週52bp低下した。 ん? ご、ごじゅうに? そう、5bpの間違いではなく、52bpだ。 金利を普段から見ている人からすればこの異常さが分かる。 絶対何か起きている値動きだ。 そう、今週はその何かが起きたのだ。 以前もツイートしたが、パウエルは「絶対インフレぶっ殺すニキ」から「絶対労働市場守るニキ」にシフトした。パウエルは労働市場が気になって眠れないのだ。パウエルはソフトランディングでインフレを退治した英雄になりたい。インフレがいい感じになってきたのだから、引き締めを変に継続する理由はもはやない。引き締めを継続し、労働市場をクラッシュさせ、自分の頭に突き付けられたハードランディングのトリガーを自ら引くことだけはしたくない。 そんなパウエル、今週、もしかしたら彼はそのトリガーに指をかけてしまったかもしれない。 とにかくデータが弱かった。 ADP × ECI × Unit labor cost × Jobless claim × ISM製造業 × 雇用統計 × 特にISM製造業と雇用統計。ISMは製造業とはいえ、注目されてた雇用の項目が派手に逝った。そして、雇用統計は今市場が最も気にしている「失業率」が4.3%に急上昇し、サーム・ルールにヒットした。 サームルールはリセッション入りを示唆するものである。ただ、それ以上でもそれ以下でもない。そもそもリセッションとは「景気後退」を表し、米国では、NBERが経済活動低下の深さや広がり、期間をもとにリセッションを認定する。 ただ、サーム・ルールにヒットした事実がシンボリックな出来事であることに間違いはない。 パウエルが心配して眠れない「労働市場」が現在進行形で悪化しているわけだ。金利は低下するしかない。 勿論、データ以外にも月末フローだったり、リファンディングだったり、地政学だったり金利低下の材料は他にもあった。 一方で金利が上昇する材料は何もない一週間だった。 債券市場は笑みが溢れる。金利は低下し続け、2年〜10年は4%を割り込んだ。 株式市場はどうだろう?まさに利下げサイクルが始まる局面、彼らにとって「Bad news is Bad news」になる。軒並み弱い米データに株は素直に溶けた。そこにIT決算が追い討ちをかけた。 FOMC以降、市場では「パウエルは後手に回っているのでは?」「7月に利下げしとけばよかった?」「ポリシーエラー?」なんて声が溢れた。今思えば、FOMCの前の週にダドリーが「気が変わった、来週利下げしたほうがいい」というのは正しかったのかもしれない。 そして急浮上したのが、9月50bp利下げだ。今までは「いつ利下げが始まる?」に注目が集まっていたが、時期が確定したことで、「どこまで利下げするのか?」「どのようなペースでそこに向かうのか?」に注目が集まる。 FEDが後手に回っていそう、ハードリセッション懸念浮上ということで、 9月50bp利下げを市場は90%近く織り込む。年内は4.5回だ。利下げの最終到達地点は3%付近まで低下した。 金融機関の利下げ見通し変更も相次いだ。Citiは9月11月に50bp、12月に25bp利下げ予想。JPMも同様の予想をした上で、9月の次回会合を待たずに「行動を起こす十分な論拠」があると指摘した。 カレンダーが厄介で8月はFOMCがない。JPMのように9月を待たずに「緊急利下げ」なんて声も聞こえてくるが、そこは9月の利下げ幅で調整だと考える。緊急会合なんて開いたら、FEDが自分達の失敗を認めることになってしまうからだ。 来週以降のスケジュールを確認しよう。 月曜日にISMサービスがある。また雇用の項目がコケるとさらに金利は低下しそうだ。再来週のCPIはもはやどうでもよくなっていることを考慮すると、小売売上高が重要に。そして、ジャクソンホールでパウエルが何を語るかに注目が集まり、8/28にNVDAの決算を迎えることになる。 この夏、最も忙しい一週間は終わった。 本当に、本当に、お疲れ様でした。 良い週末をお過ごしください。
See More
pinaokei
retweeted
やす 🇺🇸 ベンチャーキャピタル
@YasLovesTech
over 2 years ago
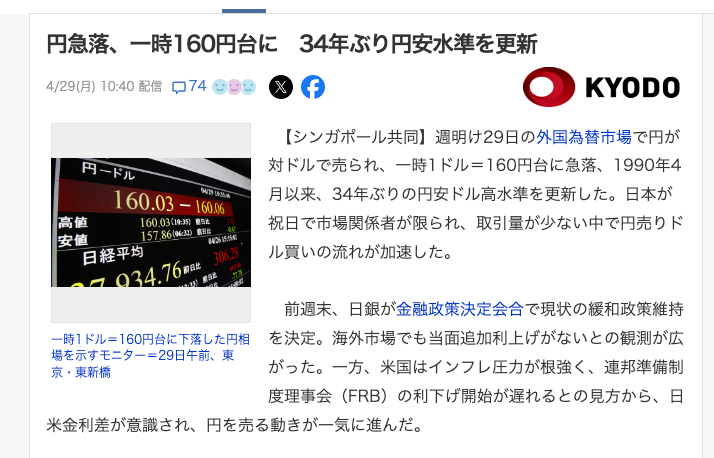
暴落する日本円ポエム:日本円は長期的には円安のトレンドに入ってきてます。先ほど、ドル円は一時34年ぶりの160円をつけましたが、34年間もこの水準に達してなかったわけですから、長期的には円安のトレンドに向かってきています(これを書いている途中で介入?があったかいきなり155円まで円高が進んだのでちょっとタイミングが悪かったですが、GWの読み物として投稿させていただきます) 日本ではまだ「米国の金利差」がとか「ドル一強」とか外部要因だから仕方ない指摘する説、なんなら「減税」だとか、「財政が足りない」とか頓珍漢な説まで出てきますが、海外の投稿を見るとやはり「膨れ上がった政府債務により金利が挙げられない」というところを指摘する投稿も多くみます。 本来であれば、通貨が安くなることは物価の安定を損ねますので、中央銀行が遅かれ早かれ利上げを意識するのではないかなと考えますが、前回の日銀会合では引き続き金融緩和を維持する姿勢を堅持しました マーケットは利上げしたくても利上げできない日銀というところを見透かして、本来の金利差や需要以上に売られるような投機の対象になりつつあると思います。海外のアカウントがYENをここまで注目しているのはそう言った意味では危ないと感じてます。 今までは単に「金利差」だけで短期的な動きが決定されてきましたが「利上げできるかもしれない円」から「利上げできない円」の格下げが浸透してくると実際の金利差以上の動きを生み出しているのではないかなと感じています。投機家は安心して円を売れますよね もちろん、このまま円安にずっと進んでいくことはないと思います。米国の金利も直近のピークに達する可能性はありますし(これは火曜のFOMCが鍵です)、何より大統領選でトランプが勝てば、アメリカの金融政策は大きく変わります。ポイント、ポイントで一時的な円高に触れる可能性はいくらでもあるでしょう。先ほど、一気に156円に円高に進んだように、転換点では財務省が円買いを仕掛けてくることもあります(笑) 投機的な対象になればなるほど、こういった短期の材料で動くから注意が必要です。財務省が介入してきたのであれば、一旦はこの辺りが転換点と見ているかもしれませんね。 ですが、本質的に「利上げできない円」という認識が是正されない限り、長期トレンドとして円高に向かうのは米国の大不況でも来ない限り難しいのかなと思います。 さて、この「利上げできない円」ですが、これが本当に利上げできるかできないかは今後数回の日銀会合で日銀は試されていると思います。利上げできない理由として、不景気になるとか住宅ローンとか言われてますが、これは最悪国民生活を犠牲にすれば利上げすることはできます。一方で問題なのはよく言われている ・利上げすると日銀が債務超過に陥る可能性 ・利上げすると政府が利払いで詰む可能性 この二つが日銀・政府ともに本当に踏み切れるかどうかが正念場です。マーケットは本当にこの可能性があるかどうかを注視していると思います。私は日銀の方は詳しくないので詳細なコメントは避けますが、少なくとも利上げをすると政府が利払いで詰むのは間違いないかと思います。税収が70兆円。現在の利払いが10兆円。長期金利2%に達すれば数年後にすぐ15兆円を超えると言われます。 10年も経てば20兆円、20年も経てば30兆円に達成するのも大袈裟な話ではありません。長期金利が3%などに達している世界観では、国債の需要・価格は大きく落ち込んでます。税収が70兆円で利払いが20兆円だから、足りない50兆(国家予算を100兆円として)を国債で賄ったら、さらならる金利上昇->利払い拡大地獄に陥ります。いわゆる火の車状態です。普通にトリプル安になって、大不況地獄です。ちょっと前にあったトラスショックがこんな感じの流れです。なので現実的に大いにありえます。 なので、政府の観点から見ても利上げすることはできないのです。政府の観点からは長期金利が重要なので、正確には、日銀の国債買入を止めると、長期金利が上昇して政府が発行する国債の金利が2-3%に達して、緊縮をせざるをえなくなります。(すなわち、社会保障などの改悪や増税ラッシュを招きます)金利が上がると政府が詰むからといって、国債を買い入れて金利を下げようとすると円安がループしてしまうという構造ですね。政府の観点からすれば ・円安地獄を受け入れ財政の自由度を維持するか ・円安是正を目指し、超絶緊縮不景気地獄を受け入れる の2つを求められてるわけですね。今の自公や、3連勝した立憲におかれましては後者の政策が取れるわけがありませんね。ほんとお疲れ様でした。前者を維持しジワジワと弱体化していくのが基本路線です。ですが、これはモルヒネでしかなく、どこかのタイミングで後者の政策を受け入れるしかないと私は考えてます。遅れれば遅れるほど痛みは拡大します。 なので、日銀は簡単に利上げに踏み切ることができないと考えられているのです。日銀の観点からも利上げすると500兆円にも及ぶ日銀当座預金への利払いで赤字になる(通貨発行により買い入れた大量の低金利の国債で逆鞘が発生 )ことや、保有国債の含み損がどうマーケットに受け止められるかが非常にきになりますよね。当然、日銀が真っ赤かなので日銀から政府の国庫返納なんてあるわけありません。MMTの皆さんもお疲れ様でした。 まぁ、私のかじった知識でポエムを書いていても、正解なんて分かりやしないので、こう言った背景を認識しつつ、今後の植田総裁のコメントや日銀会合の結果を見ていきたいですね。あくまでも相場には利上げはできないよと見られているので、それに反してタカ的な利上げしてきたら、流石に円高に向かう可能性はあります(一応25bpsや50bpsくらいはありえると見られてますのでそれ以上の利上げがあるかどうかです) ただ、一方で、毎回ハト的発言やハト的決定を繰り返していれば「やっぱ利上げできないじゃん」と見透かされ会合のたびに安心して円をショートされ円安になっていく状況が続きます。こう言った感じで日銀会合を見ていくと、少しは楽しく見れるかもしれませんね。 【追記】 タイミングよく介入っぽいのが入ってきましたが、今週の火曜日のFOMCでの動きと合わせてないかが気になります。 米国の金利は4.7%に達し、ここ1週間くらいはこのピークで落ち着いてます。今週火曜のFOMCの内容によってはここがピークで一旦金利が落ち着く可能性も十分にありえます。特に原油価格は一旦ピークを迎えてると思うので5月発表のCPIなんかも良い数字が出てくるのかもしれませんね。もし、米国の財務省と示し合わせて介入してきているとすれば、ここでドル買いというのは少し早計かもしれません。FOMCまで待ってみても良いかもしれませんね。案外米国金利は少し下がってくるかもしれません。(これは私の無責任な発言です) 【お願い】 役に立った・面白いと思っていただければRT・いいねで応援していただけると嬉しいです。
See More
pinaokei
retweeted
やす 🇺🇸 ベンチャーキャピタル
@YasLovesTech
over 2 years ago
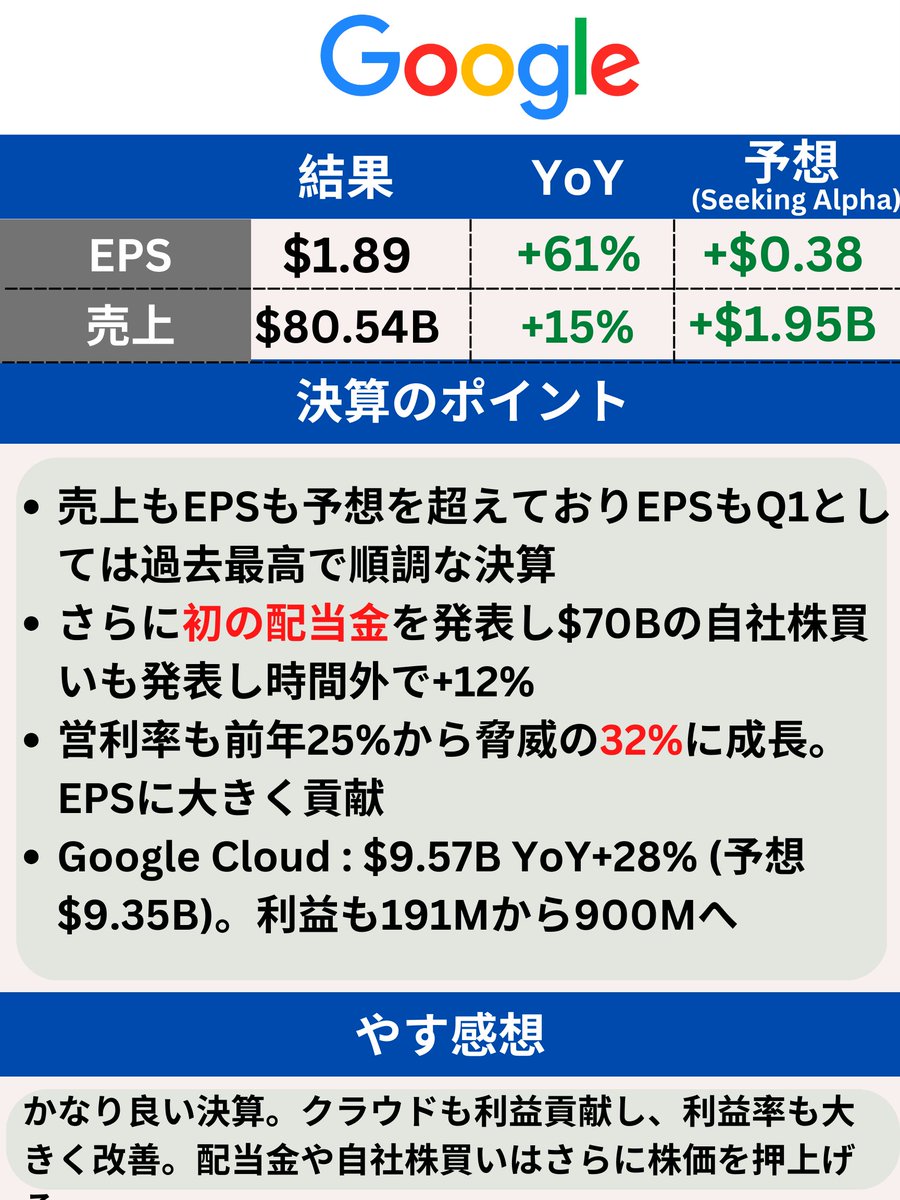
[決算速報] $GOOGL : 全体感としては、EPSも大幅にビートし、売上も予測をオーバー。その上、初の配当金の発表と$70Bにも及ぶ自社株買いで相場の雰囲気を吹っ飛ばしてくれました。脅威の時間外+12%です。相場に流れが悪かっただけに参加されてる方は皆 $GOOGL に感謝しないといけないですね 決算概要 ・売上 :$80.54B YoY+15% ( 予想 $1.95B ) ・EPS :$1.89 YoY+61% ( 予想 $0.35 ) ・YouTube: $8.09B YoY +20%( 予想 + 0.37B ) ・Cloud : $9.57B YoY+28% ( 予想 +0.22B ) 昨年はコストだけが増加し、売上が成長しないことでEPSが大幅に減りましたが、今年はコストがそれほど増えずに売上が+15%も伸びたことでEPSが大きく成長してます。また、最近成長が陰ってきたYouTubeやCloudも再び成長が加速してきて、良い兆しと言えます。単にGoogleが良いだけでなく、広告市場全体が堅調ということ自体も良いニュースだと思います。 フィナンシャル概要 こちらがフィナンシャルのハイライトになるのですが、特に大きく目を引くのが営業利益率が25%から32%まで伸びていることでしょう。昨今、インフレやら高金利やらで利益率が横ばいだけでもよくやったと言えるレベルの決算で7%も改善するのは驚きです。それが最終的にEPSが+61%も成長する結果となっています。同時に $70B の自社株買いも発表しているので、市場に出回る株式数が減るわけですから、1株利益であるEPSは、さらに上昇していくでしょう。自社株買いで時間外でプラスで反応するのはそういった思惑が働きます。 項目別になります。 ・検索広告等: $46.15B YoY +14% ・YouTube: $8.09B YoY +20%( 予想 + 0.37B ) ・Cloud : $9.57B YoY+28% ( 予想 +0.22B ) 注目すべき主要な項目はすべて二桁成長をしていて非常に堅調だと言えます。特に、YouTubeは確か昨年10%以下まで落ちてたと思うので、すごい復活です。TiktokのBANが影響してるかもしれませんね。 そして、伸びてこれば大きな利益を生み出すクラウドもしばらく成長減が続いてきましたが、+28%という数字は久々に加速したのではないかと思います。おそらくですが、AIによるデータセンターの使用が加速していると思うので $NVDA や $AMZN にも良い影響になると思います。 また注目すべきは、昨年より従業員が19万人から18万人に減っていることです。昨年の今頃は $GOOGL はメタボ決算で苦しんでおり、リストラをどんどん進めていました。日本でも話題になりましたね。不要な社員を削った結果、コスト圧縮ができたのはもちろん、売上まで大きく成長して利益率が大きく伸びる結果となりました。まじでリストラされた社員の生産性は何やってたの状態です。アメリカ企業はこれができるから強いですね。日本もほんと雇用規制の緩和進めた方がいいですまじで。人手不足の売手市場の今なら解雇も以前ほど問題にはならないでしょう そして、利益の項目です。広告系サービスの利益が21.7B -> 27.8B (+28%)も伸びたのは素晴らしいのですが、目を見張るのはCloudでしょう。 確か、2年前くらいまでは赤字続きでコストセンターでした。半年前くらいから徐々に黒転し初めて、今回の決算から明確に利益貢献するようになりました。規模はまだまだ $0.9Bですが、これが今後も伸びてくると利益には相当心強いです。Amazonも利益の大半をAWSが生み出していることを考えれば、Cloudの黒字化、そしてここの伸びは売上以上にGoogleの利益構造に非常に重要です。これが2-3Bまで伸びてくれはGoogleの株価はさらに一段伸びていくことでしょう。 株価の妥当性 こちらは上に株価、下に12ヶ月先のEPSをベースにしたPERになります。決算前まではPERは24と、めちゃくちゃ高いわけではないですが、最近の金利を考えればこんなところだよねという数値感でした。 今回の決算のEPS $1.89をベースに向こう12ヶ月の予想EPSを足し上げると7.18になります。25日の終値は156になりますが、決算直後に更新されたEPSをもとに計算するとPERは21ということになります。確かに、21であれば決算が好調なことも加味すれば非常んい魅力的なPERに見えてきます。 ただ、時間外で175まで急騰したことによって、一気にPERは24まで押し戻されてしまいました(笑)。時間外に+12%も上がってなんとなく怖いと思うかもしれませんが、株価的には非常に論理的で妥当な動きです。ただ単に決算前のPER24が決算直後に21に急落して、一瞬で24まで巻き戻っただけです。 決算直後の情報をベースにしたら、 $GOOGL の株価はこれ以上は上がりにくいということになりますが、今後 $70B にも及ぶ自社株買いもあるし、この決算を受けてアナリストの上方修正も入っていくと思うので、その分は緩やかに上昇していくことが期待されます。 所感 最後に所感です。目の覚める決算で本当に今の相場の憂鬱な雰囲気を吹き飛ばしてくれる見事な決算ということに尽きます。去年まではリストラでなんとか利益を確保しているというイメージが強かったのですが売上成長+15%、利益成長+61%。そして足元のクラウドとYouTubeの再加速。文句ないでしょう。 ただ、唯一心配なのは、向こう1−3年くらいはクラウドを中心に利益を伸ばしていけばいいのですが、その先のビジネスが見えないことです。AIにしろXRにしろ自動運転にしろ、やや将来の世代のビジネスが見えにくい印象が強いです。クラウドやYouTubeが成長を維持しているうちに早く次のビジネスの種を見つけたいですね。 $GOOGL の株を買うかと言われれば、私は $FNGS ( Fang+) を多く持っているので、特に $GOOGL を単体で買うことはしません。しかし、個別で投資するにしてもそれほど悪くない銘柄かなという印象はあります(各個人の責任でお願いします)。先述しましたが、今後どんどん自社株買いやアナリストの上方修正が入ってくることによって、大きく伸びることはないかもしれませんがゆっくりとした成長は期待できるのではないでしょうか GoogleのEPSの成長は今後数年にかけて+15%程度と予想されています。この程度であれば、特に個別株で持つほどではないかなという印象ですが、明日以降アナリストの上方修正がどれだけ入ってくるか楽しみですね。 【お願い】 ここまで読んでいただいて、役に立ったと思っていただければ、いいねとRTで応援いただけると非常に励みになります。またPatreonでもコンテンツを投稿してますので、そちらの無料メンバー会員もよろしくお願いします。こちらの方が画像が多いです。 https://t.co/iYNsedc6JI
See More
pinaokei
retweeted
やす 🇺🇸 ベンチャーキャピタル
@YasLovesTech
over 2 years ago
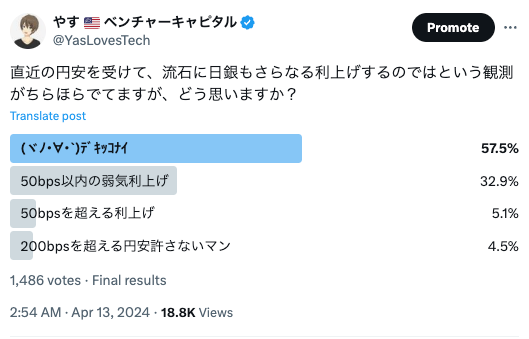
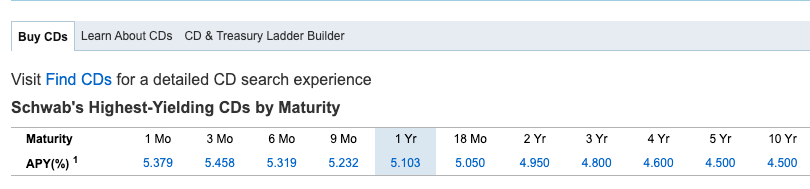
〜円安相場の今後の行方。日銀はすでに詰んでいる〜:来週から決算が始まり、忙しくなると為替のことなんて書けなくなるので、今日は円安相場についてのポエムを書いていこうと思います。にわかにかじった知識も多く含まれてますので、もし間違いなどありましたら、優しく指摘いただけると嬉しいです🙏 結論から書くと、円安の今後の行方はどちらか2つあると考えられす。 ・円安放置で200円の世界 ・金利上昇で不景気突入 (円安は少し是正されるかも) なぜ円安になったのか? 今後の行方を書く前に、まずなぜ円安になったのかという点について触れておきます。円安は様々な要因が絡んできますが主な理由として以下が挙げられます。 ・日米の金利差 ・通貨の総量の差(日本は量的緩和、米国は量的引締) ・貿易赤字 ・サービス収支の赤字 日銀、政府が取れる対策となると金利差と通貨の総量くらいしかないので一旦この2点にフォーカスして話を進めていきます。金利差は当然、米国の方が金利が高ければ、円を売ってドルを買って、定期預金とかに入れておけば利息分お得になるというシンプルな話です。こちらは私の使ってる証券口座の定期預金の利率(4/17)ですが、普通に4%-5%あるので、円を売って、こっちに突っ込んでおいた方がお得になるわけです。 通貨の総量の話をすれば、一般的な話として、日本は金融緩和を続けてますので、市場にマネーが供給されている状態。米国は金融引締をしてますので、市場からマネーを引き上げている状態といえます。相対的に円の方が供給が増えており、ドルの方が供給が減っているので、ドルの方が希少性が高くなりますよ(円安ドル高)って話です。オペレーションとしては日銀が市場から国債を購入することによって、円を供給するというオペレーションになります。米国のFRBは国債を売却(厳密には売ってないですが)することによって、ドルを引き上げるというオペレーションをしてます。実際に、これまでの相場でも日銀が買いオペをしますっていうアナウンスのたびに円安に動いてきたのはこういう市場原理が働いてるからだと思います。 日銀・政府の対策 金利と量的金融緩和が円安の原因と考えるのであれば、日銀・政府が取りうる施策は逆のことをすれば良いわけです。すなわち 1)利上げ 2)国債買い入れの縮小、停止、売却 の2点です。ただ、これはいうほど優しくはなく、相場からはできっこないと見透かされてます。見透かされてるが故に、さらなる円安が続いているといえます。私も数日前にTwitterでアンケート取りましたら、ほとんどが無理だろうという回答をしてますね。 利上げ ではまず利上げから見ていきます。利上げというと一般的には短期金利の引き上げを意味します。米国も0.25%から5.25%-5.50%まで一気に引き上げてきました。円安だからあげればいいじゃん!と思いますが、そうは簡単にはいきません。 よく言われてるのが、利上げをしてしまうと、住宅ローンを変動金利で借りている人の利払いが増えてしまうという話ですね。今は相場の金利ば0.3%くらいでしょうか。短期金利の上昇は住宅ローン変動金利に直結します。例えば、5000万円のローンを組んでいて、1%の金利上昇だけで年間50万円(1ヶ月4万円)も負担が増えます。5年ルールや125%ルールがあるとはいえ、この金利支払いが免除されるわけではないので、1%ならまだなんとかなるかもしれませんが、これが2%とか3%とかになれば普通に自○する人が出てくるレベルになります。民間がやったことなので日銀は知らんということかもしれませんが、金融緩和を続けて低金利に慣れさせてしまった罪はあるでしょう。最近もゼロ金利解除を受けて、一部の金融機関の変動金利変更の可能性というニュースが出たばかりなので、変動金利には注意が必要ですね 自分はローン借りてないし関係ないよという方もいるかもしれませんが、無関係ではないのです。ローン金利が上昇することは、それだけ買い手が減少してしまうことを意味します。そうすると不動産市場の需給のバランスが崩れてしまい、一般的には不動産価格の下落を意味します。不動産の価格が下落すると、含み損を抱えたり、不動産を処分してもローンが支払えないなどのいろいろな問題が発生し、景気悪化のきっかけになります。 そのほかの観点で言われているのは、金利を上げてしまうと、日銀の当座預金への利払いが増えてしまうという問題が指摘されています。各金融機関が日銀に預金口座を持っているのですが、金利が上がると日銀がこの口座に対して金利支払いが生じます。普通の状況であれば、日銀は一方で短期金利より高い金利の国債を持っており、その利息収入で持って支払うことができます。ただ、現時点では日銀が低金利の国債を買い占めてしまったため、この金利収入が期待できず、金利をあげれば日銀の金利支払いで赤字になってしまうと言われてます。私は日銀の仕組みについて詳しくはないので、赤字になるかどうかも定かではないですし、赤字になったらどうなるかも少しわかりません。ただ、そういった状況になれば間違いなく良い状況ではないでしょう。1%あげるだけで赤字になるとか言われてますね。 国債買い入れの縮小、停止、売却 では、利上げが無理なら、国債の買い入れをやめてしまって供給量を絞ってしまえばいいと思われがちですが、これは個人的には相当難易度が高いと思います。現在、市場に出回っている国債の50%を日銀が保有しているという異常な状況が続いています。平たくいってしまえば、日銀が金を刷って、政府の国債を買い、政府に資金を供給し続けてきたといえます。そして、問題なのが買い上げた国債の金利です。昨年はYCCという言葉をよく聞きましたが、それにより日銀が親切にも0.5%とか低い金利で政府の国債を買い続けてきました。 じゃあ、円安を止めるために日銀が国債の買い入れをやめるよ!(資金の供給を止める)ってなるとどうなるでしょうか。日銀が買うのをやめた国債はほぼ間違いなく需給が悪化します。50%も買ってた巨大な買い手がいなくなるので、当然国債の価格は下落していきます。細かい説明は省きますが、国債の価格が下落することは国債金利(長期金利)の上昇を意味します。ポエムを書いてる4月17日の時点でも日本の10年国債の金利は0.88%ですが、日銀が買い入れをやめた場合の金利はどこまで上昇するか未知数です。一応、日本の金融機関が2%程度なら買い入れるとアナウンスしているところもあるので2%くらいで止まる可能性はあります。 さて、国債の価格が下落し、長期金利が上昇すると困るところがいくつか出てきます。まず困るのが政府になります。政府は今まで日銀が買ってくれるおかげで低金利であることをいいことに、国債をじゃぶじゃぶ発行して予算を組んできました。よく「財源は国債で!」と政治家や識者がいいますが、それは日銀が低金利で買ってくれるからなしえることです。今ですら利払いは10兆円ほどあるので、もし金利が2%になってしまえば、毎年国債の借り換えや発行があるので、余裕で利払いは20兆円に達してしまうでしょう。日本の税金収入は70兆円ほどです。20兆円も利払いで消えてしまうと、まともな予算が組めなくなってしまいます。じゃあ、足りない分は国債で!となると政府の国債支払い能力に疑問がつくことになるので、国債の格付け低下を招きさらなる金利上昇を招きます。いやいや、その国債は日銀が買えばいいんだということになると、今度はさらに酷い円安を招きます(円安対策への白旗なので)なので、日銀が国債を買うのをやめてしまうと、政府の予算の自由度は劇的に低下します。単純計算で30兆円ほどは毎年国債発行で補っているので、30兆円分の行政サービスを削ることがマストになってきます。利払いが増えれば40-50兆不足する未来もありえます。ガソリン補助などがなくなるのはもちろん、減税なんて夢の夢ですし、社会保障を大幅に悪化させて、増税に増税を重ねてもまだ足りないという地獄絵図になりますね。結局は日銀が国債購入を止めてしまえば、財務省だの、ザイム心理教など言われようが、理論的には積み上げてきた巨額の国債発行高の利払いによって日本の財政は詰むことになります。 次に困るのは今まで国債を購入してきた金融機関です。日銀が購入をやめてしまうと、単純に国債価格が下落するので、国債を保有している金融機関の多くが含み損を抱えてしまいます。含み損を抱えてしまうと、上場企業であれば赤字決算になる可能性すらあるので、貸し渋りとか貸しはがし、資産の売却などに追い込まれる可能性があるかもしれませんね。最悪の場合は取り付け騒ぎが発生するかもしれません。シリコンバレーバンクが破綻したのも債券価格の下落からの取り付け騒ぎが原因です。 さらに困るのは、長期金利が上がってしまうと、資金を借りて事業を開始したり、事業拡大しようとする投資が抑制されてしまいます。これは長期的に経済の打撃になりますね。 最後に、長期金利が上昇してしまうと理論的には国債などの債券で運用することが相対的に有利になってしまうので、株式市場(特にグロース株)が冷え込んでしまって、株価が下落し、上場しても儲からなくなり、マーケット全体が冷え込む原因にもなります。 日銀は詰んでいる 「円安が進んでいるから、金融引き締めをせよ!」という人も多いですが、以上の理由から簡単に引き締めなんてできません。マーケットの参加者はほとんどこの状況を理解しているので、日銀がこれ以上、金融引締(利上げや国債買入縮小)できっこないと見透かして、どんどん円安が加速しているのです。政府関係者も一生懸命為替に対して色々口先介入をしてきますが、実際にコメントが過激になってるだけで行動には何も移していません。仮に円買い介入をしたとしても、本質的に円安の状況が好転してない限り、介入は円安のペースを遅らせるだけで本質的な解決にはならないでしょう。このまま何も行動を起こさなければ、遅かれ早かれ1ドル200円という世界が到来してもおかしくありません。 ですが、さすがに154円という状況を受けて、じわりと日銀の利上げや国債買入縮小のニュースがポツリポツリと出てきました。私が上記に書いた、利上げ・国債買い入れ縮小はあくまでも、引締が結構進んだ場合のケースですので、ある程度の利上げ・国債買い入れの縮小はできる可能性があるでしょう。ただ、マーケットもある程度はできても本格的にはできないと見込んでいるので、日銀がカードを切ってこれば切ってくるほど、残りの手札が少ないことを意味しますので、それほど円高にはならないのではないかなと思います。むしろ、小幅な利上げや小幅な国債買入縮小程度でしたら、実質的な効果はほとんどないですし、それ以上の打ち手なしと判断され一気に円安が進むリスクすらあります。 今の円安状況を止めるには、マーケットが予測している以上のタカ的な金融政策が必要になります。それこそ、短期金利を一気に2%に上げますとか、国債の買入れを停止して、売却していきますまで踏み切ればさすがに円安は止まるかなと思いますが(とは言っても130円とかの水準に戻る保証は全くない)、ローンが支払えない人続出、行政サービスの大幅悪化、社会保障の大幅悪化、株価・不動産下落など大不況は免れないでしょう。 いずれにせよ、ゼロ金利解除やYCC撤廃というカードを切った日銀がどういうカードを切ってくるか、年内は日銀の会合における決定が為替市場に非常に重要なインパクトを与えるでしょう。その内容如何では、一気に200円に行くこともあり得るし、一気に不況になることもあり得ると思います。 一気に書いたポエムなので、要所要所は脇が甘いところがあるかもしれませんが、その辺りは優しく指摘していただけると嬉しいです🙏 【お願い】 ここまで読んでいただいて、面白いと思っていただけたら、いいね・RTで応援していただけると嬉しいです📷🙏
See More
pinaokei
retweeted
やす 🇺🇸 ベンチャーキャピタル
@YasLovesTech
over 2 years ago
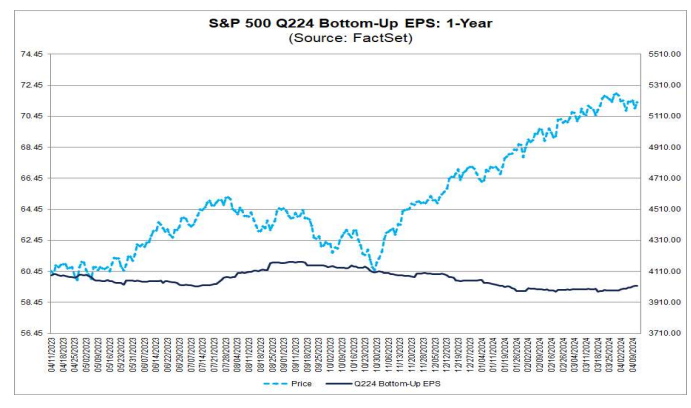
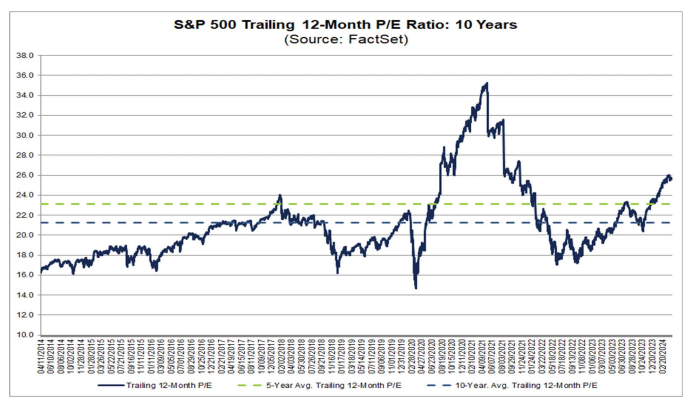
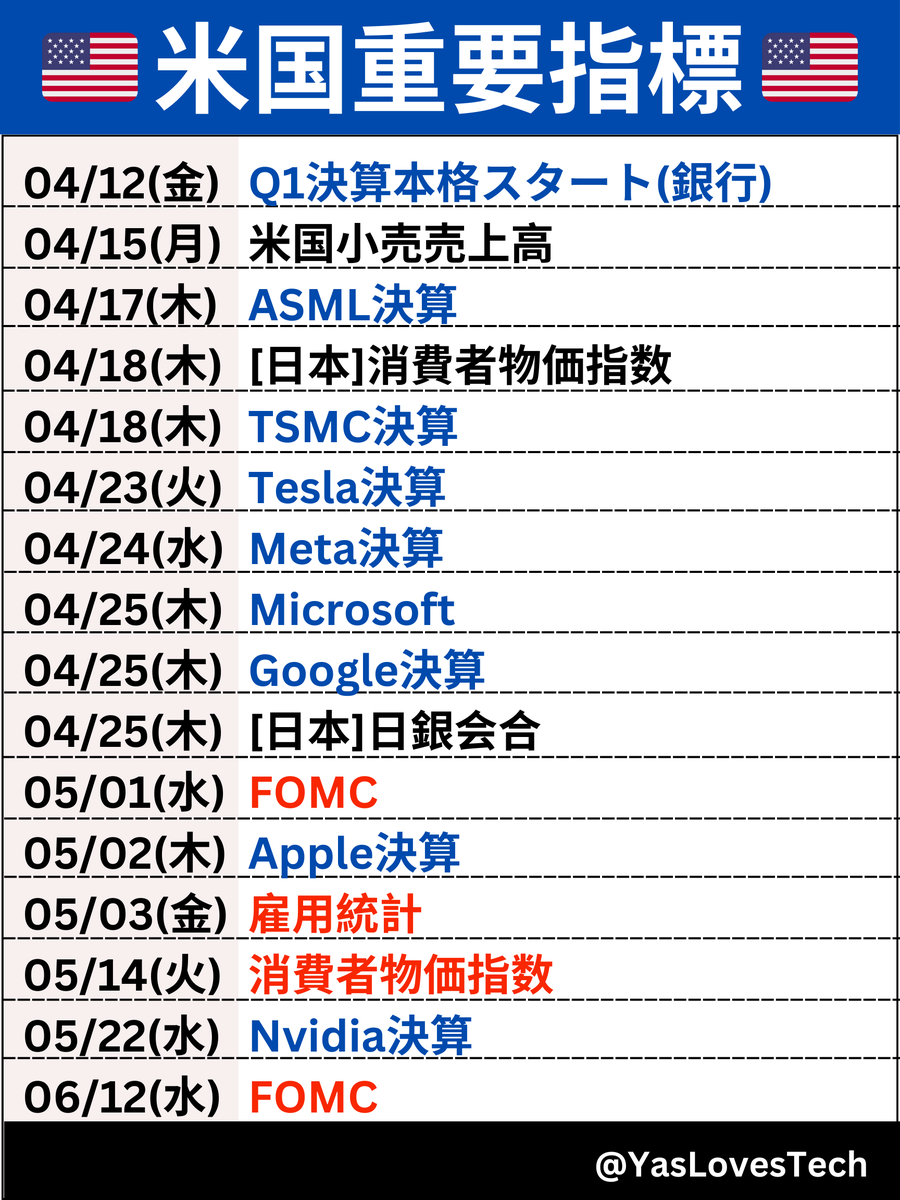
こんにちはやすです!いよいよ決算シーズンに入っていきます。本格的に決算に入る前に現在の相場ポエムを書いていこうと思います。これだけで直近の相場を追えるように書いてますのでぜひご活用ください🙏 基本的に、アナリストは好調な企業業績を予想していますので、相場的には良い状況と言えます。今年はAI関連銘柄を中心にEPSが主導していますのでマクロ状況よりEPSを見ていくべきでしょう。来週は $ASML や $TSMC などの半導体関連や $NFLX などのテック銘柄を占う決算があるのでそれらを確認するのは重要かと考えます。 EPSが重要な相場 22年、23年がインフレや金利に振り回される相場だったため、雇用統計やCPIなどの指標に目が行きがちですが、徐々に相場はマクロ状況よりもEPSが重要な相場になりつつあると考えてます。理由としては以下の通りです。 1)そもそもメイントピックが利上げから利下げに移っている 2)金利が大きく上下しなければ、ドライバはEPSになる 特に今年はAI関連銘柄によるPERの拡大ではなく、EPSの拡大による株価の伸びが株式マーケットを主導しています。 マクロ状況 とはいうものの、マクロ状況も無視はできないのでマクロ状況も見ていきます。今週は大きな経済指標として消費者物価指数がありましたが、結果としては総合もコアも予想をこえ、少し高めの数値となりました。なので、ぱっと見はインフレがぶり返しているという印象を受けますが、内容は思ったより悪くありません。 第一に、中東情勢の悪化から原油が上昇しているので、まずこれが総合のインフレを引き上げました。一方で、上下の激しい食料は落ち着いてますので、全部が全部インフレしているわけではないということが重要です。 また、コアCPIも高めの数字が出ましたが、一番重要な帰属家賃は改善も悪化もしていません。注意観察という感じのレベルです。コアCPIに関しては、車両保険と車のメンテナンス費用が突出して高くなっていたので、それが予想を超える引き金になった可能性があります。一時的要因の可能性もおおいにあると思います。これは次のCPIで継続的に見ていく必要があると思います。 その後に出た生産者物価指数(PPI)は落ち着いてますので、CPIが大きな問題になるというレベルではないと思います。そもそも22年の8%とか9%に比べればだいぶ落ち着いてはいますので、その頃に比べれば、慌てて金利をさらに上げる状況でもないかと思います。 株価の反応を見ても、経済指標による影響は小さくなってると感じます。なので、今後は過剰に雇用統計やCPIに反応する必要はないかなと考えてます。 それよりも、マクロ環境的に一番警戒しなければならないのは 1)追加利上げの可能性 2)需要を超える大きな起債 この2点がより重要になります。もし、さらなる利上げがある場合はこれは完全に市場は織り込んでませんから、それなりの影響はあるかと思います。また、政府の出費も大きくなってますので、国債の起債が突発的に拡大する局面もあるかもしれません。国債の起債が需要を超えれば、金利は上昇していくので、その場合は去年みたいな長い軟調相場が続く可能性があります。この2つのストーリーは常に頭に入れておく必要があるでしょう。 そういえば、今週サラッとFOMCの議事録が出たのですが、その中にQTのスピードを緩めるという内容があり、これが本当に実現されるのであれば債権価格(10年金利)はもう少し安定することが期待されます。 みんなが大好きの金利織り込みを見ると、今年は利下げが1回か2回が織り込まれてますが、これが0回または1回くらいまで後退するんじゃないかなと個人的には考えてます。仮に後退した場合、若干の調整は考えられますが大暴落になるようなことは流石にないと思います。 最後に、重要なことですが、イランとイスラエルの情勢が悪化して相場が不安定になってます。これが引き金で大きく暴落するまではいかないと思いますが、不安定な相場が続く可能性は高いと思います。 EPS こちらは先週も書きましたが、基本的には24年はEPSが+10%、25年は+13%のEPS上昇が予想されてますので、基本的に企業の利益は順調に伸びていくことが予想されてます。2年も連続で伸びていくことが期待されてるのは過去の伸びを見てもかなり良好な方ですので、まず雇用統計がとか金利がというより、企業業績そのものは順調だということは第一に認識しておくべきでしょう。EPSが+10%伸びるということはマクロ環境が一定であれば、+10%ほど伸びることが期待されます。 その上で、24年、25年の予想自体も現時点では安定しているといえます。これが落ちてくるようだと株価は大きな調整になり、これが上がっていくようだと株価がどんどん上がるサイクルになります。今は若干、不安定な印象は受けますので、これが決算を通じてどう変化していくかは非常に重要になります。 PER こちらがS&P500のPERですが、昨年秋の調整前の水準を越えてるので、PER的には警戒すべき水準だと思います。 一方で、ナス100のPER(青)は、昨年秋の調整後に近い水準なのでそれほど気にしなくても良いでしょう。S&Pは警戒が必要だけど、ナス100のPERは比較的安定しています。これはどういうことかというと、$GOOGL $NVDA $AMZN などの銘柄のEPSが伸びすぎてPERを大きく押し下げてしまったためです。 それゆえ、EPSが伸びすぎて株価が伸びている銘柄に関してはそれほど心配はないですが、S&P500のほとんどの会社はそれに釣られてPERが拡大している状況ですので、そういった企業はマクロ状況の変化に影響を受けやすくなります。まぁ、大人しくナス100を握っておけということになります。 Q1決算 さて、来週から重要な決算シーズンに入ります。今年はAI銘柄のEPSが主導している相場ですので、半導体関連の決算は相場の方向性を占う上でも非常に重要になってきます。 現時点でS&P600のうち、6%の企業が決算発表をし、83%が利益を予想超え、53%が売上の予想超えです。売上は物足りないですが、83%が利益超えているということを考えれば、まずまのスタートを切っているといえます。まぁ、6%しか開いていないので状況はまだまだ変化するでしょう。まだ予想の段階ですが、Q1の決算を通じてEPSが3.4%上昇する予想になっていますので予想通りであれば、そこそこ強い決算となります。22年以降一番強い伸びになるんじゃないでしょうか?なので、色々不安なニュースは飛び交ってますが、現時点では決算および事業は決して悪くない、むしろ好調な可能性があるというところは押さえておくべきでしょう。 こちらは、ちょっとマニアックですが、Q2のEPS予想の変化です。すなわち、Q1の決算を通じて「おや、どうやら決算は予想を超えて良さそうだぞ」ってことになればアナリストのQ2のEPS予想もどんどん上方修正していきます。なので、この予想自体が上昇していれば株価は上昇しやすい状況になります。わずかではありますが、4月に入ってから上昇に転じてますので、もし来週・再来週の決算を通じてこれが上昇していくようだと、株価はさらなる高値を目指しても不思議ではありません。ここから見ても、アナリストは現時点で良好な企業業績を予想しています。 来週の決算になりますが、相場的にはAI銘柄の決算が一番大きく相場を左右する状況と言えるでしょう。本丸は5月にあるNvidiaになりますが、おそらく相場はそこまで待たずに動き始めると思います。来週は半導体製造機器の大手である $ASML と、最大手の半導体ファウンドリである $TSMC の決算があります。これはNvidiaなどAI関連に影響する大きな決算といえます。なので、これらの決算が良ければ、Nvidia等の決算も良好かなと市場が先行して動き始める可能性が大いにあります。逆も然りです、これらが悪ければNvidiaなどにも悪影響が波及してくるでしょう。 ちなみに、先月 $MU の決算がありましたが、こちらも好調でしたし、 $TSMC の3月の売上発表がありましたが、こちらも好調でした。半導体調子いいかもね的な感じはしてきてます。 また、半導体ではないですが、ここ最近好調のNetflixがあります。コンシュマー向けテックの景況感を占う大事な銘柄ですので、これも重要です。Netflixが好調であればそれに続くM7も好調の可能性が高くなると思います。 所感 色々状況を見るに、PERに注意は必要なものの、総じて企業の業績は順調そうだという感じがします。特に今年はAI関連銘柄のEPSが牽引している相場なので、親玉のNvidiaはもちろんですが、来週決算を控える $ASML や $TSM はそれらを占う決算だけに重要になってきます。また Netflxが良ければM7もぼちぼち良いのではという期待が広がりそうですね。 ここまで書いてきた通り、EPSの成長率やPERを鑑みると明かにナス100の方に優位性があるのでとりあえず積み立てていくならナス100という選択になるでしょう。引き続き、$QQQとFang+( $FNGS ) に積み立てを続けていきますが、今週から半導体ETFの $SOXX にも積み立て始めてます。来週の半導体の決算が良ければ徐々に追加しようかなと思ってます。これの意図はどこかで書ければいいかなと思いますが、$QQQ + $FNGSの組み合わせよりも $SOXX + $FNGS の組み合わせの方がリスクはとってますが、リターンももう少し上がるかなという判断です(保有の $QQQ は売りません ) カレンダーを見ると5月1日のFOMCまでは大きく動きそうな情勢ですが、来週の $ASML $TSMC $NFLX あたりから徐々に決算を受けて動いてくると思うので、それらの決算に合わせてポジションを取っていくのが良いのではいいかなと思ってます。5月1日まで待ってしまったら、相場はすでに大きく動いてると思います。 【お願い】 ここまで読んでいただいて役に立ったと思っていただければ、RT・いいねで応援していただけると非常に嬉しいです🙏
See More
ぴらちゃん
@pinaokei
over 2 years ago
【社員紹介File】金融教育ベンチャーで働くということ/原田一真|【公式】ABCash Technologies
#note
#企業のnote
https://t.co/rUillKPdgR
pinaokei
retweeted
やす 🇺🇸 ベンチャーキャピタル
@YasLovesTech
about 3 years ago
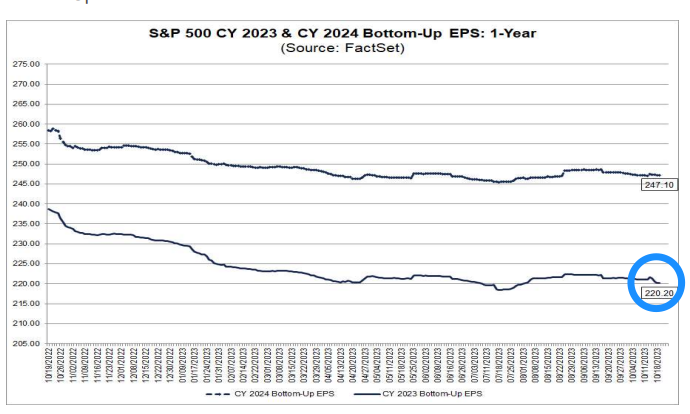
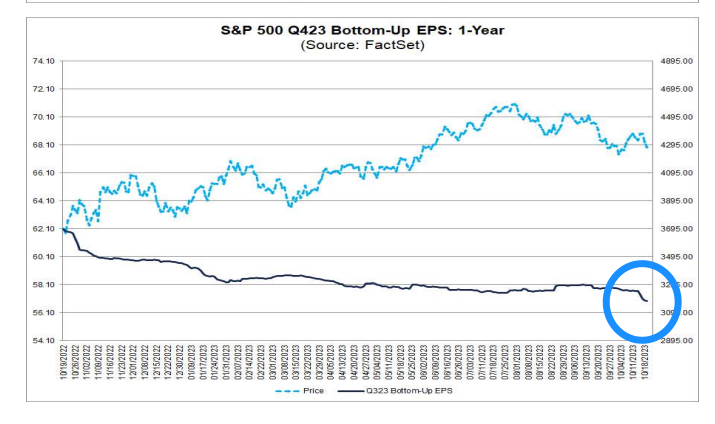
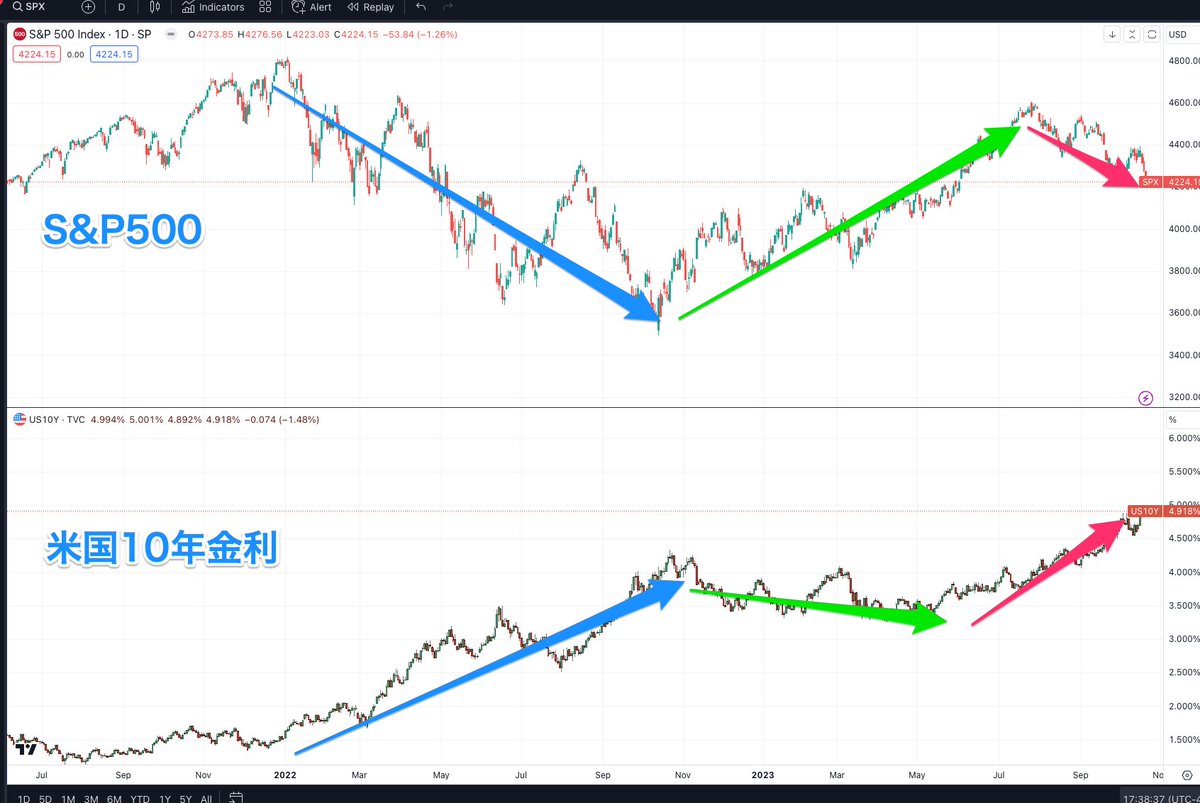
10月第3週のマーケットまとめ「決算に黄色信号」:本来であれば、決算が本格化し、決算をじっくり吟味していくという週になるはずでしたが、先週までは落ち着いてた中東危機がいきなり勃発。原油価格も急騰、金利も急騰などで慌ただしい1週間となりました。一方、決算も進んでますが、 $TSLA などが芳しくない決算を出すなど、先週に比べれば決算はやや陰ってきていることにも注意が必要でしょう。若干アナリストのEPS予想が下がってきており、これは非常によくないサインです 1)パフォーマンス ✅ ダウ平均:33,127 (Week: -1.6%, YTD: -0.1%) ✅ S&P500:4,224 (Week: -2.4%, YTD: 10.0%) ✅ ナスダック: 12,984 (Week: -3.2%, YTD: 24.1%) ✅ 10年金利:4.91% ✅原油: $88.28/bbl 1週間通じでマイナスとなりました。特にナスダックは-3.2%ですので1週間としては大きめのマイナス幅になります。ですが、今年を見ればまだ+24%をキープしてるので23年全体で見ればまだまだ高パフォーマンスの年といえます。単に、今年前半が伸びすぎたので高すぎたPERを調整しているともいえます。金利は5%目前で株価の重しになっており、原油も$90に近づいてきておりコンディションはよくないですね。 2)10年金利の急騰と株価の下落 大きなマクロの観点で言えば、金利がマーケットを支配している状況は続いてます。上記のチャートのように、金利と株価は反比例しており、先週から発生した中東情勢の悪化により今週はさらに金利が上昇して、不安定な株価となりました。金利が上がりすぎた結果、Equity Risk Premiumがゼロに近づいている(株式に投資するよりも5%の定期預金にお金を入れた方がリスクリワードが圧倒的に良いという示唆)ことも話題になりました。ただ、最近の債券、金利、株価は少しトレンドが違うところもあります。 第1に、パウエル議長も発言している通り、長期金利はインフレ率やFRBの政策ではなく、他の要因を織り込んで上昇しているということです。インフレ率は予想より高いとはいえ、確実にクールダウンしてますし、FRBの発言もかつてほどのタカ派姿勢ではない(年内利上げは見送り公算)にもかかわらず長期金利が上昇しているのは、米国債務増加や他国の米国債券の買い控え等の需給バランスの悪化が一番影響していると考えられます。実際に、今年は2020年のコロナを除いて、過去10年程度でもっとも国債の発行額が多い年とされてます。そんな中で、FRBもQTで債券を売ってきているので、供給過多により金利が高くなりやすいという状況になってます。この需給のバランスを改善する何かが起きない限り、金利はしばらく不安定な状況が続くでしょう。「何か」というのはFRBの利上げ停止宣言などそういったものかもしれません。 第2に、金利と株価の逆相関が若干弱まってきたという指摘もあります。本来、ここまで金利が上昇すれば株価はもっと下落するはずです。ですが、ここ1ヶ月ほどの金利上昇で株価の上値は確かに重いものの、下落率で言えば、22年のような下落率にはなってないことは注目です。これはおそらくですが、Q2までの好調な決算が支えてた部分があるので、企業業績が今後悪化すれば、高金利下においては株価がさらに下落することは考えられます。来週からはテックの決算が本格化しますので非常に重要です。 3)企業業績 S&P500のうち、17%の決算が終わりましたので、大体の方向性は見えてきました。簡単にまとめると ✅決して良い決算ではない という印象です。先週までは銀行などが好調でしたのでQ2並かそれ以上に好調だったかなという印象ですが、今週は $TSLA をはじめ芳しくない決算が続き、若干決算の雲行きが怪しくなっています。今のところ73%の会社がEPSの予想を上回り、66%の会社が売上予想を上回ったとのことですが、EPSはともかく売り上げはちょっと予想に届いてないという印象が強いです。調子がいいなと思うのが、EPS予想超えが80%以上、売上予想超えがが75%以上という感じでしょうか。 実際に、Q3の決算が始まる前のS&PのQ3のEPSの成長予測は-0.3%だったらしいのですが、今は決算終わったのと予想も含めて-0.4%に少し悪化してます。Q2は確か決算を通じて改善傾向だったので、Q3は決して良い決算というわけではないと思います。 こちらは、現在のQ4の決算のEPS予想の推移ですが、Q3の決算が始まってからアナリストのQ4のEPS予想が悪化してます。EPSの成長率自体はQ4は前年に比べ6.4%成長する予測にはなってるのですが、その予測自体が下がるのは株価下落の引き金になります。10月から決算が始まって、Q3の決算を見てアナリスト達が「思ったよりよくないな」と思ってQ4のEPS予想を少しづつ引き下げてます。 こちらは、2023年のEPS予測と24年のEPS予測になります。Q4のEPS予測が悪化してますので、当然23年のEPS予測は悪化しています。来週のテックの決算が芳しくなく、さらに23年のEPS予想が悪化することになれば、株価はさらに下落していくことになるので、来週の決算は本当に注意が必要です。ただ、一方で、株価にとってわずかな希望は2024年のEPS予測がそれほど悪化してないことです。一応、23年->24年でEPSは12%成長することにはなっているので、24年のEPS予測がこのままある程度維持されるのであれば、株価の下げ幅は限定的になると思われます。 こちらは1年後のEPSをベースにしたPERのチャートです。PERは現在、17.7です。過去5年平均、10年平均と比べれば決して高いPERではないので、ここからガンガンショートしていくというPERの高さでもないと思うので、22年のような何ヶ月もかけてずっと落ちていくような酷い相場にはならないと思います。しかし、先述した通り、来週のテック決算でEPS予測がさらに悪化するようなことになれば、ある程度の下落は十分に考えらる高さでもあります。ちなみに、PERの逆数が益利回りで5.6%になります。10年金利の4.9%と比べると、プレミアムが0.7%しかないので、今は誰もリスクを取って株を買うような状況ではないといえます。 4 )所感 これらを踏まえて最後に所感になります。まず今日、金曜日の相場は金利が低下したものの、株価も下がる変わった動きになりましたが、おそらくこのEPSの下方修正が効いた値動きだったんじゃないかなと思います。なので、今は金利ではなく、EPSの予測の変化に’も’応じて動きはじめてる相場だと思います。来週以降の決算でEPSの予測がどう変化していくかが非常に重要になります。 決算全体としては、すごく悪いという感じでもないですが、当初、私が予想したよりかは悪い決算になっているなという印象です。ですが、本当にGAFAMの決算でこのトレンドが完全にひっくり返ることも、さらに悪化することも両方考えられるので、この結果でもって、来週上がる、下がるを予想するのは難しいでしょう。ですが、予想通り程度の決算であれば、上値が重い状況は続くと思います。金利が下がらない限りはそれほど上がっていかないでしょう。なので、リスクリワード的に考えればよくて横ばい、悪くて更なる下落という感じなので、積極的に買っていくような展開ではないと思います。決算が悪く、金利がさらに上がればむしろショートしていく展開にすらなっているかもしれません。 私は長期的には $QQQ で大丈夫だと思ってますので引き続きタイミングを見て $QQQ を買っていくつもりではありますが、まずは来週の決算を見てEPSの予測がどう動くを確認するまでは具体的にアクションを起こすことはないと思います。EPS予想が横ばいであれば金利の下がったタイミングで入れていくし、EPSの予想が下がっていれば、下がっているうちはキャッシュは温存しておくということになるかと思います(EPS予想が大きく下がればショートでヘッジかけることも考えます) ともあれ、来週のGAFAM決算が山場ですね。来週はMicrosoft、Google、Meta、Amazonの決算があります。ほんと無事に通過してほしいですね。まぁ $TSLA と違って、リストラがある程度進んではいるので利益率的に大きく悪化してるとかそんな感じにはならないと思ってます。 【お願い】 ここまで読んでいただいて役に立ったと思っていただければ、RTといいねをしていただけると非常に嬉しいです!また当アカウントへのフォローも何卒よろしくお願いします🙏
See More
pinaokei
retweeted
Testosterone
@badassceo
about 3 years ago
不登校29万人のニュースが話題だけど、俺は「学校に馴染めません。つらいです。社会に出るのも怖いです」って相談を受けるたびに、「学校という狭い世界とあなたの相性が悪かっただけで、広い世界にはあなたにピッタリの場所が必ずあるよ。学校に馴染めなかったからといって、あなたが周りと比べて劣ってる事にはならないよ」って伝えてる。慰めじゃなくて100%本気でそう思ってる。 で、学生さん本人じゃなくてご両親に相談されることもあるんだけど、人によっては「このままだと今後の人生お先真っ暗」とか「恥ずかしい」的な姿勢で話をしてくることがあるんだけど、そんな感情は絶対に持ってほしくない。人ごとだから言えるんでしょって言われちゃったらそれまでなんだけど、合わなかっただけだから。ちゃんと子供と対話して、愛して、可能性を信じてあげればはちゃめちゃに素敵な人間に成長するから。俺そういう人たくさん見てきたから。大丈夫。
See More
ぴらちゃん
@pinaokei
about 3 years ago
ABCash夏祭り | この夏の思い出作りに!キャリアについても語ろう! by 株式会社ABCash Technologies https://t.co/jRwFZrb2d1
#wantedly
#ミートアップ
ぴらちゃん
@pinaokei
over 3 years ago
ABCash夏祭り | この夏の思い出作りに!キャリアについても語ろう! by 株式会社ABCash Technologies https://t.co/jRwFZrb2d1
#wantedly
#ミートアップ
Last Seen Users on Sotwe
نايا خوري / Naya
Seen from
Turkey
.
Seen from
Turkey
Gilles Escoubeyrou
priya_kutty
Seen from
France
bukan pemain handl
Seen from
Indonesia
MELACDER_00
Seen from
Algeria
เจ๊น้ำ UbonR Couple
Seen from
Thailand
pelin
Seen from
Turkey
Ceyhun İzmir 💎
Seen from
Turkey
مجهول
Seen from
Egypt
Trends for you
1
Patrick Stewart
Under 10K tweets
2
Binance
Under 10K tweets
3
#VetClaimsAI
Under 10K tweets
4
Game 7
Under 10K tweets
5
Simmons
Under 10K tweets
6
Larkin
Under 10K tweets
7
$INTC
Under 10K tweets
8
$AMZN
Under 10K tweets
9
Alzheimer
Under 10K tweets
10
Earl Grey
Under 10K tweets
Most Popular Users
1
Elon Musk
@elonmusk
241.5M followers
2
Barack Obama
@barackobama
118.8M followers
3
Cristiano Ronaldo
@cristiano
114.5M followers
4
Donald J. Trump
@realdonaldtrump
111.9M followers
5
Narendra Modi
@narendramodi
107.1M followers
6
Rihanna
@rihanna
98.7M followers
7
NASA
@nasa
92.3M followers
8
Justin Bieber
@justinbieber
91.8M followers
9
KATY PERRY
@katyperry
90M followers
10
Taylor Swift
@taylorswift13
84M followers
11
Lady Gaga
@ladygaga
75.5M followers
12
Virat Kohli
@imvkohli
73.4M followers
13
Kim Kardashian
@kimkardashian
70.8M followers
14
YouTube
@youtube
68.8M followers
15
Neymar Jr
@neymarjr
66.5M followers
16
Bill Gates
@billgates
65.2M followers
17
Selena Gomez
@selenagomez
63.1M followers
18
The Ellen Show
@theellenshow
62.2M followers
19
CNN
@cnn
61.7M followers
20
X
@x
60.7M followers
Olivia
Online
✨
⭐
💫