TSUE może doprowadzić do ujednolicenia orzecznictwa w sprawach kredytowych w Polsce. Prawnicy banków stosują fortele i doprowadzają do upadku spraw poprzez uznanie roszczeń, aby do tego nie dopuścić. Przydałaby się interwencja MS, aby zapobiec tym praktykom
https://t.co/ZJcrF48xgs
W dyskusji o odpowiedzialności prawnej banków za naruszenia praw konsumentów jej rzekoma proporcjonalność zdominowała inne ważne przymioty, w szczególności skuteczność. Polecam lekturę ważnego głosu w tej dyskusji, której niektórzy próbują nadać obraz wojny kancelarii z bankami.
Wchodzimy w kolejny etap rozliczania nieprawidłowości w kredytach konsumenckich. Banki przyjęły do wiadomości, że czekają je konsekwencje. Teraz będzie czas próby ich minimalizacji- pomijanie grup „uśpionych” klientów, ugody mające minimalizować ryzyko SKD. Skala jest potężna.
Podobno kancelarie namawiają klientów, żeby nie zgadzać się na jakiekolwiek rozwiązania proponowane przez banki. Czyżby ugody w sprawach SKD? Banki już czują lawinę spraw i zaklinają rzeczywistość. Nadchodzimy ze sprawami kredytów konsumenckich https://t.co/Pt9Li1uUyH
Wyroki TSUE to nie tylko teoria. To realne oddziaływanie na kształtujące się orzecznictwo w sprawach kredytów konsumenckich i roszczeń opartych o sankcję kredytu darmowego.
„Wyroki TSUE nie zmieniły treści umów. Pokazały jedynie, że prawo chroni konsumenta także wtedy, gdy koszt kredytu został skonstruowany w sposób budzący uzasadnione wątpliwości.”
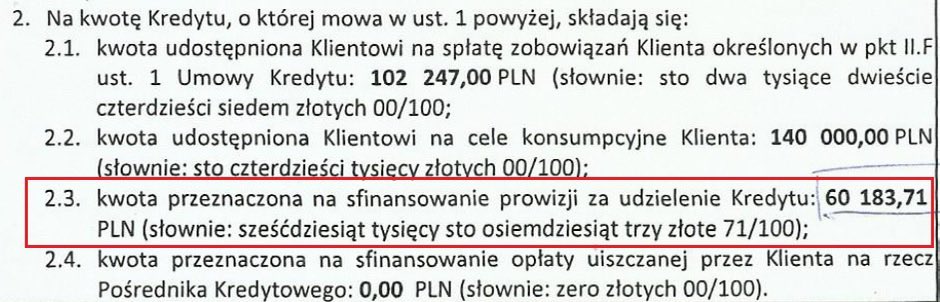
To jedno zdjęcie dobrze pokazuje, skąd w ogóle wzięła się dyskusja o odsetkach od prowizji.
Bo zanim pojawiły się wyroki TSUE, były umowy. A w tych umowach były takie zapisy.
Tutaj prowizja wynosi ponad 60 tys. zł.
I w pewnym momencie ktoś zadał bardzo proste pytanie:
Skoro to prowizja, czyli koszt kredytu, to dlaczego bank nalicza od niej odsetki?
Przecież tych pieniędzy konsument nigdy nie otrzymał. Nie trafiły na jego konto. Były kosztem kredytu.
Przez lata słyszeliśmy, że wszystko jest zgodne z ustawą.
Dziś już coraz rzadziej ktoś próbuje tej tezy bronić.
Za to coraz cz��ściej problemem okazują się nie same odsetki od prowizji, lecz ci, którzy zaczęli o nie pytać.
@AgnieszkaRyznar Gdzie sens gdzie logika?
Płacić za działkę z której zakład przesyłowy czerpie korzyści a ja nie mogę tam nic wybudować… mogę tylko za nią płacić. A zakład nic mi za nią nie dał…
Płacisz podatek od każdego metra swojej działki. Także od części, przez którą przebiega gazociąg, wodociąg, ciepłociąg czy linia energetyczna.
Ty ponosisz koszty.
Przedsiębiorstwo przesyłowe czerpie korzyści- pobiera opłaty za przesył i zarabia na infrastrukturze przebiegającej przez prywatny grunt.
Brzmi absurdalnie?
Jeszcze większym absurdem jest to, że tysiące właścicieli nigdy nie występują o należne im wynagrodzenie z tytułu służebności przesyłu.
https://t.co/0hJbAjIIRj
Trafna obserwacja. Z moich rozmów z klientami wynika, że wiele osób właśnie przez takie komunikaty odkłada decyzję. A czas działa na niekorzyść konsumenta, zwłaszcza przy terminach ustawowych.
@Wysmulek_Kar To jeszcze nie wszystko. Na koniec jest etap: „wszyscy za to zapłacą”/„te sprawy blokują dostęp do sądów”. Myślę jednak że to po prostu chłodna kalkulacja- zniechęcić, wyśmiać, poczekać aż się przedawni.
Lubię te wpisy probankowych guru straszących pato-, para- i niewiadomo jakimi to jeszcze kancelariami. My tylko egzekwujemy prawo, które jest wypaczane przez korporacje. A że robimy to na masową skalę… cóż naruszenia są na masową skalę więc mamy ogrom roboty.
To trochę tak, jakby chwalić restaurację za darmową wodę, przemilczając ceny dań.
Owszem, w Polsce wiele rachunków jest bezpłatnych. Tylko że polscy konsumenci od lat płacą jedne z najwyższych kosztów kredytu w Europie. Średnie oprocentowanie nowych kredytów mieszkaniowych w strefie euro to ok. 3,4%.
Darmowe konto nie rekompensuje drogiego kredytu.
Diabeł tkwi w matematyce bankowej - i to zdanie warto zapamiętać.
Błędne RRSO to nie literówka, to dezinformacja konsumenta wbudowana w umowę. I samodzielna podstawa do SKD.
Sądy powinny weryfikować jak banki to liczą, a nie przyjmować na wiarę, że skoro liczba jest w umowie, to musi być prawidłowa.
@SysloPawel
Nie każdy kredytobiorca może dziś skorzystać z sankcji kredytu darmowego. Często przeszkodą jest upływ ustawowego terminu na złożenie oświadczenia.
To jednak nie zawsze oznacza, że nie można już dochodzić żadnych roszczeń.
Jeżeli bank naliczał odsetki od skredytowanych kosztów kredytu, w wielu przypadkach możliwe jest dochodzenie ich zwrotu.
Właśnie o takie sprawy rozszerzamy zakres naszej praktyki.
Więcej wyjaśniamy tutaj:
https://t.co/YKgjNeflqt
Czekając na kolejny wyrok TSUE, który już 2 lipca, sprawdźmy co już powiedział w zakresie predawnienia rozczeń Banku o zwrot kapitału.
https://t.co/y67i2Guyyl
Kolejny sąd odwoławczy zmienia wyrok na korzyść konsumenta, zasądza roszczenia z tytułu SKD i wspomina o wyroku TSUE.
Tak wygląda kształtowanie się linii orzeczniczej w SKD po wyroku TSUE.
Banki, najpierw oferowały umowy zawierające praktykę niezgodną z prawem (kredytowane koszty), obciążały konsumentów wyższymi ratami, a teraz wskazują na ryzyko prawne do którego same doprowadziły…gdzie tu logika?
https://t.co/TNioux4McI
Minął ponad rok, kiedy nastąpiła spłata kredytu konsumenckiego. Jeszcze kilkanaście miesięcy temu można było uznać, że sytuacja jest beznadziejna, ale dzięki ostatniemu wyrokowi TSUE, nie wszystko stracone.
Odsetki od skredytowanych kosztów kredytu a SKD https://t.co/z68TynkB4w