$JEPI + $JEPQ VS 441640 비교
JEPI+JEPQ를 반반 살까?
441640 하나만 살까?
1억원 기준 월분배금은 놀랍게도 거의 비슷하다.
그런데 같은 상품은 절대 아니다.
2026년 7월 말 기준 최근 12개월 분배율은
JEPI 8.05%, JEPQ 10.83%
둘을 5:5로 섞으면 단순 계산 분배율은 약 9.44%다.
1억원을 투자하면 연간 세전 약 944만원
월평균 약 79만원이다.
441640의 2026년 8월 분배율은 월 0.78%였다.
이를 단순 연환산하면 약 9.36%.
1억원 기준 연간 세전 약 936만원 월평균 약 78만원이다.
분배금만 보면 거의 같다. 하지만 속을 열어보면 완전히 다른 포트폴리오다.
① JEPI: 덜 흔들리는 미국 대형주
JEPI는 미국 대형주 가운데 상대적으로 변동성이 낮은 기업을 고른다. 여기에 옵션 전략을 더해 매달 현금흐름을 만든다.
2026년 7월 말 기준
• 최근 12개월 분배율 8.05%
• 1년 총수익률 10.15%
• IT 비중 15.0%
• 총보수 연 0.35%
빅테크 상승을 전부 따라가기보다 변동성을 낮추고 현금흐름을 가져가는 쪽이다.
② JEPQ: 나스닥의 성장과 높은 분배금. JEPQ는 나스닥100을 중심으로 운용한다. 엔비디아, 애플, 알파벳, 마이크로소프트, 아마존 비중이 높다.
2026년 7월 말 기준
• 최근 12개월 분배율 10.83%
• 1년 총수익률 17.71%
• IT 비중 47.7%
• 총보수 연 0.35%
기술주가 강하면 JEPI보다 잘 갈 수 있다. 대신 나스닥이 흔들리면 가격과 분배금 모두 더 크게 출렁일 수 있다.
JEPI가 방어를 맡고 JEPQ가 성장을 맡는 구조다.
하지만 둘을 섞었다고 안전자산이 되는 건 아니다.
둘 다 미국 주식에 투자하고 옵션 프리미엄을 현금흐름으로 바꾼다. 하락장에서는 함께 떨어질 수 있다.
③ 441640: 원화로 사는 배당성장주+커버드콜
KODEX 미국배당커버드콜액티브, 종목코드 441640.
S&P500 기업 중 우량 배당성장주를 선별하고 시장 상황에 따라 개별 종목의 콜옵션을 탄력적으로 매도한다.
JEPI와 JEPQ를 그대로 반씩 섞은 한국판 상품은 아니다.
나스닥 집중형인 JEPQ보다 배당성장주와 업종 분산에 더 가깝다.
2026년 8월 지급 기준
• 주당 분배금 102원
• 월 분배율 0.78%
• 합성총보수 연 0.2601%
• 별도 증권거래비용 발생
• 원화 매매 가능
• 환율 변동에 노출
• ISA·연금계좌 활용 가능
④ 가장 큰 차이는 상품보다 계좌다. JEPI와 JEPQ는 미국 직투 ETF다. 일반적으로 분배금에는 미국에서 15%가 원천징수된다.
매매차익은 해외주식 손익을 합산해 연간 기본공제 250만원을 넘는 금액에 지방세 포함 22%가 과세된다. 그리고 국내 ISA나 연금저축에서는 JEPI와 JEPQ를 직접 살 수 없다.
반면 441640은 국내 상장 ETF라
• 일반계좌
• 중개형 ISA
• 연금저축
• IRP
에서 운용할 수 있다.
ISA에서는 손익통산과 비과세 한도, 연금계좌에서는 과세이연을 활용할 수 있다. 원화로 월분배금을 받고 환전 없이 재투자할 수 있다는 것도 편하다.
⑤ 그래서 무엇을 고르면 될까?
달러 현금흐름이 필요하고 일반계좌에서 직접 운용한다면
JEPI 50 : JEPQ 50, 안정성과 기술주 성장의 비중을 직접 조절할 수 있다.
ISA나 연금계좌에서 세금과 재투자 ��의성이 중요하다면
441640 하나가 훨씬 단순하다.
아직 자산을 키우는 시기라면 둘 다 포트폴리오의 전부로 삼을 필요는 없다.
예를 들면
S&P500 60, JEPI+JEPQ 또는 441640 40
성장 자산을 중심에 두고 커버드콜은 현금흐름을 맡기는 방식이다.
JEPI+JEPQ와 441640의 월분배금은 비슷할 수 있다.
하지만 정답을 결정하는 건 분배율 0.1% 차이가 아니다.
달러가 필요한가.
절세계좌를 활용할 것인가.
성장과 현금흐름 중 무엇이 우선인가.
분배율이 아니라 계좌와 목적이 상품을 고른다.
ISA 만기 3년 채우고 그냥 해지하면 세액공제 300만원을 버리는 셈임
① 만기 자금은 연금계좌로 옮길 수 있음 — 만기일로부터 60일 안에 연금저축이나 IRP로 넣으면 이전 금액의 10%, 최대 300만원까지 세액공제가 추가로 붙음. 기존 연금 한도랑 별도로 잡히는 게 핵심
② 전액을 옮길 필요는 없음 — 일부만 이전하고 나머지는 인출해도 됨. 옮긴 금액 기준으로 공제가 계산되니까 필요한 만큼만 넣으면 됨
③ 순서가 중요 — 해지해서 돈을 받고 나면 이전으로 인정이 안 되는 경우가 있어서 만기 전에 이전 신청부터 해두는 게 안전함
3천만원을 옮겼으면 300만원 공제가 그대로 붙음. 결국 ISA는 만기에 어떻게 닫느냐가 마지막 수익을 정함
ISA 3년 의무기간 끝나면 어떻게 할지, 만기 오기 전엔 아무도 안 알려줌
① 연금계좌로 이전 — 만기 자금을 연금저축이나 IRP로 옮기면 이전액의 10%, 최대 300만원까지 세액공제가 추가로 붙음. 세 갈래 중 세금 혜택이 가장 큼
② 해지 후 재가입 — 비과세 한도가 새로 시작됨. 수익이 한도 근처까지 쌓였으면 한 번 정리하고 다시 여는 게 이득인 경우가 있음
③ 그냥 연장 — 이미 쌓인 비과세 한도 안에서 계속 굴림. 수익이 아직 적으면 굳이 움직일 이유가 없음
어느 쪽이든 만기 전에 수익이 한도에 얼마나 찼는지부터 확인하는 게 순서임. 결국 ISA는 만기가 두 번째 혜택인 셈
한국에서 $hype를 가장 많이 갖고 계시다고 주장하시는 일평씨(@ilpyung98) 하이퍼리퀴드 계정 및 레퍼럴 받는 지갑을 까봤는데요.
하이퍼리퀴드에서는 사실 대부분 잘 모르시겠지만
특정 레퍼럴 코드로 가입해서 제가 트랜잭션을 일으키면
API로 레퍼리의 지갑을 추적할 수 있습니다.
먼저 레퍼럴 링크로 지갑을 추적한뒤 이전부터 사용하던 지갑과 같은 것인가 확인을 해봤는데,
같은 지갑이더라고요.
한창 카페에서 밀던 델리시움, Ethena, Degen등의 클레임 기록도 모두 찍혀있고, 각 레퍼럴 링크와 대조했을 때 몇년간 이 지갑만 쓰시나 봅니다.
이전 $DEGEN 때랑 똑같이 자기돈 넣고 매매하거나, 거래한 흔적은 없고�� 메인지갑처럼 사용하시더라고요.
결론부터 말씀드리면,
-Hyperliquid 물량은 거의 없으며
- $degen 때 $190k (1M개)의 에어드랍 클레임을 ���고,
-델리시움 $AGI $45,598
- ethena는 초기 스테이킹 및 입금 기록 없이 레퍼럴로 총 $20,805 어치 $ENA 를 받으셨네요.
CEX에서 물량을 샀다고 하겠죠? 하지만 지갑기록을 살펴보면 에어드랍을 소개하고, 추가적인 활동정황은 이 지갑에서 이루어지는 것 같은데 하이퍼리퀴드를 별로 사용해보지도 않고, 한국에서 가장 많은 물량을 들고 있다?
뭔가 이상하죠.. 하이프를 발굴했다고 주장하려는 듯한 빌드업으로밖에 안보입니다ㅎ
https://t.co/ukz2KfmjuM
에서 주장한 degen의 bybit 물량도 사실 다 까보면 farcaster때 드라큘라로 구독자들 덤핑치면서 빨아먹고 송금한 갯수 + jam으로 빨아먹고 송금한 갯수 + 답글로 degen 내놓으라고 하던 금액과 일치하죠..
주식과 다르게 온체인에서는 모든게 기록이 남습니다.
기록을 이전부터 확인시켜드린 결과
"이분은 자기 돈으로 투자�� 안해요"
전제를 이걸로 시작하면 그동안 f12 눌러서 인증 논란, 투자회사로써 손실, 회사 매출이 어디서 오는지 등 모든게 맞아떨어지실겁니다.
마지막으로 일평씨 레퍼럴 지갑 주소 놓고 갈게요.
시간이 있으시거나 피해 받은 부분이 있다면 검증을 위해서
직접 까보시길 바랍니다.
0xdbfcac9ebe08690cf9e808188bfb55f1ae7adfd6
https://t.co/AvRPNSfXSc
일평씨는 간단하게 지갑에 본인 $hype 물량을 입금하시기만 하면 모든 인증이 완료될텐데, 돈을 빌려서라도 하지 않는 이유가 과연 무엇일까요?🤔
매일매일 입에 달고 다니는 단어가 인증이신데도요
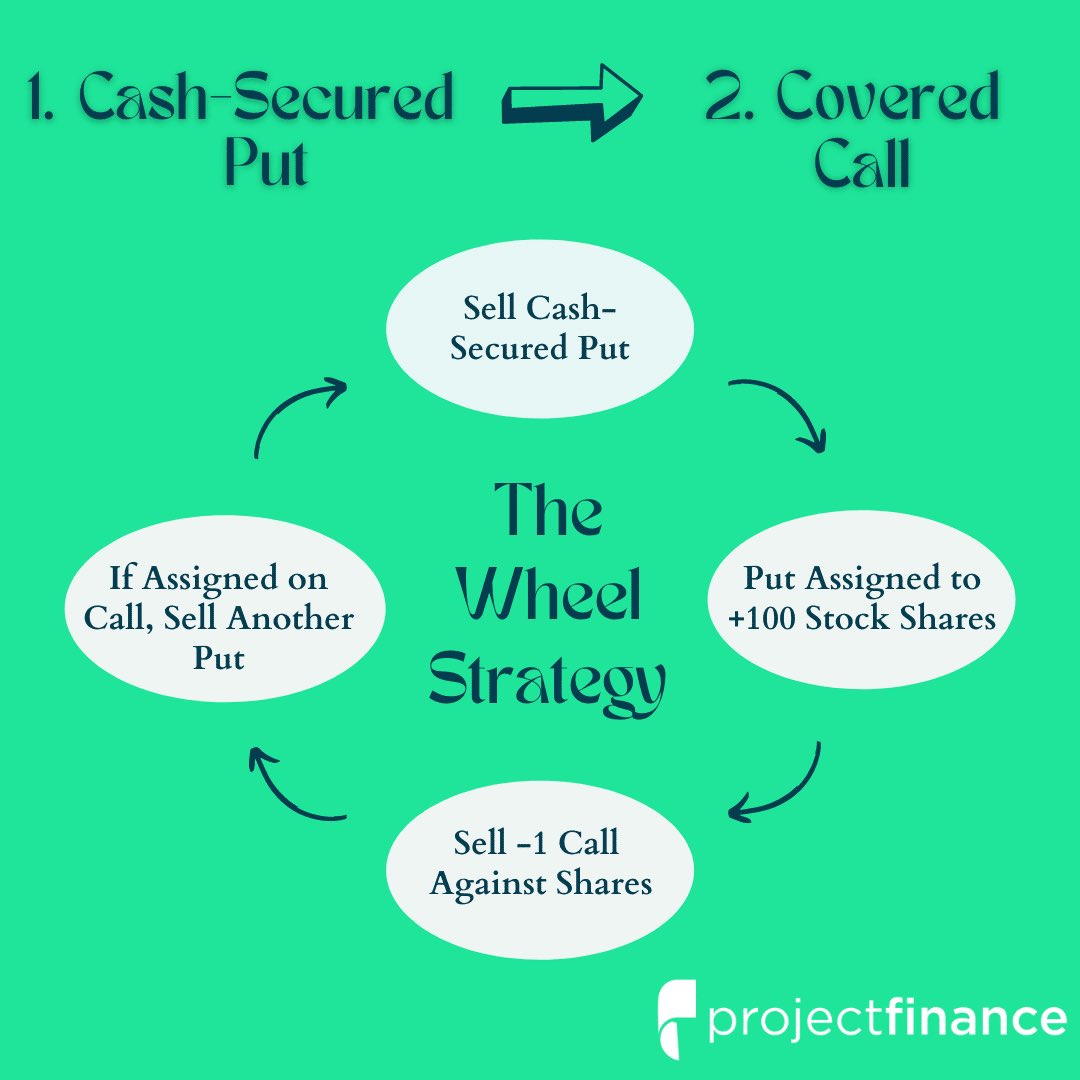
Option strategy for Monthly income
The wheel strategy
1. Sell a cash-secured short put on a stock you're willing to own
2. You can roll out the short put and continue the process over. you may be assigned stock
3. If you're assigned shares, sell a covered call for monthly income
그래서 반도체 꺾이는지 뭘 보면 되는데!? -3편-
반도체 하락신호 미리 감지하기
1편 - 투입 1달러가 매출을 얼마나 증가시키나(한계 ROIC)
2편 - 그 투입을 어떻게 조달하고, 담보(GPU)가격이 버티나
3편 - 그 컴퓨트가 만든 결과물이 이익을 만들고 있나
(출력단의 단위 경제성)
토큰은 싸지는데, 왜 AI 회사들은 더 적자가 될까?
1편도 2편도 결국 "기계"를 본 거임
1편은 기계를 산 회사의 수익성,
2편은 그 기계(GPU)의 담보 가치
정작 안 본 게 하나 있음
그 기계가 만들어내는 결과물 한 개가 이익이 남느냐임
여기서 결정적으로 구분해야 될 것이,
같은 기계라도 입력단(input)과 출력단(output)이 있음
입력단은 GPU고, 그 가격이 GPU 임대가임 (2편에서 본 담보 가치)
출력단은 그 GPU가 만들어내는 토큰(token), 더 정확히는 완성된 작업 한 건임
문제는 이 둘이 갈라질 수 있다는 거임
GPU는 희소해서 임대가가 버티는데 (2편, 신호는 멀쩡한데) 출력단 마��은 무너질 수 있음
3편에서는 이 출력단을 봄
출력단의 진짜 단위는 "토큰"이 아니라 "완성된 작업 한 건"임
다들 토큰 단가만 보는데, 그건 반쪽만 보는것임
중요한 건 작업 한 건을 끝내는 데 드는 총비용임
출력단 P&L을 식으로 쓰면 이렇게 됨
작업 한 건의 마진 = (그 결과물에 받는 값) − (작업당 토큰 수 × 토큰당 비용)
토큰 단가가 빠진다고 좋아할 게 아니라, 이 식 전체가 어디로 가는지를 봐야 함
이 식엔 벡터가 세 개 있고, 호재는 딱 하나뿐임
첫째, 토큰당 비용은 빠르게 떨어짐 (유일한 호재)
H100이 백만 토큰당 약 0.18달러 수준이었는데 블랙웰 GB200 NVL72가 와트당 토큰을 호퍼(Hopper) 대비 10배 이상 뽑으면서 토큰당 비용을 약 1/10로 끌어내림
가트너는 1조 파라미터 모델 추론 비용이 2030년까지
2025년 대비 90% 넘게 빠진다고 봄
여기까지만 보면 ���은 소식임
둘째, 작업당 토큰 수는 폭증함 (악재, 그��도 비선형)
에이전트 작업은 챗봇 대비 작업당 토큰을 5~30배 씀 (가트너, 2026년 3월)
에이전트가 한 번 돌면 작업 하나에 LLM 호출이 10~20번 일어나고 RAG(검색증강생성)는 컨텍스트를 3~5배 부풀리고 재시도·자기수정 루프가 돌면 같은 작업이 수십배가 됨
셋째, 결과물에 받는 값은 commoditize(범용재화)됨 (악재) 지난 편에서 본 모델 commoditization이 정확히 이 가격을 누름
오픈웨이트·중국 모델이 프런티어를 따라잡으면서, 결과물 한 건에 매길 수 있는 프리미엄이 깎임
정리하면, 비용/토큰은 떨어지는데(호재 1개) 작업당 토큰(악재)이 비용 절감보다 빨리 늘고, 받는 값(악재)도 적어짐
한 추산으론 2년간 토큰 단가가 수백 배 빠지는 동안 엔터프라이즈 AI 지출은 오히려 세 배 넘게 늘었음
이게 "토큰은 싸지는데 비용은 폭증"의 정체임
"그래서 토큰이 싸질수록 AI 회사는 더 적자가 됨"
OpenAI가 추론에서 1달러 벌려고 2달러 ���게 쓰는 게 이 식의 결과임 매출은 세 배로 뛰었는데 매출총이익률은 2024년 40%에서 2025년 33%로 내려앉았음
2026년 손실 전망은 회사 내부 기준 약 140억 달러 HSBC는 향후 2,070억 달러를 더 조달해야 하고, 2030년에도 흑자 보기 어렵다고 봄
엔터프라이즈 현장엔 이미 좀비 에이전트라는 말이 생겼음
직원 15분 아껴주는데 추론 토큰을 4달러어치 태우는, 단위경제성이 음(−)인 에이전트임
자기 AI 지출의 ROI를 자신 있게 측정할 수 있다고 답한 조직이 절반을 겨우 넘는 수준
즉 지금은 "출력단이 이익인지조차 모르고 일단 깔고 있는" 국면이라는 말임
근데 이게 왜 지금 문제가 안되냐면
출력단 마진이 나빠도 반도체는 당장 안 꺾이고
오히려 단기엔 호재임
이유가 식에 들어 있음
작업당 토큰이 5~30배로 늘면, 그건 곧 컴퓨트 소비가 5~30배라는 뜻이고 컴퓨트 소비 증가는 그대로 칩·메모리 물량 증가로 이어지니까
역설적으로 출력단 마진이 나쁠수록(토큰을 헤프��� 쓸수록) 물량은 오히려 더 늘어남
구글이 월 처리 토큰을 1년 만에 약 130배로 늘리고 AT&T가 멀티에이전트 깔고 하루 토큰을 80억에서 270억으로 늘린 게 그 증거임
출력단은 적자인데 칩 수요는 폭발하는, 이상해 보이는 상태가 지금임
그러니 "출력단 경제성 악화 = 반도체 약세"로 직결하면 안된다는 말임
그럼 출력단의 문제가 언제 반도체로 번질까? (진짜 선행지표)
문제가 되는 순간은 엔터프라이즈가 "전부 깔자"에서 "단위경제성 규율"로 돌아서는 그 분기임
단위경제성 규율이 본격화되면 행동이 이렇게 바뀜
간단한 작업은 작은 모델로 라우팅(routing)하고 반복 호출은 캐싱(caching)으로 쳐내고 좀비 에이전트를 정리하고 에이전트 루프 횟수에 상한을 걸고 AI 예산을 동결함
지금 국면을 비유하면, 회사가 전 직원한테 한도 없는 법인카드를 쥐여���고 "AI로 일에 도움 되면 뭐든 써"라고 한 상태임
아직 아무도 카드 명세서를 안 들여다봄
AI가 일을 도와주기만 하면 "좋네" 하고 넘어가는 거지
"단위경제성 규율"이라는 게 바로 그 명세서를 들여다보기 시작하는 거임
단위경제성(unit economics)은 "일 하나당 돈이 남느냐"는 뜻이고, 규율은 그걸 따지고 통제한다는 뜻임
재무팀이 명세서를 까보고 "이 AI 기능이 한 달에 4달러 쓰는데, 그래서 4달러어치 일을 진짜 줄여줬어?"라고 묻기 시작하는 순간,
이걸 따지기 시작하면 기업 행동이 자연스럽게 이렇게 바뀌게 됨
1. 간단한 일은 싼 모델로 넘김 "라우팅(routing)"
비싼 최고급 모델한테 단순 분류나 짧은 답변까지 시킬 필요가 없음
복사 심부름을 비싼 변호사한테 안 시키고 인턴한테 시키는 거랑 같은 이치
2. 같은 질문은 답을 저장해뒀다 재활용함 "캐싱(caching)"
똑같은 걸 매번 처음부터 다시 계산하면 그때마다 비용이 드니까, 한 번 만든 답을 보관했다가 다음에 그냥 꺼내 쓰는 거임
매번 새로 푸는 대신 정답 노트를 만들어두는 셈
3. 돈만 먹는 AI는 치움(좀비 에이전트 정리)
좀비 에이전트는 돌아가긴 하는데 ��들어내는 가치보다 비용이 더 큰 AI를 말함
월급보다 산출이 적은 직원 같은 거라, 따져보기 시작하면 제일 먼저 잘릴거임
4. AI가 같은 일을 몇 번이나 반복할지에 상한을 검(에이전트 루프 상한)
에이전트는 혼자 생각하고 도구 쓰고 자기 답을 다시 점검하는 AI인데, 이 점검 과정을 한 작업에 수십 번 돌면 그만큼 비용이 불어남
이메일을 스무 번 다시 고쳐 쓰는 사람 같은 거임
그래서 "세 번까지만 돌려" 하고 횟수를 제한해버림
4. 아예 예산을 줄이거나, 자체 장비를 사서 돌림 "온프레미스 (on-premise)
온프레미스는 클라우드에서 시간당 빌려 쓰는 대신 내 서버를 직접 사서 돌리는 걸 말함
여기서 중요한 건, 위의 행동이 전부 "한 작업에 토큰을 덜 쓰게" 만든다는 점임
그리고 작업당 토큰이 줄면 반도체로 곧장 이어지게 됨
토큰을 처리하는 게 결국 칩��� 계산하는 일이니까...
토큰을 덜 쓴다 = 계산을 덜 한다 = 칩과 메모리가 덜 필요하다
"물량이 계속 폭증하는 엔진"이 바로 작업당 토큰 증가였는데, 그 엔진의 연료를 기업들이 스���로 줄이기 시작하는 거임
그래서 이게 선행지표가 됨
회사가 capex 계획을 줄였다거나 AI 매출이 둔화됐다는 건 분기 실적 발표에 찍히는데, 그건 이미 다 벌어진 다음의 일임(후행)
반면 "이제 좀 아껴 쓰자"는 분위기는 실적 발표 몇 달 전에 현장에서 먼저 일어나게 됨
그래서 실제로 뭘 보면 되냐면,
AI 회사들이 일 하나당 마진이 나아지고 있다고 말하나, 아니면 여전히 적자라고 하나
기업들이 한 작업에 쓰는 토큰 양이 계속 늘기만 하나, 아니면 늘던 속도가 둔해지기 시작하나
싼 모델로 갈아타고 캐싱 쓰고 자체 서버로 옮기는 움직임이 빨라지고 있나
그리고 AI 쓰던 고객들이 계약을 계속 갱신하나(갱신율),
AI 효과를 숫자로 증명할 수 있다고 답하는 기업이 늘고 있나
이 "규율로 돌아서는 순간"은 깔끔한 숫자 하나로 잡히는 지표가 아님
수천 개 기업이 제각기 조용히 카드를 들여다보기 시작하는 거라, 분산돼 있고 천천히 드러날거임
그래서 지금 반도체의 흐름을 읽으려면 하나의 어떤 단일 지표를 볼게 아니라
"여러 정황이 같은 방향을 가리키기 시작하는지"등�� 보는
확장된 시야를 가져야 하는 시기라고 할 수 있음
단 , 여기서 조심해야 하는 게
첫째, 출력단 악화를 "AI가 망한다"로 읽으면 안 됨
토큰당 비용은 진짜로 빠르게 떨어지고 있고, 단위경제성을 개선하는 곳도 있음
앤트로픽은 매출총이익률을 2028년 77%까지(2025년 약 40%에서) 끌어올리고 손익분기를 보고 있음
같은 출력단이라도 마진이 개선되는 곳과 악화되는 곳이 갈리니, 그걸 갈라서 봐야지 싸잡아서 보면 안됨
둘째, 결과물 가격이 무조건 commoditize된다고 단정하면 안 됨
프런티어가 신뢰성·장기 과제에서 격차를 유지하면 출력단 가격은 방어됨 이건 아직 안 끝난 싸움임
셋째, 단위경제성 규율이 곧 "사이클의 죽음"인 것도 아님
오히려 헤픈 토큰 소비가 정상화되는 건강한 과정일 수 있음
"다만 그 정상화 국면에서 칩·메모리 물량 증가율이 ��� 번 꺾인다는 게 포인트지, 산업이 끝난다는 게 아님"
정리
입력단과 출력단이 갈라질 수 있다는 거임
GPU는 희소해서 입력단(임대가·담보)이 멀쩡해도
출력단(완성된 작업의 마진)은 작업당 토큰 폭증과 가격 commoditization으로 먼저 무너질 수 있다는 것임
그리고 그 무너짐이 반도체로 전이되는 건 마진이 나빠지는 순간�� 아니라 나빠진 마진 때문에 엔터프라이즈가 토큰을 아끼기 시작하는 순간임
그 행동 전환이 작업당 토큰을 줄이고, 그게 칩 물량을 줄이게 된다는 것임
'
'
'
'
3편까지 오니까 이제 그림이 입체적으로 보이죠??
이번에도 귀찮으면 그냥 따라오세요
제가 잘 주시하고 있을게요 ㅋㅋㅋ
그래서 반도체 꺾이는지 뭘 보면 되는데!? -2편-
반도체 하락신호 미리 감지하기
1편에서 한계 투하자본이익률에 대해 알아봤음
이제 AI반도체붐의 문제는 AI열기로만 평가하기에는 여기저기서 문제가 나오고 있음
이번에 다뤄볼 문제는 자금의 흐름에 대한 것임
원래 하이퍼스케일러 capex는 거의 전부 영업현금흐름에서 나왔음
이들은 현금 찍는 기계였으니까...
근데 capex가 너무 빨리 커져서 이제 영업현금흐름을 추월하기 시작했고, 그 차이를 부채로 메우기 시작했음
아마존이 대표적임
아마존은 1분기에 AWS capex를 약 432억 달러(YoY +60%)까지 끌어올리면서 최근 12개월 FCF가 260억 달러에서 12억 달러로 95% 줄었음
영업현금흐름 거의 전부를 인프라에 다시 쏟아붓고 있다는 뜻임
그리고 알파벳은 만기 100년짜리 "century bond(세기채)"를 포함한 320억 달러 채권을 발행했는데, 테크 기업이 100년물을 ��은 건 1997년 모토로라 이후 처음임
2025년 한 해 하이퍼스케일러 채권 발행이 약 1,080억 달러였고 향후 누적 1.5조 달러 전망까지 나와 있음
왜 이게 구조적으로 위험하냐면
영업 레버리지(operating leverage) 위에 재무 레버리지(financial leverage)가 한 겹 더 얹히기 때문���
자기 현금으로 투자하면 베팅이 빗나가도 결과는 "수익률 저하"로 끝나는데,
부채로 투자하면, AI 매출이 나오든 안 나오든 상관없는 고정 이자·원금 의무가 생기게 됨
게다가 그 돈이 들어가는 자산(GPU)은 감가가 빠르고 대체도 빠름
블랙웰도 루빈이 나오면 또 한단계 밀려나니까
빠르게 낡는 자산을 여러 해짜리 부채로 사는 건 듀레이션 미스매치고, 이게 손상차손(impairment) 리스크가 될수 있는거임
쉽게 말하면,
자산은 짧은기간에 사라지는데, 빚은 길게 남아있는 상황
이걸 듀레이션 미스매치라고 하는거고
(자산과 부채의 ‘수명’이 안 맞는다는 뜻)
손상차손은 몇 년 지나서 그 자산의 시장 가치가 대출 잔액보다 낮아지면,
회계상 자산 가치를 강제로 내려써야 함 → 이게 손상차손
자, 여기까지는 서론이었고 이제 그럼 어디서 진짜 문제가 터질건지 알아보자고
1. 사실 "영업현금흐름 → 회사채"로만 보면 절반만 본 거임
더 중요한 이동은 "→ 장부 �� 구조화금융(off-balance-sheet)"임
메타의 하이퍼리온 데이터센터는 블루아울·핌코와 짜는 약 300억 달러짜리 SPV(쉽게말해 페이퍼컴퍼니)로 빠지고, 스타게이트는 OpenAI·오라클·소프트뱅크 JV(합작투자회사)로 빠짐
압권은 알파벳 채권 발행 설명서 본문인데, 3월 말 기준 아직 개시되지 않아 대차대조표에 안 잡힌 데이터센터 리스가 756억 달러라고 자기들이 적어놨음
즉 우리가 보는 회사채 잔액은 실제 미래 레버리지를 과소평가하고 있다는 뜻임
헤드라인 지표를 깨끗하게 유지하려고 빚이 리스와 SPV로 새는 거고, 이게 무서운 건 부채가 사라져서가 아니라 안 보이는 데로 옮겨가서임
2. 듀레이션 미스매치는 본체가 아니라 약한 고리에서 진짜로 문제가 될것임
듀레이션 미스매치 프레임은 빅테크 본체엔 사실 좀 느슨하게 적용됨
구글이100년물로 특정 GPU를 ��� 게 아니라 자본구조 전체를 싸게 만기연장한 거임(돈 있지만 금리가 쌀 때 미래 100년치 자본구조를 싸게 잠가두는 재무 최적화에 가깝다는 말임)
연 5%에 100년물 찍어도 그 자산은 결국 600억 달러대 FCF가 굴리는 거지 빚이 굴리는 게 아님
듀레이션 미스매치가 글자 그대로 성립하는 건 오히려 코어위브 같은 네오클라우드 기업들임
얘들은 GPU 자체를 담보로 잡히고 여러 해짜리 부채를 끌어옴
빠르게 낡는 자산을 길게 남는 빚으로, 그것도 담보로 묶어서말이지
결국 집중해서 봐야할 곳은 빅테크 본체라기보다 네오클라우드 기업들(코어위브, 네비우스, 아이렌 등)이라 볼수 있음
3. 마지막으로 심각한 버블의 도화선이 될수 있는게
바로 자본의 순환성임
지금 자본순환을 보면 아마존→OpenAI→AWS 형식으로 자본이 돌고 그위에 더 응축된 꼭짓점이 엔비디아임
엔비디아가 OpenAI에 거액(발표 기준 최대 1,000억 달러)을 투자하고 네오클라우드에도 지분을 넣는데, 그 돈을 받은 쪽이 다시 엔비디아 GPU를 사감
즉 엔비디아 매출의 일부가 엔비디아 자기 대차대조표에서 나갔다 돌아오는 구조고, 이게 공급망 맨 위에 앉은 가장 순수한 순환 고리임
그리고 이 모든 마크업의 분모인 비상장 밸류에이션은
2월 OpenAI 라운드(730억 프리머니에서 시작해 852억 포스트머니로 마감, 역대 최대 사모 라운드)처럼
계속 위로만 다시 매겨질 때만 굴러가고
"한 군데서 꺾이면 세 빅테크 손익계산서의 그 비현금 이익이 거꾸로 되돌아감"
정리
결국 이건 "버블이냐 아니냐"의 문제가 아니라 "터지면 누가 뒤집어쓰냐"의 문제임
그리고 자금 구조 자체가 답을 이미 말해주고 있음
버블은 현금 두둑한 본체가 아니라 변두리(네오클라우드, 현금 태우는 AI랩, 오라클 등)에서 먼저 터질거임
2000년 광케이블 버블 때도 빚더미에 앉아 파산한 건 월드컴·글로벌크로싱처럼 "깔던 쪽"이었지 통신을 쓰던 우량기업이 아니었고, 그들이 깔아놓은 다크파이버는 헐값에 팔려 다음 10년 인터넷을 굴렸음
지금 구도도 비슷하게 흘러갈 가능성이 크다고 봄
약한 고리가 무너지면 그 잔해(헐값 데이터센터, 중고 GPU, 전력계약)를 결국 현금 두둑한 빅테크가 주워담으며 오히려 더 강해질 수 있다는 거임
빅테크가 위험의 진앙이 아니라 위험의 수혜자가 되는 시나리오임
그래서 진짜로 봐야 할 신호는 모두가 쳐다보는
capex 숫자가 아님
시장은 이미 그 숫자에 박수치고 있음
봐야 할 건 약한 고리들의 크레딧 스프레드와 CDS임
실적에 찍히기 전에 채권 가격에 먼저 찍히니까
오라클 CDS가 2009년 이후 최고치를 친 게, 그리고 코어위브의 GPU 담보부 채권 구조가 그 첫 신호임
마지막으로,
이 모든 약한 고리를 한 방에 흔들 수 있는 가장 쉬운 지표가 GPU 임대가격임
GPU 담보부 대출이 전부 "엔비디아 GPU가 5~6년간 충분한 가치를 유지한다"는 가정 위에 서 있는데, 임대가가 빠지면 그 가정이 먼저 깨지니까..
담보 가치 하락이 곧 약한 고리들의 첫 균열 신호가 될거라 봄
AI capex 사이클의 리스크는 "빚을 졌다"가 아니라 "빚이 누구 장부에, 어디에 숨어서, 무엇을 담보로 쌓이고 있나"에 있음
'
'
'
1,2편을 보고나니 점점 윤곽이 잡히죠??
이번에도 귀찮으면 그냥 따라오세요
제가 잘 주시하고 있을게요 ㅋㅋㅋ
현재 투자자들이 제일 궁금한게 이거겠지?
반도체가 언제 꺾일까?
꺾이는지 보려면 뭘 봐야하는걸까?
지금 시장을 이끄는 건 누가 뭐래도 반도체임
엔비디아가 앞에 서 있고 메모리가 뒤를 받치는 구조
그럼 "이 사이클이 언제 꺾이나"라는 질문에 엔비디아를 보면 될까??
엔비디아도, 메모리도 진짜 엔진이 아니라 그 엔진의 함수이기 때문에 틀렸음
결국 진짜 엔진은 하이퍼스케일러의 capex임
그래서 "반도체는 언제 꺾이나"라는 질문은 정확히는 "하이퍼스케일러 capex 증가율이 언제 꺾이나"로 바꿔볼수 있음
논리는 단순함
capex는 본질적으로 미래 매출에 대한 베팅임
이게 좋은 방향인지 검증하는 방법이, 투입(capex) 증가율과 산출(클라우드·AI 매출) 증가율을 나란히 놓고 비교하는 것임
건강한 상태라면 매출 증가율이 capex 증가율을 따라가거나 함께 가속하는 경우고, 이는 지출이 회수되고 있다는 뜻임
경고신호는 capex 증가율은 계속 높은데 매출 증가율이 평평해지거나 둔화되는 경우임
이말은 추가 capex 1달러가 사는 매출이 줄어든다
즉, 한계 투하자본이익률(marginal ROIC)의 악화 신호임
이 지표가 capex 삭감보다 먼저 움직이는 이유가 중요함
하이퍼스케일러는 capex를 12~24개월 앞서 약정함(데이터센터, 칩 발주)
그래서 capex 가이던스는 끈적하고, 쉽게 줄이지 않음 (작년 낙관론에 묶여 있음)
반면, 매출 증가율은 실제 수요에 더 빨리 반응함
그러니 매출 라인이 capex 라인보다 먼저 꺾이고, 격차가 벌어진 뒤에야 경영진이 capex를 매출에 맞춰 깎음
capex 가이던스가 깎였다는 뉴스가 나올 때쯤이면 주가는 이미 움직인 후임
결국 marginal ROIC 추세를 봐야하고, capex 가이던스 컷 뉴스는 후행 이라서 이 격차를 통해 ��� 선제적으로 볼 수 있다는 게 핵심임
그런데 여기서 조심해야하는게
capex는 설계상 매출을 선행함
데이터센터를 먼저 짓고 나서 그 컴퓨트를 파니까.
그러니 빌드 국면에서는 격차가 벌어지는 게 정상이고, 그걸 곧장 약세 신호로 읽으면 가짜 신호를 보게 될수 있음
봐야 할 건 일시적 격차가 아니라 격차의 추세
진짜 약세 신호는 매출 증가율이 둔화되는데도 capex 증가율이 고공인 상태가 지속되며 벌어지는 격차임
"지었는데 손님이 그만큼 안 온다"이 말이지...
매출 규모가 커지면 증가율은 자연히 둔화되니까, 그 기저효과로 설명되는 둔화는 빼고 봐야 하고.
그래서 raw한 두 증가율만 보지 말고 세 가지를 같이 보면 훨씬 도움이 됨
첫째, capex/매출 비율의 추세
이미 MS 47%, 구글 46%, 메타 54%로 역사적으로 높음
이게 더 오르는데 매출 증가율이 꺾��는지 잘 봐야함
둘째, 백로그·RPO(잔여이행의무) 증가율
이건 격차의 반대쪽 추 임
구글 클라우드 백로그가 분기에 약 2배(약 4,600억 달러)로 뛴 건 계약된 미래 매출이라, 당장 분기 매출이 capex를 못 따라가도 정당화의 근거가 됨
그러니 제대로 판독하면 "capex 증가율 대 (현재 매출 증가율 + 백로그 증가율)"을 봐야됨
셋째, 감가상각 내용연수 변경
이익을 띄우려고 자산 수명을 늘리면 실제 부담이 되고 있다는 신호가 될수 있음
그래서 결론은
지금은 빨간불은 아님
1분기 기준 구글 클라우드 +63%, Azure +40%, AWS +28%(15분기 만의 최고 속도)로 매출 쪽이 오히려 가속했고,
세 곳 다 "컴퓨트 부족", 즉 수요가 공급을 초과한다고 못 박았음
위기가 오는 시점은 이 증가율들이 둔화되기 시작하는데도 capex 가이던스가 안 꺾이는 그 분기가 될 것임
마지막으로 하나 알아둬야 할 건 메타 CFO가
capex 상향의 상당 부분이 메모리 가격 때문이라고 콕 집었는데 (HBM이 2026년까지 매진이고 가격이 뛰고 있으니까)
이게 양날의 검임
메모리 업체엔 호재(가격·물량 동반)지만, 동시에 하이퍼스케일러 입장에선 "용량을 더 사서 capex가 느는 게 아니라 같은 용량인데 단가가 올라서 느는" 부분이 섞여 있다는 뜻임
그러니 capex 증가율을 볼 때 물량 증가분과 단가 인상분을 분리해서 봐야 정확한 지표를 볼 수 있음
반도체가 꺾이기전에 나오는 신호는 이게 다가 아니지만
일단 이게 제일 우선적이고 중요한 지표임
이것 외에도
어닝콜에서 "digestion", "optimize", "pacing" 같은 단어가 나오는지
GPU 임대·스팟 가격의 변화
자금출처의 변화 (잉여현금에서 부채로)
본업 영업이익 외에 비영업 평가이익의 비중
등이 더 있는데 이것들은 추후에 또 다뤄봄...
어때요 쉽죠??
'
'
'
귀찮으면 그냥 따라오세요
제가 잘 주시하고 있을게요 ㅋㅋㅋ