Backtest any trading strategy for free with AI.
Write your strategy in your own words and backtest is ready.
Options data inbuilt. No coding. No paid subscription.
5 essentials to build an unicorn in 5 years.
1. Clarity (Product)
2. Wisdom (Pricing)
3. Focus (Process)
4. Bandwidth (People)
5. Stamina (Power)
All others will fall in place!!
#Entrepreneurship
Entrepreneur is a glamorous title.
Employer is a role to be proud of.
But what is ideal age and stage for a StartUp?
@meenakshi_annam@DianaPrincyDani
Let us discuss.
Come with 2 sharp Q.
https://t.co/Rvy3X8xB3A
Setting 1: Lock your price scale.
By default TradingView auto-scales your chart every time price moves. The Y-axis keeps jumping around, making your chart look chaotic and your analysis feel unstable.
Right click the price scale. Select Lock Scale. Your chart stops bouncing. Your levels stay where you drew them. Your eye can finally read the structure clearly.
THE MOST IMPORTANT POINT
That 43% vs 7.22% result is a historical/backtest example, not a promise of future returns.
Markets change.
Momentum can stop working.
A strategy can have losing periods.
Always test the rules across different market conditions.
Complete vedio.
https://t.co/WqZ3Se7ZN8
🚨 How to Manage T+0 Line 🚨
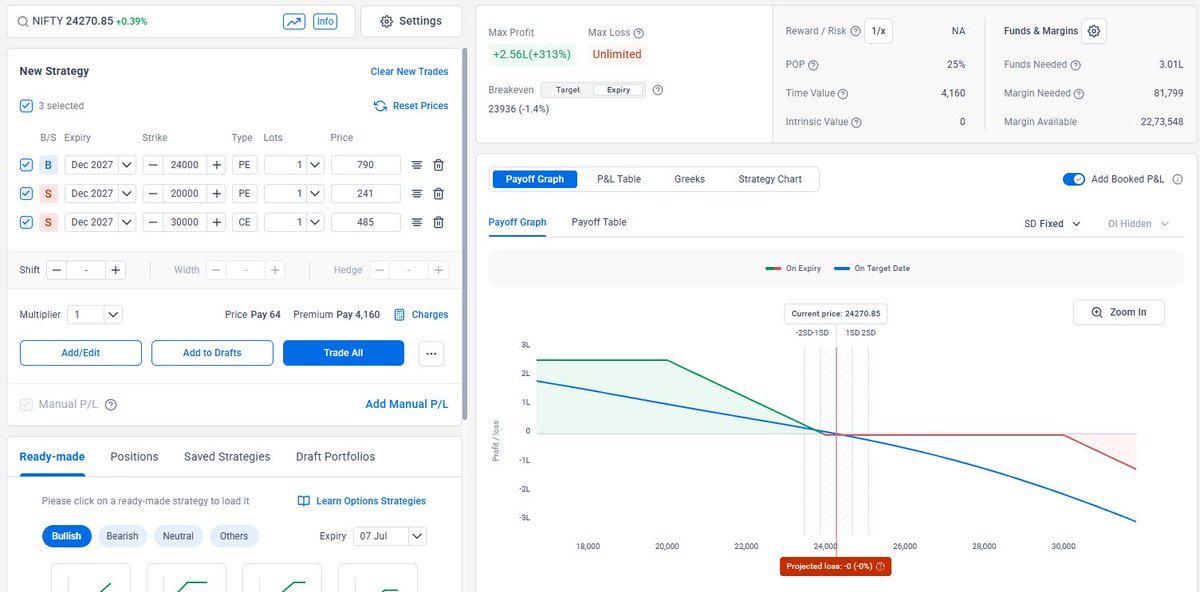
In Ratio Spreads, the T+0 line may not look great initially, but T+0 line is still better than a Strangle.
Watch this video till the end without skipping a single second. https://t.co/xk4ILyZJPW
🏖️ Retirement க்கு ₹1 கோடி… ₹2 கோடி… ₹5 கோடின்னு ஒரு பெரிய Corpus build பண்ணிட்டீங்க அல்லது retire ஆகி உங்க கையில கொஞ்சம் settlement பணம் இருக்கு. இப்போ என்ன செய்யனும் ன்னு ஒரு கேள்வி வருமே? இந்த போஸ்ட் தான் அதுக்கான பதில்.
நீங்க retire ஆகிட்டீங்களா? இல்ல ஆகப் போறீங்களா?அப்போ Retirement Corpus அ எப்படி சிறப்பா, பாதுகாப்பா முதலீடு பண்ணுறதுன்னு தெரியனுமா? WhatsApp பண்ணுங்க - 9629596296 - Guide பண்றோம்.
இதுதான் நிறைய பேர் யோசிக்க மறந்துடுற ஒரு விஷயம்.
பல வருஷம் வேலை பார்த்து... Salary லேர்ந்து Save பண்ணி, SIP போட்டு, Invest பண்ணி, Marketல வளர்த்து, ஒரு பெரிய Retirement Corpus build பண்ணிடுறோம்.
அதுக்கப்புறம்? இனி இந்த பணத்தை எங்கே வைக்கணும்?, எவ்வளவு பணம் Safe ஆ இருக்கணும்?, எவ்வளவு Equity ல இருக்கலாம்?, மாசம் மாசம் செலவுக்கு பணம் எங்கிருந்து வரும்? ன்னு எல்லாம் ரொம்பவே குழப்பமா இருக்கும்.
இதுக்குத்தான் ஒரு simple concept இருக்கு, சொல்றேன்.
அதுக்கு பேரு Three Bucket Retirement Strategy.
அதாவது Retirement Corpus முழுசையும் ஒரே பெரிய bucket ஆ பார்க்காம, அந்த பணத்த மூணா பிரிச்சி, அது ஒவ்வொன்னுத்துக்கும் வேற வேற வேலை கொடுக்குறது.
- இன்னைக்கு தேவையான பணம்.
- அடுத்த சில வருஷங்களுக்கு தேவையான பணம்.
- ரொம்ப தூரத்துல தேவையாகப்போகும் பணம்.
இந்த மூணையும் இப்படி பிரிச்சி தனித்தனியா வச்சிக்கலாம்.
🪣 Bucket 1 – இப்போ தேவைப்படும் பணம்
Retirement ஆனதும் உங்களுக்கு உடனடியாக தேவைப்படும் செலவுகளுக்கான பணம்.
ஒரு broad idea - 3 - 5 வருஷங்களுக்கு தேவைப்படுற expenses அளவுக்கு இங்க வச்சுக்கலாம். இது fixed rule கிடையாது. உங்க situation க்கு ஏத்த மாதிரி மாறும்.
உதாரணத்துக்கு...
Retirementக்குப் பிறகு வருடத்துக்கு ₹8 லட்சம் செலவு ஆகுதுன்னு வச்சிப்போம். 3 years expenses = ₹24 லட்சம். அந்த ₹24 லட்சம் மாதிரி ஒரு amount அ relatively safe + easily accessible investments ல வச்சிக்கலாம்.
- Savings Account.
- Sweep-in FD.
- Short-term FD.
- Liquid / Overnight Mutual Funds.
இது எதுக்குன்னா... Suppose stock market 30% correct ஆகுதுன்னு (ஆகும்) வச்சிப்போம். அந்த நேரத்துல உங்களுக்கு வீட்டுச்செலவுக்கு பணம் தேவை. Market down ஆ இருக்குன்னு தெரிஞ்சும் Equity ய விற்க வேண்டிய situation வரக்கூடாது. அதுதான் இந்த first bucket ஓட main purpose.
🪣 Bucket 2 – அடுத்த சில வருஷங்களுக்கு
இது immediate expenses க்கான பணம் கிடையாது. ஆனா இன்னும் 5 - 10 years க்குள்ள தேவைப்படலாம். இந்த பணத்துக்கு Bucket 1 மாதிரி immediate liquidity தேவையில்லை. அதே நேரத்துல, Bucket 3 மாதிரி அதிக risk எடுக்கவும் வேண்டாம்.
உங்க risk profile க்கு ஏத்த மாதிரி...
Staggered maturity Fixed Deposits.
High-quality Debt investments.
Suitable Hybrid Funds.
மாதிரி options consider பண்ணலாம். இந்த bucket க்கு இன்னொரு முக்கியமான வேலை இருக்கு. அது என்னன்னா Bucket 1 refill பண்ணுறது.
உதாரணத்துக்கு Bucket 1 ல இருந்த பணத்தை செலவழிச்சி 2 years expenses போயிடுச்சுன்னு வச்சிப்போம். அப்போ Bucket 2 லேர்ந்து கொஞ்சம் பணத்தை Bucket 1 க்கு move பண்ணனும். ஏன்னா அடுத்த மூணு வருஷத்துக்கு எங்கேருந்து செலவு பண்ணுவீங்க?
🪣 Bucket 3 – இன்னும் ரொம்ப நாளைக்கு தேவையில்லாத பணம்
இது தான் long-term money. உதாரணத்துக்கு இன்னும் 10 வருஷம் இல்ல அதுக்கு மேல உங்களுக்கு அந்த பணம் தேவைப்படப்போவதில்லைன்னா... அந்த பணத்துக்கு time இருக்கு. Time இருந்தா growth க்கான வாய்ப்பும் இருக்கு.
அதனால இந்த bucket ல உள்ள பணத்த உங்க risk profile மற்றும் overall financial situation க்கு ஏத்த மாதிரி diversified Equity Mutual Funds / Index Funds மாதிரி growth assets ல முதலீடு பண்ணி வைக்கலாம்.
இப்போ ஒரு simple example பார்ப்போம்.
ஒருத்தருடைய Retirement Corpus ₹1 கோடின்னு வச்சிப்போம். அவருக்கு வருடத்துக்கு சுமார் ₹8 லட்சம் expenses தேவைப்படுது.
ஒரு illustration க்காக இதை மூணு buckets ஆ பிரிக்கலாம்:
🪣 Bucket 1
₹24 லட்சம் - 3 years expenses. இதைக் relatively safe + liquid investments ல வைத்திருக்கலாம்.
🪣 Bucket 2 – ₹30 லட்சம்
அடுத்த சில வருடங்களுக்கான money. FDs / Debt / suitable Hybrid investments மாதிரி வாய்ப்புகள் consider பண்ணலாம்.
🪣 Bucket 3 – ₹46 லட்சம்
Long-term growth க்கான money. 10+ years horizon இருக்குறதால, risk profile க்கு ஏத்த மாதிரி diversified Equity Mutual Funds / Index Funds மாதிரி investments consider பண்ணலாம்.
இது ஒரு illustration மட்டும். ₹1 கோடி இருந்தா இப்படித்தான் 24 + 30 + 46 ஆ பிரிக்கணும் ன்னு எந்த rule ம் கிடையாது.
ஒருத்தருக்கு Pension வரலாம். இன்னொருத்தருக்கு Rental Income வரலாம். வேற ஒருத்தருக்கு எந்த regular income ம் இல்லாம இருக்கலாம். அதனால ஒவ்வொருத்தருக்கும் Bucket allocation வேற வேற மாதிரி தான் இருக்கும்.
❓ “Retirement ஆயிடுச்சே... அப்புறம் ஏன் Equity?”
ரொம்ப valid question. Retirement ன்னா 5 years க்கு அப்புறம் life முடிஞ்சிடாது. 20, 25, 30 years retirement காலம் இருக்கலாம். இன்னைக்கு உங்க மாத செலவு ₹50,000. 10 years கழிச்சு அதே வாழ்க்கை முறைக்கு ₹50,000 போதுமா? அவசியம் இல்லை.
ஏன்னா Inflation காரணமா expenses தொடர்ந்து increase ஆகும். அதனால Retirement Corpus முழுசையும் Safe investments ல மட்டும் போட்டு வச்சுட்டா, ஒரு stage ல “பணம் இருக்கு… ஆனா அந்த பணத்தோட purchasing power குறைஞ்சுடுச்சு” ன்ற கவலை வரலாம்.
அதனால தான் long-term money க்கு கொஞ்சம் growth அவசியம். ஆனா... எல்லா Retiree க்கும் ஒரே Equity allocation கிடையாது.
- Age.
- Risk appetite.
- Pension.
- Rental income.
- Other regular income.
- Total Corpus.
- Monthly expenses.
இது எல்லாத்தையும் பார்த்துத்தான் allocation decide பண்ணணும்.
🔄 இந்த 3 Buckets அ அப்படியே வச்சுட்டா போதுமா?
இல்ல. இந்த three buckets create பண்ணிட்டு, சரி... இனிமேல் இதை மறந்துடலாம் ன்னு விட்டுடக்கூடாது.
Periodic ஆ review பண்ணிக்கிட்டே இருக்கனும் (அதுக்காக தினமும் portfolio வ தொறந்து பார்த்துட்டு, BP/stress அ ஏத்திக்கிட்டு, கன்னத்துல/தலையில கைய வச்சிக்கிட்டு உக்காந்துருக்கக் கூடாது). Periodic ன்னா 6/12 மாசத்துக்கு ஒருமுறை போதும்.
Market நல்லா perform பண்ற நேரத்துல Bucket 3 ல இருந்து கொஞ்சம் profit அ Bucket 2 க்கு shift பண்ணனும். அதிலிருந்து தேவையான நேரத்துல Bucket 1 refill பண்ணனும்.
அதே நேரத்துல market பெரிய correction ல இருக்கும்போது... Bucket 1 உங்களுக்கு breathing space கொடுக்கும். ஐயையோ, Market down ஆயிடுச்சே... இப்போ Equity sell பண்ணி செலவுக்கு பணம் எடுக்கணுமேன்னு அவசரப்பட வேண்டியதில்லை.
⚠️ ஒரு முக்கியமான விஷயம்
3 years.
5 years.
10 years.
ன்னு நான் சொல்றது எல்லாருக்கும் apply ஆகுற formula கிடையாது.
உதாரணத்துக்கு... ஒருத்தருக்கு மாதம் ₹1 லட்சம் Pension வருது. அவருக்கு Rental Income கூட வருது. மாச செலவு அவருக்கு ₹80,000. இன்னொருத்தருக்கு Pension கிடையாது. முழுசா Investment Corpus லேர்ந்துதான் expenses வரணும். இரண்டு பேருக்கும் ஒரே மாதிரி Bucket size தேவையில்லை.
Your income. Your expenses. Your Corpus. Your age. Your risk.
இதையெல்லாம் பார்த்துத்தான் decide பண்ணணும்.
❤️ கடைசியாக...
Retirement planning ன்னா Retirement க்கு முன்னாடி எவ்வளவு Corpus build பண்ணணும் என்பதோட முடிஞ்சிடாது. Corpus build பண்ணிட்ட பிறகு அந்த பணத்தை எப்படி பயன்படுத்தப் போறீங்க ங்கிறதும் equally important.
உங்க Retirement Corpus க்கு மூணு வேற வேற வேலை கொடுக்கலாம். எப்படினா...
🪣 Bucket 1 - இப்போ தேவையான பணம்.
🪣 Bucket 2 - அடுத்த சில வருஷங்களுக்கு தேவையான பணம்.
🪣 Bucket 3 - ரொம்ப long-term க்கு தேவையான பணம்.
ஒரு bucket உங்க இன்றைய செலவுகள பார்த்துக்கட்டும்.
ஒரு bucket உங்க அடுத்த சில வருஷங்களோட செலவுகள பார்த்துக்கட்டும்.
இன்னொரு bucket உங்க வருங்காலத்த பாதுகாக்கட்டும்.
இதுதான் Three-Bucket Strategy-யோட basic idea.
Retirement Corpus build பண்ணுறது முக்கியம். அதை பாதுகாப்பா பயன்படுத்துறது அதைவிட முக்கியம்.
Retirementல நம்ம பணம் நமக்காக வேலை செய்யணும். நாம பணத்துக்காக வேலை செய்யக்கூடாது.**
புரிஞ்சுதா மக்களே!!! 🙏🙏🙏
நிலத்தின் மீது நீதிமன்ற வழக்கு இருக்கிறதா?
நிலம் வாங்குவதற்கு முன் எப்படி கண்டறிவது?
ஒரு நிலத்தை வாங்கும்போது பெரும்பாலானவர்கள் முதலில் பார்ப்பது பட்டா, சிட்டா மற்றும் EC (வில்லங்கச் சான்றிதழ்) ஆகியவற்றைத்தான்.
இவை முக்கியமான ஆவணங்கள் என்பதில் சந்தேகமில்லை.
ஆனால் ஒரு முக்கியமான விஷயத்தை பலர் மறந்துவிடுகிறார்கள்.
“இந்த நிலத்தின் மீது நீதிமன்றத்தில் ஏதேனும் வழக்கு நிலுவையில் உள்ளதா?”
இந்த கேள்விக்கான பதிலை தெரிந்துகொள்ளாமல் ஒரு நிலத்தை வாங்குவது எதிர்காலத்தில் மிகப்பெரிய சட்டப் பிரச்சினையை உருவாக்கக்கூடும்.
ஒரு நிலத்திற்கு EC தெளிவாக இருக்கலாம். பட்டாவும் விற்பவர் பெயரில் இருக்கலாம்.
ஆனால் அதே நேரத்தில் அந்த நிலம் தொடர்பாக நீதிமன்றத்தில் பாகப்பிரிவு வழக்கு, உரிமை அறிவிப்பு வழக்கு, தடையுத்தரவு வழக்கு அல்லது வேறு சிவில் வழக்கு நிலுவையில் இருக்கலாம்.
எனவே நிலம் வாங்குவதற்கு முன் நீதிமன்ற வழக்கு தொடர்பான சரிபார்ப்பும் அவசியம்
1. EC மட்டும் பார்த்தால் போதுமா?
போதாது.
EC மூலம் பதிவு செய்யப்பட்ட சில பரிவர்த்தனைகள், அடமானங்கள் மற்றும் பதிவுத்துறை சார்ந்த தகவல்களை தெரிந்துகொள்ள முடியும்.
ஆனால் நீதிமன்றத்தில் தாக்கல் செய்யப்பட்ட ஒவ்வொரு வழக்கும் EC-ல் கட்டாயமாகத் தெரியும் என்று கூற முடியாது.
உதாரணமாக, ஒரு குடும்பத்தில் பூர்வீக சொத்து தொடர்பாக சகோதரர்களுக்கு இடையே வழக்கு தொடரப்பட்டிருக்கலாம்.
அந்த வழக்கு நீதிமன்றத்தில் நிலுவையில் இருந்தாலும், EC-ஐ மட்டும் பார்த்து அந்த நிலத்தை வாங்குபவர் “வழக்கு எதுவும் இல்லை” என்று முடிவு செய்துவிடக்கூடாது.
2. e-Courts மூலம் வழக்கு தேடலாம்
இந்திய நீதிமன்றங்களின் வழக்கு நிலையை அறிய e-Courts போன்ற நீதிமன்ற இணையதளங்களில் தேடல் மேற்கொள்ளலாம்.
வழக்கு எண் தெரிந்தால் அதைக் கொண்டு தேடுவது எளிது.
ஆனால் வழக்கு எண் தெரியாத நிலையில், சம்பந்தப்பட்ட நபர்களின் பெயர் உள்ளிட்ட விவரங்களை வைத்து வழக்கு தேடுவதும் முக்கியம்.
3. விற்பவரின் பெயரில் வழக்கு உள்ளதா?
நிலத்தை விற்பவரின் பெயரை வைத்து நீதிமன்ற வழக்குகள் உள்ளதா என்று சரிபார்க்க வேண்டும்.
விற்பவரின்:
- முழுப் பெயர்
- தந்தை / கணவர் பெயர்
- வசிப்பிடம்
- தொடர்புடைய குடும்ப உறுப்பினர்களின் பெயர்கள்
போன்ற விவரங்கள் தெரிந்திருந்தால் தேடுதல் இன்னும் பயனுள்ளதாக இருக்கும்.
ஏனென்றால் சில வழக்குகளில் Survey Number நேரடியாக குறிப்பிடப்படாமல், சம்பந்தப்பட்ட நபர்களின் பெயர்கள் மூலம் வழக்கு பதிவு செய்யப்பட்டிருக்கலாம்.
4. Survey Number மூலம் சரிபார்க்க வேண்டும்
நிலத்தின் தற்போதைய Survey Number மட்டும் பார்த்தால் போதாது.
அந்த நிலத்திற்கு முன்பு இருந்த Survey Number, Sub-Division Number போன்ற விவரங்களையும் சரிபார்க்க வேண்டும்.
உதாரணமாக, ஒரு பழைய Survey Number பின்னர் பல Sub-Division-களாக பிரிக்கப்பட்டிருக்கலாம்.
அந்த பழைய எண்ணில் நடைபெற்ற உரிமைத் தகராறு பின்னர் உருவான புதிய Survey Number-களுக்கும் தொடர்புடையதாக இருக்கலாம்.
எனவே Parent Survey Number முதல் தற்போதைய Survey Number வரை ஆவணத் தொடர் சரிபார்க்கப்பட வேண்டும்.
5. பாகப்பிரிவு வழக்கு உள்ளதா?
குடும்ப சொத்துகளில் இது மிகவும் முக்கியமானது.
ஒரு குடும்பத்தின் பூர்வீக நிலத்தை ஒருவர் மட்டும் தனது பெயரில் பட்டா மாற்றிக்கொண்டு விற்க முயற்சி செய்யலாம்.
ஆனால் மற்ற வாரிசுகள் ஏற்கனவே நீதிமன்றத்தில் Partition Suit தாக்கல் செய்திருந்தால், அந்த நிலத்தை வாங்குபவர் பின்னர் சிக்கலில் சிக்கக்கூடும்.
அதனால் விற்பவர் மட்டும் உரிமையாளர் என்று கூறுவதை நம்பாமல், அந்த சொத்தின் முழு உரிமை வரலாற்றையும் சரிபார்க்க வேண்டும்.
6. Injunction அல்லது Stay Order உள்ளதா?
ஒரு வழக்கு நிலுவையில் இருப்பதைவிட, அதில் நீதிமன்றம் என்ன உத்தரவு பிறப்பித்துள்ளது என்பது மிகவும் முக்கியமானது.
உதாரணமாக:
“இந்த சொத்தை விற்கக்கூடாது.”
“சொத்தின் நிலையை மாற்றக்கூடாது.”
“Status Quo கடைபிடிக்க வேண்டும்.”
“மனுதாரரின் உரிமையில் தலையிடக்கூடாது.”
போன்ற இடைக்கால உத்தரவுகள் இருந்தால், அந்த நிலத்தை வாங்குவது மிகவும் ஆபத்தானதாக இருக்கலாம்.
எனவே வழக்கு எண்ணை மட்டும் தெரிந்துகொள்வது போதாது. அந்த வழக்கில் பிறப்பிக்கப்பட்ட Interim Orders மற்றும் Final Orders ஆகியவற்றையும் பார்க்க வேண்டும்.
7. உரிமை ஆவணங்களின் முழு Chain-ஐ பார்க்க வேண்டும்
நிலத்தின் தற்போதைய Sale Deed மட்டும் பார்த்து முடிவு செய்யக்கூடாது.
அந்த சொத்து யாரிடமிருந்து யாருக்கு சென்றது?
அதற்கு முன்பு யார் உரிமையாளர்?
பூர்வீக சொத்தா?
பாகப்பிரிவு நடந்ததா?
Settlement நடந்ததா?
Release Deed உள்ளதா?
Partition Deed உள்ளதா?
Court Decree உள்ளதா?
என்பதை முழுமையாக ஆராய வேண்டும்.
ஒரு பழைய உரிமையாளர் தொடர்பாக வழக்கு இருந்திருந்தால், அதன் தீர்ப்பு தற்போதைய சொத்துக்கும் தாக்கத்தை ஏற்படுத்துகிறதா என்பதையும் பார்க்க வேண்டும்.
8. நீதிமன்றத்தில் வழக்கு இருப்பது மட்டும் பிரச்சினையா?
அவசியமில்லை.
ஒரு வழக்கு நிலுவையில் இருந்தாலும், அதன் தன்மை என்ன என்பது முக்கியம்.
சில வழக்குகள் சொத்தின் உரிமையை நேரடியாக பாதிக்கலாம்.
சில வழக்குகள் வேறு காரணங்களுக்காக இருக்கலாம்.
எனவே “வழக்கு இருக்கிறது” அல்லது “வழக்கு இல்லை” என்ற இரண்டு வார்த்தைகளில் மட்டும் முடிவு செய்யக்கூடாது.
வழக்கின்:
- Plaint
- Written Statement
- Interim Application
- Interim Order
- Judgment
- Decree
போன்ற ஆவணங்களையும் தேவையான அளவு ஆய்வு செய்ய வேண்டும்.
9. வழக்கறிஞரின் Legal Opinion ஏன் முக்கியம்?
நிலம் வாங்குவதற்கு முன் ஆவணங்களை அனுபவமுள்ள வழக்கறிஞரிடம் கொடுத்து Legal Opinion பெறுவது மிகவும் பாதுகாப்பான நடைமுறை.
வழக்கறிஞர் பொதுவாக:
Parent Documents → Sale Deeds → Settlement/Partition/Release Documents → EC → Patta & Revenue Records → Survey Details → Court Case Search
என்ற அடிப்படையில் ஆய்வு செய்யலாம்.
குறிப்பாக அதிக மதிப்புள்ள சொத்து என்றால், பணம் செலுத்துவதற்கு முன்பே முழுமையான Title Verification செய்வது நல்லது.
10. “விற்பவர் சொன்னதை மட்டும் நம்பாதீர்கள்
“எங்கள் சொத்தில் எந்த வழக்கும் இல்லை.”
“எல்லா ஆவணங்களும் கிளியர்.”
“பட்டா எங்கள் பெயரில் இருக்கிறது.”
“EC கிளியர்.”
என்று விற்பவர் கூறுவதால் மட்டும் நிலத்தை வாங்கிவிடக்கூடாது.
விற்பவர் கூறும் தகவலும், அரசு பதிவுகளும், நீதிமன்ற பதிவுகளும் ஒன்றுக்கொன்று பொருந்துகிறதா என்பதை சுயமாக சரிபார்க்க வேண்டும்.
இறுதியாக...
ஒரு நிலத்தை வாங்கும்போது “பட்டா இருக்கிறது” என்பதும், “EC கிளியர்” என்பதும் மட்டும் முழுமையான பாதுகாப்பு அல்ல.
நிலத்தின் உரிமை ஆவணங்கள், பழைய ஆவணங்கள், EC, பட்டா, Survey Number, Parent Documents, விற்பவரின் பெயர் மற்றும் சம்பந்தப்பட்ட வாரிசுகளின் பெயர்கள் ஆகியவற்றை வைத்து நீதிமன்ற வழக்கு தொடர்பான தேடலும் செய்ய வேண்டும்.
குறிப்பாக பூர்வீக சொத்து, குடும்ப சொத்து, வாரிசு சொத்து மற்றும் பல ஆண்டுகளாக பலரின் பெயரில் கைமாறிய சொத்துகளில் Court Case Search மிகவும் அவசியம்.
நிலம் வாங்குவதற்கு முன் சில ஆயிரம் ரூபாய் செலவு செய்து சரியான சட்ட ஆய்வு செய்வது நல்லது
இல்லையெனில் லட்சக்கணக்கில் அல்லது கோடிக்கணக்கில் பணம் கொடுத்து வாங்கிய சொத்துக்காக பல ஆண்டுகள் நீதிமன்றத்தைச் சுற்ற வேண்டிய நிலை ஏற்படலாம்.
“நிலம் வாங்கும் முன் ஆவணங்களை மட்டும் பார்க்காதீர்கள்; அந்த நிலத்தின் மீது நீதிமன்றத்தின் பார்வை இருக்கிறதா என்பதையும் பாருங்கள்.”
#இன்றையதகவல் #தெரிந்துகொள்வோம் #பயனுள்ளதகவல் #அறிவோம்சட்டம்
Warren Buffett turned 96 on August 30.
This year is a little different. After decades of running Berkshire Hathaway, Buffett handed over the CEO role to Greg Abel earlier this year.
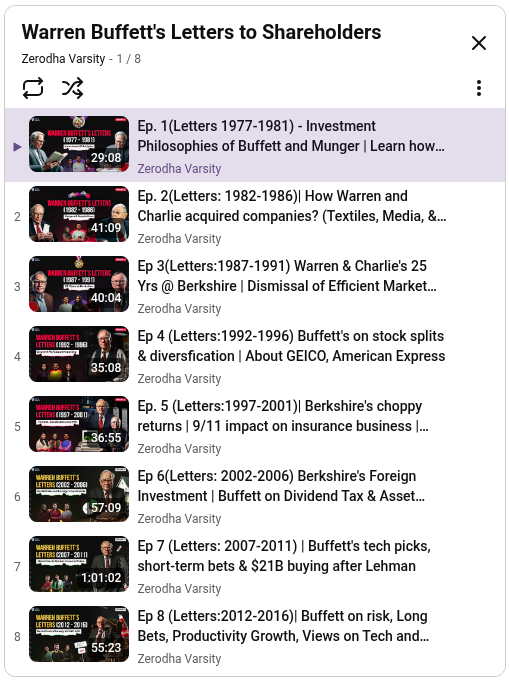
A couple of years ago, we spent nearly 8 months going through 47 of Buffett’s shareholder letters and turned them into a 10-part Varsity series.
The interesting part about these letters isn’t just Buffett’s stock picks. They show how his thinking evolved over the years — on buying businesses, valuing companies, dealing with market crashes, capital allocation, management, mistakes, temperament, and of course, the influence of Charlie Munger.
Now, with Berkshire entering a new era, it felt like a good time to bring this series back.
If you want to understand Buffett beyond the famous quotes, this is a good place to start. Check the link in the comments.
Deleting WhatsApp chats, storage still full.
Not a bug.
WhatsApp intentionally saves all photos/videos in 4 hidden folders.
I thought it was clean, turns out still stuck with 14.7GB.
Here's how to clean it:
Year 2013. Sold a 10% for 120 crores. Mail to my kids with a copy to #Sumathi
Read many times to day.
Two things changed the game. I lost her. I exited.
But I think I should give a try get back again that thrill of being different.
After wasting 5 yrs of life the resolve is “Now or Never”
AVM 1.0 in 1995 had no money. No internet. No wisdom.
AVM 2.0 - All the three abundant. But No Sumathi.
Again Focus. Again Learn. Again Grow and Again Enjoy. ⏳⌛️
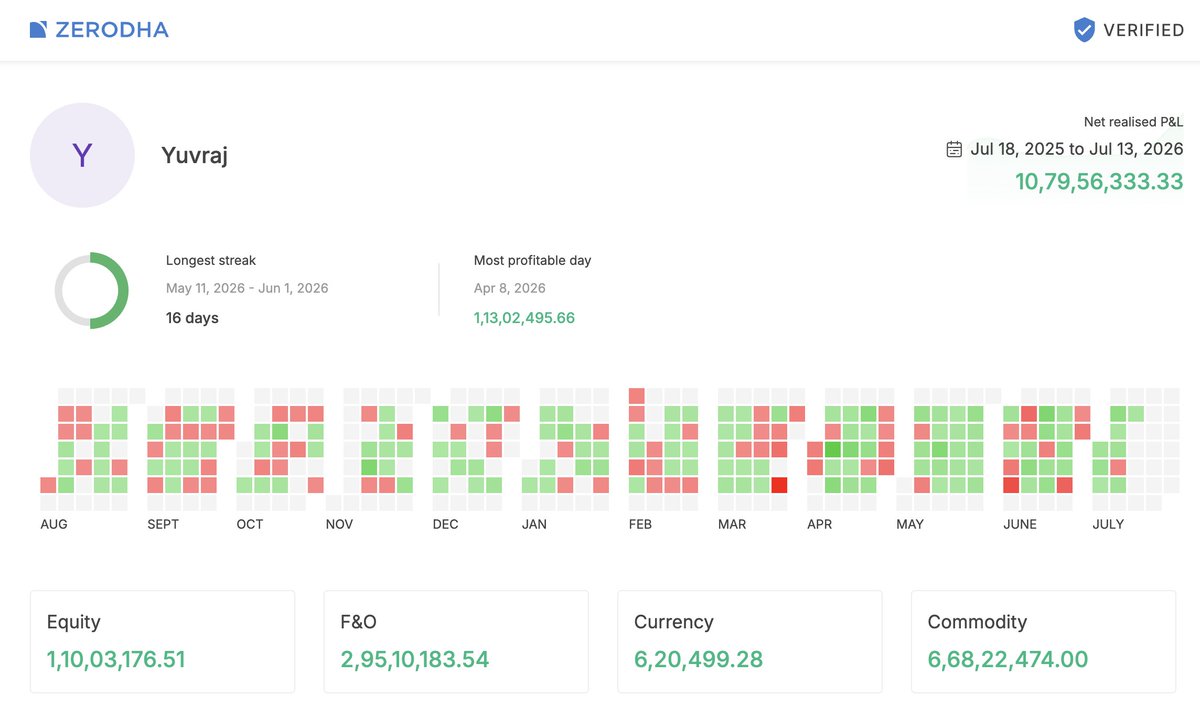
Proud to share that I’m closing this month with a community of 10,000 and a trailing 12-month PnL of 10Cr.
Thank you to everyone who has joined me on this journey. I truly appreciate your support. I’ll keep sharing my insights and the psychology behind my trading so that others can learn and benefit as well.
I’m committed to staying transparent about my journey, and I’ll keep working to deliver meaningful value to the community over time.
(Here's my verified PnL performance: https://t.co/ylddGB450c)
₹1 lakh invested in Niftybees in January 2008 is worth ₹4.43 lakh today. 8.45% CAGR over 18 years.
That same ₹1 lakh, switched between Niftybees and Goldbees using one trading rule, became ₹20.84 lakh. 18% CAGR.
Here's the strategy details 🧵
**Hedge to Nifty bees for covered call strategy**
📉 Low VIX = Opportunity for Covered Call Investors
When volatility is low, option premiums are cheap.
This is the time I like to build a long-term hedge for my NiftyBeES portfolio.
Here's the strategy I use. 👇
Traded F&O in FY26? ITR-3 has NEW disclosure columns this year for you.
Leave them blank and your return can be flagged as defective.
A defective return can have severe consequences
Here's all that you need to know 🧵👇
If you are wondering how to get started with Ai + Trading, try doing this 👇
There is a 8 years old 360 pages of research paper published in SSRN portal. You can download it here
https://t.co/U8quh5FczA
Try using any ai tool like Claude, Gemini or ChatGPT to break it down and formulate rules based on that to adapt to Indian markets.
You will be surprised with its results.