Home
Language
English
Türkçe
Bahasa Indonesia
About
Privacy Policy
Terms of Service
Pricing
Sign In
Download All
Share
套利豪仔🗽
@pritipatelor
价值投资者|专业白嫖|套利|分享实用工具|推文不构成任何投资建议
#Binance
做对的事,把事做对
HK
Joined February 2024
13.7K
Following
27.7K
Followers
1.7K
Posts
套利豪仔🗽
@pritipatelor
1 day ago
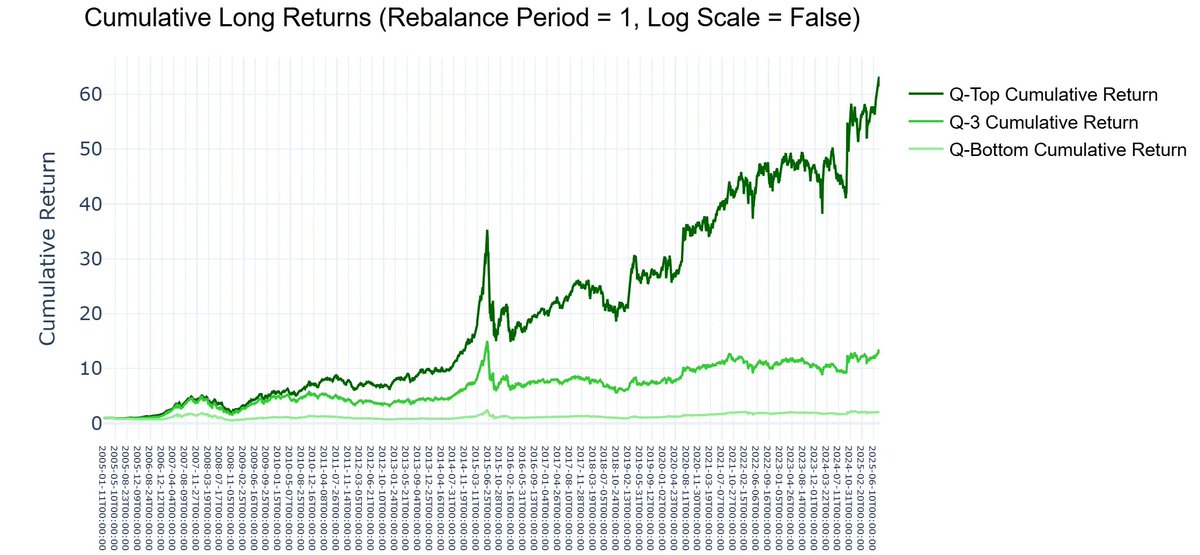
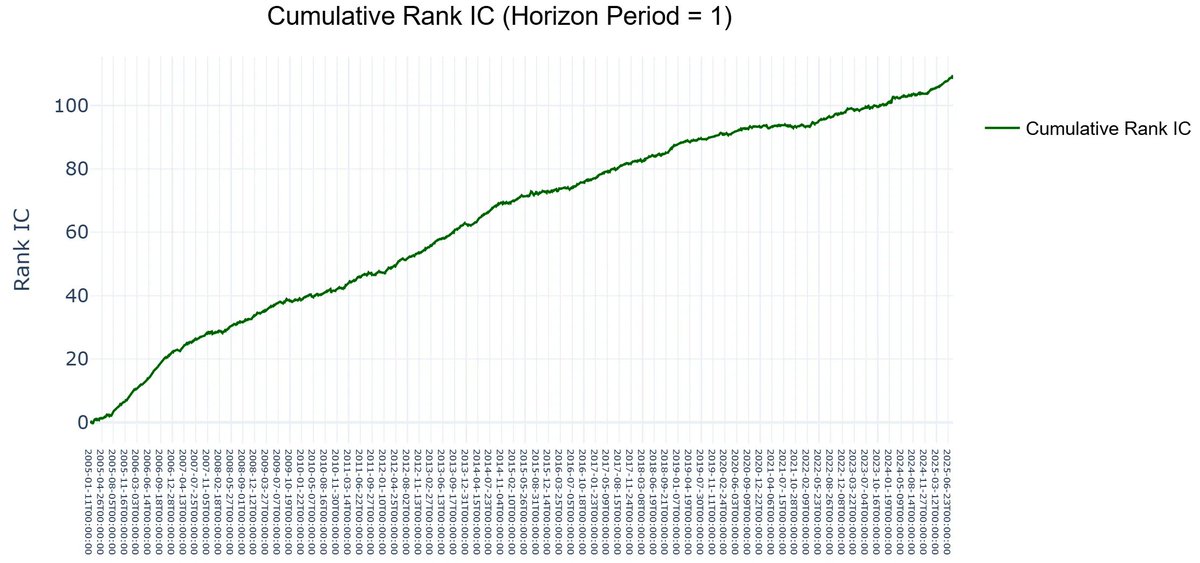
一个蛮有意思的量化因子,叫做量价结构变化反转因子(Price-Volume Structure Shift Reversal Factor)(下面会放测试图) 逻辑也很直觉:当价格与成交量之间的关系(例如高价与成交量的相关性)在短时间内出现明显变化时,往往代表市场内部的资金行为正在发生转折。原本稳定的量价结构一旦被打破,背后通常意味着主导市场的力量正在切换 同时,我们再引入价格本身的波动性(例如过去一段时间收盘价的标准差)进行排序,去衡量当前市场的不稳定程度。当价格波动较高、且量价结构正在快速改变时,市场更容易出现情绪主导的错误定价 因子公式如下: (-1*(DELTA(CORR(HIGH,VOLUME,5),5)*RANK(STD(CLOSE,20)))) 本质上是在捕捉市场在「量价结构突变」与「波动放大」共振下的非理性行为,以及由此带来的短期反转机会 两行源代码跑完整回测,大家可以去测试看看 https://t.co/cvZgUElpJA
See More
套利豪仔🗽
@pritipatelor
3 days ago
组合不相关的策略 胜过找一个圣杯策略 谈谈策略组合的艺术 多数人一开始都想要一个很强的策略。花几个月调参数、换资料、改讯号,最后得到一个回测很漂亮的东西,然后上线之后慢慢失效。真正的问题是:你要的到底是什么 两条普通的曲线,可以合成一条很稳的曲线 假设你有两个策略,各自的表现都很普通。但如果它们的报酬相关度接近零,合并之后的净值曲线会比任何单一策略平滑得多。假设以加密货币为样本的实作,动量策略与均值回归策略的报酬相关度是0.05,低到可以直接当成分散的依据。这个数字的价值在于它说明了一件事: 两条各自平庸的曲线,只要不同步,就能组成一条抱得住的曲线。你要找的并非最强的那一条,该找的是最不像的那两条 不相关的讯号,可以从同一个想法里量产出来 更进一步,你甚至不需要找到两个完全不同的策略。把同一个动量想法放在不同的时间尺度上,就会得到一组接近独立的新讯号。做法是固定快慢均线的比例,再把两条均线一起拉长或缩短:用不同比例可以造出五组配对,而时间尺度差距越大,彼此的相关度越低。这意味着分散的来源不必然是更多的策略想法,也可以是同一个想法的不同尺度 两个策略的偏态方向相反,才是最强的组合 在这段实作里,动量策略的报酬分布偏向正的一边,均值回归偏向负的一边。这代表两者赚钱的时期本来就不重叠:一个在趋势延续时赚,另一个在趋势反转时赚。这种组合的意义不只是平滑曲线,更在于它让你的年度结果不再由单一类行情决定。当一类行情连续几年都不出现,你还有另一条腿在动,而这正是单一神策略做不到的事 分散也有它做不到的事 把同一个策略搬到不同标的上,只对不依赖个别资产特性的策略有效。如果策略的核心是某一档资产的特殊结构,换一个标的就什么都不剩。另外,日历效应那一类策略与动量、均值回归都不相关,但它们的周转率很高,手续费与买卖价差会把报酬吃光。不相关只是入场条件,能不能在扣掉成本之后还活着,才是筛选的真正标准
See More
套利豪仔🗽
@pritipatelor
5 days ago
在市场微结构的研究中,资讯不对称是一个核心问题:与你交易的对手方,究竟是出于流动性需求的普通投资人,还是掌握资讯优势的知情交易者?如果是后者,每一次成交都可能意味着你的报价被毒害了。本文想谈谈VPIN的计算方法,以及如何将其应用于市场监控与风险管理 为什么需要监控资讯不对称 在传统的市场微结构模型中,造市商面临两种风险:存货风险与逆向选择风险。存货风险来自于造市商持有不对称部位的价格波动;逆向选择风险则来自于与知情交易者交易时,系统性地处于不利价格的风险 逆向选择风险是流动性提供者最头痛的问题。如果市场中知情交易者的比例很高,造市商就会频繁地在错误的价格上成交,累积亏损。为了补偿这种风险,造市商会扩大买卖价差,降低报价深度,甚至退出市场。结果是流动性下降、交易成本上升,整体市场的质量恶化 因此,如果我们能够即时监控资讯不对称的程度,就能在市场毒性上升时提前采取行动,造市商可以扩大价差或减少部位;风险管理者可以降低曝险;交易所可以考虑启动波动控制机制。VPIN正是这样一个监控工具 VPIN的计算方法 第一步是将交易数据按成交量分组,而非按时间分组。具体来说,我们设定一个固定的成交量阈值 V,称为成交量桶。每当市场累积成交达到 V 的量,就形成一个新的成交量桶。每个桶包含的成交笔数可能不同,但每个桶的总成交量是固定的。这个设计的目的是让每个桶包含相同数量的资讯,而不是相同长度的时间 第二步是将每个成交量桶内的成交分为买方发起与卖方发起两类。分类的方法通常使用Lee-Ready算法:若成交价格高于当时的中间价,视为买方发起;若低于中间价,视为卖方发起;若等于中间价,则参考上一笔成交的价格方向。分类完成后,我们可以计算每个桶中的买方发起成交量 V_B 与卖方发起成交量 V_S 第三步是计算每个桶的订单不平衡。订单不平衡的定义为: OI = |V_B - V_S| / V 其中 V = V_B + V_S 是该桶的总成交量。这个数值介于0与1之间:若买卖完全平衡,OI = 0;若全部由单一方向发起,OI = 1 第四步是计算VPIN。VPIN是过去 n 个成交量桶的订单不平衡的平均值: VPIN = (1/n) × Σ_{i=1}^{n} OI_i 其中 n 是滚动窗口的长度,通常设为50个桶。这个平均值代表了近期市场中资讯不对称的平均程度。VPIN的值愈高,代表近期交易中买卖压力的不平衡愈严重,知情交易者存在的可能性愈高 如何解读VPIN VPIN的数值本身没有绝对的门槛,必须放在历史脉络中来解读。实务上,我们通常计算VPIN的滚动历史百分位数,当VPIN超过某个百分位时,视为毒性异常升高的警讯 VPIN的变化可以用来监控几种市场状态。当VPIN持续上升时,代表知情交易者的活动正在增加,市场的资讯不对称程度正在恶化。这种情况通常发生在重大资讯即将公布之前,或者市场中出现了某些参与者已经察觉、但尚未被广泛定价的风险。当VPIN达到极端高点时,往往预示着价格即将出现剧烈变动,或者流动性即将枯竭 实战应用 造市商可以使用VPIN来动态调整报价。当VPIN偏低时,市场毒性低,造市商可以缩小价差、增加报价深度,以赚取更多的流动性提供收益。当VPIN偏高时,市场毒性高,造市商应该扩大价差、减少报价深度,甚至暂时退出市场,以避免被知情交易者毒害 风险管理者可以使用VPIN来监控整体市场的毒性水平。当VPIN持续上升时,代表市场的资讯不对称程度正在恶化,这可能预示着波动率即将上升或流动性即将紧缩。在这种情况下,风险管理者可以降低整体曝险,或增加避险部位 交易策略的开发者也可以将VPIN纳入策略的过滤条件。例如,一个依赖流动性的策略,可以在VPIN偏高时暂停交易,避免在毒性高的环境中执行。一个动能策略,可以将VPIN的上升视为趋势增强的讯号,因为知情交易者的活动往往与价格趋势的方向一致
See More
套利豪仔🗽
@pritipatelor
6 days ago
两个高度相关的资产,价差扩大了,之后会缩回来。这件事被讲得太理所当然,以至于很少人问 它为什么会发生。而答案决定了这类策略在什么时候会失效 回归的力量与偏离的距离成正比 描述这种行为最常用的模型,是一个均值回归的随机过程。它的漂移项写成「回归强度乘以(均值减去当前值)」。价差高于均值时漂移为负,低于均值时漂移为正,刚好等于均值时漂移为零,只剩噪声在推动。这里最重要的信息是那个比例关系:偏离越远,把它拉回来的力量越大 回归强度必须大于零,否则整个过程就不再是均值回归。这个参数可以从资料估计,做法是把模型整理成线性形式之后跑一次回归,再用系数换算回来 回归以指数速率进行,不会沿直线走 把模型解开之后会看到,价差往均值收敛是以指数速率进行的,同时被噪声持续干扰。这在实务上有两个含义。 第一,偏离刚发生的那一段收敛最快,越接近均值越慢。 第二,你要等的并非一个固定天数,它是一段由距离、回归强度与波动共同决定的时间。把回归速度当成常数来排交易时程,是这一类策略最常见的错误 价差会回归,前提是两个资产之间有真实的连结 数学模型只描述形状,不提供理由。两个资产之所以会收敛,是因为它们在经济上是同一件事的 不同表达。连结越强,偏离越小,回归越快。用这个标准去看,比如比特币现货与追踪比特币的 ETF,它们几乎是替代品,价差不容易离得太远,收敛也不会拖太久。反过来说,两个只是过去走势相似的标的,没有这层连结,价差扩大之后可能就再也回不来。模型不会告诉你连结是否存在,这件事只能自己判断 均值本身会移动,而这会改变游戏规则 实务上最常见的做法,是在固定均值上下各放两个标准差的进出带。如果价差本身带着向上的漂移,这个做法会出问题:上缘变得太紧、下缘变得太宽,于是你更常逆着漂移下注,更少顺着漂移下注。结果是价差确实回归了,但你赚得比预期少。用持续更新的对冲比例可以缓解,代价是每次重新估计都留下一段空窗期 真正要挑的,是只有一种回归频率的价差 如果一个价差同时存在两种回归速度,事情会变得麻烦。抓长周期那一种,短周期的交易会被长周期的回归提前打中;抓短周期那一种,长周期的回归只会在净值上添加噪音。理想的对象是回归只有单一频率、统计性质稳定的价差。至于手上的价差有几种频率、连结是否还成立,要靠统计性质的变化去判断。其实并非找到一组会回归的价差就算完成,真正难的是:在一段又一段的资料里,确认那个连结还在
See More
套利豪仔🗽
@pritipatelor
7 days ago
在量化交易的执行环节中,市场冲击成本往往是最大、也最难估计的一块。本文想谈谈市场冲击的平方根法则,以及如何用它来建立更精确的交易成本模型 什么是市场冲击的平方根法则 平方根法则的核心表述是:一笔交易的市场冲击,与该笔交易的规模相对于市场日均成交量的比例的平方根成正比。用数学式表示为: Impact = Y × σ × sqrt(Q / V) 其中 Impact 是市场冲击,以价格变动的百分比表示,Y 是一个常数,通常在 0.5 到 1 之间,σ 是资产的日波动率,Q 是下单数量,V 是市场的日均成交量 这个公式告诉我们几个重要的信息。第一,市场冲击与波动率成正比,波动率愈高的资产,同样规模的交易会产生愈大的价格冲击。第二,市场冲击与下单规模的平方根成正比,而非线性关系。第三,市场冲击与日均成交量的平方根成反比,流动性愈好的资产,同样规模的交易产生的冲击愈小 举例来说,假设某档股票的日波动率为 2%,日均成交量为 1000 万股。如果我们下单买进 100 万股,占日均成交量的 10%,且假设 Y = 0.5,则预期的市场冲击为: Impact = 0.5 × 2% × sqrt(0.1) = 0.5 × 0.02 × 0.316 = 0.00316 = 0.316% 如果我们将下单量增加为 400 万股,占日均成交量的 40%,冲击变为: Impact = 0.5 × 2% × sqrt(0.4) = 0.5 × 0.02 × 0.632 = 0.00632 = 0.632% 下单量增加了四倍,但冲击只增加了约两倍。这就是平方根法则的具体体现 为什么市场冲击不是线性的 要理解平方根法则的来源,需要从市场微结构的角度来看 委托簿的形状是关键。在典型的限价订单簿中,卖单的分布并不是均匀的,靠近最佳卖价的卖单数量较少,远离最佳卖价的卖单数量较多。当一笔市价买单进入市场时,它会先吃掉最便宜的卖单,然后依序向上吃。如果下单量不大,它只会吃掉靠近最佳卖价的少数卖单,冲击很小。但如果下单量很大,它会一路吃到较高价位的卖单,冲击迅速累积 换句话说,委托簿的深度是有限的,而且随着价格偏离最佳报价愈远,可用的流动性愈多。这意味着,当下单量增加时,冲击的边际增加量是递减的,第一笔 100 万股的交易造成的冲击,会大于第二笔 100 万股的交易造成的冲击。这种递减的边际冲击,累积起来就形成了平方根的关系 另一个解释来自于流动性提供者的行为。当市场参与者观察到有大单进入时,他们会调整自己的报价,提高卖价或降低买价,以补偿自己承担的库存风险。这种报价的调整,也会放大市场冲击。但随着价格偏离愈远,流动性提供者变得更愿意进场,使得进一步的冲击变得较小 实务应用:交易成本估计与策略容量 第一个应用是交易成本的估计。在回测阶段,我们可以使用平方根法则来估算每一笔交易的市场冲击成本,取代过去粗糙的固定百分比假设。具体做法是:对于每一笔交易,计算其下单量占日均成交量的比例,代入平方根公式,得到预期的冲击成本。将这个成本从毛报酬中扣除,就能得到更贴近实盘的净报酬 第二个应用是策略容量的评估。一个策略能够容纳多少资金,取决于它的交易规模是否会对市场造成过大的冲击。使用平方根法则,我们可以模拟不同资金规模下的预期交易成本。当资金规模增加时,每笔交易的下单量增加,市场冲击也随之增加。当冲击成本上升到足以吞噬大部分超额报酬时,这个策略的容量就到了极限 第三个应用是最适执行速度的决定。当我们需要执行一笔大单时,可以选择快速执行,冲击大但时间短,或缓慢执行,冲击小但时间长。平方根法则告诉我们,快速执行的冲击成本较高,但缓慢执行则必须承担价格在此期间变动的风险。透过比较两者的成本,我们可以找到最适的执行速度 实务上的注意事项与限制 首先,平方根法则是一个经验规律,而非理论定律。它的参数 Y 会随着市场结构的变化而改变,也可能在不同的市场环境下呈现不同的数值。在市场波动剧烈或流动性紧缩的时期,Y 的值可能显著上升,使得实际的市场冲击超过平方根法则的预测 其次,平方根法则假设交易是在一个连续的、流动性充足的市场中执行。如果市场出现断层,例如涨跌停、熔断、或流动性瞬间消失,平方根法则将不再适用。在这些极端情境下,市场冲击可能远超模型的预测 第三,平方根法则忽略了交易执行过程中的策略性行为。如果交易者采用算法将大单拆解为小单分批执行,每一笔小单的冲击会相互叠加,最终的总冲击可能与单笔大单的冲击不同。在这种情况下,需要更精细的模型来描述分批执行下的总冲击 第四,平方根法则中的波动率 σ 应该使用什么频率,取决于执行的时间尺度。如果一笔大单在一天内执行完毕,应该使用日波动率;如果分批执行数天,则应该使用多日波动率。频率的选择会直接影响冲击成本的估计
See More
套利豪仔🗽
@pritipatelor
8 days ago
在多因子模型中,我们习惯为每个因子设定资金权重,但资金比例不等于风险贡献,高波动因子即使权重不高,也可能主导组合的总风险。本文想谈谈因子风险平价,如何让每个因子对组合风险的贡献趋于均等,避免单一因子在主导风险 从资产风险平价到因子风险平价 风险平价的概念最早应用于资产配置层面。传统的投资组合将资金平均分配到不同资产,但这种做法忽略了不同资产的波动率差异。债券的波动率远低于股票,等权重的股债组合,其风险几乎完全由股票主导。资产风险平价透过调整权重,让每个资产对组合总风险的贡献相等,使债券的权重远高于股票,从而达到真正的风险分散 因子风险平价将同样的逻辑应用到因子层面。在多因子模型中,我们可以将每个因子视为一个因子模拟组合,例如价值因子对应的是做多低本益比股票、放空高本益比股票的多空组合。这些因子组合各自有预期报酬与波动率,彼此之间也存在相关性。因子风险平价的目标,就是为这些因子组合分配权重,使得每个因子对整体多因子组合的风险贡献相等 如何求解因子风险平价权重 求解因子风险平价权重最常用的方法是循环坐标下降法。这个算法的核心思想是,每次只调整一个因子的权重,使其风险贡献等于目标水平,然后依序更新其他因子,反复迭代直到收敛 首先,给定一组初始权重,通常设为等权重或反波动率权重。接着,对于每一个因子 i,计算其当前的风险贡献 RC_i,然后调整其权重 w_i,使得调整后的风险贡献等于目标值 σ_p / N。这个调整可以透过求解一个二次方程式来完成。更新完所有因子后,重新计算组合的总波动率与各因子的风险贡献,检查是否收敛。如果未收敛,重复上述步骤,直到风险贡献的变异数小于某个默认的容忍值 另一种方法是使用牛顿法或序列二次规划,直接求解非线性方程组。这些方法收敛速度较快,但需要计算共变异数矩阵的逆矩阵,在因子数量较多时可能面临数值不稳定的问题 在实务中,循环坐标下降法因为其实作简单且数值稳定,是最常被采用的方法。它的收敛速度虽然较慢,但对于因子数量在数十个以内的情况,通常能在数百次迭代内达到足够的精度 因子风险平价与其他配置方法的比较 等权重配置是最简单的方法,每个因子获得相同的资金权重。它的优点是简单、透明、不需要估计共变异数矩阵。但它的缺点是忽略了因子之间的波动率差异,导致高波动因子主导组合风险。在因子数量较少且波动率差异不大的情况下,等权重与风险平价的差异可能不显著;但当因子数量较多且波动率差异明显时,两者的风险结构将截然不同 均值变异数最佳化是理论上最优的方法,它同时考虑了预期报酬与风险,试图在效率前缘上找到最适配置。均值变异数最佳化对预期报酬的估计极为敏感,微小的估计误差就会导致权重剧烈变动,产生极端集中的配置。因子风险平价则完全不依赖预期报酬的估计,只使用共变异数矩阵,因此在实务上更加稳 反波动率配置是介于等权重与风险平价之间的方法。它将每个因子的权重设定为其波动率的倒数,再进行标准化。这种方法能够降低高波动因子的权重,但没有考虑因子之间的相关性。当因子之间存在显著相关性时,反波动率配置的风险贡献仍然可能偏离均等。因子风险平价则同时考虑了波动率与相关性,是更完整的解决方案 实务上的注意事项 共变异数矩阵的估计误差是最大的挑战。因子风险平价的权重完全取决于共变异数矩阵的估计。如果使用历史数据估计共变异数矩阵,样本期间的选择、频率的选择、以及极端值的处理,都会影响估计结果,进而影响权重。在因子数量较多时,样本共变异数矩阵可能不稳定甚至不可逆。建议使用收缩估计法或因子模型来提高共变异数矩阵的稳定性 因子数量的影响也值得注意。当因子数量增加时,因子风险平价的权重会趋于分散,每个因子的权重都变得很小。这虽然降低了单一因子主导的风险,但也可能导致组合的预期报酬下降,因为每个因子的曝险都被稀释了。在实务中,因子数量通常控制在五到十五个之间,过多或过少都不理想 再平衡频率的选择同样重要。因子风险平价的权重需要定期重新计算,因为共变异数矩阵会随着时间而变化。再平衡频率太低,权重会偏离最适配置;频率太高,则会产生不必要的交易成本。一般建议每季或每半年重新计算一次权重
See More
套利豪仔🗽
@pritipatelor
9 days ago
谈谈日历效应为什么会失效 同一个日历效应,可能在2025的回测里很好,换到今年就失效了,问题不在于执行,在于这类效应天生脆弱。以下四种失效方式,几乎涵盖了大部分的案例: 星期效应通常会在几年之内失效 有人统计过星期一报酬偏低、星期五偏高,理由是情绪。但把样本切成前后两段,两张图几乎对不起来,效应会自己换边。小时效应也一样,把不同年份分开画,同一个小时的表现差异很大,看不出稳定的讯号。用时间当特征的策略最怕这种不稳定,因为你分不清手上抓到的是这几年的巧合,还是真正存在的结构 看起来最高的夏普比率,往往只是市场曝险beta 有一个买在选择权到期前五天、到期日卖出的策略,回测的Sharpe和对标的的 beta数字看起来都还可以,但两个问题藏得很深:它本身带着市场方向,而它的比较基准持有时间长得多、波动不同,算出来的 beta 只会低报。把 beta 避掉之后,绩效反而更差,这在这一类效应上是很常见的结果 成本决定了哪些效应根本不用回测 有些效应是真的,只是赚不回手续费。以前比特币与以太币在每根小时线收完之后的那一分钟确实有规律,但把买卖价差算进去就知道不可能覆盖成本,而且这个价差在波动放大时还会放宽。另一个问题是这些小时效应的回测假设零手续费、只计价差,结论是这样的设定不现实。凡是预期报酬只有几个基点的效应,值得做的处理是把它并进执行流程 样本不够的效应,数字再大也不建议 低频效应最大的问题是次数太少。一个跨国选举的日历策略,二十年只做出四十四笔交易,即使平均单笔报酬看起来不错,这个样本撑不起robust的结论。 最大的问题是资料量根本不够,无法分辨它是讯号还是噪音。拿到一个日历效应时,先问它在样本里出现过几次,比先问它的夏普比率有用得多
See More
套利豪仔🗽
@pritipatelor
10 days ago
这波zec的涨势矿工狂喜 Zec 矿机短短时间2手的价格已经被炒到1万美刀 2个月前 全新机不到3000 完全fomo 真的大恭喜Zec 矿工杠杆真的赚满满
套利豪仔🗽
@pritipatelor
10 days ago
靠 打开电脑 突然看到里面有 100万刀 我还想说谁这么扯 结果是我账号忘记登出了🤪🤪🤪
套利豪仔🗽
@pritipatelor
11 days ago
大多数交易者永远无法理解的一个悖论: 用更小的仓位交易,实际上可能比重仓交易更快地让账户增长 因为小仓位能够带来一致性,而真正能够随着时间产生复利效应的,正是一致性
套利豪仔🗽
@pritipatelor
11 days ago
这个网站,可以让你完整体验一趟航班,却完全不用开飞机 它叫 InFlightSimulator → https://t.co/wUPQFY3FH4 真实机场、真实航线、真实飞行时间,但你只需要待在客舱里 选择出发地,再选一个目的地,然后你就可以坐到窗边,看着整趟航程慢慢进行 伦敦飞雷克雅未克,3 小时 伦敦飞东京,直接坐一整夜 甚至还有阿拉斯加 Deadhorse、斯瓦尔巴群岛、雅库茨克这些位于世界尽头的真实机场 你可以在机舱里走动,打开遮光板、关上遮光板,也可以随时换座位 里面甚至还有一个「收集国家旗帜」的小玩法:每完成一趟航班,就能解锁你到访过的国家 没有驾驶舱,没有任何飞行操控,也没有什么任务目标 你就是一名乘客 坐在窗边,看着脚下的世界缓缓移动,就像小时候终于抢到靠窗位置,却又无聊到只能一直盯着窗外看的那种感觉 这个网站是一个叫 Robert 的人独自做出来的 他说,他只是想模拟自己在这个世界上最喜欢的一件事: 坐在一趟特别漫长的航班上,望着窗外发呆,然后不停猜测——脚下经过的每一座湖、每一个小镇,到底叫什么名字 选两个机场 坐到窗边 然后在现实世界里,哪儿也不用去
See More
pritipatelor's tweet video.
套利豪仔🗽
@pritipatelor
13 days ago
如果你把任何一个市场的隐含波动率与后来的已实现波动率画在同一张图上,会看到一个持续了数十年的现象:隐含波动长期高于已实现波动。这个差距就是波动率风险溢价(Volatility Risk Premium, VRP)。它普遍存在于大部分时间,并非只在少数极端时段才有的异常。这也是为什么卖波动的策略看起来总是那么容易赚钱 波动率风险溢价,它到底在补偿什么? 溢价的本质是保险费 买期权的人买的是保护。持仓遇到跳空、遇到流动性断层、遇到无法连续对冲的行情时,期权是唯一还能履约的工具。卖期权的人提供的正是这份保护,而 VRP 就是他们收取的保费 这个视角一转,很多事情就说得通了。保险费是对承保风险的补偿,长期收取保费确实能累积正报酬,但前提是你承受得起偶尔一次的大额理赔。卖波动的策略之所以长期曲线漂亮、偶尔一次回吐数年利润,正是因为它的收益结构跟保险业完全一样:大部分时间收小钱,少数时间赔大钱 所以当有人说「卖波动是稳定收益」的时候,更准确的说法是它的收益分布为负偏。用 Sharpe Ratio 看它会觉得很吸引,但 Sharpe 假设报酬近似常态,而卖波动的报酬偏偏不常态 波动率有清楚的季节结构 要判断保费收得够不够,得先知道风险什么时候来。波动率的分布远比多数人想象的有规律:日内有所谓的开收盘效应,一周之内工作日明显高于周末,月内亦有月初月末的差异 这些规律的成因并不神秘。固定时点的再平衡、期权与期货的结算、宏观数据的公布时间,都会把交易活动压缩到特定窗口;而周末其他市场休市、新闻量下降、参与者减少,波动自然收缩。换句话说,波动的季节性其实是市场作息时间表的投影 这个结构的实用价值在于,它让「现在该收多少保费」变成一个可以估算的问题,不必单靠感觉。当你能预测未来一段时间的已实现波动大概落在什么区间,你就有能力判断当前隐含波动是偏贵还是偏便宜。这才是卖波动真正的决策依据 从「溢价存在」到「溢价可交易」之间,隔着执行 这里是最多人跌倒的地方。即使方向判断完全正确,能不能把溢价真正收进口袋,取决于两个常被低估的成本 第一是摩擦成本。波动率策略的持仓周期通常很短、调整频繁,而每一次调整都要付价差。当单次预期的边际收益只有几个基点时,用市价单吃单几乎必然把利润全部交出去。这也是为什么这类策略几乎只能靠限价单执行,用被动成交去换取成本优势 第二是逆向选择。限价单有个天生矛盾:你的单子成交得越顺,通常代表对手越急、资讯越充分。当市场朝着对你不利的方向快速移动时,你的报价会被大量吃掉;而当行情平稳、对你有利时,你的单子却挂在那里没人碰。做市商把这种专挑自己报价下手的订单流叫做毒流(toxic flow),它正是 VRP 策略在微观层面的具体形式。你收的溢价,有一部分就是用来补偿你被毒流选中的概率 所以同样一个卖波动的策略,在两个不同的执行框架下,实际绩效可以差到把策略从赚钱变成亏钱。定价模型给你的是理论边界,执行质量决定的才是你实际拿到多少。这两者之间的差距,往往比策略本身的 alpha 更大 什么时候该停手 既然溢价是对风险的补偿,那么当风险本身改变时,溢价就该重新定价。有几个讯号值得盯着:已实现波动开始持续抬升而隐含波动没有跟上,代表保费收得不足;波动率曲面的偏斜(skew)明显走平,代表市场对尾部风险的定价正在下降;而流动性深度收缩,则意味着一旦需要调整部位,成本会比模型假设的高得多 这三个条件同时出现的时候,通常并不是加仓的时机。真正让卖波动策略爆掉的,往往来自判断之外的东西:在保费明显不足的环境下仍然维持原本的规模 回测阶段表现良好的策略,进入实盘后仍需要持续检视 Sharpe Ratio、最大回撤以及风险收益比是否维持稳定,并根据市场变化调整配置。对负偏的收益结构而言,这一步尤其不能省 结语 波动率风险溢价是一份需要持续定价的合约。你要判断的,在于以现在的价格,这份风险你愿不愿意接。溢价一直存在,问题从来只在价格 很多人把卖波动当成稳定收益的来源,其实并非策略本身有问题,真正难的是:在保费充足时敢于收,在保费不足时敢于停,并且在两者之间维持一致的执行纪律 长期而言,稳定的决策框架,往往比一次成功的判断更有价值
See More
套利豪仔🗽
@pritipatelor
14 days ago
在量化交易中,多数人将精力投入于讯号开发与因子优化,却经常忽略了从决策到成交之间的执行成本。同样一笔交易,在不同的下单方式与市场环境下,实际成交价格可能天差地远。本文想谈谈交易成本分析,让净报酬的评估更贴近实盘 什么是交易成本分析 交易成本分析的核心概念是,将一笔交易的实际成交价格与某个基准价格进行比较,计算两者之间的差异,并将这个差异归因于不同的成本来源 在回测阶段,我们通常会对交易成本做出简化的假设,例如:每次交易的成本为单边 0.15%。这种假设虽然方便,但无法反映真实市场中成本的高度变异性。同样一笔 100 万元的交易,在流动性充沛的大型股上可能只产生 0.05% 的滑点,在流动性不足的小型股上却可能产生 0.5% 以上的滑点。TCA 的价值,就在于它能够用真实的成交数据来取代这些粗糙的假设,让净报酬的评估更贴近实盘 TCA 的运作流程可以分为三个步骤。第一步是选择一个基准价格,作为评估执行绩效的参考点。第二步是计算每一笔交易的实际成交价格与基准价格之间的差距。第三步是将这些差距汇总、分析,找出成本偏高的模式与原因 交易成本的组成 手续费与税是最容易理解的部分。券商收取的手续费通常是成交金额的固定比例,而交易税则依各国法规而定。这些成本在对账单上清楚可见,不需要 TCA 来估计 买卖价差是下单时立即面对的成本。当我们用市价单买进时,成交价格会是委卖价而非委买价,两者之间的差距就是价差成本。价差的大小取决于标的的流动性与当下的市场状况 市场冲击是交易对价格的永久性影响。当一笔大单进入市场时,它会吃掉委托簿上的流动性,推升买进价格或压低卖出价格。市场冲击的大小与下单规模、市场深度以及下单速度有关 滑点则是从决策到成交之间,因价格变动而产生的成本。这个成本可以是正的也可以是负的,如果价格在我们买进之后上涨,滑点对我们有利;如果价格在我们买进之后下跌,滑点对我们不利 机会成本是那些未能成交的交易所造成的潜在损失。如果我们挂了一笔限价单,但价格没有触及,该笔交易就未能执行。如果后续价格朝有利方向发展,我们就错失了获利的机会 TCA 的目标,就是将这些成本从总执行缺口当中拆解出来,让我们知道钱究竟花在了哪里 如何计算执行缺口 执行缺口是 TCA 最核心的指标,它衡量的是实际成交价格与基准价格之间的差异。计算公式为: 执行缺口 = (实际成交均价 - 基准价格) / 基准价格 对于买进交易,正的执行缺口代表我们买贵了;对于卖出交易,正的执行缺口代表我们卖便宜了。无论是哪一种,正数都代表成本 基准价格的选择会直接影响执行缺口的数值。常见的基准价格有以下几种 决策价格是策略产生交易讯号时的市场价格。这是理论上最理想的成交价格,但实际上很难达成,因为从讯号产生到下单、再到成交,中间必然存在时间延迟 开盘价是当日开盘的价格。如果策略在开盘时执行,开盘价就是一个合理的基准 收盘价是当日收盘的价格。如果策略在收盘时执行,收盘价就是一个合理的基准 VWAP是当日所有成交的加权平均价格。它是评估执行绩效最常用的基准之一,因为它反映了当日市场的平均成交水平。如果我们的成交均价优于 VWAP,代表执行绩效良好 TWAP是当日各时点价格的简单平均。它适用于将大单平均分散到全天执行的情境 选择哪一个基准,取决于策略的执行方式与评估目的。如果策略是在特定时间点下单,决策价格或该时点的市场价格就是合适的基准。如果策略是将大单分散到全天执行,VWAP 或 TWAP 则是更合适的基准 TCA 的实作流程 第一步是资料收集。TCA 需要的不只是成交回报,还需要当时的市场价格资讯。具体来说,我们需要记录每一笔交易的以下资讯:下单时间、下单价格、成交时间、成交价格、成交数量、以及下单时的市场报价。这些资讯可以从券商 API、交易所资料或内部的交易日志中取得 第二步是基准价格的计算。根据策略的执行方式,选择合适的基准价格,并为每一笔交易计算对应的基准值。如果使用 VWAP 作为基准,需要取得当日的 VWAP 数据;如果使用决策价格,则需要记录讯号产生时的市场价格 第三步是执行缺口的计算与拆解。对每一笔交易计算执行缺口,并尝试将缺口拆解为价差成本、市场冲击与滑点等成分。拆解的方式可以透过比较不同时间点的市场价格来进行。例如,价差成本可以近似为下单时的买卖价差的一半;市场冲击可以透过比较成交价格与成交后一段时间的市场价格来估计;滑点则是决策价格与下单价格之间的差距 第四步是汇总与分析。将所有交易的执行缺口汇总,计算平均缺口、缺口的标准差、以及不同维度下的缺口分布。常见的分析维度包括:按股票、按交易时段、按下单规模、按券商、按算法等。这些分析能够帮助我们找出成本偏高的模式 第五步是回馈与调整。根据分析的结果,调整下单方式、选择更适合的券商、或优化执行算法。TCA 不是一次性的工作,而是一个持续的循环,每一次调整之后,都需要重新收集数据、重新分析,确认调整是否真的带来了改善
See More
套利豪仔🗽
@pritipatelor
14 days ago
@DavidHoong1
不一样的
套利豪仔🗽
@pritipatelor
14 days ago
今天又测了一个很有意思的量化因子,叫做「价量协同失效反转因子Price-Volume Decoupling Reversal Factor( 下面会放测试图) 逻辑其实也很直觉:正常情况下,价格与成交量之间应该存在某种「协同关系」——上涨伴随放量、下跌伴随缩量,这是市场共识的典型表现。 但当这种关系在短期内被打破,例如价格上涨但成交量并未同步放大,或者成交量剧烈变化但价格反应迟钝,往往代表市场内部出现了结构性分歧 因子公式如下: (-1 * RANK(COVIANCE(RANK(CLOSE), RANK(VOLUME), 5))) 本质上是在捕捉市场中「价量协同失效」所带来的结构性错配,并试图在这种错配回归正常关系的过程中,获取反转收益 两行源代码就可跑完整回测,大家可以去试试 https://t.co/cvZgUElpJA
See More
套利豪仔🗽
@pritipatelor
15 days ago
随着时间推移,市场结构的改变可能让某些因子逐渐失效,其实际贡献持续衰退。本文想谈谈如何透过滚动窗口回归计算各因子的实际负载,监控其衰退速度,在因子刚开始失效时就及时发现征兆 为什么因子权重会随着时间衰退 因子权重的衰退,本质上反映的是因子预测力的衰减。一个因子之所以在模型中被赋予正向的权重,是因为它在历史上展现了对未来报酬的预测能力。然而,这种预测力并非永恒不变的 市场结构的变化是最根本的原因。新的监管政策、交易机制的改变、市场参与者组成的演化,都可能从根本上改变一个因子的有效性。一个在散户主导的市场中有效的因子,在法人机构占比提高后可能完全失灵。一个在低利率环境中有效的因子,在利率上升后可能不再具备同样的预测力 因子的拥挤效应同样会侵蚀因子的超额报酬。当一个因子被越来越多的市场参与者所使用时,它的套利空间会被逐渐压缩。那些曾经可以利用该因子获利的交易机会,因为竞争者的加入而变得越来越稀少,因子的预测力也随之衰减 风险溢酬的变化是另一个因素。某些因子的超额报酬来自于承担特定风险所获得的补偿。当市场对该风险的定价发生变化时,该因子的溢酬水平也会随之调整 如何计算因子的滚动权重 监控因子权重衰退的核心工具是滚动窗口回归。这种方法不是使用全部历史数据来估计单一组权重,而是在每一个时间点,使用过去一段固定长度的数据来重新估计各因子的权重。这样做能够捕捉权重随时间的变化 具体的操作方式如下。假设我们有一个由 k 个因子组成的多因子模型,以及策略在每期的超额报酬。在每一个时间点 t,我们选取过去一段固定长度的历史数据,以策略的超额报酬为被解释变数,以各因子的值为解释变数,进行复回归分析。回归所得到系数 β₁(t) 到 β_k(t),即为该时间点各因子的估计权重 透过将这个估计过程对每一个时间点 t 重复执行,我们会得到每一组因子权重的时间序列。这些序列的变化轨迹,就反映了各因子权重随时间的演化 衰退速度的衡量指标 权重的时间趋势斜率是其中一个指标。对某个因子的滚动权重序列进行线性回归,估计其随时间变化的斜率。如果斜率为负且统计上显著,代表权重存在系统性的下降趋势,因子的影响力正在持续衰退。斜率的绝对值愈大,代表衰退的速度愈快 权重的半衰期是另一个有用的概念。计算某个因子的滚动权重从其历史高峰下降至一半时所需要的时间。如果某个因子的权重半衰期很短,代表其有效性的持续时间极为有限,在纳入多因子模型时应该被赋予较低的初始权重或更频繁地被重新评估 权重变异系数衡量的是权重估计值的稳定性。计算滚动权重序列的标准差除以平均值,得到变异系数。如果某个因子的权重在不同时期之间剧烈波动(即变异系数很高),代表该因子的贡献极不稳定,即使平均权重为正,其可靠性也值得怀疑 实务上的注意事项 滚动窗口的长度选择会影响结果。窗口太短,权重估计的噪声较大,容易对短期的市场波动过度反应;窗口太长,权重变化对市场结构转变的反应过于迟钝。一个常见的作法是测试多种窗口长度并比较结果的稳定性 估计误差的管理同样重要。滚动权重是从样本数据中估计出来的,本身就存在抽样误差。在判断权重是否衰退时,应该同时考虑其统计显著性,而非仅看数值的增减。一个权重从 0.12 下降到 0.10,但如果两者的标准误皆为 0.08,这个变化可能只是随机波动而非真正的衰退 衰退速度监控与因子择时的区别也需要厘清。因子权重的衰退速度监控是一种诊断工具,目的是为了识别因子有效性的长期变化趋势。因子择时则是试图根据近期的因子表现来预测其短期的未来表现。前者关注的是结构性的、慢速的变化,后者关注的是周期性的、快速的变化。两者的工具与方法应该有所区分
See More
套利豪仔🗽
@pritipatelor
15 days ago
不知道是否因为受OpenAI 不上市 还是AI巨头要放缓 抑或沙国油管、曼德海峡被胡塞控制…影响 除油价上涨3%外 软银现在跌10% 韩股跌3%以上,海力士更跌5%以上 连同美国芯片、光通讯科技股夜盘也都表现不佳
套利豪仔🗽
@pritipatelor
17 days ago
最近忙完Conference,终于有时间写下文章。这篇文章主题关于一个200亿次大爆炸都不会发生一次的事件,但是1987年发生了。文章内容偏Hardcore,但是我觉得挺有趣和值得分享给大家 市场上存在一类专门买保险的策略。长期买入价外Put期权,平时持续支付保费、承受时间值损耗,等待市场急跌之时,这批期权以非线性的速度升值,为组合提供保护。这类被称为Tail-Risk Fund的策略,最著名的实践者是由Mark Spitznagel创立、Nassim Nicholas Taleb担任顾问的Universa Investments 一、三个学术概念 Volatility Risk Premium,波动率风险溢价,Bakshi与Kapadia在2003年发表于《Review of Financial Studies》的研究,以1988至1995年的S&P 500指数期权数据,检验买入期权再用正股做Delta对冲的组合,发现这类组合的平均回报显著为负。整体而言,这个对冲策略平均每个持有期,每张期权由买入持仓至到期,输掉约指数水平的0.05%,平值Call的组合更输约0.10%。他们的结论是期权价格隐含的波幅之中,包含了一个显著为负的市场波动率风险溢价,期权买方长期向卖方支付一笔稳定的溢价。 Overpriced Puts Puzzle,价外Put定价过高之谜,Bondarenko在2014年发表于《Quarterly Journal of Finance》的研究发现,S&P 500价外Put的历史价格,贵到他所测试的一系列标准定价模型,没有一个能够解释。这个发现有两种读法,下面第三段会详细拆解。 Antifragility,反脆弱性,Taleb与Douady在2013年发表于《Quantitative Finance》的同行评审论文,将反脆弱由一个书名概念,落实为一个严格的数学定义。一个仓位的反脆弱性,等于它对分布离散度的正向敏感度。这个属性近似于一个正Vega的非线性回报结构。这篇论文的重要性在于,它证明了由波动中获益不是一个文学比喻,而是一个可以被量度、被检测的数学属性。 二、Convexity的实际威力 (以下是用Black-Scholes模型做的简化教学计算,不是任何基金的实际持仓或成交纪录;实际市场里,价外Put在危机时的买卖差价会大幅扩阔,真实成交价会与理论价有明显出入。) 假设一只股票现价100美元,无风险利率5%,你买入一张6个月后到期、履约价80美元的Put,20%价外: 平静市况,隐含波幅15%,这张Put的理论价格只有约0.031美元,接近免费。 急跌市况,假设约三星期后,股价跌至80美元、隐含波幅跳升至60%。这张Put的理论价格急升至约11.75美元,较买入价上升约385倍。 这里要做两层披露。第一层是基数效应,385倍这个倍数如此震撼,是因为买入价的基数接近零。以实际美元计,每张合约,100股的利润是约1,172美元,而不是385倍你的身家。第二层是成因分解,这385倍的升幅之中,其实包含了两股力量。如果股价跌了20%但隐含波幅完全没动,这张Put会升至约2.36美元,即约77倍;换句话说,最大的部分来自期权由价外变成价内的价格效果,Gamma驱动,而IV跳升,Vega效果,则负责将77倍再推上385倍。Convexity的完整威力是两者叠加,这点对理解尾部策略的回报结构很重要。 但这个示范只展示了危机发生那一面,没有展示危机迟迟不发生那一面。而后者,正是学术文献中记载得最详尽的部分。 三、学术界的两面证据,保险是贵的,但尾巴亦是真的 这是整个题目中最少人愿意同时呈现的一部分,因为两边的证据都是真的,而且都经过同行评审。 证据一,买保险长期是亏损的。Coval与Shumway在2001年发表于《Journal of Finance》的研究,样本期1986至1995年,发现S&P 500指数的零Beta跨式组合,Zero-Beta Straddle,平均每星期录得约−3%的回报。但这里有一个常被忽略的精确之处,同一篇研究发现,Call期权的预期回报其实是正的,因为Call本质上是正股的杠杆化曝险,它的正回报只是反映着正股本身的风险溢价。真正长期录得负回报的,是Put期权与跨式组合这类对波幅敏感的仓位。所以准确的讲法是就算你先对冲了所有方向风险,持有波幅曝险这个动作本身,长期都是一个负回报的行为。配合Bakshi与Kapadia (2003) 的发现,学术界对期权买方在波幅曝险上长期支付溢价这一点,证据是相当一致的。 证据二,但这个贵,本身就是市场不相信常态分布的直接证据。Jackwerth与Rubinstein在1996年发表于《Journal of Finance》的研究,样本期1986年4月至1993年12月,由S&P 500期权价格反推出市场的风险中性分布,发现在1987年股灾之后,市场对三个标准差下跌的定价概率,是对数常态分布预测的约10倍;对四个标准差下跌的定价概率,更是约100倍。 讲到这里,可以回头拆解Bondarenko那个谜团的两种读法。悲观的读法是价外Put的价格长期高得不合理,买保险的人持续向卖方进贡,持有它是一个期望为负的动作;但另一种读法刚好相反,价外Put之所以贵到没有任何标准模型解释得到,正是因为市场的集体定价行为,长期、持续地把常态分布模型预测不到的尾部风险计算在内。换句话说,这个谜团本身就是市场不相信常态分布的价格证据,同Jackwerth与Rubinstein的10倍、100倍发现,是同一枚硬币的两面。 这里必须加一个技术上的关键区分,以上是风险中性定价概率,不是现实世界的发生概率。风险中性分布混合了两样东西,市场对概率的估计,以及市场对这个状态的厌恶程度,亦即是风险溢价。所以正确的解读是市场为4-sigma下跌付出的价格,是常态模型下的100倍,而不是市场认为4-sigma下跌的发生概率高100倍。这个区分很重要,因为它直接关系到下面第四段的局限讨论。 Bollerslev与Todorov在2011年发表于《Journal of Finance》的研究再进一步,用极值理论与高频数据证明,市场对罕见灾难事件的恐惧补偿,占了股票风险溢价与波动率风险溢价的很大一部分。即是说,你在股市赚到的长期回报,有相当一部分其实是承担尾部风险的报酬。 四、学术文献记载的真实案例: 1987年股灾前后,期权市场说了些什么 案例的价值,不单止在事件本身,还在学术文献如何用事后数据重建当时市场的心理状态。 股灾之前,Bates在1991年发表于《Journal of Finance》的研究,检验了1985至1987年S&P 500期货期权的实际成交价,发现一个反直觉的事实,由1986年10月至1987年8月,期权价格隐含的跳跃扩散参数显示,市场某程度上预期到崩盘风险,隐含分布已经呈现负偏态;但在股灾前的最后两个月,期权市场反而没有显示强烈的崩盘恐惧。即是说,市场的警觉不是线性递增的,它会在危机前一刻松懈下来。 股灾本身的统计含义,Jackwerth与Rubinstein (1996) 在论文开头做了一个著名的计算,1987年10月19日,两个月期的S&P 500期货价格下跌29%,如果假设回报服从对数常态分布、年化波幅20%,接近历史水平,这一日是一个−27个标准差的事件,发生概率是10的负160次方。他们的原话是就算你经历了宇宙整个200亿年的寿命、再重复200亿次,200亿次大爆炸,这个跌幅在这段时间之内发生过一次,都是实际上不可能。而且他们指出1987年不是孤例,1989年10月13日,S&P 500单日跌约6%,在同一假设下是一个−5个标准差事件,概率是0.00000027,理论上每14,756年才应该发生一次。 股灾之后,Jackwerth与Rubinstein (1996) 发现,1987年股灾是市场定价行为的一个永久断裂点,股灾之前,期权隐含分布大致对称、贴近常态;股灾之后,隐含分布永久变成负偏态、肥尾,而且这个改变在他们的样本期内从未逆转。Rubinstein在1994年发表的另一篇《Journal of Finance》论文,将这个现象命名为Crash-o-phobia,崩盘恐惧症,市场经历过一次常态模型说不可能发生的事件之后,永久性地将肥尾风险定价进每一张期权里面。 但这里有一个你必须知道的诚实局限,Gemmill与Saflekos在2000年发表于《Journal of Derivatives》的研究,用FTSE-100指数期权检验了四个崩盘时期,包括1987年与1989年以及三场英国大选,发现隐含分布的形状并不能够预测崩盘,它只是在崩盘发生之后立即改变形状;隐含分布可以反映市场情绪,但这种情绪几乎没有预测能力。换句话说,期权市场那张对常态假设的否决票,是事后补投的,不是事前预警。这个发现与Bates (1991) 股灾前两个月反而松懈的观察是一致的,你可以用期权价格看到市场多害怕,但没办法用它来预测什么时候会跌。 五、我的看法 这批文献教懂我的,不是应不应该买保险,而是如何理解保险的价格背后的信息,以及它的边界。 第一,当你见到价外Put很便宜之时,不要急着高兴,Bakshi与Kapadia的研究告诉你,期权贵是常态,便宜才是异常;而Bates的研究告诉你,这种异常的便宜可能正是危机前的松懈的讯号。 第二,当你见到别人展示黑天鹅策略赚了几百倍的故事之时,记住Coval与Shumway的数字,持有波幅敏感仓位的长期平均回报是负的。任何一个靠尾部策略赚大钱的故事背后,都有一段漫长的、没有人写出来的流血期。评估这类策略,你不可以只看它收割的那几个月,你要看它熬过的那几年。 第三,也是我今次最想示范的一点,坊间流传着不少黑天鹅基金嘅回报神话,例如Universa Investments这类尾部基金在历次股灾中的惊人回报数字,但这些数字全部只见于媒体报道与基金公司自己的客户信件,未经同行评审,所以我特意将它们全部抽走,连同Gemmill与Saflekos那个期权价格没有预测能力的反证都放进来,是想示范一件事,在这个话题之内,最精彩的数字往往是最不可靠的数字,而最可靠的文献往往是最不精彩的,甚至是讲着与你想听的东西相反的结论。一个成熟的交易者,应该学会在精彩但不可查证与沉闷但经得起检验之间,永远站在后面那边。模型终究只是现实的近似值,而动人的故事,终究都只是未经检验的样本。
See More
套利豪仔🗽
@pritipatelor
19 days ago
对于期权二阶希腊字母Vanna在动能策略对冲应用的一些思考 很多人理解期权对冲,只停留在Delta:标的升了,持仓的方向风险变大,就卖出一些现货或期货;标的跌了,便反向调整。这个理解没有错,但它漏掉了一个更深的问题: 如果价格在变,隐含波动率也在变,原来那个Delta本身还可靠吗? Vanna处理的正是这件事。它衡量的是隐含波动率改变时,期权Delta会如何改变。换句话说,Vanna并不直接告诉我们市场升还是跌;它告诉我们,价格与波动率一起移动时,原本的方向曝险会被放大,还是被削弱 这对动能策略很重要 一段上升趋势,若同时伴随隐含波动率回落,期权组合的Delta可能沿着有利方向调整。原本只是价格上行,后来却因为波动率变化,使方向性曝险进一步偏向上方。动能讯号在这种环境下,往往比单看价格突破更有延续性 但市场若一边上升、一边出现隐含波动率急升,情况便不同。价格仍然创高,图表也许很好看,Vanna带来的Delta变化却可能抵销部分原有趋势。这时候,价格动能未必失效,只是它的质量下降了。若交易者仍以相同仓位追入,很容易把波动率压力误读成趋势确认 所以,通常不会把Vanna视为单独的交易讯号,但把它当成动能策略的滤镜 策略的第一层,仍是价格本身: 趋势是否存在、报酬斜率是否稳定、突破是否持续 第二层才看价格与隐含波动率的关系:两者的联合变化,是否令Vanna朝有利方向发展。只有当这两层讯号互相支持,可以考虑提高仓位;若两者背离,则降低曝险,甚至只保留观察部位 更深一层的应用,是把Vanna由「讯号」改造成动态仓位变数。不要只问Vanna是正还是负,可以估算当价格变动一个单位、波动率变动一个单位时,整个期权组合的方向曝险会改变多少。研究时可按履约价与到期日分层,建立整体Vanna曲面,再观察目前价格所在区域的局部斜率。若价格上升会使方向曝险越来越集中,代表动能可能具有延续性,仓位可以逐步增加;若价格稍微上升便使曝险快速反转,则应视为脆弱趋势,采用较低仓位或更短持有期。这比单纯使用一个总Vanna数字更有用,因为真正影响交易的,往往是下一段价格移动后风险如何变化 这个概念必须可以检验。可以把期权持仓汇总成Vanna曝险,再比较不同价格&波动率状态下的未来报酬,确认它能否改善既有动能因子的IC,并在样本外维持稳定
See More
Last Seen Users on Sotwe
Hot Girls of UK
Seen from
United Kingdom
nour Peter
Seen from
Egypt
𓆩 Lurumin 𓆪
Seen from
Germany
abi pemuas tante
Seen from
Indonesia
Aban Anaban
Seen from
Italy
Volatile Project
Seen from
United States
Penikmat bra dan cd untuk coli
Seen from
Indonesia
THEBLACKCAT🐈⬛
Seen from
Switzerland
สาวใหญ่ ชอบเงี่ยนคะ
Seen from
Thailand
pemburu hijab
Seen from
Malaysia
Trends for you
1
Keenum
Under 10K tweets
2
Ben Johnson
Under 10K tweets
3
#WWERaw
Under 10K tweets
4
Sirianni
Under 10K tweets
5
Mr. Belding
Under 10K tweets
6
#BearDown
Under 10K tweets
7
Dennis Allen
Under 10K tweets
8
#PHIvsCHI
Under 10K tweets
9
Lemon
Under 10K tweets
10
Philly
Under 10K tweets
Most Popular Users
1
Elon Musk
@elonmusk
241.7M followers
2
Barack Obama
@barackobama
119M followers
3
Cristiano Ronaldo
@cristiano
114.4M followers
4
Donald J. Trump
@realdonaldtrump
111.9M followers
5
Narendra Modi
@narendramodi
107.2M followers
6
Rihanna
@rihanna
98.7M followers
7
NASA
@nasa
92.4M followers
8
Justin Bieber
@justinbieber
91.8M followers
9
KATY PERRY
@katyperry
90M followers
10
Taylor Swift
@taylorswift13
83.9M followers
11
Lady Gaga
@ladygaga
75.4M followers
12
Virat Kohli
@imvkohli
73.4M followers
13
Kim Kardashian
@kimkardashian
70.9M followers
14
YouTube
@youtube
68.8M followers
15
Neymar Jr
@neymarjr
66.4M followers
16
Bill Gates
@billgates
65.2M followers
17
Selena Gomez
@selenagomez
63.1M followers
18
The Ellen Show
@theellenshow
62.3M followers
19
CNN
@cnn
61.8M followers
20
X
@x
60.7M followers
Olivia
Online
✨
⭐
💫