Home
Language
English
Türkçe
Bahasa Indonesia
About
Privacy Policy
Terms of Service
Pricing
Sign In
Download All
Share
3分钟懂行
@Rennix7t
三分钟看懂一个行业:产业链、玩家、卡在哪、盯什么。落点是怎么看,不是买什么。3MinSector
Joined September 2026
491
Following
181
Followers
109
Posts
Pinned Tweet
3分钟懂行
@Rennix7t
2 days ago
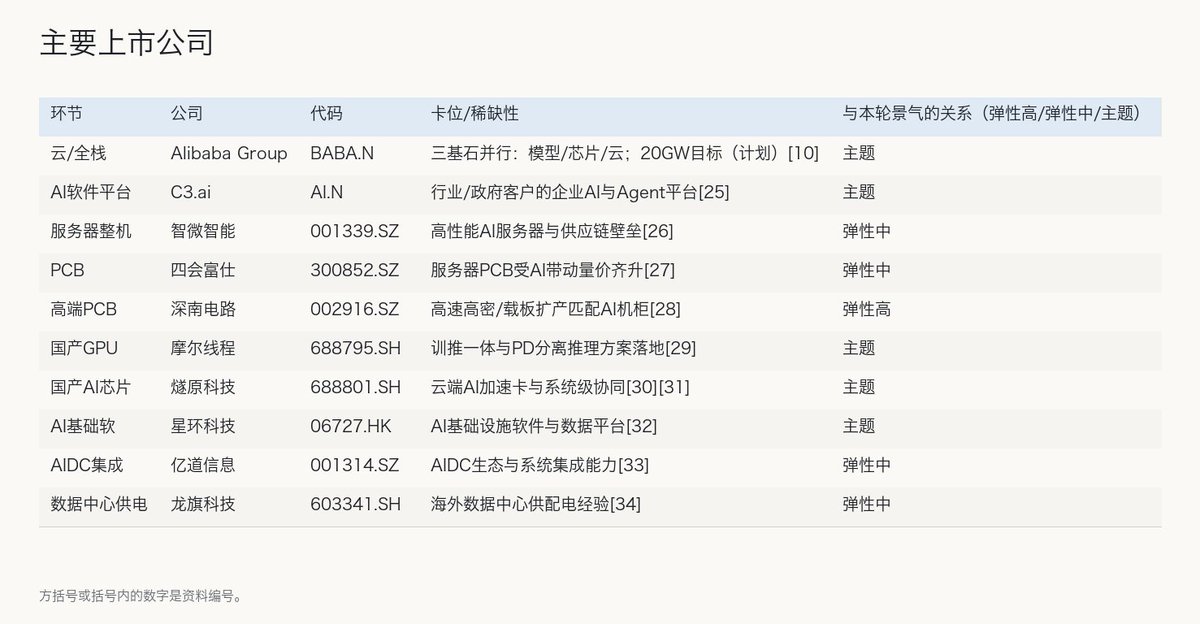
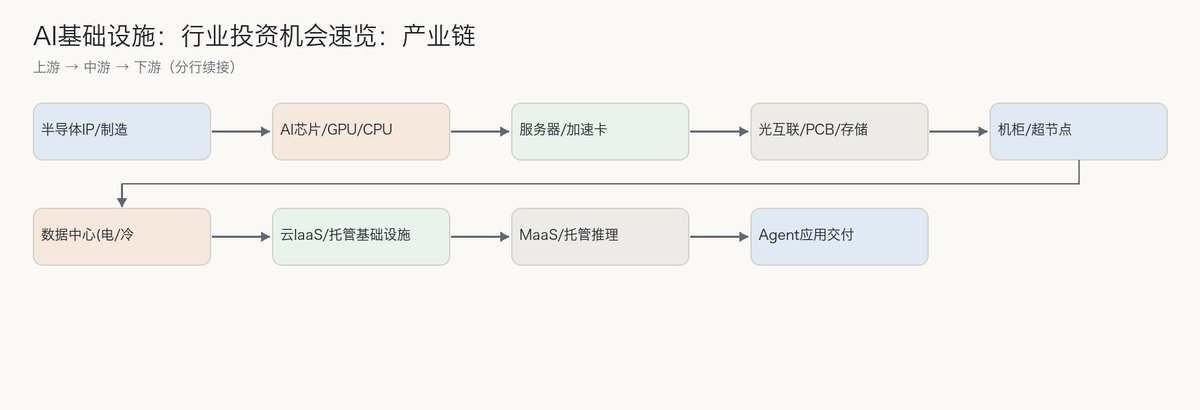
AI基础设施:行业投资机会速览 0. 当前投资机会要点 - 供给仍紧:GPU与配套涨价、交付慢于订单 - 高弹性环节:光互联、PCB、电源与液冷受益密集上新 - 时间节点:2026-2028为AI数据中心上电与并网关键窗口 - 全栈成胜负手:单位Token成本竞争加剧 - 国内变量:本土云厂加码自研芯片与20GW容量目标 1. 行业定义与边界 AI基础设施指承载模型训练与推理的物理与云端底座,涵盖计算芯片/服务器、网络与存储、数据中心供配电与散热,以及云服务到托管推理与智能体交付的上层能力,核心目标是以更低单位任务成本交付稳定算力与Token吞吐。其边界从“芯片—整机—机柜—数据中心—云与模型—应用”贯通,既包含硬件重资产建设,也包含面向企业与开发者的服务化交付。 2. 产业链全景 价值量正从单芯片向“算力、互联、存储、供电与散热”的系统协同迁移,硬件侧由GPU/ASIC到高密机柜与超节点,软件侧由模型到托管推理与智能体,云厂向上整合MaaS/Token工厂,向下牵引机房电力与液冷规格。 (产业链图见附图) 3. 市场规模 2026年九大云服务商资本开支预计约8867亿美元,方向性指向AI整套基础设施,且27年或上升至约1.3万亿美元(口径或调整,趋势明确)。北美头部厂2023-2026年AI资本开支累计约2.5万亿美元,英伟达口径指2025年数据中心投资6000亿美元、2030年前或达3-4万亿美元(属公司业绩会论述)。全球数据中心电力容量2026年预计达161GW、AI服务器占比提升至33.4%,并网与输配电或在2028年后形成约束。美国并网周期错配致2033年前累计容量或出现约63GW缺口,自建电源与现场燃气发电成为重要路径。国内侧,AI IaaS与智算服务呈高速扩张,预计2028年国内智算云基础设施超千亿元规模(机构统计口径)。 4. 竞争格局 格局分为两条路径:一是超大规模云厂以全栈与规模取胜,芯片自研并下沉到机房与液冷,向上延展到Token/Agent层,追求系统最优与低单位Token成本;二是NeoCloud在供需缺口期凭专业AI集群优化与同质第三方流量快速崛起,并通过涨价验证议价力。阿里云提出模型、芯片、云三基石并行推进,发布真武V900、规划5-10万亿参数模型与到2032年>20GW数据中心目标,意图构建从芯片到MaaS/Agent的闭环能力(属目标与计划)。 5. 核心壁垒 全栈协同:芯片—服务器—机房冷却/供电一体化设计与推理Runtime协同,提升有效Token吞吐、压低单位成本。生态绑定:芯片/软件/互联深度耦合,客户替换成本高,供给约束从封装扩散到HBM与多环节。工程交付:高密AIDC对供电、液冷、模块化与快速并网的集成能力要求高,落地速度取决于EPC与模块化供给。存储/材料:HBM等重资产高集中度、迭代快,供需失衡放大周期波动。 6. 驱动因素 从训练走向常态化推理,算力需求由“峰值”变“持续”,带动服务器、光模块、PCB、电源/液冷全线升级。GPU功耗攀升至单卡近2kW、单机架达>120kW,驱动液冷、电力系统与高密机柜渗透。单位任务成本成为竞争焦点,云厂通过自研芯片与系统协同、Token工厂化运营实现降本增效。国内云厂加速全栈自研与扩容目标释放长期需求(属于公司目标/计划)。 7. 主要上市公司 (上市公司表见附图) 8. 投资风险 - 电力并网与输配电瓶颈致上电延迟、容量兑现慢于预期 - 关键物料(HBM/MLCC)与封测产能紧,成本上行挤压利润 - AIDC建设受EPC人力、设备与验收节奏制约,项目延期风险 - 行业技术迭代与全栈路线不及预期,单位任务成本降幅不达标 - 资本开支波动与客户集中,订单/回款节奏影响现金流 - 政策与地缘因素影响先进制程/设备与跨境交付 9. 关键指标 (关键指标表见附图) #AI #DataCenter #AIInfra
See More
3分钟懂行
@Rennix7t
about 1 hour ago
来源: 1. https://t.co/8cyZEMgIfD 2. https://t.co/zVeaOADvct 3. https://t.co/n04SoBrMlo
3分钟懂行
@Rennix7t
about 1 hour ago
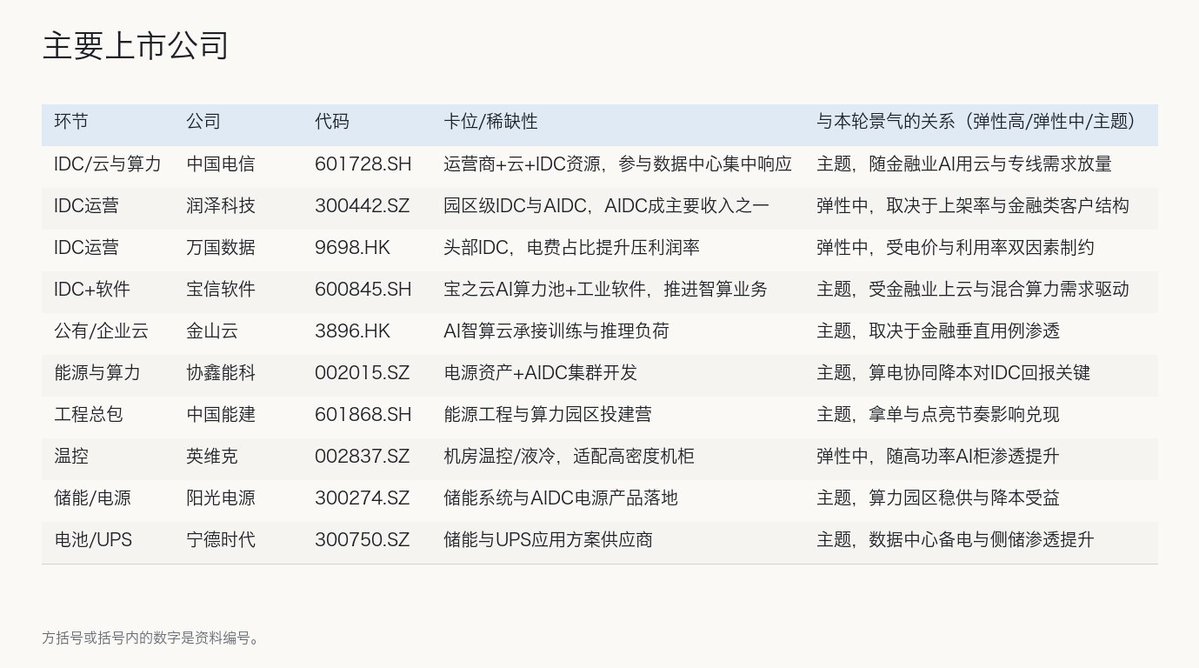
金融业AI应用:行业投资机会速览 0. 当前投资机会要点 - 上海落地“通用兜底+垂直模型”路径,先行试点、后扩场景,政策驱动窗口期已开 - 金融机构自建平台与垂直模型并举,工程化与数据治理成回报分水岭 - 模型与API持续降价利好应用侧,B端智能体与风控场景优先兑现 - 供给侧看IDC与算电协同,电价与上架率影响盈利传导节奏 - 关注监管边界与标识义务执行,试点落地节拍与名单尚未披露 1. 行业定义与边界 本文所称“金融业AI应用”,指银行、保险、证券与资管在前中后台的模型化与智能体化,包括营销获客、授信核保、运营自动化、风控合规与客服等,不含纯C端内容娱乐类应用。同时纳入为金融AI提供底层支撑的算力中心、云与软件接口等“新基建”环节,因项目重资产与合规属性,政策节奏与工程交付对回报影响更大。 2. 产业链全景 上游为电力与数据中心、智算云与工具链;中游为通用模型与金融垂直模型、智能体平台;下游为银行、保险、证券与资管的具体场景(风控、客户服务、数据决策等)。合规贯穿全链条,尤其生成式内容标识、数据跨境与语料合规为上线硬约束。 !( "金融行业大模型应用场景全景覆盖") (产业链图见附图) 3. 市场规模 本次上海措施未披露辖内银行保险业AI应用市场规模或项目清单,需以后续试点公布为准,当前以采用率与价格信号替代跟踪。2024年企业AI使用率受访者占比升至78%,生成式AI使用率由2023年的33%升至71%,显示应用端进入加速期,该口径为企业总体并非金融业专属。AIGC整体市场规模预测至2025年约370亿美元,属全行业口径,金融业具体份额资料未披露,需谨慎外推。 4. 竞争格局 需求侧:银行与保险为主力场景,风控、合规、信贷与理赔的刚性需求带动工程化落地优先。供给侧:形成“通用大模型兜底+行业大模型落地”的采购与部署组合,叠加云-边协同与分布式存储以满足高并发与低时延。标准渣打披露自建统一AI平台、收敛五六十个分散用例,已集成约500个应用,重点在财富管理智能体、安全合规与开发测试提效,体现头部银行“平台化+合规内生”的路线。模型侧呈多厂商竞争与分层定价格局,OpenAI等通过不同性能与价位的模型与多模态API降低单位调用成本,利于B端规模化。 5. 核心壁垒 数据与合规:生成内容标识、数据跨境与训练语料合法性决定能否上线与规模运营,属硬约束。工程化与平台能力:从“分散试点”转为“统一平台+工具链”,决定交付速度、迭代质量与单位成本,标准渣打的单平台路线与应用集成经验具可参照性。垂直模型与业务耦合:需兼顾实时性、准确性与可解释性,上海提出分层协同架构,强调“通用兜底+行业落地”与场景模板化以降门槛。安全与风控:智能风险需纳入全面风险管理,落地前报备,银行对网络安全与对抗鲁棒性更为敏感。 6. 驱动因素 政策牵引:上海提出优化算力资源配置,算力下沉至边缘并结合分布式存储,统筹垂直模型开发与分层协同架构,建设“数据+模型”双闭环与企业级平台,推动智能信贷、智能核赔与运营提效。监管路径:探索生成式大模型在金融领域应用的试点机制,先在可控环境逐步直面客,衔接网信部门备案与登记,名单与节奏尚未公布。宏观环境:摩根士丹利判断短期难见全面统一监管框架,更多为增量的行政主导与州/地方层面碎片化推进,安全治理关注度提升但并不削弱整体需求,资本开支与算力建设为共识主线。成本曲线:头部模型持续降价与分层API定价,推理成本下行直接利好应用商业化拐点,尤其B端高频轻量任务。银行端动力:标准渣打称生产力用例与创收用例并行,财富顾问智能体强调“助理不替代”,配合安全投入提升客户信任与合规确定性。 7. 主要上市公司 (上市公司表见附图) 8. 投资风险 - 试点名单、范围与节奏未披露,政策到项目存在时滞与不确定性。 - 生成内容标识、数据跨境与语料合规治理趋严,可能导致上线延后或重构成本上升。 - 银行与保险对网络安全与模型鲁棒性要求高,攻防演进或推高持续投入。 - IDC电价占比与上架率波动影响现金盈利,电力侧扰动传导至算力服务报价。 - 模型价格战压缩上游毛利,应用侧若无法证明ROI,订单节奏或不及预期。 9. 关键指标 (关键指标表见附图) #AI #AIAgent #IPO
See More
3分钟懂行
@Rennix7t
about 1 hour ago
@antiAIvo
把通用GPU跑推理比作全能选手干流水线活,漏了换线成本。模型迭代快,定制芯片得持续适配算子和编译器;负载不够稳定,省下的成本会从系统成本里吐回去。
3分钟懂行
@Rennix7t
about 2 hours ago
来源: 1. https://t.co/qQZ85rMN6t 2. https://t.co/aYAo1tJU8h
3分钟懂行
@Rennix7t
about 2 hours ago
医疗AI:行业投资机会速览 0. 当前投资机会要点 - 市场由88亿增至3157亿(2023→2033,预测),影像先落地 - 两条产品线:专病筛查快进院,通用影像模型向“一扫多查”演进 - 医保与监管通道逐步打通,三类证与医保扩展项并行推进 - 高弹性环节:硬件+AI一体化、院内本地化部署与工作流深融 - 观察窗口:顶级医院专科大模型、NMPA审批节奏与医保影像云 1. 行业定义与边界 医疗AI是将图像、语音、文本等医疗数据引入AI模型,用于影像与信号识别、临床辅助决策、健康管理、药物研发等场景,本篇聚焦“医学影像+临床决策”的院内应用,延展至与硬件的深度融合与医保支付衔接。 两条主线需要区分:一是面向特定疾病的筛查与辅助诊断模型(如食管癌、胰腺癌等),强调“病种—证据—准入—收费”的闭环;二是通用影像模型,目标是跨器官、多病种“一扫多查”,提升检出广度与工作流效率。 模型发布与开源并不等于临床使用,进入临床常见路径为:算法发布/开源→多中心临床验证→三类证或备案→院内对接与工作流集成→支付与质控;每一步都有单独门槛。 2. 产业链全景 价值量正从“算法本身”转向“数据治理+硬件集成+院内交付+支付闭环”,其中入院能力、数据资产与软硬件一体化是利润沉淀区。 (产业链图见附图) 3. 市场规模 中国医疗AI市场预计由2023年的88亿元增长至2033年的3157亿元,十年复合增速约43%,此为第三方预测,并非已实现收入;其中影像为率先商业化的主阵地。 细分到AI医学影像,2024年中国市场约24亿元,预测到2035年达781亿元,阶段性CAGR先高后稳,反映从示范点到规模化采购的节奏转换。 4. 竞争格局 设备+AI的“软硬融合”是国内优势路径:龙头在CT/MR/超声等设备上叠加AI,实现快速重建、自动质控、病灶检出与报告生成,提升周转与检出率。 联影体系已在AI影像布局并获多地监管认证,推进从专项软件到影像大模型与“一扫多查”能力,体现平台化趋势。 迈瑞在重症与院内设备侧推“启源重症大模型”,利用既有装机网络整合生命体征与临床知识,为院内AI提供工程化抓手。 互联网与AI公司切入专病模型与通用模型并举:阿里达摩院推出多种专病模型,并与浙一等研发出通用腹部影像模型DAMO RADAR,号称一次识别超146种腹部病症且已开源;该成果属科研与工程化里程碑,转化仍需按临床法规推进。 医院端自研专科模型兴起,前100家医院中已有98家宣布部署大模型,55个专病专科模型落地,显示“院方参与+数据闭环”对临床深度使用的重要性。 5. 核心壁垒 数据与治理:院内数据异构且不可出院,需本地治理、脱敏与持续迭代,数据标准化与质控直接决定模型泛化。 合规准入:涉及辅助或临床决策的影像AI多按第三类医疗器械管理,需多中心前瞻性临床试验与设备一致性验证。 工作流工程:从“可用”到“常用”,关键在与PACS/HIS/科室流程的无缝嵌入、证据追溯与权限审计。 算力与交付:公立医院偏好私有化/院内化部署,峰值并发带来训推与存储预算压力。 跨学科团队:医学+算法+软件+器械的复合型团队与长期临床共创,决定可复制交付能力。 6. 驱动因素 支付与政策:AI辅助诊断被纳入医保扩展项,强调不增加患者负担的同时鼓励AI介入流程,为规模化使用创造支付入口。 监管与证据:AI影像三类证数量与CE/FDA认证增长,提升医院采购信心。 医院侧动力:头部医院加速大模型部署与专科共创,增强临床黏性与数据闭环。 产业侧供给:设备厂商推动“设备+IT+AI”一体化方案,强化既有装机与数据网络的规模优势。 行业基础设施:医保影像云与区域智能体建设推进,索引规模扩大,支撑跨机构的数据可寻与质量提升(不等于数据出院)。 7. 主要上市公司 (上市公司表见附图) 8. 投资风险 - 临床有效性与泛化不达预期,跨医院/设备表现回落 - 三类证审批与医保扩展项落地低于预期,延缓放量 - 院内IT/安全制度未放行,AI难以嵌入高频工作流 - 私有化部署成本与并发算力压力超预算,影响ROI - 数据治理与合规风险,数据不可出院导致项目周期拉长 - 科室接受度与可解释性不足,导致“可用不常用” 9. 关键指标 (关键指标表见附图) #AI #LLM #IPO
See More
3分钟懂行
@Rennix7t
about 3 hours ago
来源: 1. https://t.co/REtNJHmriS
3分钟懂行
@Rennix7t
about 3 hours ago
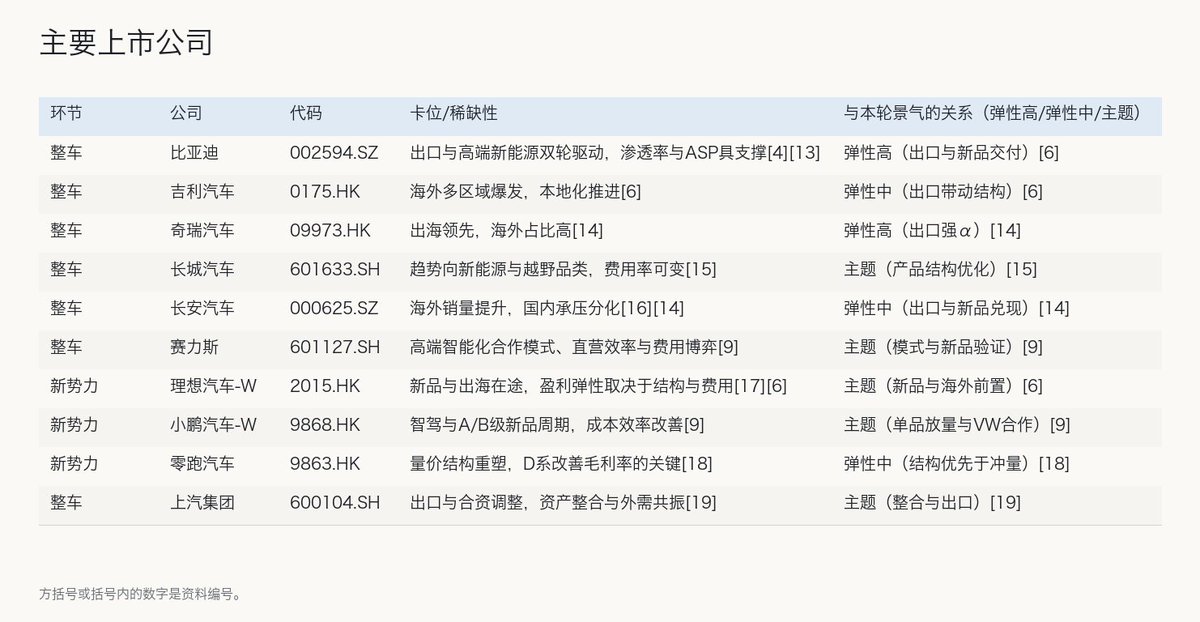
乘用车行业:行业投资机会速览 0. 当前投资机会要点 - 金九新品密集但零售走弱,先看订单与到店客流转化 - 出口成托底主线,连续三月单月百万辆以上 - 新能源渗透创高位,燃油车边缘化加速 - 渠道“压库+倒挂”,策略从冲量转结构 - 关注四季度:新品交付、地方补贴兑现、海外本地化进度 1. 行业定义与边界 本文聚焦中国乘用车销售链条,区分“上市发布/上新”与“真实销量(零售/批发/出口)”,并梳理从上游供给到终端成交的关键约束与传导。9月出现超50款新车集中上市,价格带覆盖约6万至50万元,但这属于“上新口径”,不等于当月“零售交付”同步增长。同时,直营与经销两种渠道并存,前者提升品牌与交付掌控,后者在广覆盖与资金周转上仍是主流,但销售费用强度差异显著。 2. 产业链全景 价值量在中游整车与三电、热管理等核心零部件沉淀最深;下游零售与渠道费用对单车盈利影响大;出口与本地化延伸出增量与利润结构优化路径。 (产业链图见附图) 3. 市场规模 2026年1-8月中国汽车产销约2025.5/2031.5万辆,同比均-3.8%;其中国内销量1316.2万辆,同比-21.8%,出口715.3万辆,同比+66.7%,“出口托底”的格局确定。8月乘用车零售154.1万辆,同比-23.6%,环比+5.5%,呈“总量弱修复、结构极致分化”。9月上旬零售:1-6日21.0万辆,同比-19%;1-13日51.5万辆,同比-23%,环比改善但同比承压,验证“上新热、成交冷”的阶段性矛盾。新能源方面,8月零售新能源100.5万辆,渗透率65.2%,持续创新高。全年展望有分歧,流通协会9月中旬口径预计9月终端约175万辆,定性为“旺季偏弱”,关注后半月冲量与补贴兑现。 4. 竞争格局 内需承压下,出口成为主要α:2026年6-8月出口连续三个月单月破百万辆,前8个月累计已超2025年全年,海外成为利润结构改善的重点方向。头部自主在新品与出海上分化:比亚迪8月销量约44万台,同比+17.8%,出口高增;吉利、奇瑞强势发力海外;新势力内部零跑放量,理想、小鹏各有新品周期但分化明显。燃油车份额继续被新能源侵蚀,9月前两周燃油车厂商批发同比-53%,边缘化加速。渠道侧,经销商“倒挂+压库”压力上升,厂商正由“量”转“结构”,以出口与高端新能源新品提价/配置拉动ASP和毛利。 5. 核心壁垒 一是产品与技术迭代速度,智能驾驶与电驱平台的投入强度与效率决定周期胜负。二是渠道与费用效率,直营带来品牌与交付体验,但销售费用强度更高,规模化与单车费用管控是关键。三是供应链与成本控制,三电、热管理等核心零部件体系能力影响单车毛利中枢。四是出海本地化能力,工厂、合规与服务体系决定海外利润兑现速度。 6. 驱动因素 季节性与政策共振:多地补贴与“金九银十”传统旺季叠加,但今年旺季成色偏弱,更多体现为“环比修复、同比承压”,核心看订单转化与交付节奏。油价高位推升用车成本,“油电替代”强化新能源渗透。外需方面,出口维持高景气,但需关注欧盟反补贴、退税政策变化与本地化落地节奏对量与利润的再分配。新品周期密集上新,当月更影响“订单与展厅客流”,真正体现在“交付与利润”通常需要1-2个季度。 7. 主要上市公司 (上市公司表见附图) 8. 投资风险 - 旺季高基数与弱修复叠加,零售不及预期 - 经销商库存与价格倒挂,渠道风险上升 - 海外政策扰动:欧盟反补贴、退税调整等不确定性 - 新车密集上新但订单转化偏慢,交付兑现滞后 - 燃油车需求下滑快于预期,结构切换带来阵痛 9. 关键指标 (关键指标表见附图) #Consumer #IPO #CleanEnergy
See More
3分钟懂行
@Rennix7t
about 3 hours ago
@qtdevlop
存储这轮涨价要延续,得看HBM良率爬坡和长约续签时价格能否站稳;若新产能开始兑现,股价的平稳也挡不住利润预期重估。
3分钟懂行
@Rennix7t
about 4 hours ago
来源: 1. https://t.co/5qfz1xHDwz 2. https://t.co/xeTKzz5xiu 3. https://t.co/QlaP0kdDg4
3分钟懂行
@Rennix7t
about 4 hours ago
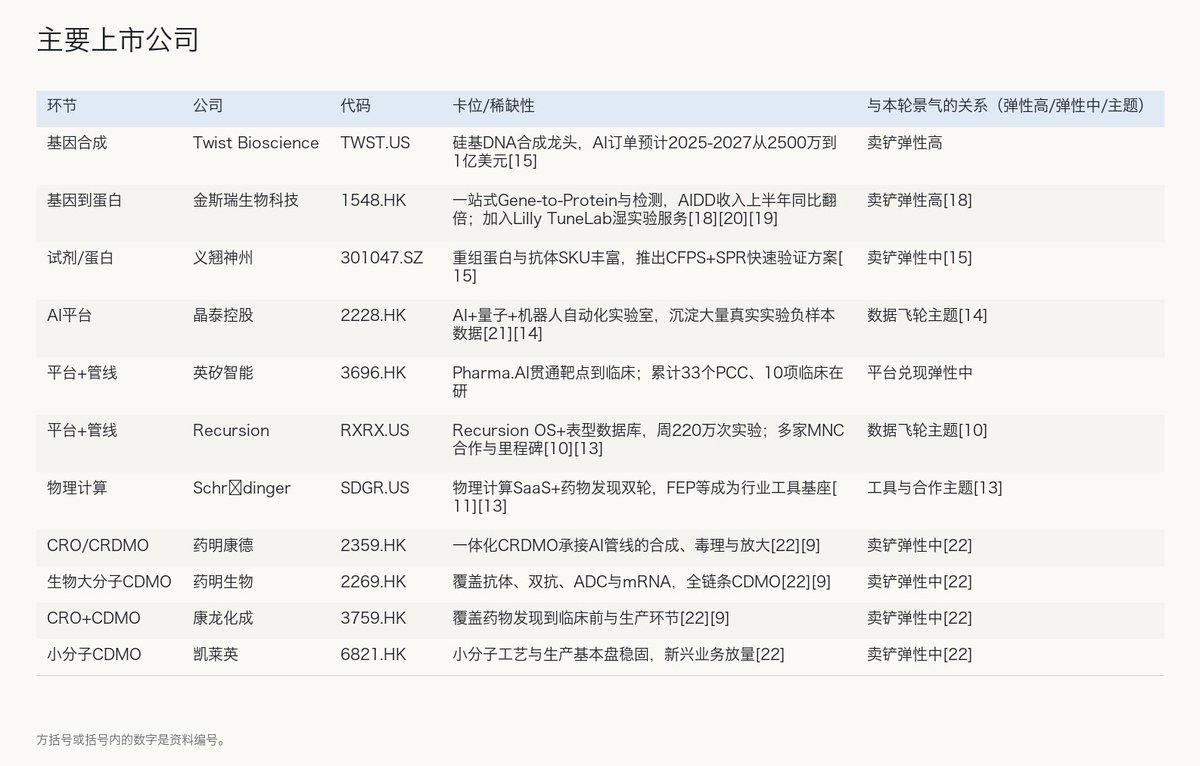
AI制药:行业投资机会速览 0. 当前投资机会要点 - 2026年AI药物发现软件与服务规模约48.5亿美元,2030年或至185亿美元(窄口径,CAGR 40%+) - 广义AI制药市场2021-2026年由约80亿至约300亿美元(预测),2026年增速约24% - 卖铲人先受益:基因合成、蛋白表达、试剂与CRO通量成为瓶颈 - 关键催化在III期与平台读出,时间窗口多落在2028-2029年 - 选股思路回归闭环速度与数据飞轮:数据>算法>算力 1. 行业定义与边界 AI制药(AIDD)是以机器学习、深度学习、大语言模型与多学科数据为工具,贯穿靶点发现、分子设计、ADMET预测、临床设计与商业化等环节,核心目标是缩短周期、降低成本、提升临床成功率。行业已从单点模型应用,转向“设计—构建—测试—学习(DBTL)”的干湿闭环范式。 与热点不同步的一点是,“发现一个候选序列/酶系统”距离“确认应用价值”仍很远,需要可重复的实验验证、机制阐明、体内外药效与安全性、以及临床分期验证。本周焦点新闻中,Anthropic宣布成立生命科学实验室并称Claude识别出含类CRISPR重复序列的新型酶系统;约950个智能体用时21小时完成初筛,但团队随后重复10次搜索未再次识别关键序列,显示发现过程的稳定性仍待检验,且功能与应用价值尚未验证,同时多家基因编辑公司当日股价走低。这更像是“从计算到实验”的前置信号,而非可直接产业化的成果。 从效率看,AI在药物发现、临床前与临床阶段分别可缩短约70%-90%、50%-80%、50%-60%的时间,累计有望将成本压降至传统的一半,但这些节约需建立在稳定的实验验证与流程再造之上。 2. 产业链全景 价值量当前更多沉淀在“把数字变成样品”的上游:基因合成、蛋白表达/纯化、试剂耗材与模式动物,因为模型能在数小时生成成百上千序列,但湿实验通量扩张慢、标准化数据回流难,成为瓶颈。中游是AI平台与CRO/CDMO,把实验数据沉淀为专有数据资产并输出研发服务。下游为药企与商业化兑现,当前更多以合作、里程碑付款与分成为主。 (产业链图见附图) 3. 市场规模 两种口径要分开看 - 窄口径(软件/服务):2026年约48.5亿美元,2030年或达185亿美元,年复合增速40%+,对应的是AI工具与平台渗透进度。 - 广义口径(含更宽研发与服务外包映射):全球AI制药市场2021年约80亿美元,2025年约241亿美元,2026年预测约300亿美元,2026年增速回落至约24%但仍高景气。 此外,AI拉动CRO/CRDMO前端需求:全球研发外包预计2023-2030年CAGR 13.3%,其中药物发现环节CAGR 14.9%,反映前端创新效率提升诉求。 4. 竞争格局 头部大模型与科技公司加速下场,路径分化:Anthropic与OpenAI侧重模型与科研工作台,Google以Isomorphic做药,NVIDIA延伸至生物模型与联合实验室,字节直接孵化AI原生Biotech。专业AI制药平台走“平台+管线”或“平台+服务”,如英矽智能、晶泰控股、Recursion、Schrödinger等,各自用生成式、表型组学或物理计算切入。上游卖铲人(Twist、金斯瑞、义翘神州等)凭通量与交付可靠性承接爆发的构建/验证需求。 5. 核心壁垒 行业共识在收敛:数据>算法>算力。开源正缩短算法领先窗口,真正难复制的是高质量、结构化、可回流的专有湿实验数据与失败负样本,能驱动“模型—实验—数据”飞轮越转越快。干湿闭环与自动化是高阶形态,算力工程化、异构调度与管线优化是效率分水岭。具象对比里,像Recursion已每周开展约220万次自动化实验并沉淀表型组学数据,同时以Biobucks方式绑定多家MNC,体现“数据飞轮+合作变现”的路数。 6. 驱动因素 - 政策:工信部等十部门“十五五”规划单列AI制药专栏,明确数据集建设、垂类大模型与高价值应用场景,强化顶层背书与数据要素建设。 - 产业投入:大模型公司与MNC双轮驱动,TuneLab、联合实验室、科研工作台等持续落地,订单与预算转向“实验闭环”。 - 需求外溢:AI把序列产出从百级放大到千级,物理合成、表达与多维检测形成“乘数级”需求,湿实验验证成为系统瓶颈。 - 催化节奏:III期与关键平台读出集中在2028-2029;期间以合作、里程碑、上游通量扩产与数据资产披露为核心跟踪点。 - 噪声提醒:像Anthropic报道的“类CRISPR”序列发现,短期更多是“计算可行性+探索速度”的示范,仍需可重复、可解释与功能验证,避免把“发现”误读为“产品”。 7. 主要上市公司 (上市公司表见附图) 8. 投资风险 - 计算到临床的外推不成立风险:行业最有说服力的临床验证多在2028-2029年前后,短期速度提升未必转化为更高人体成功率。 - 湿实验瓶颈与数据回流不畅:模型产出放大但构建、表达与体内外验证通量未同步,可能形成候选堆积。 - 监管与合规不确定:FDA提出AI/ML研发指南,EU AI Act等强化合规要求,可能提升成本并影响产品形态。 - 里程碑/合作波动:BD里程碑确认具有周期性,可能带来业绩波动与现金流不均衡。 - 算力与供应链波动:高端GPU供给与地缘风险可能推升成本与延缓训练/推理。 9. 关键指标 (关键指标表见附图) #AI #LLM #AIInfra
See More
3分钟懂行
@Rennix7t
about 5 hours ago
来源: 1. https://t.co/JjtiZ9bByU 2. https://t.co/B5OGmINz1r 3. https://t.co/cIaeLTZdOM
3分钟懂行
@Rennix7t
about 5 hours ago
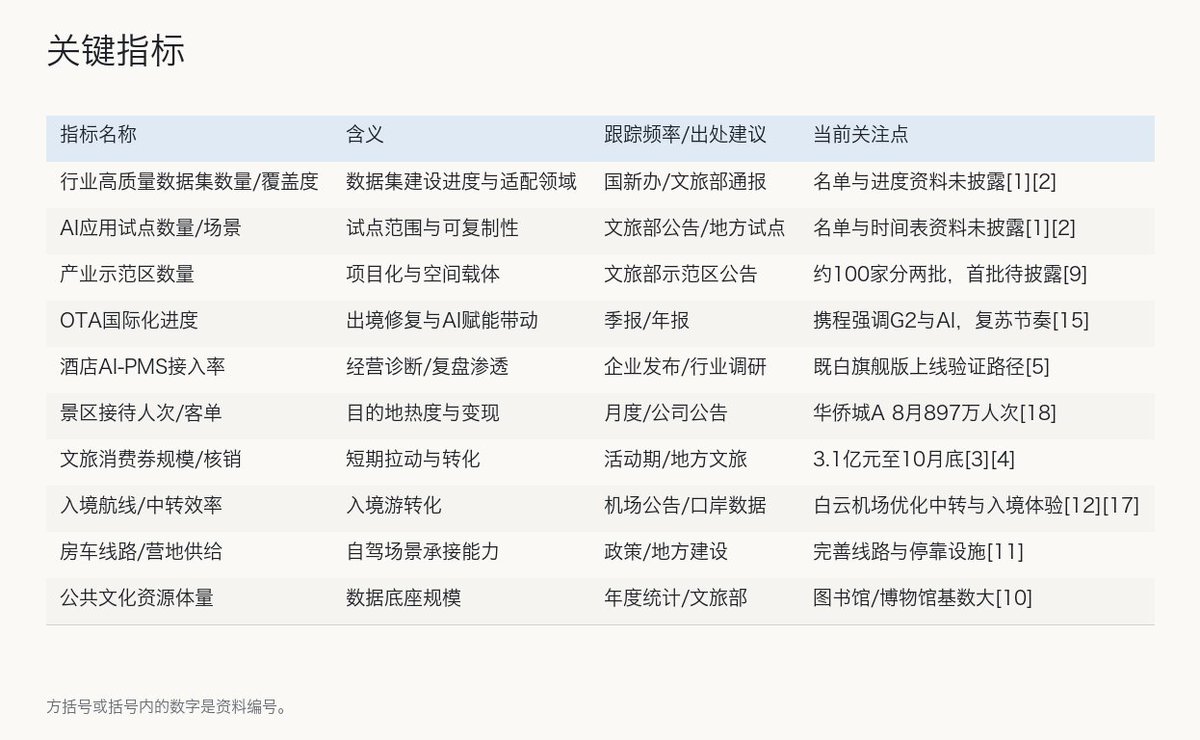
文旅数字化:行业投资机会速览 0. 当前投资机会要点 - 十五五部署行业数据集与AI试点,开启标准化与示范期 - 至10月底发放3.1亿元文旅消费券,旺季需求短催化 - 酒店与乐园成为AI落地先行场,PMS接入与机器人常态化运行 - 目的地运营转向存量提效与轻资产输出,政策边际强化 - 示范区拟两批约100家,项目化推进将成落地主线 1. 行业定义与边界 本文所称“文旅数字化”,覆盖文旅数据要素供给(公共文化与非遗等数据资源的统筹与目录化)、AI应用场景(导览、营销、运营决策、内容生成、设施管理等)与目的地运营(景区、酒店、机场枢纽、演艺与主题乐园等)的全链条升级。公共文化资源是数据底座,截至2025年底全国公共图书馆3253个、备案博物馆7188家,可为数据集建设与应用提供结构化。政策明确建设高质量数据集与AI试点,强化新业态与新场景孵化,边界延展至智慧服务、数字管理与产业示范区。 2. 产业链全景 价值沉淀主要在两端:上游的数据标准化与要素化决定可用性与复用成本;下游的目的地运营与渠道触达承接转化与现金流,AI产品与系统集成位于中游连接供需、放大效率提升。房车自驾、邮轮游艇等新消费场景拓展了下游承接口径,倒逼数据与系统标准化。酒店PMS侧AI运营与主题乐园具身智能,率先给出可验证的效率与体验样本;机场等枢纽与文旅协同,提升入境游转化与多业态联动。 (产业链图见附图) 3. 市场规模 2025年国内居民出游人次65.22亿、出游花费6.30万亿元;2026年上半年出游人次34.63亿、出游花费3.21万亿元,显示量稳价压与修复减缓并存,供给侧更依赖提效与新内容。政策层面对智慧旅游、数据要素、技术应用与项目管理的全链条强化,意味着规模的下一阶段更多来自“利用率×转化率”的存量效率提升与结构性增量场景,而非单纯扩表。 4. 竞争格局 数据供给端:公共文化设施与非遗资源形成高质量数据集的主要来源,目录化与数字化将成为基础设施型竞争点,率先纳入国家目录与标准体系的资源更易进入AI训练与服务闭环。 应用与渠道端:头部OTA与平台积极布局AI,携程以全球化与高品质(G2)配合自研AI覆盖旅客全旅程,作为差异化抓手;同程在“核心OTA+酒管+国际化+短途生态”平台化升级路径下强调AI赋能效率;酒店侧,美团既白旗舰版直连PMS做经营诊断与复盘,强调走出个人提效、进入真实经营场景。 目的地运营端:乐园与演艺加速具身智能验证,长隆园区数百台机器人常态化运行并共建联合研究院,验证人形机器人在导览与服务的适配性路径;综合文旅集团与机场枢纽强化“航空+文旅+商业”联动,白云机场提出深化入境便利与文旅协同以提升枢纽吸引力;文旅央地运营商如华侨城A月度接待量表现出较强底盘,利于数字化运营放大边际。 5. 核心壁垒 数据资产与标准化能力:数据要素产出弹性在信息服务等行业显著,决定了AI场景复用与规模报酬,谁能先行实现目录化、确权与标准贯通,谁就具备可迁移的低边际成本优势。 从“能做Demo”到“能产ROI”:AI原生产品需成为可独立核算的收入与效率单元,订阅与用量模型、交付复制与现金回收节奏构成商业化壁垒。 全口径成本与能力沉淀:需把研发、履约、云算力、运维、数据处理等完整口径回归财务,并验证一次交付对下一次的获客、交付周期与留存改善,形成复用性。 场景运营与生态协同:PMS深连、乐园现场运营、机场联动文旅,要求跨系统联动与多主体对接能力,构成难以复制的组织与生态壁垒。 6. 驱动因素 政策顶层设计:十五五明确推动科技赋能、数字化转型、项目管理与低效盘活,为数据集、AI试点与示范区提供路线与抓手。 专项催化:国庆文化和旅游消费月发放3.1亿元消费券,短期拉动需求与验证转化链路。 新场景供给:房车自驾线路与停靠设施完善,拓宽需求半径并拉动目的地与营地数字化。 企业侧迭代:平台与软件公司从功能叠加转向ROI与席位+用量商业模式,AI预算与落地确定性提升,利好B端渗透。 7. 主要上市公司 (上市公司表见附图) 8. 投资风险 - 政策落地与名单进度不及预期,影响样本复制与资金节奏 - 标准不一致与隐私合规约束,跨区域数据流通与接口落地受阻 - AI投入与ROI错配,算力与运维成本上升影响利润兑现 - 极端天气、宏观波动与分流效应致客流与价格承压 - 项目管理不足导致低效投资与闲置浪费风险上升 9. 关键指标 (关键指标表见附图) #AI #Robotics #IPO
See More
3分钟懂行
@Rennix7t
about 5 hours ago
@_FORAB
把计算和电池移到口袋,头显轻了,使用场景却仍被一根线约束。佩戴更舒适若换不来更长的使用时间,设备变小也抵不过有线使用的不便。
3分钟懂行
@Rennix7t
about 6 hours ago
来源: 1. https://t.co/S4IyNSDCCY
3分钟懂行
@Rennix7t
about 6 hours ago
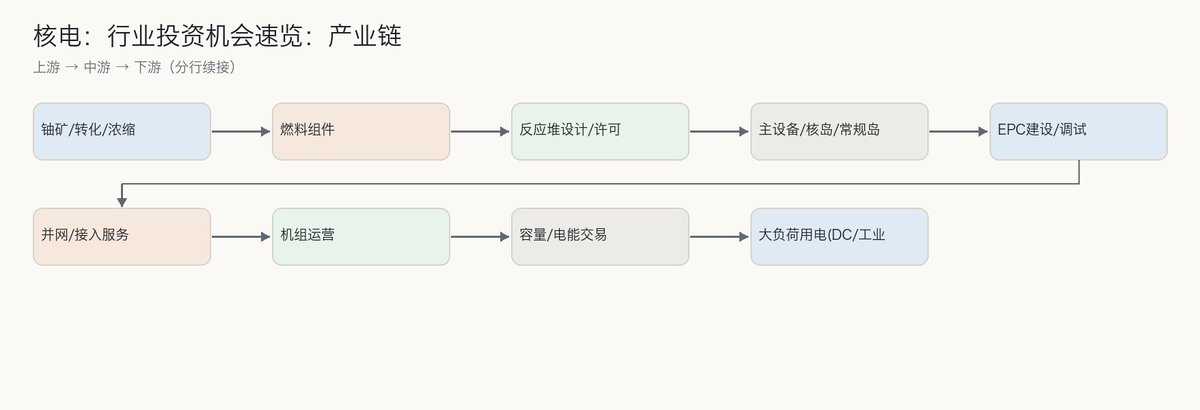
核电:行业投资机会速览 0. 当前投资机会要点 - 意大利通过“可持续核能”授权法案,12个月内落地配套法令,优先SMR路线 - AI数据中心高用电与核电高利用率适配,核电或成新增负荷的基荷解法 - 欧洲数据中心接入“卡在电网”,许可与并网进度是核心跟踪点 - 欧盟将于2027年起对大型数据中心实施能水效标签,推动新增清洁电源对接 - 产业链高壁垒在许可—供应商名录—并网三环,时间节点和合规路径决定节奏 1. 行业定义与边界 核电行业指以裂变反应堆发电的能源供给体系,包含上游铀资源与燃料组件,中游反应堆设计制造与EPC、主辅设备与数字控制系统,及下游机组运营、并网交易与大负荷用电侧的长期电力合同等环节。本次热点聚焦意大利授权法案与未来配套法令落地,重点在SMR(小型模块化反应堆)部署、许可体系、并网与负荷衔接,而非单一国家的既有核电规模盘点。意大利法案授权政府建立核能整体法律框架,并覆盖新建设施建设与运营、退役、放废与核素管理,以及审批、安全监管与环境制度完善,12个月内需出台配套实施法令,SMR被明确为优先方向以服务工业脱碳与能源安全目标。此外,法案亦提到拓展到核聚变研发范畴,但规模、路径与时程尚待配套细则明确。 2. 产业链全景 价值沉淀由合规与工程壁垒主导:上游的铀资源与燃料组分属于战略材料;中游的反应堆主岛设备、数字化与安全系统、EPC与并网工程决定资本开支强度与工期;下游的高利用率运营、容量与电能量交易、以及与大负荷(数据中心、工业负荷)签订的中长期合约决定现金流稳定性与电价议价空间。 (产业链图见附图) 3. 市场规模 意大利本轮重启的拟建装机规模、投资额与商业运行时间尚未披露,当前仅完成参议院层面的授权立法,具体装机规模需等待12个月内出台的配套实施法令明确,仍处于前置政策阶段,非已落地项目建设或投运事项。从核电投资周期的宏观参照看,中国核电电源基本投资完成额在2025年末累计超过1600亿元,2026年截至5月当年累计约780亿元,体现出核电建设具备长周期、强资本开支特征的行业属性(口径为累计完成额)。核电机组因高利用率(通常>90%)特性,能够为新增的算力与工业负荷提供稳定基荷,这一供给属性为未来多地区的增量投资提供了逻辑支撑,但各国规模进度仍受各自许可与电网条件制约。日本方面,2023—2026年已重启5座机组,并计划在2028—2029年再重启4座,短期仍以安全审查与改造节奏为核心约束,中长期对气电的“挤出效应”将随机组恢复运行逐步显性化(口径为政策与机组重启节奏)。 4. 竞争格局 欧盟语境下,核电仍高度依赖国家层面的法律与许可体系,重启国家会呈现“国家监管+公用事业主导+产业链合格供应商名录”的结构化格局,进入门槛高、外部玩家议价能力有限。意大利当前处于立法完备化前夜,核心竞争焦点在于谁率先通过配套法令确立许可路径、谁具备SMR工程总包与全栈供应链组织力、以及谁能率先打通与大负荷用户的中长期合同,实现融资闭环与现金流可预测性。与此同时,电网接入作为跨市场共性瓶颈,英国与法国的接入队列暴增,成为大负荷项目与新电源并网的关键节拍器;多国将通过更细化的接入规则与附加“新增清洁电源”要求倒逼电源结构升级。 5. 核心壁垒 1)许可与监管合规:从法律授权到配套实施法令,再到机组级环评、安全分析报告与运营许可,环环相扣,为项目融资与招采提供确定性,是全链路的首要门槛。 2)合格供应商名录:核电设备与服务进入“名录”意味着被认可的质量与可靠性,产业链由少数具备完整体系能力的厂商主导,形成天然护城河。 3)EPC执行与工期:核岛与常规岛的工程组织、关键设备交付与调试能力直接决定资本效率与IRR,对项目财务闭环影响巨大。 4)并网与电网容量:接入队列拥堵、跨区域输电能力与站点接入时程决定项目“能否、何时卖电”,是近年的共性主约束。 5)负荷对接与中长期合约:AI数据中心等高负荷对清洁电力的锁定推动核电议价空间,但需满足能水效、可再生匹配与时段匹配等新规组合要求。 6. 驱动因素 政策端:意大利完成“授权立法→12个月内配套法令”这一双节点,打开SMR与新一代核电法治化空间;法令内容将决定许可清单、并网机制与安全标准,是后续招标与投融资的先决条件。负荷端:AI数据中心负荷高增长,市场普遍将核电视为高利用率基荷以匹配新增算力需求,叠加国际科技公司与电力公司探索核电增容的路径(如Google与Georgia Power合作,计划通过改造提升既有核机组出力约96MW)。电网端:欧洲多地接入队列暴增,接入规则从“先来先服务”转向约束新增负荷需自带或锁定新增清洁电源,接入许可将倒逼数据中心与电源项目“捆绑式”推进。监管端:欧盟拟自2027年对大型数据中心展示能水效标签,并启动最低绩效标准的讨论,新增项目需匹配更严格的电源结构与小时级匹配要求,提升核电等稳定出力电源的战略价值,亦抬升合规成本与交付复杂度。 7. 主要上市公司 (上市公司表见附图) 8. 投资风险 - 立法与配套法令进度不及预期,许可口径与技术路线不确定性延长项目周期 - 并网与电网接入拥堵,接入规则趋严导致项目延迟或追加配套投资 - 供应链名录门槛高,关键设备与系统验证周期长,影响EPC工期与资本效率 - 负荷侧规则趋严(如数据中心能水效标签与小时级匹配),提高合规成本与采购复杂度 - 需求验证风险:若AI数据中心用电增长不及预期,电价与发电利用小时低于假设 - 海外政策与安全标准差异,跨区域项目的审批一致性与成本可控性存疑 9. 关键指标 (关键指标表见附图) #DataCenter #Google #AI
See More
3分钟懂行
@Rennix7t
about 7 hours ago
来源: 1. https://t.co/FhpGKzX8cN 2. https://t.co/y1M8IGkssy
3分钟懂行
@Rennix7t
about 7 hours ago
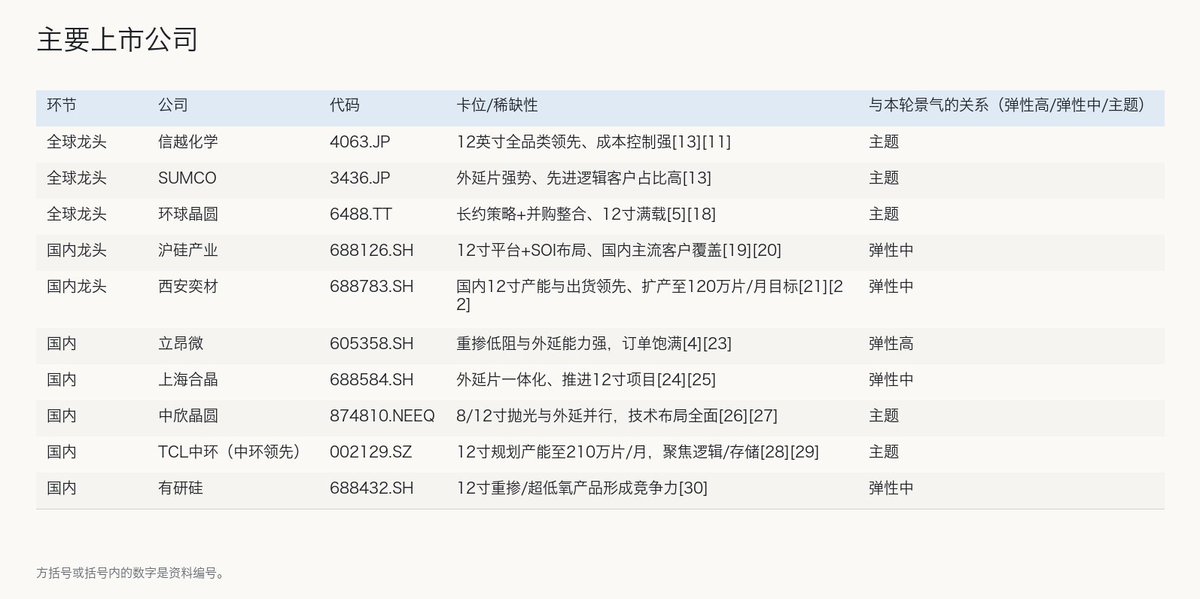
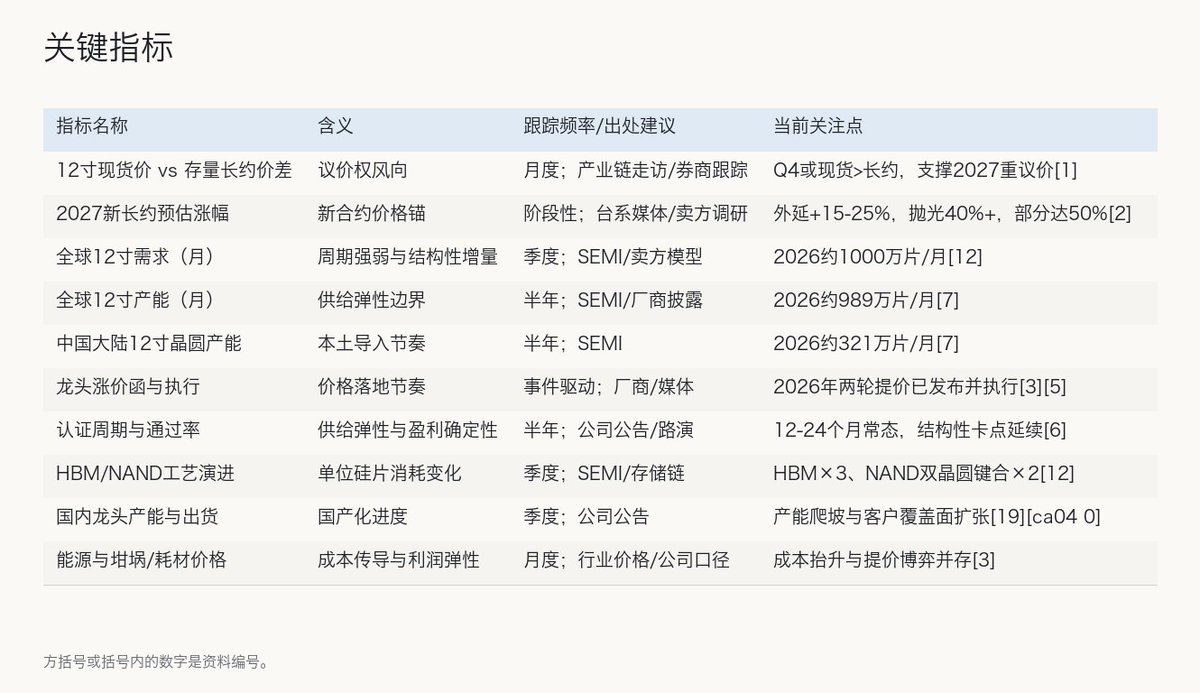
半导体硅片:行业投资机会速览 0. 当前投资机会要点 - Q4现货或高于存量长约,支撑2027新长约提价 - 高弹性在12寸重掺与外延片,已出现两轮提价 - 供给刚性强:认证12–24个月、扩产18–24个月 - 关注国内晶圆厂至321万片/月扩产兑现节奏 - 长约集中在2027–2028重议价,价格锚转向现货与AI结构性需求 1. 行业定义与边界 12英寸硅片是集成电路前道制造的“地基”,按工艺分为抛光片、外延片与测试片,抛光片更多用于存储与部分模拟,外延片多用于逻辑、部分存储与传感器,测试片用于产线调试,不直接入芯。行业讨论范围聚焦12英寸电子级硅片,不含SOI与回收片;上下游延伸至电子级多晶硅、石英坩埚、拉晶/抛光/外延设备及下游晶圆厂。 2. 产业链全景 价值量在中游12英寸硅片最为集中,10万片/月新增产能投资约20亿元,技术与资本双密集,客户导入长、粘性强。认证通过后,除非质量或供给失误,晶圆厂极少更换供应商,订单稳定性高。 (产业链图见附图) 3. 市场规模 12英寸硅片已成主流,2024年出货面积占比超75%,并随先进逻辑与存储持续提升。SEMI测算全球12英寸晶圆厂月产能将由2024年的834万片增至2026年的989万片。需求侧,2026年12英寸硅片月度需求约1000万片,HBM与3D NAND等拉动确定性强。中国大陆12英寸晶圆月产能预计2026年达321万片,约占全球1/3,带动本土硅片导入加速。 4. 竞争格局 12英寸硅片全球CR5约72%–80%,前五为信越化学、SUMCO、环球晶圆、德国世创、SK Siltron,前两家占比合计约40%+,行业呈寡头格局。国内形成“少数规模化+多点突破”,成规模厂商约7家,正加速扩产与导入,但中高端仍存结构性缺口。 5. 核心壁垒 工艺难点在于拉晶的晶体完整性与缺陷密度控制、成型/抛光的平整度与颗粒控制,以及外延膜层的形貌与电学一致性;任何前道缺陷会不可逆传导至后道。客户认证从测试片到正片量产通常需12–24个月,资本开支高、设备与know-how深度绑定,构成供给端刚性。 6. 驱动因素 AI与高带宽存储提升单位硅片消耗:HBM同等容量硅片用量约为传统DRAM的3倍,3D NAND向双晶圆键合切换使12英寸硅片需求直接翻倍,结构性增量明确。2026年一线厂两轮提价已落地,12英寸常规涨5%–8%,AI/HPC专用品类涨18%–22%,现货景气已启动。同时,长约在2027–2028重议价,若Q4现货高于存量长约,将成为新长约提价锚点。 7. 主要上市公司 (上市公司表见附图) 8. 投资风险 - 需求波动与库存错配,价格回落幅度超预期 - 产能集中释放致结构性过剩与价格战风险 - 客户认证不及预期、导入延期影响放量 - 地缘与设备/材料供给受限,扩产与良率爬坡受阻 - 成本端能源与原材料波动,价格传导不充分 9. 关键指标 (关键指标表见附图) #Semiconductors #AI #IPO
See More
3分钟懂行
@Rennix7t
about 7 hours ago
@FrankLeo888
最高涨幅10%的传闻,撑不起半导体公司将陆续提价的结论。台积电即使提价,也不能推出其他公司都有议价权。
3分钟懂行
@Rennix7t
about 18 hours ago
@antiAIvo
AI终局看不清,不等于半导体只能靠赌。存储厂把产能转向高带宽产品后,通用内存供给收紧,价格和利润已有数据可以核验。
3分钟懂行
@Rennix7t
about 23 hours ago
来源: 1. https://t.co/xElSO1ltYV
3分钟懂行
@Rennix7t
about 23 hours ago
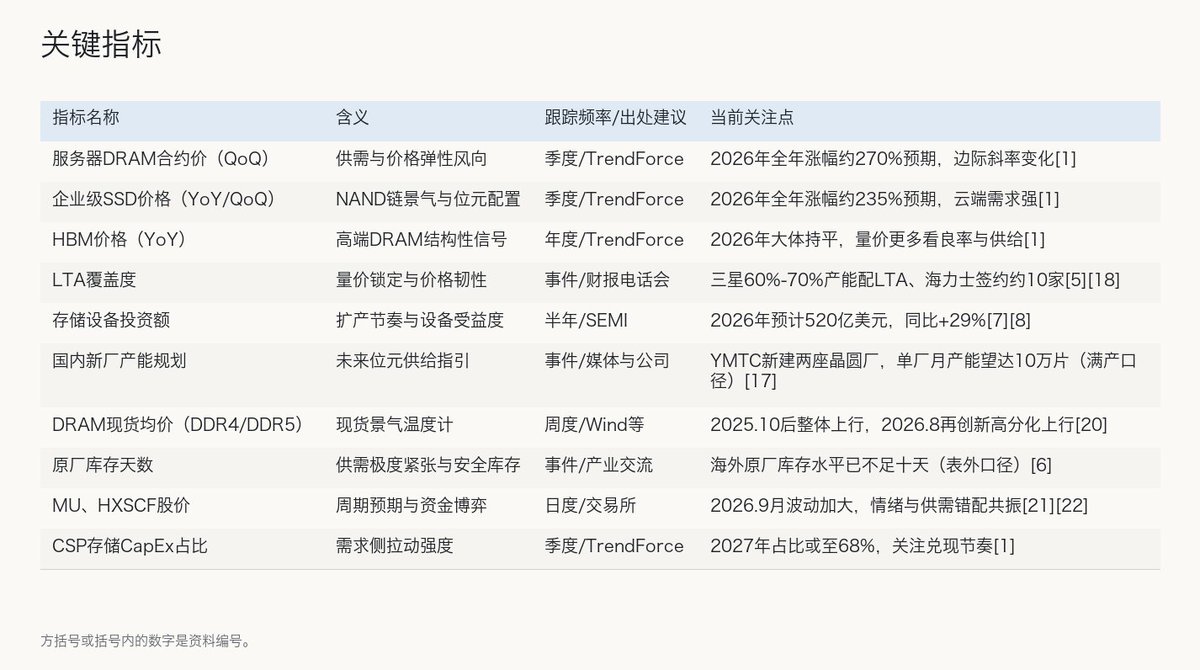
存储芯片:行业投资机会速览 0. 当前投资机会要点 - 供给侧仍偏紧,紧张或延续至2027年,价格弹性尚在窗口期 - 高弹性环节:DRAM(含HBM/DDR5)与前道设备(刻蚀/薄膜/CMP) - 关注时间点:2026Q4-2027年LTA续签与HBM4良率爬坡 - 扩产预期抬升但实际产出爬坡滞后,供需错配仍主导价格 - 投资者头寸与估值波动放大基本面噪声,需区分短线情绪与供需趋势 1. 行业定义与边界 存储芯片是信息的“记忆器官”,按非易失/易失分为NAND与DRAM,前者存长期数据,后者作工作内存;AI时代,HBM与DDR5等高带宽/高速DRAM成为算力系统瓶颈变量,带动制程、封装与前道设备需求同步攀升。 2. 产业链全景 上游为硅片、气体化学品与前道设备(刻蚀、薄膜、CMP、清洗),中游为DRAM/NAND晶圆制造与先进封装(HBM堆叠),下游为服务器/AI数据中心、PC与手机等整机与模组。 (产业链图见附图) 3. 市场规模 2026年全球半导体市场或达1.51万亿美元,存储年增约249.5%至超8000亿美元;2027年存储仍以32.1%增速领跑,显示AI拉动下存储在全行业中承担主要增量。与之匹配,300mm晶圆厂“存储领域设备投资”2026年预计520亿美元,同比+29%,并在2027-2029年延续扩张。价格端,TrendForce预计2026年服务器DRAM与企业级SSD全年涨幅约270%与235%,内存供应链紧张或延续至2027年。 4. 竞争格局 DRAM寡头格局稳定,三星、SK海力士、美光合计主导,利润率在本轮上行期显著抬升;日经口径统计的2026年二季度经营利润率显示长鑫82%、美光80%、SK海力士76%、三星70%等,结构性产能向HBM/DDR5倾斜。NAND方面,长江存储二季度出货量份额达14%,与铠侠持平,高于美光/闪迪各13%,国产份额上行显著。海外原厂强调供给纪律、现金回馈优先,资本开支密度下降,有利价格中枢抬升持续性。 5. 核心壁垒 - 工艺与良率:DRAM/HBM在刻蚀、薄膜、清洗、CMP等环节对工艺窗口极敏感,制程迭代与良率爬坡形成高门槛。 - 先进封装:HBM堆叠层数上升、base/core die制程与热管理复杂度提升,成为新瓶颈。 - 供给纪律与LTA:原厂通过多年期协议锁定量价,平滑波动并稳住价格中枢。 - 本土替代:国产厂在DRAM与NAND份额提升,叠加设备国产化率提升,增强产业链韧性。 6. 驱动因素 - 需求结构迁移:AI服务器单机内存为普通服务器8-10倍,HBM与DDR5占位提升,通用DRAM/NAND被挤占导致普品供给偏紧。 - 云厂商CapEx扩张:九大CSP 2026/2027资本开支预计同比+98%/+50%,且存储在CapEx中的占比从47%升至68%(口径为DRAM+NAND合计)。 - 价格传导:2026年服务器DRAM与企业级SSD大幅涨价,HBM价格全年大体持平,但结构性供给约束使高端产品利润弹性更强。 - 终端侧分化:内存涨价压制PC/手机需求与BOM,手机均价上行与PC出货承压并存,但服务器端仍强。 - 扩产与设备:2026年存储设备投资抬升,国内新厂建设推进,但厂房到良率的爬坡周期决定实际可售位元增速有限,短期难以快速逆转供需。 - LTA与库存:原厂与客户的多年期合约扩面,海外原厂库存据披露已不足十天,反映现货偏紧与议价强化。 7. 主要上市公司 (上市公司表见附图) 8. 投资风险 - 需求不及预期:AI CapEx放缓、消费电子复苏弱于预期将压制位元出货与价格。 - 价格回落风险:若位元供给超预期释放或价格竞争开启,DRAM/NAND价格可能回落。 - 产能与良率:新厂建设与良率爬坡慢于规划,或相反超预期释放,均可能扰动周期。 - 地缘与政策:国际贸易与技术限制变化影响设备/材料与终端出海。 - 估值与头寸:行业高景气下估值抬升与头寸拥挤,市场波动放大基本面噪声。 9. 关键指标 (关键指标表见附图) #Semiconductors #IPO #Fundamentals
See More
Last Seen Users on Sotwe
Said
Seen from
Thailand
ชอบเย็ดสาวใหญ่แม่หม้ายสาวอวบ
Seen from
Thailand
emel
Seen from
Turkey
❤️OLGUN EVLİ VE GİZLİ ❤️
Seen from
India
eş paylaşım itiraf
Seen from
Turkey
sexualvideos💋
Seen from
Pakistan
تالا
Thỏ dầm khâm
Seen from
Vietnam
Apreciador de Milf
Seen from
Turkey
Los chacales del sur ⚱
Seen from
Mexico
Trends for you
1
Hader
Under 10K tweets
2
Lawrence Tanter
Under 10K tweets
3
#Survivor51
Under 10K tweets
4
#ADifferentWorld
Under 10K tweets
5
Taylor Ward
Under 10K tweets
6
Timothy Kelly
Under 10K tweets
7
#AEWDynamite
Under 10K tweets
8
Peltola
Under 10K tweets
9
Elvira
Under 10K tweets
10
Listing ID
Under 10K tweets
Most Popular Users
1
Elon Musk
@elonmusk
241.7M followers
2
Barack Obama
@barackobama
119M followers
3
Cristiano Ronaldo
@cristiano
114.4M followers
4
Donald J. Trump
@realdonaldtrump
111.8M followers
5
Narendra Modi
@narendramodi
107.2M followers
6
Rihanna
@rihanna
98.7M followers
7
NASA
@nasa
92.4M followers
8
Justin Bieber
@justinbieber
91.8M followers
9
KATY PERRY
@katyperry
90M followers
10
Taylor Swift
@taylorswift13
83.9M followers
11
Lady Gaga
@ladygaga
75.4M followers
12
Virat Kohli
@imvkohli
73.3M followers
13
Kim Kardashian
@kimkardashian
70.9M followers
14
YouTube
@youtube
68.8M followers
15
Neymar Jr
@neymarjr
66.3M followers
16
Bill Gates
@billgates
65.1M followers
17
Selena Gomez
@selenagomez
63M followers
18
The Ellen Show
@theellenshow
62.3M followers
19
CNN
@cnn
61.8M followers
20
X
@x
60.7M followers
Olivia
Online
✨
⭐
💫