Home
Language
English
Türkçe
Bahasa Indonesia
About
Privacy Policy
Terms of Service
Pricing
Sign In
Download All
Share
JX-Scipio
@romancavalry1
天地之间,孑然一身。大千世界,独来独往。青山依旧在,几度夕阳红。
Joined May 2019
1.4K
Following
264
Followers
2.1K
Posts
JX-Scipio
@romancavalry1
7 days ago
加密货币最终的落地场景马上就要出现了。很早就说过,加密货币落地最好的归宿就是支付领域,其他概念都是扯淡。MUSE的出现加速了这一进程。AI+crypto的组合,会让金融行业加速。传统的银行和卡组织的形式,更适合人工支付的场景,而对AI来说,这一套流程堪称灾难。也许未来的一天,那些过不了KYC、生活在资本管制国的人,再也不用纠结如何将加密货币转换为本国货币了。虽然监管会如影随形,但终究会比现在更方便一些。 #AI #crypto #ETH #MUSE
JX-Scipio
@romancavalry1
22 days ago
经常性将自己包装为常胜将军的交易者,很难承认自己的错误,这也是失败的开始。交易中哪有永远正确的神,如果一个人永远正确,最好赶紧取关,他们的推文毫无价值。
JX-Scipio
@romancavalry1
about 1 month ago
拜读这份行业研究报告,深有感触。从底层技术逻辑推导至宏观商业周期,逻辑严密,对我启发性很强。很多技术层面的原理,我并不是特别清楚,但有两点关于商业模式和企业营收的观点我认为可能过于乐观。 1、token未来有可能大幅降价,如同电力一样,将成为日常消耗品。未来的算力企业或许将成为基础设施,特点是低利润率、高营收。这类产品从来都是刚出现的时候成本极高,后面越来越便宜。算力需求会一直增长,但利润不会一直暴力增长。所以不能按照目前的成本去推算未来的市场规模; 2、我认为开源模型会带来终端的处理需求,根本用不到云端算力。每一个终端可以解决微小的算力需求,用不到云端算力。所以不能将预测全部叠加在云端需求上。这也是我第一次搞明白开源和闭源的区别时,脑子里第一个念头; 3、DRAM周期。任何市场不会任由一个关键节点卡住整个产业链的脖子。如果内存和CPU在未来无法解决短缺问题,我认为下游一定会有替代产品出现。供给和需求终将平衡,要么内存和CPU彻底解决行业痛点,要么被其他技术取代。所以红利期应该不会太久; 4、中国对低端CPU的替代时间会很快,这一点在这几十年里体现的淋漓尽致。所以当国产储存大幅抢占低端市场,几家储存企业就只剩高端市场的争竞,未来短缺不会很严重。只是短期内,我认为至少两年内,这种情况不会改变。 综上,HBM依然是首选投资标的,只是我认为未来5年的可变性有很多。除此之外,我坚定看好液冷、光通信、先进封装和测试。
See More
fin
@fi56622380
about 1 month ago
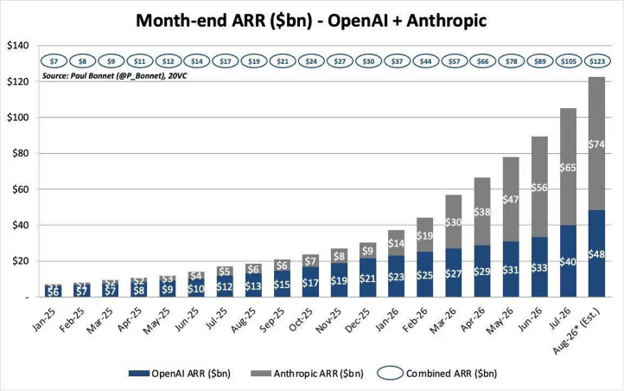
AI半导体终局推演2026(III) AI半导体基建期为什么比互联网基建期更长? Coding场景之后的下一个模型ARR营收增长点在哪里? AI基建会不会过度建设?Capex是不是泡沫?经济账能算的过来吗? 开源模型和闭源的格局如何?对闭源模型的冲击会如何演进? 本文尝试推演这几个问题背后的逻辑 —-------------------------------- 为什么AI的基建期比互联网基建期要长? 互联网革命时期的硬件/基建收入增长,只有一个渗透维度的指数型增长,就是用户量 因为每个人都是订阅制,50块钱一个月的网费,没办法再升了。属于平价服务,看十倍网页也不会付十倍的钱,平价服务是没有第二个维度的指数增长的,饱和了就饱和了 移动互联网的基建,也就是端侧设备智能手机,是同样的逻辑,端侧设备很难做到ASP售价很高,因为摊薄成本需要大规模生产,而要做到大规模,ASP就一定不能高,也很难涨价。所以注定了端侧设备在渗透率达到一定程度之后,很难再继续指数增长,因为上限只有一个维度决定。 这也是为什么,互联网革命的硬件需求拐点大概在渗透率到了sigmoid中点之后减缓,2000年3月互联网泡沫破灭的时候,美国互联网渗透率大概在50%左右。科技革命增速最快的时候就是采用率10%迈向50%的阶段。 —-------- 而AI硬件需求来源于token的指数型增长,这一轮AI之所以对硬件需求大,本质上是因为上限是由两个维度决定的:用户数量/渗透率的指数增长,和每个人的用量的指数增长 这两个维度的指数增长相乘,都能转换成统一的度量衡:token,把基建上限提高了太多太多了 我们这个时代,两个维度各自走到哪里了? 第一个维度用户渗透率,几个月前已经达到50%,也就是sigmoid导数要拐点了 第二个维度,也就是人均token用量,2026年仍然在早期。全美企业内部的AI spending中位数,现在是每人每月12美元。远期来看,这个数字有希望至少达到白领工资的10%,也就是每个月1000美元左右,中间还有接近两个数量级。 现在的增长,主要是第二个维度的渗透率,也就是每个人token平均用量的指数级增长,两个sigmoid曲线接力上了 这应该是历史上罕见的,两个维度sigmoid曲线接力带来的算力/基建需求,也带来了半导体的超级周期 但一切的指数增长,都是上限达到之前的幻象,这一轮AI基建也不例外,只不过幻象时间要长的多,因为多了一个维度的指数型增长接力 —-------------------------------- 另外一个AI的基建期比互联网需求高的原因,在去年写的半导体年终总结里提过:提到这两个渗透维度的指数成长,都能转换成统一的度量衡:token。跟互联网时代不同的是,互联网时代,每次请求的网络和算力成本,边际成本极低,scaling的效果极好,软件复制分发的边际成本几乎为零,且几乎不消耗额外的硬件资源。 而token时代因为高额的推理成本,用户访问消耗的边际成本比互联网要高一个数量级。商业模型从“流量 × 转化率”部分转向“每 token 毛利”了,所以AI时期基建的需求比互联网时代要高的多 —-------------------------------- 第一个渗透率维度扩散太快,已经到拐点,所以现在大家在讨论AI的前景的时候,已经不那么注重渗透率的讨论,而更多的是讨论在各行各业中,人均的token使用量会如何增长。 ----- Coding agent场景ARR迅速上升证明价值之后,6-7月开始增速放缓,市场开始担忧,coding agent在程序员群体内广泛渗透之后,什么场景能够接力token/ARR增长 ?是不是AI for science?还是RSI? 我认为仍然是Coding,广义的coding,而且还有很大空间 Coding是这个世界数字化的不可阻挡的趋势,万物皆可coding,而且不一定是显式的coding。实际上太多任务在后台被默默转化成了Coding,最后在记录功能的时候,仍然会被看作是Coding。 目前广义Coding任务占所有的ARR收入比例大概是60%到70%之间。如果只算程序员的狭义Coding的话可能只有40%左右,另有20~30%可能是其他行业的任务转化而来的Coding agent执行结构。 比如最常见的文件的编辑Excel和PowerPoint,最后都是通过后台开linux sandbox用Coding的方式去完成的。财务、CRM 操作、法律文档整理也一样,区别只在于所调用的工具和 verifier 不同,都被转换成了可观察->可执行->验证的coding闭环任务。 半导体的架构探索会转换成SystemC model simulation问题,生物制药的分子结构解析和仿真中的很多环节也可以用coding完成,投行研报里的模型建模也能转换为coding问题。 狭义的程序员coding任务只是第一个跑通了高频运行 观察/分析->执行->验证循环的大类任务,这也是coding为什么消耗了比chat高一个数量级的token。以后有太多的任务都是同一个逻辑下的承接者,甚至包括deep research这样的开放性任务。 形式上,下一个比较切实际的增长来源就是Co-work/computer use 接力程序员Coding的,并不是另一个孤立的大场景。当前增长最快的,正是“非程序员使用Coding基础设施完成非Coding产品任务” ,Coding仍然是默认执行内核,但不一定是用户眼中的产品分类 截至2026年6月,OpenAI企业客户中,Codex已经占Codex与ChatGPT合计输出token的64%。Codex周活用户自2月以来法律部门增长108倍,销售和招聘增长41倍,市场营销增长26倍,工程部门反而只增长5倍 从Anthropic的营收垂直占比来看,狭义的程序员/软件公司coding占比只有40%,金融服务/保险超过 20%,法律,制药/生命科学,消费/零售电商,占比都非常的可观,都有10%量级。 Software eating the world的逻辑,在coding的门槛被LLM降低一百倍之后,甚至强化成了coding eating the world,或者说,coding是agent最熟悉的方式,agent正在利用coding开始向所有知识工作去扩散使用率 而Agent Coding已经过了可行性和方向摸索阶段,剩下的主要是长时运行/跨系统/自主性/可靠性等工程问题 ,没有什么重大挑战了。 剩下的事情只是用户适应场景和改变习惯的问题,渗透率/利用率的主要瓶颈是,大家的学习曲线没有那么快,用户需要时间迁移agent/coding工作流;企业workflow高度长尾、数据分散、内部工具整合不足,也缺少自上而下的KPI推动。模型能力、组织推动和tool integration共同决定adoption速度。 另外一个瓶颈逻辑Amdahl’s law(结果取决于不能加速的环节),token只能解决其中一部分环节的加速,比如说像药物临床部分是无法加速的,如果其中一半环节无法加速,那么token就算把剩下的环节加速一千倍,整体加速也只有2倍。因此更现实的路径是并行探索更多方向,把瓶颈从决策转移到验证。 Anthropic 6~7月的营收放缓主要原因有三个:一个是算力不够,另一个是防蒸馏整治了不少账号,还有openai的codex 5.6抢占份额。并非广义agent coding需求触顶。 从广义agent coding角度看,我目前看不到大模型/agent需求的硬上限。目前仍然处于用的越多,提升效率越多的阶段,边际正收益仍然很大,主要瓶颈在于营收/利润能支撑多少budget,意愿和场景都没有问题。 -------------------------------------------- 从最重要的需求端来推演,token增长率前景是没什么问题的。 那么从基建出资方来推演,capex的上限在哪里,能不能持续?有没有泡沫?举债+FCF变负,账能不能算的过来? 从基建出资方来说,和互联网区别最大的地方在于,互联网时代的基建出资方和受益方并不一致。而在 AI 时代,这两者出现了重合。基建出资方最大的Anthropic和OpenAI也同时是这一次AI革命的最大受益方。 所以算账先从Openai和Anthropic角度来算是最直接的 1.unit economy是算的过来的 截至六月底,Anthropic大概用2GW的有效算力创造了62B的ARR。如果1GW的数据中心建设成本按50B来计算,平摊到六年,每年的成本大概是10B。那么,其实Anthropic的推理算力收入~30B/GW除以年化的算力成本大概是三倍。推理的ROIC也有差不多60% 如果只算推理,那么unit economy就更好了,1GW的算力收入是接近50B的 2. 在维持这个unit economy标准的前提下,只要ARR增速和算力增速同步,Anthropic + Openai的数据中心算力GW规划是能算的过来的 O+A 两家在七月的时候大概6~7GW,Anthropic 65B,Openai 45B O+A 两家今年年底上线加起来大概11GW,只需要ARR半年再增长60%左右即可保持ARR和上线算力的同步增长(要知道2026上半年A 7倍,O 2倍多),也就是下半年每个月增长10%即可 到2027年底,两家规划的总算力全加起来大概20~24GW,其实只需要这一年的token ARR同步增长1~1.5倍,这个算力账起码在unit economy上是算的过来的,算力跟ARR的增速同步,目前的可见度支撑2027E的capex没有大问题 没有能见度的2028只能靠猜:2028E ARR一年增长80%的话,能justify O+A 总共45GW 算力规划。2029 + 2030年两年ARR继续增长100%(CAGR仅仅40%),O + A到2030年年底总共100GW算力规划是完全合理的 至少O和A这样明确找到了结构性需求增长的赛道的ROIC是算的过来的,2027甚至2028的算力规划暂时没有泡沫 举债和FCF变负去做AI基建,是不是赌博?是的 但这样的赌博在ROIC如此好而且大概率能持续的生意面前是有合理性的,踏空错过的风险是显著大于fomo泡沫的风险。即使融资成本升到8%甚至更高,起码2027~2028,算力回报仍是可以justify借债风险的。 —------------------------ O和A的算力账是算的过来的,那么其他部分的算力呢?回报能算的过来吗? 这部分定量很难,只能大概定性的算,因为其实有很多算力是不产生直接收入,只算作研发成本。比如Meta明年规划新增5GW给MSL训模型和搜广推(搜索/广告/推荐),google的gemini 训练 + 搜广推,都不直接产生收入,但这些仍然是战略上的合理算力需求。 有一个很容易被忽略的事情:全行业来说,目前很大一部分的AI/ML算力,不是卖token的,仍然是传统的搜索/广告/推荐,最典型的比如Meta,Google大部分的算力就是如此 所以在看2027~2028年的天文数字一样的算力的时候,传统workload是一个容易被忽略的重要部分。产业链硅谷公司里,和市场的感觉是截然相反的:公司内部的算力缺的一塌糊涂,但市场还是在质疑算力账看不到收入,质疑oversupply 但把这么多不产生直接收入但仍然重要的R&D,以及传统AI/ML的大量增长算力算进来,算不过来的那部分算力是很有限的 况且O + A的算力集中度也是越来越高的:2027年全年新增算力GW,因为电力瓶颈,美国能通电大概只有20~25GW,这其中O +A可能会占10GW,也许会占到新增的接近一半。在2025年,这个比例低一些,O+A 大概只占新增算力的25%,很大一部分的算力GW不是LLM。随着时间推移,O + A的算力GW占比越来越大,也就是说总体算力账能算的过来的部分也越来越大 另外一个容易被忽略的逻辑是,因为coding agent的爆发,软件行业/ML行业的迭代速度突然加快,整个世界数字化进程的加快,带来的传统硬件基建需求也在加速 以CPU为例子 token = 决策/智能 CPU = 执行/验证 数字世界万物皆coding,随着决策能力爆发,对执行/验证的需求会是同步的数量级的增长 而且传统ML行业的迭代速度加快,也会是CPU类似的逻辑,ML的效果变好场景变多,也会带来更多GPU/ASIC硬件的需求 —------------------------ AI基建会不会产生泡沫?会,而且最后一定会overbuild Inference现在实在是太赚钱了,所以overbuild是必然会发生的结局,因为大家都想抢inference这一块的市场,每一家都在军备竞赛,无法承受失去市场份额无法跟随潮流高速增长的痛苦,没有哪一家会退缩 闭源模型推理的毛利率可以轻松达到70%~85%(甚至是在CSP抽成之后),token factory host开源模型卖token的毛利率也有60%以上(DeepSeek甚至80%以上),GPU最近不停涨价,1GW租金都在往20B走,光卖GPU集群短约都有60%以上毛利。 这个AI基建市场太赚钱诱惑力太大,只要有渠道有技术的,全都涌入这个市场做neocloud,而因为build规划和落地普遍有一两年的时间差,所以overbuild一定会发生,只不过是时间问题 时间问题的意思是,以目前的需求和算力规划,至少两年看不到overbuild,任何模型上的阶跃式进步(比如reasoning -> agent),或者应用范式上的创新,带来AI spending维持增速,都会一直把这个overbuild的时间线往后续命 什么时候这个续命跟不上基建的速度了,overbuild就会慢慢开始浮现 但这其实是更利好于头部模型厂和应用层的,因为overbuild会导致数据中心毛利下滑,更多的推理利润都流入了头部的两家 SpaceX虽然现在规模还小,但在这个卷新建算力的市场里,执行力最强,成本最低,竞争力可能是最强的,也是野心和规划最大的,以后也必然是overbuild的最重要贡献者之一。 —----------------------------------- 开源模型的兴起,对闭源模型营收ARR会有影响吗?目前的格局是什么样的? 开源模型和闭源模型的差距会减小吗 开源模型的势头能不能持续,和开源模型的能力也有关系,我的观点是开源模型和闭源模型的差距会维持在6个月(Mythos 2月就出来了,被监管了),蒸馏主要是降本 模型进步的三个壁垒:算力scale,数据scale,自迭代 Openai和anthropic今年加起来花了一百多亿美元买数据,但国内现在也是要花几十亿美元买数据了,数据scale这个壁垒差距有缩小,但仍然是有的 算力方面,海外建数据中心 + 各个国家转口,GPU的禁令很大程度都被绕开了,等国产卡产能上来,算力壁垒也会继续缩小,目前算力数量级上的差距仍然维持 目前下一代模型的进步很大程度要依赖前一代模型的迭代(自迭代RSI),上一代模型越强,下一代就越强,差距要减小不容易 —----------------------- 至于闭源模型对开源模型ARR肯定是有影响的,但影响可能会比市场预期要小,起码一年之内冲击并不大,这里尝试一下大致定量分析 至于openrouter和Vercel上的开源模型token占比,从28%增长到62%,只能反应小微型企业/多模型用户在用中转站里的形势变化,其实绝大部分闭源token是无法显示的,这个抽样并不能完全作数 截至7月底的ARR,Anthropic大概是72~75B,Openai大概是45B 截至7月,全球所有开源收入加起来是10B左右,只算北美只有4B最多5B。按ARR收入来算,北美开源模型token factory + AWS bedrock开源 + Azure开源 ARR只有~4B,闭源120B,比例大概是3% 最大的x因素就是aws bedrock和azure,目前Q2来看,bedrock大概占aws AI的55%比例,~14B ARR,其中anthropic模型占80%左右,aws bedrock和azure开源模型加起来大概在1.5~2B ARR 中国开源3.5B分解一下,大概是智普$1B, 阿里1.2B,Deepseek 500m,kimi 300m,minimax 200m,美国分解一下,fireworks 1B,together 1.2B(开源推理只有0.5B),baseten 0.5B,加上其他地区的,加起来勉强10B 北美的token factory开源模型推理,26年上半年大概只增长了3倍(比如fireworks从10T+/300M ARR增长到40T/1B ARR),总体来说,和闭源模型的推理市场增速比较并没有显著优势 至于企业自己部署私有开源模型自己用,这条路从成本角度来说是行不通的(数据安全是另外的考虑),开源模型要是优化的不太好,成本甚至比闭源还高,不如交给token factory 美国开源的算力扩张,速度还是受限于算力,所以上不去,扩张速度和闭源比并没有优势。fireworks,baseten,together,融资都是1B规模的,按现在租算力价格,一年20B/GW,一年只能租不到0.5GW,算力增速其实不比闭源更快。要扩张只能让客户到azure/aws自带算力再来 中国的开源扩张速度倒是更快,但是同样token factory受限于算力,远远满足不了中国自己的需求,暂时无法大规模出海卖给美国。中国的token factory大大小小的差不多30家,已经卷成红海了,都是严重缺算力,谁有卡谁就能有收入 中国token出海另外一个风险是信任和政策风险问题,美国企业自己可能不敢用,中国也有可能不愿意自己模型被免费用拿不到收益,不过以后随着openrouter和vercel的中转站继续发展,即便有token无法出海的禁令,token出海也是拦不住的,毕竟开源token卖给美国的利润太高了 美国开源模型token工厂的问题在于,算力暂时有限,融资规模暂时也有限,扩张速度无法满足需求。就算是政策开放了中国开源token出海,短期算力也不够无法出去,这也是为什么Nvidia非常努力的扶持开源,甚至亲自下场加速这个进程(今天收购了hugging face) —----------- 另外,闭源模型的防守策略也是很有力的,比如5.6 luna降价80%,价格就很有竞争力了 我们可以对比历史,这和移动互联网时代,高通对联发科使用多年的防守策略是完全一样的: Sol相当于Snapdragon 8系:旗舰维持技术与品牌上限,数量和比例并不那么大 Luna相当于Snapdragon 4系:主动填满低价区间,不给低成本竞争者留利润池,大部分走量来自于此 和token分不同的tier一样,其实联发科的芯片是远远超出手机“够用”的范畴的,别说日常使用了,就算是打游戏的高负载场景,联发科十年前都和高通差的并不远了 所以token也是一样,value tier不会摧毁flagship tier的需求 高通和联发科的攻防战持续了15年,高通靠着这样的策略仍然维护了自己的市场占有率,高端芯片毛利率保持的也不错,仍然是安卓阵营旗舰机第一选择 所以从历史来看,开源对闭源的冲击有影响,不会影响历史进程 —------------------- 另外一个和开源相关的问题就是,tokenmaxxing潮流的结束,对ARR的增速会有影响吗? 我认为tokenmaxxing只是短期的公司为了内部推广的目的,目前部分美国硅谷大厂确实对员工日常使用有限制额度,但这个额度非常高,大概是一个月10k~20k美元,95%以上的员工实际上根本用不完,而且中位数实际上很低,仍然有很多增长空间,目前对token的使用仍然处于边际正收益仍然很大的阶段 —-------------------------------- 总的来说 AI基建的前景之所以扑朔迷离,泡沫之争比互联网基建时代更激烈,主要是因为算力支出的可见度是确定的,而需求的可见度不高所以有巨大的不确定性,而中间还隔了一层收入和支出的时间错配带来的金融风险,这个基建金融风险还随着各方“加注”的不断加大,上升到了甚至能影响国债发行的程度 但我还是认为,即便是以保守的没有任何新范式的base case来算,起码到2027~2028的基建是没有泡沫的 算力就是智能,智能就是巨大的收入。 AI token需求两个指数增长维度的迅速接力节奏是历史上绝无仅有的,万物数字化广义coding的需求才刚走完第一段,开源对利润分配的冲击是必然会发生,但不会影响整个进程大局 产业链角度和市场宏观角度,看到的风险和景气度感受是相反的,但两边的感受到的剧变同样剧烈:近处的人看见的是不够,远处的人看见的是太多 算力变成了判断/认知token,需求如何推演,天花板如何计算,没有任何历史参照,我们真正在争论的,从来不是这个数字对不对,而是该用什么时间单位去看待它 而这一点本身,恰恰说明了它有多大:只有真正的相变,才会让所有旧的历史参照同时失效 支出的可见度制造了今天的恐惧,而需求的不可见度,恰恰隐藏着这个时代最大的机会,看不清路径,并不一定意味着看错了方向 每一条S型指数曲线终会走到尽头 但文明发展从来没有停在任何一条曲线的尽头 —-------------------------------------- 开源对半导体的影响如何? 半导体Capex内战谁会是赢家?如果内存存储吃掉了太多利润,会发生什么? 本篇已经太长,这两个话题就顺延到下一篇
See More
JX-Scipio
@romancavalry1
about 1 month ago
突然间立刻看了看自己的指甲,里面有点黑泥…
Who to follow
Unai
@unaiyang
Machines, money, mischief. AI × Finance × Hard Tech SAIF MBA Occasionally anime.
香港人日程表
@hkerschedule
🙏🏻感謝你仍然留意日程活動,香港人日程表會一直堅持至革命再臨。 願你能支持我們的堅持: https://t.co/euaPpOhSfA
CE&韭协会长
@NSRUVC
10y Crypto leeker, Bitcoin believer, Lone wild trader,Fall for every project,always rekt。https://t.co/0hBAzc3Wze
JX-Scipio
@romancavalry1
about 1 month ago
等待英伟达财报,预计都会超预期,那就看能超到什么程度了。到没有希望英伟达的财报能带动整个AI硬件股上涨,硬件股调整了两个月,期待接下来的表现。股价不可能一直背离基本面的需求。如果出现黑天鹅,财报不及预期,那我也不敢想象杀估值会有多炸裂。但我觉得可能性不大,虽然没有严格调研,但根据零星的市场信息判断,这是小概率事件。 $NVDA
JX-Scipio
@romancavalry1
about 1 month ago
一周时间比特币突破81000,于是乎各种小作文横空出世。最让我印象深刻的是一篇,是说token越来越便宜的时候,POW产生的token将成为最稀缺的,差点没一口喷出,真是一片聒噪。华尔街来买比特币了,就这么简单。之前光模块几个龙头反弹超过50%,也没见有人如此兴奋过,现在比特币涨了30%,好像跟到了天堂一般。突然就坚定了自己的选择,吵闹的地方不怎么样,就跟两个月的硬件股一样。等待英伟达财报。如果市场真的放水,科技股涨幅将大大高于比特币。当我有了更多选择,我就不再纠结于无聊的比特币。即便我的股票还在浮亏,但我再也不会纠结于单一的比特币,心情反而比只能炒币得时候更加轻松。这波资金轮动或许还会持续一两个月,我唯一的错误之前就是没想到科技股的回调会如此剧烈。7-9月我想科技股依然会处在振荡区,但我认为问题不大,在基本面如此强大的市场中,股价的下一轮上涨趋势迟早回来。 #BTC $NVDA
See More
JX-Scipio
@romancavalry1
about 1 month ago
比特币涨得有点狠哦…
#BTC
JX-Scipio
@romancavalry1
about 1 month ago
今天宇树科技上市,市场从昨天开始就一片哀嚎。又看到之前炒币的人被爆了一个大招。所以炒币是炒币,美股是美股。有些地方会相似,但是绝不会相同。炒币如同训狗,一群巴普洛夫的狗听到铃声便来,如果你还去研究空气币是什么,那你一定就是其中一只狗。而美股中,虽然也有很多狗,但是毕竟含狗率大大下降,对行业发展的预判和对宏观的解读,也将成为标的押注的依据。于是乎,单靠币圈经验玩不转了。目前亏损收窄到10%,并且依然能从美股市场上得到新的感悟。我很庆幸区块链能让一群泥腿子也可以投资美股。但另一方面,随着A股衍生品不断被搬到链上,尤其是一个个中心化交易所里,让我对未来多了一丝隐忧。交易所最好不要碰与中国有关的资产,动静越小越好。虽然这在利益面前形同虚设,但还是希望资产隔离一下比较好。让去中心化的DEX去做吧。
See More
JX-Scipio
@romancavalry1
about 2 months ago
@suno
Hi
@suno
, I'm a Pro user with 6+ months of music creations stuck due to SMS login issues. I requested an account migration via email a week ago with payment proof attached, but got no reply. Please help me recover my music assets! Thank you.
JX-Scipio
@romancavalry1
about 2 months ago
不知不觉中,与机器人和人形机器人相关的股票一直在默默上涨。 $ALNT 这家为机器人提供精密运动控制系统和芯片的公司,股价新高。下半年三个方向中,人形机器人及其产业链应该是最具爆发力的领域。宇树科技的上市消息,也顺带让 $CCXI 上涨。不过这家公司的借壳上市年底才会完成,我认为下半年会有一个好的介入点。希望我之前的亏损尽快涨回来,能让我腾出手来配置新一轮的资产。AI领域应该会有分化,但是标的选择正确,一样可以获得不错的收益。
JX-Scipio
@romancavalry1
2 months ago
操,今天行情刚开始有点起色,居然看到各种媒体开始吹机器人了。预感到下一个炒作机会会是机器人,估计也就年底左右。老天保佑,赶紧让我回本,让我腾出手来搞一点,否则现在被死死压制动弹不得啊……
JX-Scipio
@romancavalry1
2 months ago
今天止盈的人们可是真多,看看尾盘情况,希望撑到下周。
JX-Scipio
@romancavalry1
2 months ago
好了,今天开始推特股神们态度出奇的一致,所有人都认为是反弹而不是反转。具体什么样我也不知道,按照我的理解,一个市场如果需求旺盛、供不应求,震荡幅度会比较大。希望一轮极速拉升,连带无理由上涨后,再开始震荡。我一直告诫自己,与币圈比起来,美股的波段节奏会长一些,下跌比预计要久,上涨也比预计要久。我记得这是我第一天买美股时发现的特点。可惜我并没有将之消化并贯彻执行下去。触底反弹应该不会昙花一现,到什么程度不得而知,只要AI的故事还在讲,预计几个月后或许会出现新高。而这在这期间,将会有大幅分化和震荡,这对选择标的来说,进一步增加了难度。
JX-Scipio
@romancavalry1
2 months ago
他妈的,今天又回到前天了…
JX-Scipio
@romancavalry1
2 months ago
记录一下,今天本金损失超过25%。他妈的,炒币都没亏这么傻逼过…
JX-Scipio
@romancavalry1
2 months ago
今天上涨最猛烈的是储存、能源、检测…
JX-Scipio
@romancavalry1
2 months ago
看看周一,是不是会暴力拉升至一个区间,然后开启震荡和分化。如果这一轮直线暴力拉升30-40%,这是一个绝佳的止损止盈点。
JX-Scipio
@romancavalry1
2 months ago
操,今天行情刚开始有点起色,居然看到各种媒体开始吹机器人了。预感到下一个炒作机会会是机器人,估计也就年底左右。老天保佑,赶紧让我回本,让我腾出手来搞一点,否则现在被死死压制动弹不得啊……
JX-Scipio
@romancavalry1
2 months ago
还是心态最重要,活着就是最大的胜利。既然什么都做不了,不如喝两杯。刚才差点又想看着行情勤奋一下,好在两口酒下肚,索性什么都不想了。反正一时半会儿是回不了本了,意味着后续躺平还不行。那么等后续的反弹吧,那个时候再考虑下一步计划。今天开始,好像适应了下跌。这是一把双刃剑,一方面保护了自身不被情绪继续伤害,另一方面加深了自己的钝感,容易对市场变化不敏感。还是要好好睡觉,好好吃饭,明天跑个五公里,让自己振作起来再说。他妈的,这一个月跌得蛋都疼,两周都没运动了。真的,跌起来把人都跌麻了,就像一种无形的力量将人死死压制,无法动弹。是时候该恢复运动了,这几天全身都开始难受了,再不跑运动能力都要退化了。去你妈的美股,去你妈的储存,这个世界上没有任何东西能比我的身体更重要。
See More
JX-Scipio
@romancavalry1
2 months ago
考虑到美股的节奏,趋势有可能比较长。触底应该会有底部节奏震荡,那么单边下跌的时候,有可能不一定是底。这一点是我在接触美股的时候悟出来的,那么现在最好的方式依然是等待。或许会错过抄底,但是这是应该执行的纪律。需要考虑的,是在触底反弹震荡中的波段。在反弹中,或许离成本还很远,但一定要记得将中前场的配置反弹后卖出,因为根据自己的观察,底部一定会有震荡,不会有V反。切记切记,时时回头看推特以自省。经常阅读从6月开始后的推特,将加深你对这段时间经历的感悟。
JX-Scipio
@romancavalry1
2 months ago
支持韩国人民干掉你们这届政府,送你们总统去监狱。罪名是:利用行政影响力操纵市场导致公民财富大幅损失。
Last Seen Users on Sotwe
Eric V 🍯
Seen from
France
Pecinta, Tante, Ibu Teman, Stw
Seen from
Indonesia
HD VİDEO ZAMANI
Seen from
Turkey
فاشخ الحريم
Seen from
Egypt
TERBİYESİZ GACILAR
Seen from
Turkey
assba tounseya
Seen from
United States
Đại Tiến 大進
Seen from
Vietnam
Kenan 🌹 Selin (Gizli)
Seen from
Turkey
BRENDONWHARTONFIT
Seen from
United States
Duy cu bự
Seen from
Vietnam
Trends for you
1
Ben Rice
Under 10K tweets
2
Cubs
Under 10K tweets
3
#dwts
Under 10K tweets
4
Lynx
Under 10K tweets
5
Oilers
Under 10K tweets
6
Boyd
Under 10K tweets
7
Olivia Miles
Under 10K tweets
8
Delta
Under 10K tweets
9
Roman Anthony
Under 10K tweets
10
Tolle
Under 10K tweets
Most Popular Users
1
Elon Musk
@elonmusk
241.7M followers
2
Barack Obama
@barackobama
119M followers
3
Cristiano Ronaldo
@cristiano
114.5M followers
4
Donald J. Trump
@realdonaldtrump
111.9M followers
5
Narendra Modi
@narendramodi
107.2M followers
6
Rihanna
@rihanna
98.7M followers
7
NASA
@nasa
92.4M followers
8
Justin Bieber
@justinbieber
91.8M followers
9
KATY PERRY
@katyperry
90M followers
10
Taylor Swift
@taylorswift13
84M followers
11
Lady Gaga
@ladygaga
75.4M followers
12
Virat Kohli
@imvkohli
73.4M followers
13
Kim Kardashian
@kimkardashian
70.9M followers
14
YouTube
@youtube
68.8M followers
15
Neymar Jr
@neymarjr
66.4M followers
16
Bill Gates
@billgates
65.2M followers
17
Selena Gomez
@selenagomez
63.1M followers
18
The Ellen Show
@theellenshow
62.3M followers
19
CNN
@cnn
61.8M followers
20
X
@x
60.7M followers
Olivia
Online
✨
⭐
💫