Günlük işlerini yaparak para kazanmak mümkün mü?
@joinshift Shift (MicroAGI), insanların günlük fiziksel işlerini POV formatında kaydetmesini ve bu videoların robotlar ile yapay zekâ modellerinin eğitilmesinde kullanılmasını sağlayan bir uygulama.
Peki sistem nasıl çalışıyor? 👇
📱 1. Başvuruyorsun
Onay aldıktan sonra Shift uygulamasını indiriyorsun.
🎥 2. Telefonunu kafa aparatıyla sabitliyorsun
Kamera, yaptığın işi ve özellikle ellerini net şekilde görecek şekilde konumlandırılıyor.
🛠️ 3. Günlük bir iş yapıyorsun
Yemek yapmak, temizlik, ütü, tamirat, paketleme veya farklı fiziksel işler…
Kısacası normalde yaptığın işi kaydediyorsun.
☑️ 4. Videoyu yüklüyorsun
Gönderdiğin kayıt kalite kontrolünden geçiyor. Görüntü kalitesi, ellerin görünürlüğü ve görevin doğru şekilde yapılması gibi kriterler değerlendiriliyor.
💰 5. Onaylanan süre kadar ödeme alıyorsun
Her video kabul edilmeyebilir. Ödeme, onaylanan kayıtlar üzerinden gerçekleşiyor.
En ilginç tarafı ise şu:
Yaptığın fiziksel işler, gelecekte robotların ve AI sistemlerinin dünyayı daha iyi anlamasına yardımcı olacak veri haline geliyor.
Yani bugün yaptığın bir işi kaydediyorsun, AI yarının robotlarına o işi nasıl yapacağını öğretmiş oluyor.
Bu işten para kazanan var mı çevrenizde ?
Not: Reklam vs değildir
🏠 EV ALACAKLAR DİKKAT!
Konut kredilerinde artık sadece evin fiyatına bakmak yetmiyor.
Alabileceğiniz kredi tutarını; konutun değeri, enerji sınıfı ve üzerinizde başka bir konut olup olmaması gibi kriterler etkileyebiliyor.
Yani aynı fiyattaki iki ev için bile kullanılabilecek kredi tutarı farklı olabilir.
👇
Peki bu ne anlama geliyor?
Örneğin 5 milyon TL’lik bir ev için gereken peşinat ile 10 milyon TL’lik bir ev için gereken peşinat aynı olmayabilir.
Bu nedenle “Evi bulayım, krediyi sonra düşünürüm” yaklaşımı ciddi bir hata olabilir.
Ev bakmadan önce ne kadar kredi kullanabileceğinizi ve ne kadar peşinat gerektiğini hesaplamak gerekiyor.
Özellikle enerji sınıfı burada önemli bir detay.
Aynı zamanda üzerinizde mevcut bir konut bulunması da kredi koşullarını değiştirebilir.
Kısacası artık ev alırken sadece:
“Bu ev kaç TL?”
diye sormak yeterli değil.
Asıl sorular şunlar:
Ne kadar kredi kullanabilirim?
Ne kadar peşinat gerekiyor?
Konutun enerji sınıfı ne?
Üzerimde başka konut var mı?
Bu dört sorunun cevabını almadan ev bütçesi oluşturmayın.
📌 Ev almayı düşünen bir arkadaşına gönder, lazım olabilir.
🏠 TÜRKİYE’DE KONUTTAN ZENGİNLEŞMEK İÇİN HERKESİN BEKLEDİĞİ ANI BEKLEMEK GEREKMEYEBİLİR.
Herkes “faizler düşsün, ev alırım” diyor.
Peki ya faizler düştüğünde ev fiyatları da ciddi şekilde yükselirse?
Bence konut piyasasında asıl fırsat, talebin zayıf olduğu ve pazarlık gücünün alıcıda olduğu dönemlerde ortaya çıkıyor.
3 kritik nokta:
1️⃣ Faiz düşerse talep artabilir.
Bugün alınmayan birçok ev, kredi koşulları gevşediğinde çok daha yüksek fiyatlardan alıcı bulabilir.
2️⃣ Yüksek faiz = kesinlikle ev alınmaz demek değil.
Fiyatı şişmemiş, pazarlık payı yüksek bir konut bulabiliyorsanız matematik değişebilir.
3️⃣ Asıl kritik nokta refinansman.
Bugün yüksek faizle alınan kredi, ileride faizler düştüğünde daha uygun koşullarla yeniden yapılandırılabiliyorsa başlangıçtaki yüksek maliyet azalabilir.
Basit bir senaryo:
Bugün 4 milyon TL’ye aldığınız ev, faizlerin düştüğü dönemde 7 milyon TL seviyesine çıkarsa; hem gayrimenkulün değer artışından hem de daha düşük finansman maliyetinden faydalanma ihtimali oluşabilir.
Tabii burada en önemli konu: Doğru fiyat, doğru konut ve ödeme gücü.
Çünkü yüksek faiz döneminde ev almak kadar, yüksek taksitin altında ezilmemek de önemli.
Sizce konut almak için doğru zaman faizlerin yüksek olduğu dönem mi, yoksa faizlerin düşmesini beklemek mi? 👇
Yatırım tavsiyesi değildir. Kişisel görüş ve finansal okuryazarlık amacı taşır.
#Bitcoin’de 365 günlük modelin tamamlanmasına sadece 15 gün kaldı.
📅 6 Ekim 2026 kritik tarih.
Eğer geçmiş döngü modeli tekrar ederse, 2026/27 yeni yükseliş fazının başlangıç bölgesi olabilir.
$BTC şu an 86.000 $ civarında. Peki 15 gün sonra ne olacak? 👀
#eth#sol#xrp
#KRİPTO’DA PARA AKIŞI YENİDEN HIZLANIYOR! 💥
ABD spot ETF’lerinde dikkat çeken hareket:
🟢 $BTC ETF’leri: +999 M$
🟢 $ETH ETF’leri: +270 M$
Toplamda 1,2 milyar doların üzerinde giriş!
#BTC yeniden 86.000 $+
#ETH ise 2.700 $+ seviyelerinde.
Kurumsal taraftan gelen bu güçlü para akışı, piyasadaki risk iştahının yeniden arttığını gösteriyor.
Sizce bu girişler yeni bir yükseliş dalgasının başlangıcı mı?
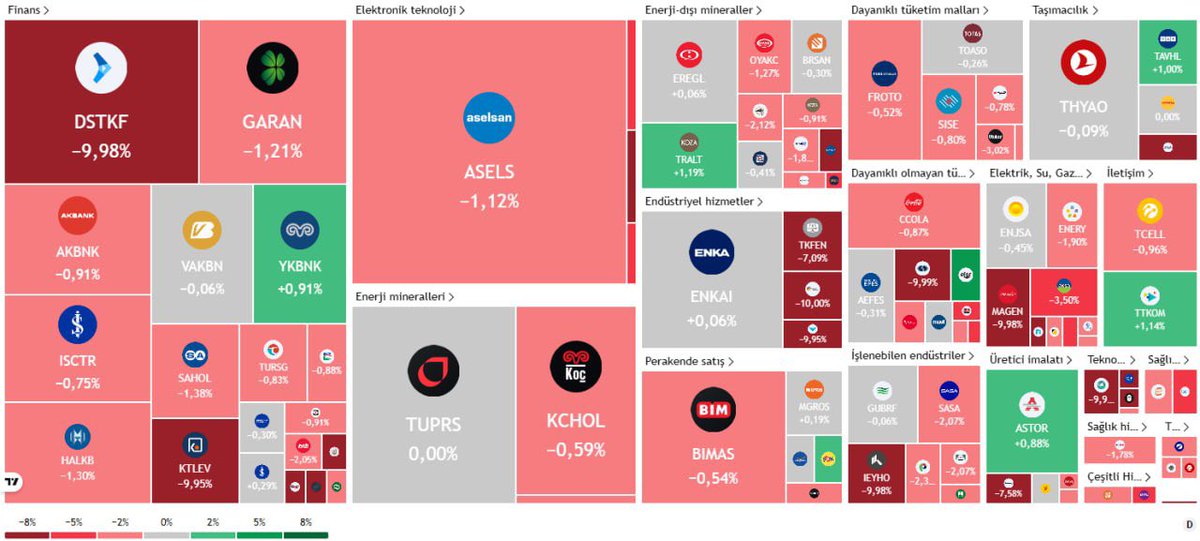
Anlık #BİST100 Endeksi ısı haritası 📊
Endeks satıcılı bir açılış yaptı gün içi hafif satıcılı devam ediyor yoluna...
Greenwood ziraat bankası afra saraçoğlu #teraportföy#tly fon #xu100#halkaarz#netgl
🏠 Konut kredisi çekenlerin dikkatine!
2 milyon TL konut kredisi çekiyorsunuz.
120 ay vade, aylık %2,49 faiz.
taksitte elinize 350 bin TL geçtiğini düşünün.
Peki bu parayı krediye ara ödeme olarak yatırırsanız ne olur? 👇
İlk bakışta 350 bin TL ara ödeme yapmak küçük bir hamle gibi görünebilir.
Ama konut kredisinde erken dönemde ana paradan düşülen her TL, kalan vadede ödeyeceğiniz faiz yükünü de azaltıyor.
Burada kritik nokta şu:
Ara ödeme yaptığınızda sadece 350 bin TL borcunuz azalmıyor.
Aynı zamanda bu 350 bin TL üzerinden ilerleyen yıllarda ödeyeceğiniz faizlerin de önemli bir kısmından kurtuluyorsunuz.
Eğer ara ödeme sonrasında taksiti sabit tutup vadeyi kısaltırsanız, toplam faiz tasarrufunuz çok daha yüksek olabilir.
Ancak “350 bin TL yatırdım, 2,3 milyon TL kâr ettim” demek doğru ifade değil.
Bu rakam kâr değil, gelecekte ödenmeyecek tahmini faiz/ödeme tasarrufudur.
Üstelik hesap; kredi faizine, ara ödemenin yapıldığı aya, bankanın yeniden ödeme planına ve varsa ara ödeme tazminatı/masraflarına göre değişir.
Yani sosyal medyadaki tek bir senaryoyu herkes için birebir uygulamak doğru değil.
Ama çıkarılacak ders net:
Kredinin erken döneminde yapılan ara ödeme, toplam faiz yükünü ciddi şekilde azaltabilir.
Siz olsanız elinize geçen 350 bin TL’yi krediye ara ödeme olarak mı yatırırdınız, yoksa yatırımda mı değerlendirirdiniz? 👇
Hisse alıyorum 5 dakika sonra %8 düşüyor, satıyorum 3 dakika sonra %12 yükseliyor.
Bu nasıl bir sistem?
Paramı burada tutuyorum, işlem ücreti kesiyorsunuz, sonra “piyasa riski” diyorsunuz.
Aynı şekilde kripto borsalarında da aynı oyun: coin alıyorum anında eriyor, satıyorum hemen fırlıyor.
Ben vatandaş olarak hakkımı arayacağım. Artık CİMER, SPK, BDDK… Gerekirse Birleşmiş Milletler’e kadar gideceğim. 😂 Neden faydalanmayayım?
Ya Allah aşkına @borsaistanbul
#FED faiz kararını herkes konuşuyor ama işin mantığını hâlâ tam olarak oturtamayan çok kişi var.
“ABD’deki faiz bizi neden ilgilendirsin?” diyenler için olabilecek en basit haliyle anlatalım. 👇
FED neden bu kadar önemli?
Mahallenin en zengin abisini düşünün.
Cebinde dünyanın her yerinde kullanılan çok büyük miktarda para var: Dolar.
Bu abi faizleri yükselttiğinde insanlar risk almak yerine parasını ona vermeyi daha cazip buluyor.
Dolara talep artıyor, riskli varlıklara para akışı azalıyor.
FED faiz artırırsa?
Zengin abi diyor ki:
“Paranı bana getir, daha yüksek faiz vereyim.”
Ne olur?
💵 Dolar güçlenebilir
📉 Borsa baskı görebilir
📉 Bitcoin ve kripto varlıklar gerileyebilir
🥇 Altın üzerinde de baskı oluşabilir
Çünkü yatırımcı daha yüksek getiriyi daha düşük riskle elde edebileceği yere yönelmek isteyebilir.
Peki FED faizi sabit tutarsa?
Bu kez zengin abi:
“Faizi artırmıyorum, aynı devam.” der.
Piyasadaki belirsizlik azalırsa yatırımcı yeniden risk almaya başlayabilir.
Para;
🥇 Altına
₿ Bitcoin'e
📈 Hisselere
🌎 Gelişen piyasalara
yönelebilir.
Kısacası FED sadece ABD’yi değil, doların dünyadaki ağırlığı nedeniyle küresel piyasaları da etkiliyor.
Ama önemli nokta şu: Bunlar kesin sonuçlar değil, piyasanın faiz kararına verdiği olası tepkiler.
Küresel piyasalarda bu toplantıda 25 baz puanlık bir faiz artışı ihtimali yüksek sesle konuşuluyor. Peki sizce FED bu çarşamba sürpriz yapıp faizi sabit mi tutacak, yoksa beklendiği gibi artıracak mı? Sizin bu karara karşı pozisyonunuz ne?
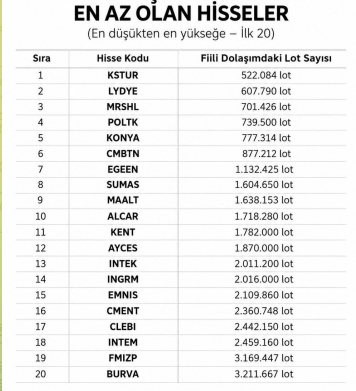
FİİLİ DOLAŞIMDA LOT SAYISI EN AZ OLAN HİSSELER
En düşükten en yükseğe – İlk 20
🥇 #KSTUR — 522.084 lot
🥈 #LYDYE — 607.790 lot
🥉 #MRSHL — 701.426 lot
4. #POLTK — 739.500 lot
5. #KONYA — 777.314 lot
6. #CMBTN — 877.212 lot
7. #EGEEN — 1.132.425 lot
8. #SUMAS — 1.604.650 lot
9. #MAALT — 1.638.153 lot
10. #ALCAR — 1.718.280 lot
11. #KENT — 1.782.000 lot
12. #AYCES — 1.870.000 lot
13. #INTEK — 2.011.200 lot
14. #INGRM — 2.016.000 lot
15. #EMNIS — 2.109.860 lot
16. #CMENT — 2.360.748 lot
17. #CLEBI — 2.442.150 lot
18. #INTEM — 2.459.160 lot
19. #FMIZP — 3.169.447 lot
20. #BURVA — 3.211.667 lot
🏠 İstanbul’da kiralık sosyal konut kampanyası başlıyor!
İlk etapta 1.071 konut, toplamda ise 15 bin konut kiraya verilecek.
📅 Başvurular: 14-25 Eylül 2026
📍 Başvuru: e-Devlet
⏳ Tahsis süresi: 3 yıl
Konutlar ilk etapta Başakşehir, Gaziosmanpaşa, Beyoğlu, Güngören, Maltepe, Tuzla, Kartal, Ataşehir, Sancaktepe, Ümraniye, Üsküdar ve Arnavutköy’de olacak.
Kimler başvurabilecek?
• İstanbul’da en az 1 yıldır kesintisiz ikamet edenler
• Evli olanlar
• Üzerine kayıtlı konutu olmayanlar
• Hane net geliri 100 bin TL’yi aşmayanlar
• Son 5 yılda konut alıp satmamış olanlar
En dikkat çekici detaylardan biri ise şu:
Konut tesliminden itibaren 12 ay kira artışı yapılmayacak. Sonrasında artış TÜFE oranında olacak.
Ayrıca tahsis süresi 3 yıl ve uzatılmayacak.
Sizce bu projede asıl avantaj düşük kira mı, yoksa 3 yıllık kira güvencesi mi? 👇
#SONDAKİKA Merkez Bankası #faizi %37’de SABİT bıraktı.
Peki bu karar cebimizi, mutfağımızı ve yatırımlarımızı nasıl etkileyecek?
Türkiye’de yaşayan biri için kararın 4 kritik sonucu: 👇
1/ 🛒 Enflasyon ve yaşam maliyeti
Yüksek faiz politikası iç talebi baskılamaya devam edecek. Amaç, harcamaları ve kredi büyümesini kontrol ederek enflasyonun düşüşünü desteklemek.
2/ 💳 Kredi ve kart borçları
Kredi maliyetlerinde hızlı bir rahatlama beklemek için henüz erken. İhtiyaç, konut ve taşıt kredilerinde yüksek maliyet dönemi devam edebilir.
Kredi kartı borcunu çevirmek zorunda olanlar için de maliyet yüksek kalmaya devam ediyor.
3/ 💰 TL mevduat ve birikim
Faizin %37’de kalması, TL mevduat ve para piyasası fonlarını bir süre daha güçlü alternatifler arasında tutuyor.
Nakit birikimi olanlar için “beklerken getiri elde etme” seçeneği hâlâ önemli.
4/ 📈 Altın, döviz ve borsa
Karar beklentiler dahilinde geldiği için tek başına büyük bir piyasa şoku oluşturması beklenmez.
Ancak yüksek faiz ortamı; altın, döviz ve özellikle borsada yatırımcıların daha seçici olmasına neden olabilir.
Özetle:
Borçlu olan için yüksek faiz dönemi devam ediyor.
Nakit/TL birikimi olan için ise yüksek faiz ortamı hâlâ önemli bir avantaj sağlıyor.
Siz bu dönemde paranızı nerede tutuyorsunuz?
💰 Mevduat / PPF
🥇 Altın
📈 Borsa
💵 Döviz
Yorumlarda buluşalım. 👇
📢 NETGL Halka Arz
#NETGL talep toplama tarihleri: 9-10-11 Eylül
💰 Fiyat: 25,52 TL
📊 Halka açıklık: %28
📦 Toplam: 87,5 milyon lot
💵 Arz büyüklüğü: 2,23 milyar TL
✅ Katılım Endeksi’ne uygun
❌ T1-T2 bakiye kullanılamaz
👤 600 bin katılımcı olması halinde yaklaşık 58 lot / 1.480 TL dağıtım bekleniyor.
Halka arza katılmayı düşünenler için temel bilgiler bunlar. 👇
⛽ Akaryakıt Zammı Cebimizden Çıkıyor, Peki Piyasada Neleri Değiştiriyor?
“Benim arabam yok, motorin zammı beni etkilemez” demek artık pek mümkün değil.
Çünkü akaryakıta gelen zam sadece depoyu doldururken cebimizi yakmıyor. Ekonominin birçok noktasına zincirleme şekilde yansıyor.
Peki Doları, Altını, Borsayı ve Kriptoları nasıl etkiliyor? 👇
💵 1- DOLAR
Türkiye enerjide büyük ölçüde ithalata bağımlı.
Petrol fiyatları yükseldikçe enerji ithalatının maliyeti artıyor. Bu da ekonominin döviz ihtiyacını artırarak TL üzerinde baskı oluşturabilecek faktörlerden biri.
🟡 2- ALTIN
Akaryakıt maliyeti artıyor → taşıma maliyeti artıyor → ürünlerin maliyeti yükseliyor → enflasyon baskısı oluşuyor.
Enflasyon ve belirsizlik arttığında yatırımcıların altına olan ilgisi de güçlenebiliyor.
📈 3- BORSA
Burada herkes aynı gemide değil.
⛔ Yakıt maliyeti yüksek olan lojistik, havacılık, taşımacılık ve bazı üretim şirketlerinde marjlar baskı altında kalabilir.
✅ Buna karşılık enerji, rafineri ve bazı emtia odaklı şirketler yükselen fiyatlardan olumlu etkilenebilir.
Yani akaryakıt zammı borsa için doğrudan “düşüş” demek değil. Hangi sektörde, hangi şirkete yatırım yaptığınız önemli.
🪙 4- KRİPTO
Kriptoda ise hikâye biraz daha küresel.
Petrol fiyatlarının yükselmesi dünya genelinde enflasyon endişelerini artırırsa, merkez bankalarının faizleri daha uzun süre yüksek tutma ihtimali gündeme gelebilir.
Yüksek faiz = daha az likidite = daha düşük risk iştahı.
Bu da Bitcoin ve altcoinler gibi riskli varlıklar üzerinde satış baskısı oluşturabilir.
🎯 Özetle:
Akaryakıt zammı sadece araç sahibini ilgilendiren bir konu değil.
➡️ Taşımacılığı
➡️ Üretim maliyetlerini
➡️ Enflasyonu
➡️ Döviz ihtiyacını
➡️ Şirket kârlılıklarını
➡️ Yatırımcıların risk iştahını
etkileyebiliyor.
Yani depoya attığımız bir litre motorinin ekonomide tahmin ettiğimizden çok daha büyük bir karşılığı var.
Peki siz böyle bir ortamda paranızı nerede tutmayı tercih ediyorsunuz?
🟡 Altın
📈 Borsa
💵 Döviz
🪙 Kripto
1.000.000 TL’n olsaydı, hangi hedef için nasıl değerlendirirdin?
💰 Her yatırım aracı her hedef için uygun değildir. Çünkü doğru dağılımı belirleyen yalnızca beklenen getiri değil; paraya ne zaman ihtiyaç duyacağındır.
🏠Ev peşinatı: Koruma ve dengeli büyüme
🚘Araba: Düşük dalgalanma
💍 Düğün: Likidite ve kısa vade
🌅 Emeklilik: Uzun vadeli büyüme Vade kısaldıkça parayı korumak ve kolayca nakde çevirebilmek; vade uzadıkça büyüme potansiyeli daha yüksek araçlara ağırlık vermek önem kazanır.
Senin şu anki önceliğin hangisi: ev, araba, düğün mü yoksa emeklilik mi? Yoruma yaz 👇
Bu dağılımlar örnek senaryodur. Getiri garantisi içermez ve yatırım tavsiyesi değildir.