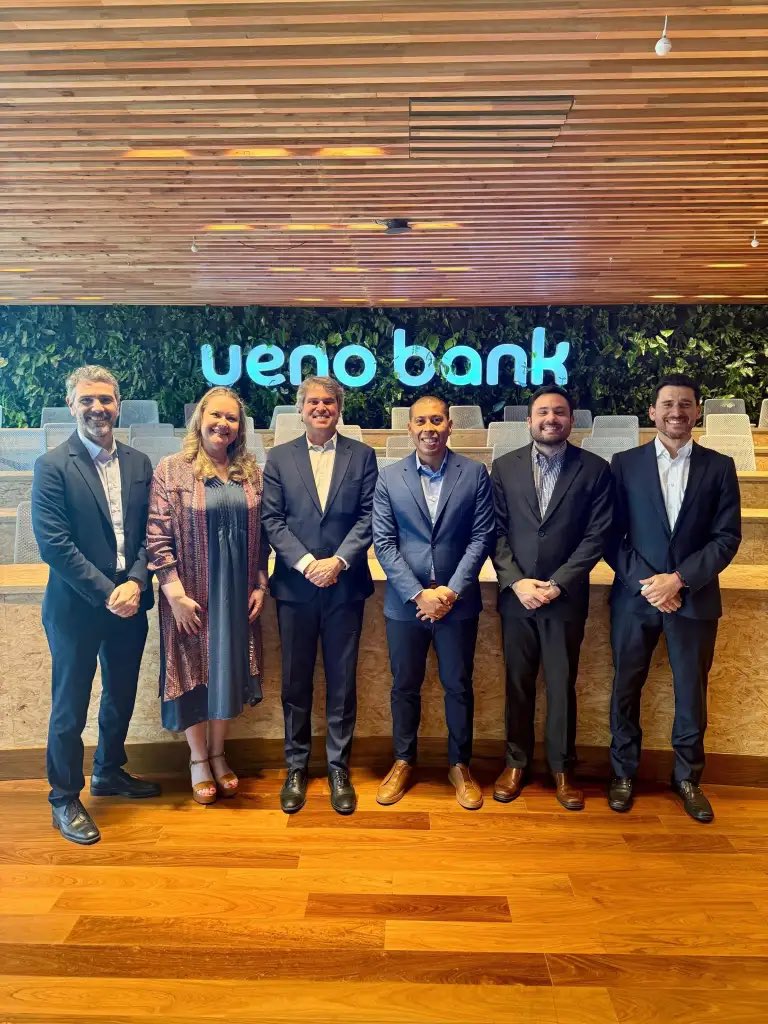
#ANÁLISIS | Una de las principales razones por las que diseñé dias atrás esta infografía con las hojas de vida de las cabezas de #UenoBank es porque ya advertía lo que ahora sus abogados están saliendo a decir que sus clientes fueron “engañados” o que “no sabían” que los balances estaban siendo maquillados. Que aprobaban un crédito por un monto y se giraba otro mucho mayor.
#Falacia total. Es imposible que esta gente, experta en manejo financiero, con experiencia como supervisores del propio Banco Central y directivos de bancos, haya tenido semejante información delante durante años sin darse cuenta.
La vox populi financiera hace años era que lo de Ueno era un castillo de naipes. Y ellos ahora, fingiendo demencia.
Si al mirar sus balances mensuales uno notaba rarezas: márgenes financieros que solo se sostenían con pestañas de “otros ingresos” que nadie sabía de dónde venían. Calificaciones de riesgo que un mes señalaban “pérdidas extraordinarias en la cartera de tarjetas por la agresiva política comercial del reintegro”, cuyos porcentajes no aguantaban ninguna lógica financiera.
Y, mágicamente, en el siguiente informe de calificación o auditoría esas alertas no solo desaparecían: las calificaciones de riesgo mejoraban con una nueva nota o perspectiva.
Acá nadie debe fingir demencia. No resulta creíble que todos los directamente involucrados se presenten como ajenos a lo que ocurría, y menos estos tipos que en su hoja académica te mostraban especializaciones en las mejores escuelas de administración, finanzas y dirección jurídica bancaria del mundo.
Y, finalmente, debo decir que me asusta cómo calificadoras de riesgo como Solventa y Riskmétrica, que son del plano local —y sería ilógico que desconocieran todo este ruido—, evaluaron a esta empresa. Deben explicar los fundamentos de las notas que le otorgaron y cómo consideraron esas señales.
También me asusta que una auditora como PwC, de prestigio internacional, haya podido aceptar estados contables con tantas rarezas, por no decir presunto maquillaje. Debe explicar qué revisó, qué observó y qué respaldo encontró.
El Ministerio Público debe tener el foco no solo en los responsables directos, sino también en estos actores secundarios, cuyos informes ayudaban a generar esa ilusión de un banco “sistémico”, y determinar qué responsabilidades pudieron tener.
La responsabilidad penal la determinará la Justicia. Pero la experiencia, las calificaciones y las auditorías que servían para generar confianza también deben servir hoy para exigir explicaciones. #Paraguay
Viendo historias de Instagram tomando mate en la cama y comiendo chipa, pensando lo lejos espiritualmente que estoy de correr 21 kilómetros un domingo a la mañana
Que fluido el tráfico en vacaciones. Ahí en nuestras narices está la solución para mejorar el tráfico, y no es mejorar el transporte público, es cerrar las escuelas y colegios