Günaydın dostlarım, hayırlı günler. Haftanın son işlem gününe başlarken bizi nelerin beklediğine ve piyasalarda hangi başlıkları takip edeceğimize birlikte bakalım.
■ TCMB’DEN YUKARI REVİZYON, AMA ANA EĞİLİMDE İYİLEŞME VAR
Dün Fatih Karahan’ın açıklamalarında en önemli başlık, enflasyon tahminlerinin yukarı yönlü güncellenmesi oldu. 2026 yıl sonu tahmini yüzde 28’den yüzde 29,5’e, 2027 tahmini yüzde 15’ten yüzde 21’e, 2028 tahmini ise yüzde 9’dan yüzde 13,5’e çıkarıldı.
Tahminler yukarı yönlü revize edilse de Karahan, enflasyonun ana eğilimindeki iyileşmenin belirginleştiğini ve bunu farklı göstergelerde de gördüklerini vurguladı. Bu değerlendirmeyi olumlu buluyorum.
Nitekim ING de yayımladığı son raporda, ana eğilimdeki iyileşmenin aralık ayında faiz indirimlerinin devamını desteklediğini belirtiyor. Yani yukarı yönlü tahmin revizyonlarına rağmen faiz indirimi beklentisinin korunması, piyasalar açısından olumlu.
■ PETROLDE TRUMP ETKİSİ, ALTINDA TEPKİ ALIMI
Trump’ın İran ile anlaşmaya ihtiyaç duymadıklarına yönelik açıklamaları, jeopolitik tansiyonun yeniden yükselmesine neden oldu. Diplomatik çözüm umutlarının zayıflamasıyla Brent petrol 96 dolar civarına yükseldi.
Altın tarafında ise güçlü dolar, yükselen ABD tahvil faizleri ve faiz artırımı beklentileri nedeniyle sert bir geri çekilme yaşandı. Dün 2025 Ekim ayından bu yana en düşük seviyelerini gören ons altında, bu sabah 3.900 dolar üzerinde tepki alımları var. Ancak bu hareketi şimdilik kalıcı bir dönüş olarak değerlendirmek için erken.
■ NVIDIA’DA CEO DEĞİŞİMİ
Küresel piyasaların dikkatini çeken bir diğer gelişme de teknoloji devi Nvidia’dan geldi. Şirket, kurucusu ve CEO’su Jensen Huang’ın görevinden ayrıldığını duyurdu. CFO Colette Kress geçici CEO olarak görevlendirildi.
Yapay zekâ ve çip sektörünün en önemli şirketlerinden birinde yaşanan bu değişim, özellikle teknoloji hisselerinde domino taşı etkisi yaratabilir. Nvidia'nın piyasa ağırlığı düşünüldüğünde gelişmenin genel teknoloji endeksi üzerindeki etkisini de gözlemlemek gerekli.
Dün Nvidia %4.3 düşmesine rağmen S&P 500 %0,35, Nasdaq %0,39 düşüşle kapandı. Satışlar bütün teknoloji sektörüne aynı güçte yayılmadı. Hatta AMD %5.86 yükseldi.
■ BUGÜNÜN VERİ GÜNDEMİ VE BIST
Yurt içinde saat 10.00’da cari işlemler dengesi ve TCMB Piyasa Katılımcıları Anketi açıklanacak. ABD tarafında ise saat 16.30’da ÜFE verisi takip edilecek.
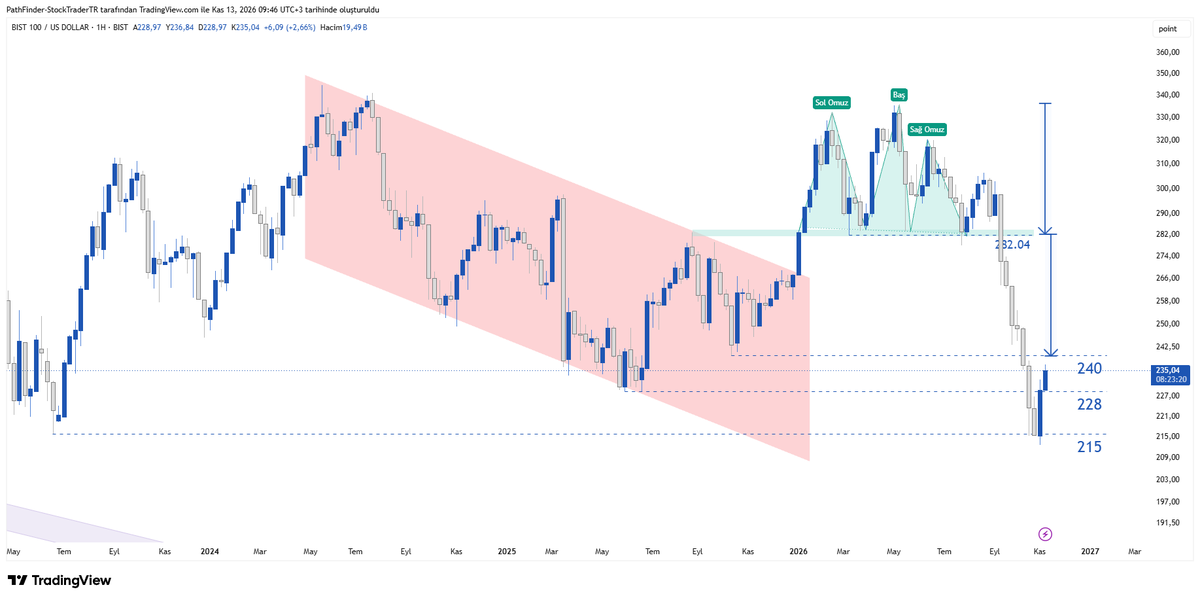
Borsa İstanbul dün yüzde 1,24 yükselişle 235 dolarda kapandı. 240 dolar seviyeleri kısa vadede direnç olarak izlenebilir.
Herkese bol kazançlı bir gün diliyorum dostlarım. Güzel bir hafta sonu olsun.
#SASA | En Kötü Geride mi Kaldı? Borçlulukta İyileşme, Fiyatlamada Yeni Dönem
Detaylı Bilanço Analizi | 2026/9
Sasa'ya dair her gelişmeyi yakından takip edeceğimi belirtmiştim. Şirket hakkında neredeyse her şeye değinmeye çalıştım.
SASA'yı değerlendirirken yıllardır karşımıza çıkan en önemli konu borçluluk. Şirketin çok büyük bir yatırım döngüsüne girmesi, üretim kapasitesini artırması ve entegre bir polyester üreticisine dönüşme hedefi önemli fırsatlar yaratırken finansman tarafında ciddi bir yük oluşturdu.
Bugün geldiğimiz noktada ise hikâyenin başka bir aşamasındayız. Yapılan yatırımların üretime katkısı artıyor, satış hacmi büyüyor, operasyonel kârlılık toparlanıyor ve borçluluk göstergelerinde belirgin bir iyileşme görüyoruz.
◾️Peki bu iyileşme ne kadar güçlü ve sürdürülebilir?
Operasyonel tarafta toparlanma belirginleşiyor
2026 yılının ilk dokuz ayında SASA'nın hasılatı geçen yılın aynı dönemindeki 50,2 milyar TL'den 66,3 milyar TL'ye yükseldi. Yaklaşık %32'lik bu artışın arkasında yalnızca fiyat hareketleri değil, üretim ve satış hacmindeki büyüme de bulunuyor.
Toplam ürün satış miktarı 1,09 milyon tona ulaştı. Geçen yılın aynı döneminde bu rakam yaklaşık 800 bin tondu.
Burada önemli detay kârlılıktaki iyileşme.
Brüt kâr 4,2 milyar TL'den 8,25 milyar TL'ye yükselirken FAVÖK 6,96 milyar TL'den 12,92 milyar TL'ye çıktı. FAVÖK'teki yıllık artış yaklaşık %86 seviyesinde.
FAVÖK marjının %13,86'dan %19,48'e, brüt kâr marjının ise %8,35'ten %12,44'e yükselmesi önemli.
Yani şirket hasılatı yükseltirken, satışlarından daha yüksek operasyonel kârlılık da üretebiliyor. Paraksilenden PTA dönüşümünü kendi bünyesinde gerçekleştirebilmesi bu kârlılıkta önemli unsurlardan biri.
Ancak burada üçüncü çeyreğe bir şerh düşmek gerekiyor. İlk dokuz ayın %19,48 seviyesindeki FAVÖK marjına rağmen üçüncü çeyrek marjı %14,16 seviyesinde gerçekleşti. Geçen yılın aynı dönemindeki %13,86'nın üzerinde olsa da ilk yarıdaki güçlü marj seviyesinin altında.
Bu nedenle marj iyileşmesini olumlu değerlendiriyorum ancak mevcut seviyelerin aynı hızla devam edeceğini varsaymak doğru olmaz.
◾️Yatırımlar artık finansallara katkı sağlamalı
SASA'nın yıllardır sürdürdüğü yatırım programının en önemli aşamalarından biri PTA tesisinin devreye alınmasıydı.
Yıllık 1,75 milyon ton kapasiteli tesisin üretime geçmesi, şirketin hammadde tarafındaki dışa bağımlılığını azaltması ve üretim zincirinde daha fazla katma değer yaratabilmesi açısından önemli.
Bunun yanında yeni elyaf ve cips yatırımları da üretim kapasitesini artırdı.
Burada artık bu yatırımların ne kadar verimli çalıştığına odaklanmamız gerekiyor.
Özellikle kapasite kullanım oranı, birim maliyetler ve üretimden elde edilen kârlılık önümüzdeki dönemlerde yakından takip edilmeli.
Çünkü SASA'nın gelecekteki finansal başarısını belirleyecek temel unsurlardan biri, tamamlanan yatırımları güçlü nakit akışı üreten tesislere dönüştürebilmesi olacak.
◾️Borçluluk tarafında önemli bir eşik aşılıyor
Gelelim şirketin en hassas konusuna.
2025 yılında Net Borç/FAVÖK oranı oldukça yüksek seviyelere çıkmıştı. Aynı veri seti üzerinden yaptığım hesaplamada 2025/9 döneminde yaklaşık 22x seviyesinde bulunan bu oran, 2026/9 itibarıyla yaklaşık 8,9x seviyesine gerilemiş durumda.
Bu ciddi bir iyileşme.
Ancak bu düşüşü yalnızca borç geri ödemesi olarak değerlendirmemek gerekli. Oranın gerilemesinde FAVÖK'ün büyümesi ve paya dönüştürülebilir tahvilin özkaynağa dönüşmesi de önemli rol oynadı.
30 Eylül 2026 itibarıyla şirketin toplam finansal borcu yaklaşık 134,3 milyar TL, nakit ve nakit benzerleri ise 2,07 milyar TL seviyesinde. Buna göre net borç yaklaşık 132,3 milyar TL.
Borçların yaklaşık 35,2 milyar TL'si kısa vadeli, 99,1 milyar TL'si uzun vadeli.
Dolayısıyla kaldıraç oranındaki iyileşmeye rağmen şirketin taşıdığı finansal yük hâlâ oldukça yüksek.
Özellikle nakit oranının 0,03, cari oranın 0,62 seviyesinde olması kısa vadeli likidite tarafında dikkatli olunması gerektiğini gösteriyor.
Bir başka önemli gösterge de faiz karşılama oranı. FAVÖK'ün faiz giderlerini karşılama oranı 0,79 seviyesinde. Yani operasyonel kârlılık henüz faiz yükünü tek başına karşılayabilecek düzeye ulaşmış değil.
◾️Nakit akışı
Bilanço analizinde benim özellikle önem verdiğim konulardan biri nakit akışıdır.
Çünkü kârlılığın artması tek başına yeterli değil. Bu kârlılığın gerçek nakde dönüşmesi ve şirketin borçlarını azaltabilecek kaynak yaratması gerekiyor.
SASA'nın ilk dokuz aylık işletme faaliyetlerinden elde ettiği net nakit yaklaşık 11 milyar TL. Geçen yılın aynı döneminde bu rakam 29,8 milyar TL seviyesindeydi.
Burada ciddi bir gerileme var.
Diğer taraftan yatırım harcamalarından kaynaklanan nakit çıkışı 17,55 milyar TL'den 2,42 milyar TL'ye gerilemiş durumda. Yani büyük yatırım döngüsünün tamamlanmasıyla yatırım kaynaklı nakit ihtiyacı önemli ölçüde azalmış.
İşletme nakit akışından yatırım harcamalarını çıkardığımızda yaklaşık 8,6 milyar TL pozitif nakit kalıyor.
Fakat ödenen faiz tutarının 13,3 milyar TL olması önemli bir uyarı. Şirketin operasyonel nakit üretimi henüz finansman yükünü rahatlıkla karşılayabilecek seviyede değil.
Burada önümüzdeki dönemlerde takip edeceğim en önemli konu, yatırımların azalmasıyla birlikte işletme nakit akışının da güçlenip güçlenmeyeceği olacak.
Paya dönüştürülebilir tahviller ve Eurobond konusu
Borçluluk tarafındaki iyileşmede paya dönüştürülebilir tahvillerin etkisini ayrıca değerlendirmek gerekiyor.
SASA, Ocak 2026'da yurt dışında 415 milyon Euro tutarında, yıllık %4,75 kupon faizli ve 2031 vadeli paya dönüştürülebilir tahvil ihraç etmişti.
Yatırımcıların 412,6 milyon Euro tutarındaki tahvil için paya dönüşüm hakkını kullanmasıyla bu borç özkaynağa dönüştürüldü. Kalan 2,4 milyon Euro ise 8 Ekim 2026 tarihinde nakden ödenerek ihraç tamamen kapatıldı.
Bu işlem şirketin finansal borç yükünü yaklaşık 22 milyar TL azaltırken ödenmiş sermayenin 43,8 milyar TL'den 52,5 milyar TL'ye yükselmesine neden oldu.
Burada borcun ortadan kalkması olumlu olsa da mevcut ortaklar açısından sermaye artışından kaynaklanan seyrelme etkisini de göz ardı etmemek gerekiyor.
Bir diğer konu ise 350 milyon dolar tutarına kadar planlanan Eurobond ihracı.
Bu ihraç için Mart ayında yönetim kurulu kararı alınmış, Nisan ayında SPK onayı verilmişti. Ancak ihraç tavanının onaylanması, tahvil satışının tamamlandığı anlamına gelmiyor. Burada henüz bir hamle yok.
Dolayısıyla borçlanma maliyeti, vade ve bu kaynağın hangi amaçla kullanılacağı önümüzdeki dönemlerde takibimde olacak.
◾️Peki bu gelişmeler hisse fiyatlamasına nasıl yansıyabilir?
Yatırımcıların en çok merak ettiği konu burası sanırım.
SASA'da operasyonel toparlanma ve borçluluk göstergelerindeki iyileşme hisse fiyatı açısından yeni bir fırsat yaratabilir mi?
Bana göre şirketin yatırım hikâyesinde olumlu yönde değişen bazı unsurlar var. Üretim kapasitesi artık daha fazla katkı sağlıyor, FAVÖK büyüyor ve Net Borç/FAVÖK oranı geçmiş dönemlere kıyasla önemli ölçüde gerilemiş durumda. Bu gelişmeler, şirketin risk algısının zaman içinde iyileşmesine ve piyasanın SASA'ya bakışının değişmesine zemin hazırlayabileceğini düşünüyorum.
Fakat en önemli nokta FAVÖK büyümesinin devam etmesi ve nakit akışının güçlenmesiyle şirketin finansal risk priminin düşüp düşmeyeceği olacak. Böyle bir süreç gerçekleşirse SASA'nın piyasa tarafından yeniden değerlendirilmesi için daha güçlü bir temel oluşabilir.
Genel değerlendirmem
SASA'da uzun süredir devam eden yatırım döngüsünün operasyonel sonuçlarını daha belirgin görmeye başladığımız bir dönemdeyiz.
Satış hacmindeki büyüme, yükselen FAVÖK ve marjlardaki toparlanma olumlu. Paya dönüştürülebilir tahvilin özkaynağa dönüşmesi de borçluluk açısından önemli bir adım.
Ancak şirketin hâlâ yüksek finansman giderleri, düşük nakit oranı ve güçlü nakit üretimine duyduğu ihtiyaç var.
SASA'nın önümüzdeki dönemlerdeki en önemli sınavı, operasyonel tarafta yakaladığı iyileşmeyi kalıcı nakit akışına dönüştürmesi ve bu kaynakla borçluluğunu azaltmaya devam edebilmesi olacak.
Çünkü borç/FAVÖK oranının 8-9 seviyelerine gerilemesi önemli bir gelişme olsa da bu seviyenin tek başına finansal sorunların çözüldüğü anlamına gelmediğini düşünüyorum.
SASA'da artık tamamlanan yatırımların ne kadar nakit ve kâr ürettiğini takip etmemiz gerekiyor.
Yatırım hikâyesinin bir sonraki aşaması büyümenin finansal karşılığını almak olacak.
PathFinder | Temel Analiz ve Şirket Değerlendirmeleri
Bu çalışma finansal tablolar ve kamuya açık şirket açıklamaları üzerinden hazırlanmış kişisel bir değerlendirmedir.
“Galatasaray, Barcelona maçı için hazırlanan edit Galatasaraylı editçilerin kafaları ayrı çalışıyor, boşuna demiyoruz: “Bu işin Gucci,’si Galatasaraylı editçiler.”Video: Fenerbahçe’nin tarihinden daha büyük.”
12 ülke, İsrail’de üretilen ürünlerin ticaretini yasaklayan ortak bildiri yayınladı.
Bildiriye imza atan ülkeler:
— Fransa
— Birleşik Krallık
— Kanada
— Danimarka
— İspanya
— Finlandiya
— İrlanda
— İzlanda
— Norveç
— Polonya
— Portekiz
— İsveç
Günaydın dostlarım. Hayırlı sabahlar.
Yeni güne içeride SPK'nın fon düzenlemesinin yarattığı yeni dengeler, dışarıda ise petrol, Fed beklentileri ve artan jeopolitik risklerle başlıyoruz.
■ FON DÜZENLEMESİ BIST 30'U ÖNE ÇIKARIYOR
Yeni fon rehberinin ardından piyasada çok net bir ayrışma oluşmaya başladı.
Düşük fiili dolaşıma sahip ve fonların yoğun pozisyon taşıdığı hisselerde ciddi satışlar görürken, BIST 30 hisseleri yeni dönemde daha avantajlı bir konuma çıkıyor.
Bunun temel nedeni, yeni düzenlemede düşük fiili dolaşıma ilişkin getirilen bazı sınırlamalarda BIST 30 hisselerinin istisna tutulması. Bu da fon yöneticilerinin portföylerini yeniden düzenlerken daha likit ve derin BIST 30 hisselerine yönelmesini beraberinde getiriyor.
Nitekim geçtiğimiz hafta BIST 100-30 endeksi %10'un üzerinde gerilerken, fonların yoğun olduğu bazı hisselerde taban serileri gördük.
Dolayısıyla önümüzdeki dönemde benim için önemli soru artık sadece "hangi fon hangi hisseyi taşıyor?" olmayacak.
Fon yeni kurallarla birlikte parasını nereye yönlendirecek?
Bence BIST 30 tarafındaki hareketi bu açıdan yakından takip etmek gerekiyor.
■ BIST 100'DE 14.000 ÜZERİ KORUNDU
BIST 100 haftaya %0,99 yükselişle 14.152 puandan başladı ve 14.000 seviyesinin üzerinde kalmayı başardı. Kısa vadede 13.900-14.000 bölgesi destek, 14.200-14.250 bandı ise ilk direnç olarak takip ediliyor.
Fon düzenlemesi nedeniyle endeksin altında ciddi bir hisse rotasyonu yaşandığı için, önümüzdeki günlerde endeks yükselirken hangi hisselerin yükseldiğine özellikle dikkat etmek gerekiyor.
■ TCMB İÇİN GERİ SAYIM
Perşembe günü TCMB'nin faiz kararı var.
Piyasanın büyük bölümü politika faizinin %37'de sabit bırakılmasını bekliyor. CNBC-e anketinde medyan beklenti %37 seviyesinde. S&P de bugünkü değerlendirmesinde TCMB'nin bu toplantıda faizi sabit bırakmasını beklediğini açıkladı.
Ancak asıl önemli konu karar metnindeki mesajlar olacak.
Çünkü piyasa artık ekim ayında yeni bir faiz indiriminin gelip gelmeyeceğini fiyatlamaya çalışıyor. Ekonomistlerin son anketinde de ilk indirim beklentisi ağırlıklı olarak ekim ayına kaymış durumda.
Bu nedenle bankacılık, GYO ve diğer faiz hassas sektörlerde TCMB'nin vereceği mesajların etkisini daha fazla görebiliriz.
■ PETROL YENİDEN 100 DOLARA YAKLAŞIYOR
Küresel tarafta ise en önemli risklerden biri petrol.
İran'ın Hürmüz çevresindeki tansiyonu artırmasıyla Brent petrol 97 doların üzerine çıktı. Orta Doğu'daki arz endişeleri devam ederken dizel fiyatlarında da ciddi yükseliş görülüyor.
Petrolün 100 dolar sınırına yaklaşması ise piyasalar açısından iki taraflı bir hikâye.
Bir tarafta enerji şirketleri ve petrol fiyatına duyarlı sektörler desteklenirken, diğer tarafta enflasyon ve faiz indirimi beklentileri açısından risk oluşturuyor.
■ DIŞARIDA GÖZLER ABD ENFLASYONUNDA
ABD tarafında cuma günü açıklanacak TÜFE verisi kritik.
Ağustos istihdam verisinin güçlü gelmesinin ardından piyasada Fed'in eylül toplantısında faiz artırabileceği beklentisi yeniden yükseldi. CME FedWatch'ta artırım ihtimali yaklaşık %58 seviyesinde. UBS ise güçlü istihdam verisinin ardından 2026 için iki faiz artırımı beklemeye başladı.
Dolayısıyla cuma günkü ABD enflasyonu, hem altın hem de küresel hisse piyasaları açısından haftanın en önemli verisi olacak.
■ ALTINDA GÖZLER ENFLASYONDA
Ons altın bu sabah 4.430 dolar civarında.
Doların zayıflaması altını desteklerken, jeopolitik riskler de güvenli liman talebini canlı tutuyor. Ancak ABD enflasyonunun yüksek gelmesi ve Fed'in daha şahin bir patikaya yönelmesi halinde altın üzerinde kısa vadeli baskı görebiliriz.
Özetle dostlar;
İçeride fon düzenlemesi sonrası BIST 30'a yönelen para, TCMB kararı ve faiz beklentileri, dışarıda ise petrol, Fed ve ABD enflasyonu önümüzdeki günlerin ana hikâyesi olacak.
Ben bugün özellikle BIST 30'daki para girişini ve 14.200-14.250 bölgesinin aşılması halinde endeksin nasıl tepki vereceğini takip edeceğim.
Güzel bir gün olsun dostlarım. Beğeni yer işaretleri ve rt emeğe destek ve motivasyon kaynağı dostlar.
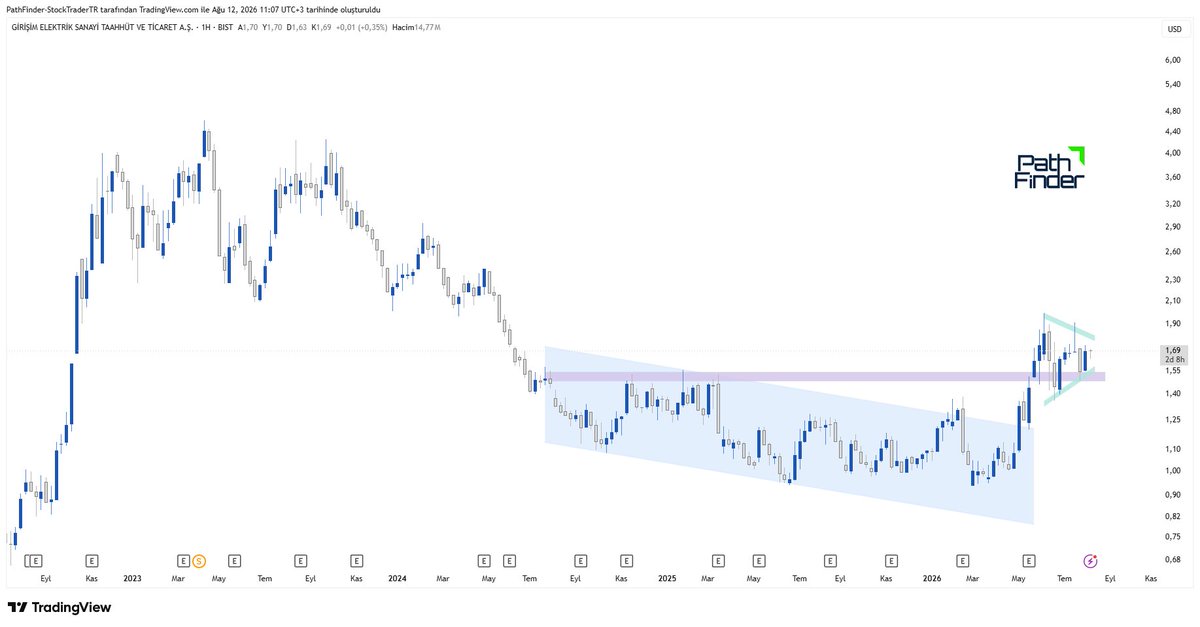
Dolar bazlı yatay direnci aşabilirse ilk etapta 2.5 dolar hedef bölgesi olur
Simetrik üçgen formasyon hedefi 3.5 dolar civarında
Yataydaki direnci kırması için bugün %5 in üzerinde mum gerekli.
Mor yatay hat destek konumunda.
Destek üzerinde formasyon kırılımı hareketin devamı için güçlü gösterge
#gesan
#ASTOR 2026/6 Bilanço
En başta söyleyeyim bilanço fena değil fakat fiyatlama noktasında iskontosu devam ediyor mu ya da bir alt paylaşımda bahsettiğim yatırımların ne kadarını fiyatladı buna cevap aramaya çalışalım.
Öncelikle bilançodan başlayalım.
▪️Operasyonel tarafta;
6 aylık dönemde;
ciro %7 arttı
brüt kar %12 arttı
FAVÖK %16 arttı
esas faaliyet karı %26 arttı
ana ortaklık net karı %88 arttı.
Ciro büyümesi sınırlı lakin esas faaliyet karındaki %26 lık büyüme başarılı. Tabi burada ilk çeyrekteki güçlü artışın etkisi büyük bu çeyrekte büyüme geçen sene aynı çeyreğe göre %7 yukarıda
Yine Favök ve Favök marjında geçen sene aynı çeyreğe göre çok sınırlı bir artış söz konusu.
✴️ASTOR'un yeni iş ilişkileri tarafında ciddi bir problemi yok. Şirket zaten yüksek kapasite kullanım oranlarıyla çalışıyor. Buradaki asıl konu, gelen siparişleri daha verimli yönetebilmek ve mevcut talebi karşılayacak kapasiteyi artırmak. Dolayısıyla kapasite artışı yatırımlarının temelinde de aslında talep eksikliği değil, mevcut talebi karşılayabilme ihtiyacı bulunuyor. Bu sebep 450m dolarlık yatırımı açıklıyor.
Yaklaşık 1 milyar dolar civarı ciro yapan bir şirket ve %40 brüt kar marjı
%35 favök marjı
%33 esas faaliyet kar marjı
%25 e yakın net kar marjıyla çalışıyor.
Yani böyle bir ciroya bu marjlar çok çok başarılı.
Bu çeyrekte 2.7 milyar kar açıkladı ki geçen sene aynı çeyrekte bu rakam 1.2 milyar civarındaydı. Tabi enflasyon muhasabesinin aynı çeyreğe göre 1 milyarlık desteğini göz ardı etmemek lazım. bunu normalize ettiğimizde40 gibi net karda artış gözlemliyoruz.
▪️Finansal Taraf;
Bence bilançonun en önemli kısmı burası.
İşletme faaliyetlerinden yaratılan nakit:
2.2 milyar TL den 5.75 milyar TL seviyesine yükselmiş.
Şirket operasyonlarından ciddi miktarda nakit üretmeye başlamış.
Fakat yatırım faaliyetlerinden 7.27 milyar TL nakit çıkışı gerçekleşmiş.
Yatırımcı sunumunda da bu harcamanın devam eden kapasite artış programıyla bağlantılı olduğu açıkça belirtiliyor. Finansman tarafında ise ağırlıklı olarak uluslararası finans kuruluşları ve Eximbank kaynaklı 1.3 milyar TL net borçlanma kullanılmış.
Yani şirketin yarattığı nakdin büyük bölümü tekrar büyümeye aktarılıyor.
Şirket;
iletken üretim tesisi,
inverter üretimi,
anahtarlama ürünlerinde kapasite artışı,
yeni güç transformatörü fabrikası
gibi yatırımlarla ürün gamını ve üretim kapasitesini artırıyor. Bunu daha detaylı aşağıdaki paylaşımda belirttim.
Ayrıca net işletme sermayesi de 21 milyar TL'den 24 milyar TL'ye yükselmiş. Şirket bunu artan üretim, tedarik faaliyetleri ve bekleyen siparişlerle ilişkilendiriyor.
Borçluluk tarafında ise oldukça güçlü bir tablo var.
Net borç -9.4 milyar TL seviyesinde. Yani şirketin finansal borçlarını tamamen kapatsa dahi kasasında yaklaşık 9.4 milyar TL net nakit kalacak bir pozisyonu bulunuyor.
Net Borç/FAVÖK oranı da -0.67x seviyesinde. Bu nedenle ASTOR için borçluluk şu aşamada bir risk unsuru olarak görünmüyor.
Hatta şirket büyüme yatırımlarını borçla değil mevcut güçlü bilanço ve nakit pozisyonunu kapasite artışlarına yönlendirerek yapıyor. Bu da gelecekte daha yüksek üretim ve ciro yaratmak demek. Zaten yatarımlar tamamlanınca 1.1 milyar dolar ciro ve 350m dolar favök katkısı bekliyorlar.
▪️Pazar tarafından da bahsetmek istiyorum;
ASTOR'un yatırım hikâyesini destekleyen önemli bir de küresel trend var.
Şirketin yatırımcı sunumunda küresel elektrik talebinin 2026-2030 arasında yıllık ortalama %3.6 büyümesi, şebeke yatırımlarının ise 2030'a kadar yıllık 600 milyar USD'nin üzerine çıkması bekleniyor. Veri merkezleri, elektrikli araçlar ve yenilenebilir enerji yatırımları da elektrik ekipmanlarına yönelik talebi destekleyen ana başlıklar arasında.
Bu nedenle ASTOR'un yaptığı kapasite yatırımlarının arkasında yalnızca şirket özelindeki büyüme değil, küresel elektrik şebekelerinin yenilenmesi ve artan elektrik talebi gibi uzun vadeli bir tema da bulunuyor.
▪️Değerleme tarafında;
Burada biraz daha temkinli olmak gerekiyor.
ASTOR bugün yaklaşık 323 TL fiyatla işlem görüyor.
F/K: 28.6x
PD/DD: 7.3x
FD/FAVÖK: 22.2x
FD/S: 7.2x
Mevcut çarpanlar oldukça yüksek. Hatta halka arzından bugüne bu bilançoya rağmen kendi ortalamalarının üzerinde çarpanlarla fiyatlanıyor.
Özellikle 22x FD/FAVÖK, şirketin gelecekteki büyümesinin önemli bölümünün bugünden fiyatlandığını gösteriyor.
Bu sebeple buraya bir şerh düşmekte fayda görüyorum. Yatırımlar tamamlansa dahi 2.1 milyar dolar ciro ve 750 milyon dolar civarında favök üretimi bekleyebiliriz. Böyle bir bilanço ile fd/favök değeri kabaca 9x civarına düşürebilecek.
Yani şirketin hikâyesi güçlü oldukça güçlü fakat mevcut değerleme bize biraz önden fiyatlama olduğunu gösteriyor diyebiliriz.
▪️Özetle Astor sektöründe çok güçlü ve iyi yönetilen bir şirket. Borsamızda böylesi nadir bulunuyor. Son dönemde fiyatlama noktasında bize güçlü marj bıraktı. Biraz dinlenmesi çarpanları soğutması makul karşılanmalı diye düşünüyorum
#gesan dolar bazlı haftalık
Dipten düşen kanal kırılımı sonrası mor destek hattı üzerine yerleşti
Burada günlükte simetrik üçgen formasyonu mevcut.
Genellikle bu formasyon yukarı yöne kırılımaya meyillidir.
Dolar bazlı zirveye %150 civarı marj var. Zirve direncini deniyoruz diye paylaşım yaparım umarım :D