📈 Nueva colocación | ON Clase XIII de Capex S.A.
Participaremos como agente colocador en la emisión de las Obligaciones Negociables Clase XIII de Capex S.A.
🔹 El período informativo se desarrollará durante el jueves 12 y el viernes 13 de noviembre de 2026.
🔹 La subasta se realizará el lunes 16 de noviembre, entre las 10:00 y las 16:00.
🔹 La emisión y liquidación de las obligaciones negociables tendrá lugar el miércoles 18 de noviembre.
📊 La inflación subió en octubre pero la núcleo marcó un nuevo mínimo
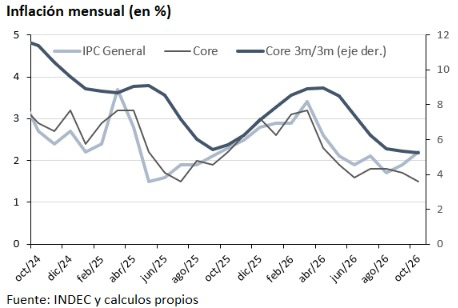
🔹 El IPC aumentó 2,2% mensual en octubre, arriba del 1,9% de septiembre y 1,8% de la estimación del REM. En términos interanuales, la inflación bajó de 33,4% a 33,1%. En los primeros diez meses del año acumuló un 26,3%.
🔹 Vivienda, agua, electricidad y gas lideró las subas con 4,2%, por los ajustes en las tarifas de gas y los cambios en el régimen de Zona Fría. La aceleración del índice general se explica principalmente por componentes volátiles y regulados: los estacionales subieron 5,5%, impulsados por las verduras, mientras que los regulados avanzaron 2,9% por el gas y los combustibles.
🔹 El dato positivo fue la inflación núcleo, que se moderó al 1,5% mensual, desde el 1,7% de septiembre y el 1,8% de julio y agosto. Es el registro más bajo desde julio de 2025. La variación trimestral de la núcleo, medida mediante el promedio móvil de tres meses, se desaceleró por sexto mes consecutivo hasta el 5,2%.
@yanilatorre Voy a decir algo politicamente incorrecto pero muy cierto... Los que se quejan de la carpa Vip del Papa es porque no los invitaron. Lo demas es papel picado. @yanilatorre
📊 La Fed endurece el tono: el mercado ya descuenta subas de tasas más agresivas
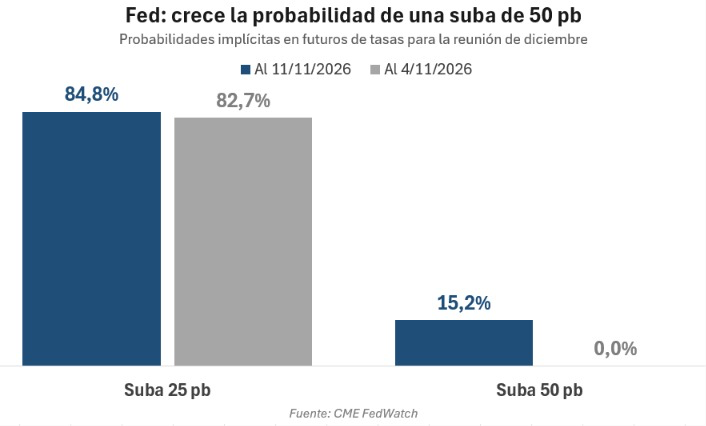
🔹 El mercado descuenta completamente una suba de 25 puntos básicos para la reunión de la Fed del 9 de diciembre. La novedad es que comenzó a asignar una probabilidad cercana al 15% a un aumento de 50 pb. El cambio se produjo después de conocerse la inflación de octubre: el IPC general subió 0,4% mensual, frente al 0,3% esperado, mientras que la inflación núcleo avanzó 0,3%, por encima del 0,2% previsto.
🔹 El dato impulsó al alza los rendimientos de los Treasuries, especialmente en el tramo corto. La tasa a dos años subió ayer alrededor de 18 pb, reflejando expectativas de una política monetaria más restrictiva. Christopher Waller, miembro de la Junta de Gobernadores de la Fed, dijo que podría ser necesaria una suba de 50 pb en diciembre, mientras que Lorie Logan, presidenta de la Fed de Dallas, afirmó que serían necesarios al menos dos aumentos adicionales de 25 pb.
🔹 El debate dejó de ser si la Fed subirá la tasa en diciembre y pasó a concentrarse en la magnitud del ajuste. Los próximos datos de inflación y empleo serán determinantes para definir si la suba de tasas será de 25 o 50 pb.
Muchas gracias @Julianyosovitch y @cronistacom por incluir nuestro análisis sobre la primera Licitación del mes para el Tesoro.
Podés leer la nota acá: https://t.co/Ne5wefbkEy
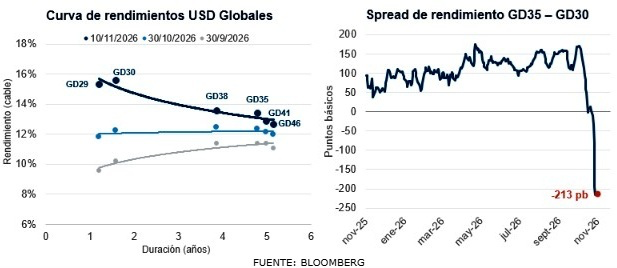
📊 ¿El mercado exagera el riesgo de refinanciación de corto plazo de la Argentina?
🔹 La curva de rendimientos de los bonos Globales se invirtió a fines de octubre y continúa invertida pese al reciente rally: los títulos cortos rinden más que los largos medidos contra dólar cable.
🔹 Esto refleja una mayor preocupación por la capacidad de refinanciar los próximos años que por la sostenibilidad de largo plazo. Los principales factores son los elevados vencimientos, las reservas limitadas, el acceso restringido al financiamiento externo y la incertidumbre electoral de 2027.
🔹 El Gobierno sostiene que su programa financiero para 2027 está cubierto mediante distintas fuentes. Sin embargo, la curva muestra que el mercado todavía exige evidencia concreta de acumulación de reservas y acceso al crédito.
🔹 Si el Gobierno logra concretar las fuentes anunciadas, el castigo sobre los bonos cortos podría resultar excesivo; hasta entonces, la inversión de la curva seguirá reflejando una elevada prima por riesgo de ejecución.
��� Imposible no conmoverse.
⚽ Lo soñó en Madeira y lo conquistó todo con Portugal.
👏🏼 Este video sobre el adiós de Cristiano Ronaldo resume el viaje del niño que cambió la historia del fútbol.
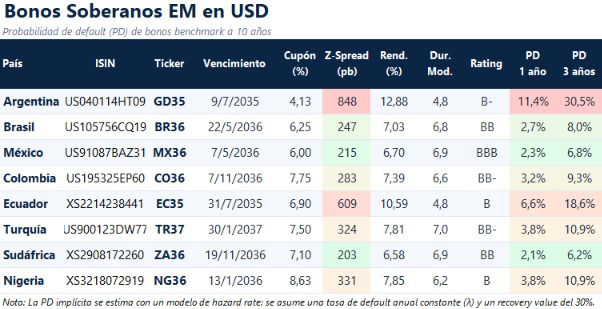
📊 ¿El mercado está castigando de más a los bonos argentinos?
🔹 Los bonos soberanos siguen bajo presión por la incertidumbre política y electoral, en un contexto internacional poco favorable.
🔹 Durante octubre, el z-spread argentino en el Bloomberg EM USD Bond Index subió cerca de 200 pb, frente a 87 pb en Ecuador y apenas 40 pb para el promedio de los emergentes high yield.
🔹 Argentina opera con un z-spread de 814 pb, muy por encima de países con calificaciones crediticias similares: Ecuador registra 573 pb; Nigeria, 250 pb; Turquía, 246 pb; y Colombia, 223 pb.
🔹 A estos niveles, el mercado asigna a la Argentina un riesgo de default considerablemente mayor. Bajo un modelo de hazard rate constante y un recupero del 30%, el GD35 presenta una probabilidad implícita acumulada de default a tres años del 30,5%.
🔹 Para bonos emergentes en dólares de duración similar, esa probabilidad se ubica en 18,6% para Ecuador, 10,9% para Turquía y 9,3% para Colombia. No es un pronóstico de default, pero refleja la elevada prima de riesgo que exige el mercado a la deuda argentina por riesgo idiosincrático.
📊 Update de Mercado: los bonos que preferimos
Los instrumentos con vencimientos en 2027 aún lucen caros, pero identificamos oportunidades para extender duración y capturar mayor rendimiento.
🔹 Tasa fija: preferimos las BONCAP T30A7 y T31Y7, con rendimientos de 27,0% y 27,4% TNA. Ofrecen spreads de 88 pb y 114 pb sobre la curva interpolada y concentran las tasas forward más altas de toda la curva.
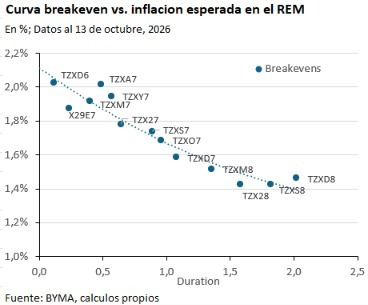
🔹 CER: el TZX28 luce barato en términos relativos, con una tasa real del 9,6%. Presenta la mayor tasa forward real y el menor breakeven de inflación de la curva, lo que refleja su valuación atractiva frente a tasa fija.
🔹 Hard dollar defensivo: para perfiles conservadores, seguimos prefiriendo dolarizar posiciones vía AO27, que rinde 2,9% medido contra dólar MEP. Los BOPREAL 2027 ofrecen rendimientos inferiores al 2% (aunque cuentan con amortizaciones y beneficios impositivos en algunas clases).
🔹 Hard dollar con duración: el AL29 y el AO28 rinden 9,8% y 12,9%, respectivamente, pero cotizan con paridades cercanas al 90%. En este tramo preferimos extender algo más la duración hacia el AE38: paridad inferior al 70%, duración menor a cuatro años, rendimiento del 13,4% y cupón del 5%.
📊 Update provincial: Mejora fiscal y resiliencia de los bonos
🔹 El déficit financiero del SPP15 (15 provincias con deuda en los mercados internacionales) bajó de 0,54% a 0,43% del PBG en el segundo trimestre de 2026, en línea con su promedio histórico. La mejora respondió principalmente a la moderación del gasto.
🔹 Los indicadores de solvencia continúan siendo favorables. La deuda representa apenas 4% del PBG, mientras que los servicios alcanzaron 0,91% del PBG. La liquidez bancaria neta se recuperó hasta 0,96% del PBG, equivalente a US$ 5.680 millones.
🔹 Los bonos provinciales mostraron mayor resiliencia durante el sell-off: entre el 15 de julio y el 28 de octubre cayeron 4% en promedio, frente al 12% de los Globales. Sus rendimientos subieron 84 pb, contra 220 pb de los soberanos.
🔹 En el tramo de más de dos años de duración, la diferencia fue todavía mayor: los provinciales retrocedieron 7,7%, mientras que los Globales perdieron 16,7%.
🔹 Nuestros top picks en el tramo medio y largo continúan siendo ENTRIO33 y SJO35. Entre Ríos presenta equilibrio fiscal y recursos creciendo por encima del gasto. El bono de San Juan ofrece un rendimiento del 10,1% en dólar cable, con cupón de 9,55% y duración de 5,2 años.
Accedé al informe completo y conocé nuestro análisis de las cuentas fiscales, la deuda y las oportunidades en la curva provincial 👇
https://t.co/DNdtPEDm7O
@Stockavenger2@juanif17@LLA_CABA ayer me sorprendio el tamaño del patio. Estaba convencido jugabamos 5x5 . Pero esa cancha daba para un 8x 8 . y le hicieron 3 pisos para arriba y un salon bajo suelo increible como el que tiene en San martin dt.
@Stockavenger2@juanif17@LLA_CABA 14 años tuve el Restaurante en Palermo... Siempre habilitacion provisoria.. Una verguenza.. Todo coima. Buenisima anoche la reunion en el SA. Camadas de recibidas hace 60-50-40-30-20-10 Lindo volver al patio.
📈 Licitación del Tesoro de este miércoles 28/10
🔹 El Tesoro enfrenta vencimientos por $10,8B, frente a los $4,9B de mediados de octubre y los $8,7B de finales de septiembre. El menú incluye tasa fija, CER, TAMAR, un dual y dólar-linked, pero vuelve a acortar los plazos: salvo el TXMD8, todos los instrumentos vencen antes de las elecciones de 2027. El contexto luce más favorable tras moderarse la presión que generó el resultado electoral de Brasil. Además, la liquidez se mantiene estable: la caución continúa en torno al 20,5% y el tramo corto de las curvas en pesos se sostiene sin grandes caídas, pese a la venta de dólares que habría realizado el Tesoro. El AO29 no será reabierto, probablemente para evitar convalidar sus elevados rendimientos, aunque todavía restan colocar USD 774 millones.
🔹 La nueva LECAP S26F7 debería concentrar una parte importante de la demanda, ya que cubre el espacio que existía entre enero y abril de 2027. Una TEM de entre 2,15% y 2,20% luciría atractiva; por debajo, ganarían atractivo la T30A7 y la T31Y7. Los CER TZXM7 y TZXO7 podrían permitirle al Tesoro refinanciarse a bajo costo, pese a que lucen caros en la curva, mientras que la demanda por la TMG27 dependerá del nivel de corte. El TXMD8 ofrece doble cobertura, pero el menor apetito por duration podría limitar su demanda. En dólar-linked, el canje previo del D30O6 y la corrección del tipo de cambio podrían contener el interés por el D15E7, aunque el Tesoro podría utilizarlo para canalizar la demanda de cobertura cambiaria convalidando algún premio frente al secundario.
Pueden leer el informe completo de la licitación acá: https://t.co/jqic2XYSqh