Un 4% de rentabilidad por dividendo. Un crecimiento anual del pago del 10% durante una década. Y un negocio que sigue creciendo.
No busco empresas por su dividendo, pero tampoco descarto un gran negocio porque lo pague.
Nuevo análisis: Paychex $PAYX👇
https://t.co/qOujJI8sX5
@erik_rnf Exactly. The combination of rapid growth and almost no credit losses is what makes the model so attractive to me. And with much of the U.S. cost base already in place, even modest scale could have a big impact on earnings. Great to meet another $VBNK shareholder!
VersaBank es, con diferencia, mi principal posición.
Crece a más del 20%, acaba de entrar en EE. UU. y cotiza a unas 14 veces beneficios.
Hoy publico mi análisis completo de $VBNK:
https://t.co/n3lwbOyUZA
Lo que más me atrae no es solo el crecimiento. VersaBank ya ha asumido buena parte de los costes de entrar en EE. UU.
Conforme se vaya incrementando el volumen de créditos, los beneficios deberían crecer mucho más rápido que los gastos. Ahí los márgenes operativos se dispararán.
$NOMD cotiza a unas 6,5 veces beneficios ajustados.
Pero no basta con que una acción parezca barata: los volúmenes caen, los márgenes se han deteriorado y la deuda sigue elevada.
La tesis depende de que estos problemas sean temporales.
https://t.co/xJHfJ1Ie1a
Las compras de directivos no garantizan nada.
Pero en $NOMD no han sido simbólicas: fundadores, consejeros y ejecutivos han comprado más de 2,4 millones de acciones en 2026.
La confianza está ahí. Ahora faltan los resultados.
https://t.co/xJHfJ1Ie1a
Ya está disponible mi nuevo análisis: Nomad Foods $NOMD
El líder europeo de alimentos congelados atraviesa uno de sus momentos más difíciles, pero sus fundadores y directivos están comprando acciones.
¿Qué están viendo que el mercado todavía no descuenta?
https://t.co/xJHfJ1Ie1a
Hace dos semanas publiqué mi análisis de $BAH. Hoy la acción sube más de un 10%.
Un trimestre no valida una tesis, pero sí puede demostrar que el mercado estaba descontando demasiado pesimismo.
https://t.co/3aOsz4OYLe
$BAH sube ayer más de un 10% tras presentar resultados.
Y, en mi opinión, con razón.
Más allá de las cifras del trimestre, la conference call deja varias señales de que el negocio empieza a recuperar impulso.
Mis notas sobre los resultados de Booz Allen Hamilton 🧵
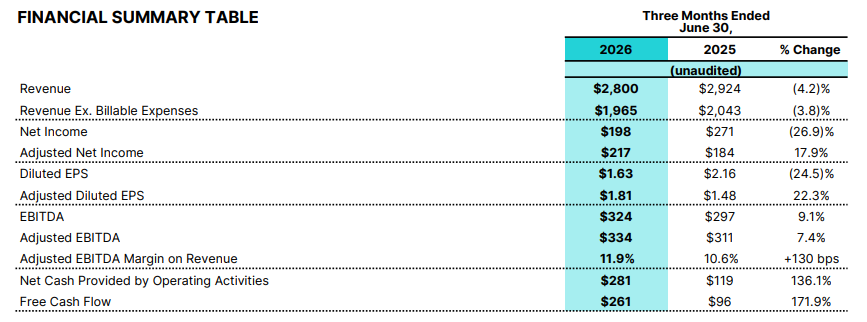
Booz Allen Hamilton $BAH acaba de publicar resultados (+3% en premarket):
BPA ajustado 1.81$ vs 1.48$ esperados.
Caen los ingresos, pero sube el EBITDA -> se expanden los márgenes.
En breve publico lo más importante de la conference call:
¿Te imaginas abrir la app de tu banco y encontrarte este aviso?
Cambiar el sistema que gestiona cuentas, saldos, préstamos y movimientos de un banco exige meses de trabajo, mucho dinero y el riesgo de que algo falle.
Ahí están los enormes costes de cambio de Fiserv. $FISV
Mi conclusión: el mercado está valorando Fiserv como si el deterioro fuera permanente, y creo que eso está lejos de ser verdad.
Análisis completo:
https://t.co/xLeOOLK1vz
Cuatro problemas explican el desplome de Fiserv:
— Argentina infló el crecimiento
— Se aplazaron inversiones necesarias
— Las previsiones eran demasiado optimistas
— La dirección sigue en transición
¿Justifica todo esto pagar solo 6x beneficios?
Hilo sobre $FISV 👇
5. Pero el negocio conserva activos difíciles de replicar:
• Infraestructura crítica
• Elevados costes de sustitución
• Más de 300.000 millones de transacciones
• Clover y más de 6.000 entidades financieras como clientes
El problema parece de ejecución.