تغييرات كبار الملاك:
🔻سيرا :
باقي اسهم قليلة ويختفي المؤسس من كبار ملاك سهم سيرا ،، القاع الذي ارتد منه سهم سيرا مؤخراً ٢٠.٦٨ في ١٥ يونيو ٢٠٢٥ م ، هل نشاهد تدبيلة في سيرا من هذا السعر بعد ما يختفي المؤسس من كبار الملاك.
🔻كيمانول:
المستثمرة الجديدة "فاتن صالح عبدالعزيز الراجحي" مازالت تزيد كمياتها في كيمانول
التي تواجه اصعب اللحظات "تآكل كبير في رأس المال بعد عمليات الاستحواذ الأخيرة" والتي دعت مجلس الادارة الجديد لتقديم شكوى على مجلس الادارة الذي سبقه.
قبل ايام مجلس ادارة كيمانول اوصى بتخفيض رأس المال ٧٧.٨٪
تتداول كيمانول الان في قيعان شبه تاريخية
🔻جاكو:
رؤوم مستمرة في التملك في جاكو بشراسه ووصلت نسبة التملك إلى ١١.٦٩٪ ، يبدو أن الحميد لم يكتفي بشركة الأسماك في قطاع إنتاج الغذاء ويريد زيادة حصصه في جاكو والحصول على نسبة شبه مسيطرة !!
هل هو تُملك من أجل المضاربة طويلة المدى أم يريد تحويل جاكو لشركة ناجحة 🤷♂️🤷♂️
🔻ولاء:
خليفة الملحم مستمر في زيادة كمياته ، خليفة ما يشتري الا في القيعان ، عندما كسرت المتقدمة ال ٣٠ زاد حصته فيها والآن ولاء بسعر متدني 👍🏻👍🏻
🌷🌷
كيمانول: (جواب على سؤال)
تنتج شركة #كيمانول الميثانول كلقيم كيميائي أساسي، حيث تعتمد على تحويله وتصنيعه إلى مشتقات متخصصة ذات قيمة مضافة عالية، وتشمل أبرز منتجاتها:
▪️الفورمالدهايد ومشتقاته: مركبات كيميائية وسيطة تدخل في العديد من الصناعات التحويلية.
▪️الراتنجات والأصماغ الكيميائية: مثل صمغ "يوريا فورمالدهايد" المستخدم بكثرة في صناعات الأخشاب والدهانات.
▪️مركز اليوريا فورمالدهايد (UFC-85): مادة تُستخدم مع سماد اليوريا لمنع التكتل وتحسين جودة الصلابة والامتصاص.
▪️ الميثيل أمينات والبارافورمالدهايد: مواد كيميائية دقيقة تدخل في صناعة الأدوية والكيماويات الزراعية.
▪️ مضافات الخرسانة: مواد تحسين كفاءة وجودة البناء والإنشاءات.
لازم لك تعرف حاجتين:
🔶 كم سعر كل منتج من المنتجات اعلاه
🔶 كم طن باعت كيمانول من هذه المنتجات بعد اغلاق المضيق
اما الميثانول كمنتج خام فالرازي التابعة ل سابك قد تكون ثاني اكبر منتج عالمياً
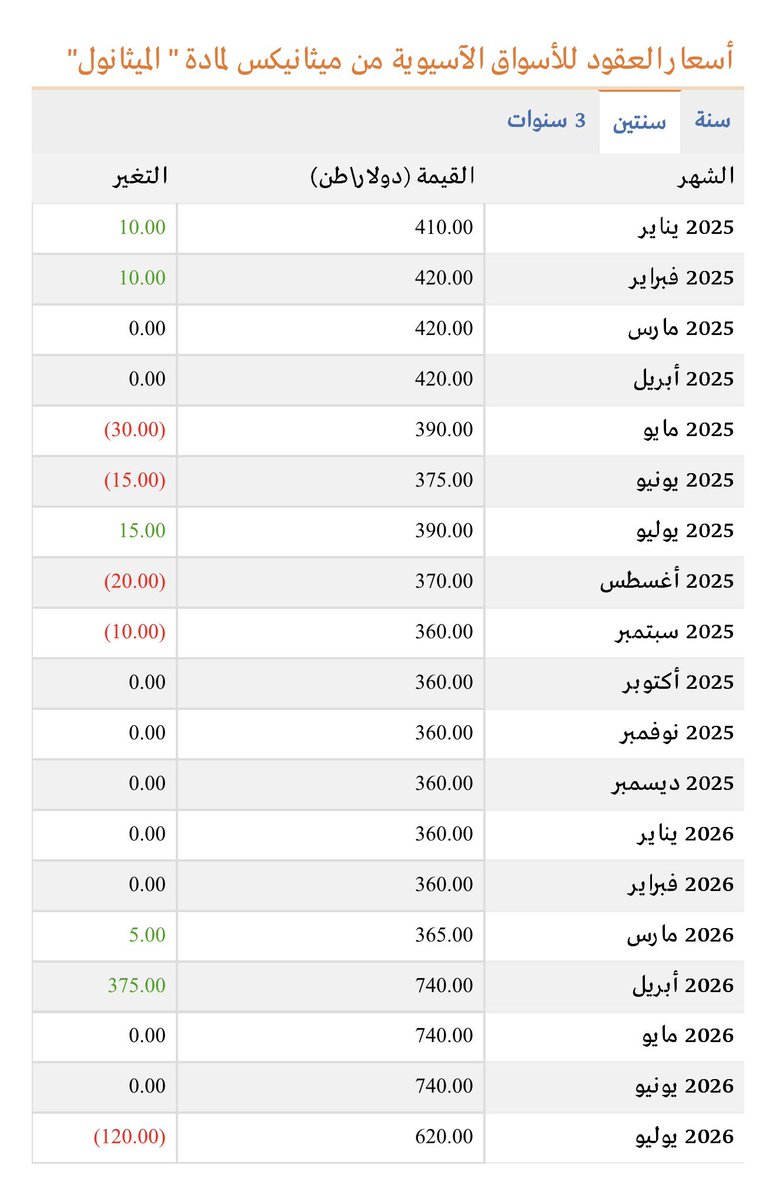
واسعار الميثانول كالتالي (المصدر ارقام ، السعر للطن): والاسعار ارتفعت بسبب الحرب واغلاق المضيق
👇👇
ولا تنسى:
الشركة لديها قضايا مرفوعة على مجلس الادارة السابق بسبب الاستحواذات الاخيرة
الشركة خفضت رأس مالها مؤخراً بسبب الخسائر المتراكمة الكبيرة
سعر الشركة الحالي قريب من الادنى تاريخي
#كيمانول
ميثانيكس شركة كندية أكبر منتج للميثانول في العالم وهي التي تحدد اسعار البيع في الأسواق الاسيوية
ويعتبر سعر البيع الذي تقرره ميثانيكس شهريًّا، سعرًا إرشاديًّا Benchmark لبقية الشركات المنتجة للمادة وللأسواق الفورية، وتقوم الشركة بمنح خصومات تبلغ في المعدل 15% من سعر العقود للمشترين.
الشركات المنتجة للميثانول في السعودية تبلغ خمس شركات أو اكثر واصغرها كيمانول وتنتج ٢٣١ الف طن سنويا كلقيم لمنتجاتها التحويلية، والبقية غير مدرجة في السوق واكبرها الشركة السعودية للميثانول (الرازي - التابعة لسابك) وتنتج ٤٨٠٠ الف طن سنوياً (منتج نهائي)
وكذلك ينتج الميثانول
📍العالمية للميثانول التابعة ل سبكيم ٩٧٠ الف طن سنوياً
📍ابن سينا (٥٠٪ تابعة ل سابك) مليون طن سنوياً
كيمانول: (جواب على سؤال)
تنتج شركة #كيمانول الميثانول كلقيم كيميائي أساسي، حيث تعتمد على تحويله وتصنيعه إلى مشتقات متخصصة ذات قيمة مضافة عالية، وتشمل أبرز منتجاتها:
▪️الفورمالدهايد ومشتقاته: مركبات كيميائية وسيطة تدخل في العديد من الصناعات التحويلية.
▪️الراتنجات والأصماغ
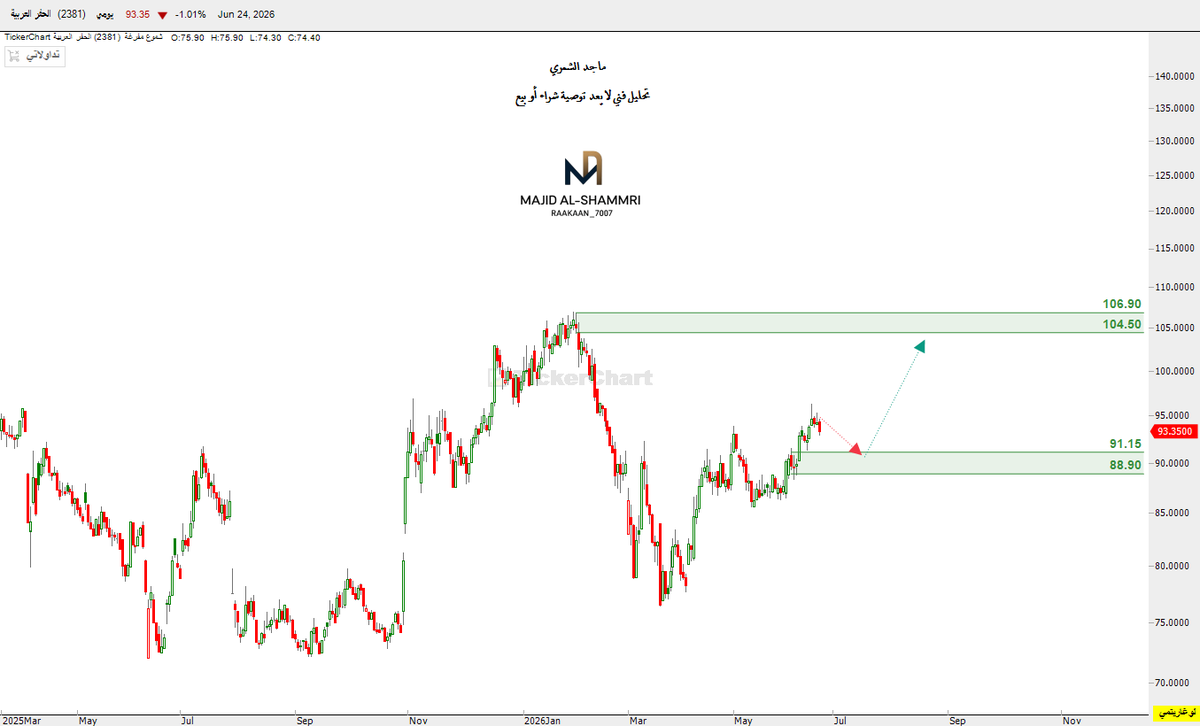
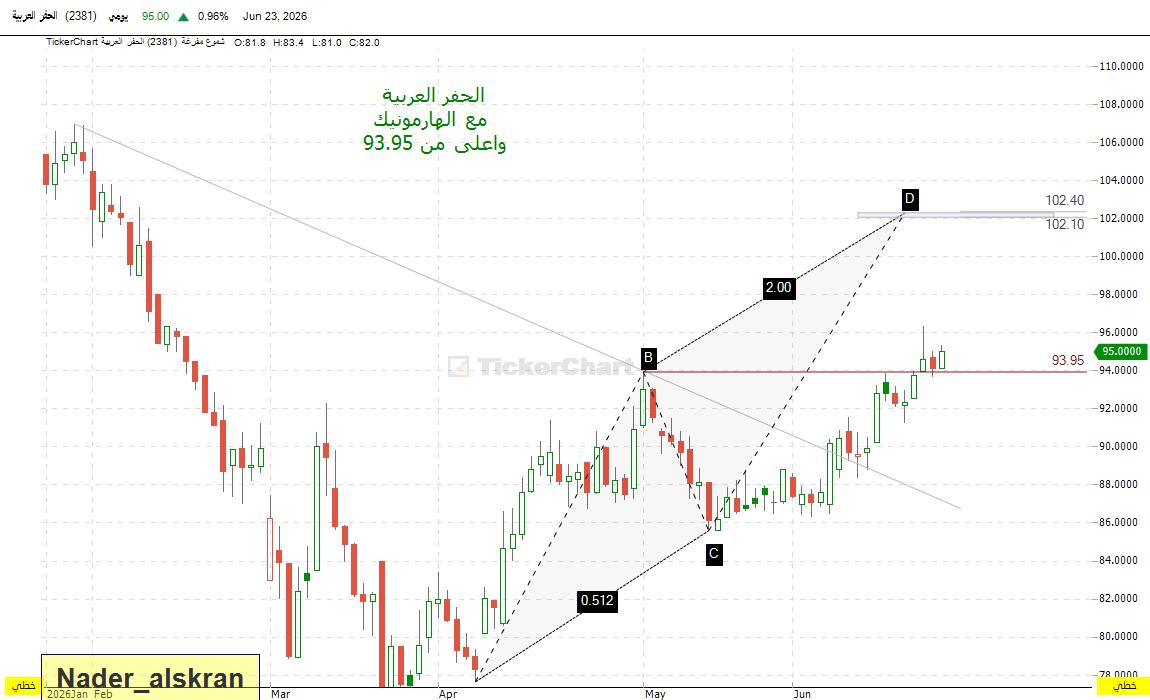
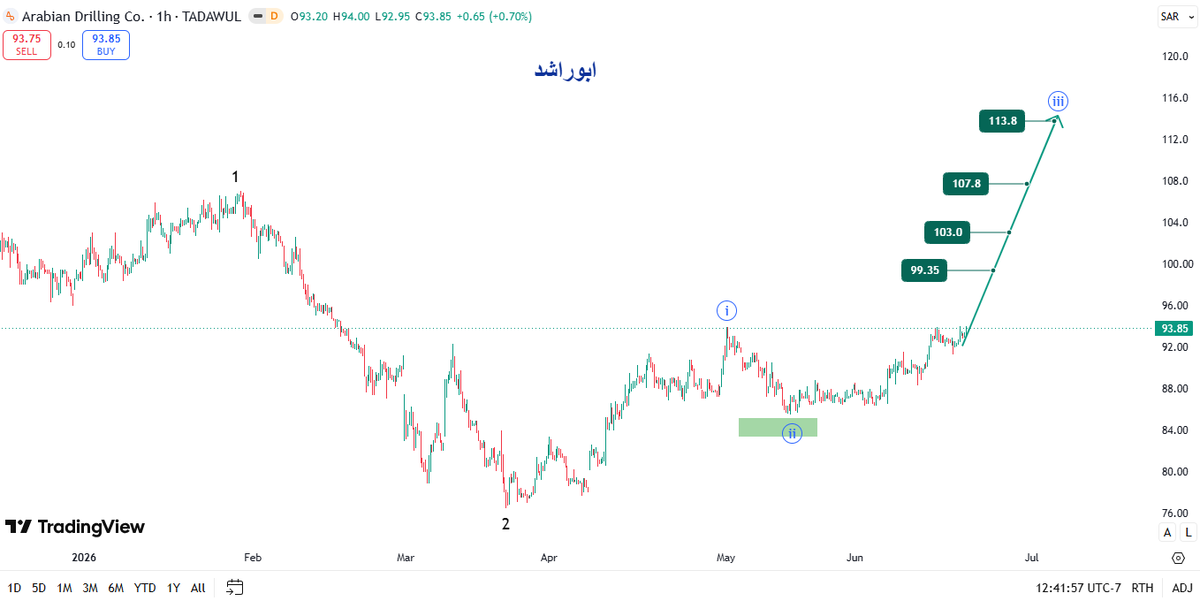
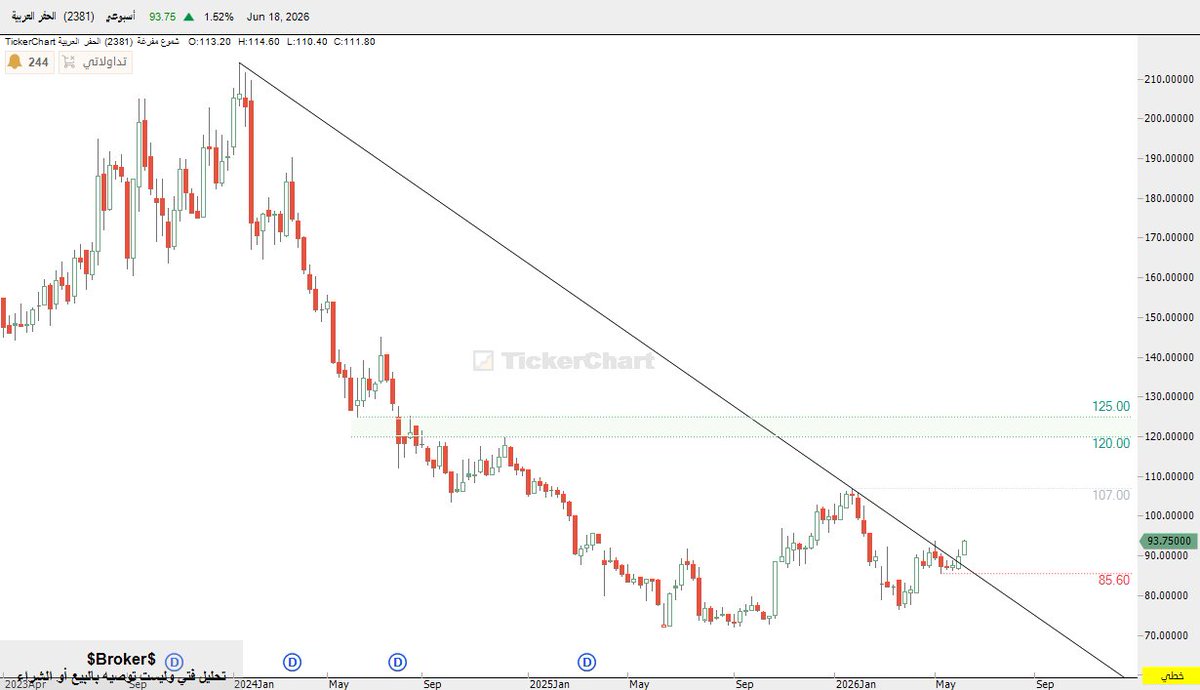
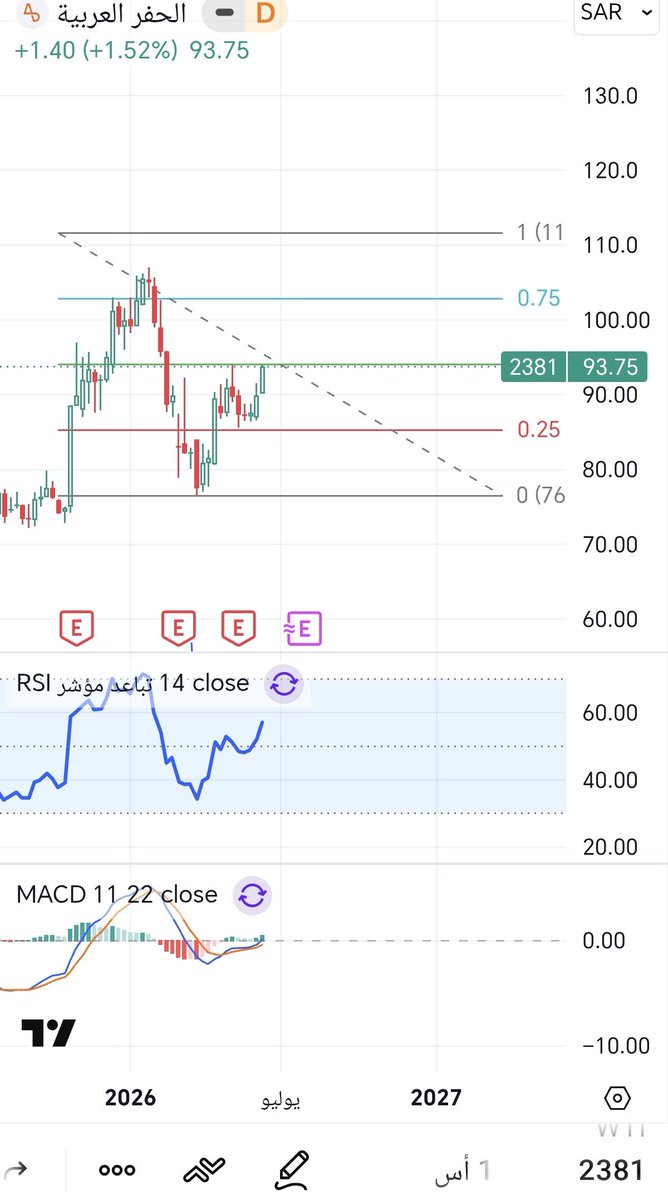
الحفر العربية وأديس .. شركتين في نفس القطاع لكن القصة مختلفة
الحفر العربية وأديس يشتغلون تقريباً في نفس النشاط، لكن نتائج النصف الأول 2026 وضحت إن وضع الشركتين مختلف بشكل كبير.
أديس حالياً في مرحلة نمو وتوسع، بينما الحفر العربية أقرب لقصة تعافٍ وانتظار عودة التشغيل.
الحفر العربية.. المشكلة مو بس في نزول الإيرادات
الحفر العربية سجلت خسائر 24.5 مليون ريال في النصف الأول 2026، مقابل أرباح 82.7 مليون ريال في نفس الفترة من 2025.
الإيرادات نزلت 10.6% إلى 1.586 مليار ريال، لكن اللي يلفت النظر إن الربحية نزلت بنسبة أكبر بكثير.
إجمالي الدخل تراجع 43.6% إلى 170.9 مليون ريال، ودخل العمليات نزل 62.9% إلى 69 مليون ريال.
يعني المشكلة هنا مو مجرد نزول في الإيرادات، المشكلة الأكبر كانت في الهوامش ومعدل تشغيل الحفارات.
هامش إجمالي الربح نزل من حوالي 17.1% إلى 10.8%، وهامش التشغيل نزل من حوالي 10.5% إلى 4.4%.
معدل التشغيل هو مفتاح الحفر العربية
معدل تشغيل الحفارات نزل إلى 72% مقابل 79% في الفترة المماثلة.
والضغط كان أوضح في الربع الثاني، لأن معدل التشغيل نزل من 82% في الربع الأول إلى 72% في الربع الثاني.
إيرادات الربع الثاني بلغت 764.7 مليون ريال، بانخفاض 11.3% عن الربع المماثل، والشركة سجلت خسارة 31.5 مليون ريال مقابل ربح 7.5 مليون ريال في الربع الثاني من العام الماضي.
والشركة ذكرت إن تعليق بعض عمليات الحفر البحرية أثر على الإيرادات بحوالي 122 مليون ريال خلال الربع الثاني.
لكن بالمقابل، صار فيه تحسن في قطاع الحفارات البرية بحوالي 47 مليون ريال، ومساهمة من عمليات دول الخليج بحوالي 18 مليون ريال.
طيب وين الإيجابية في الحفر العربية؟
أهم نقطة حالياً إن الشركة بدأت فعلاً ترجع بعض الحفارات للعمل.
تم استئناف تشغيل 3 حفارات بحرية كانت معلقة، ومتوقع إن باقي الحفارات البحرية المعلقة تبدأ التشغيل قبل نهاية 2026.
وهذي النقطة مهمة جداً، لأن المشكلة الأساسية حالياً هي انخفاض الاستخدام أكثر من كونها نقص في العقود.
الشركة عندها أعمال متراكمة بقيمة 11.83 مليار ريال، وهذا رقم جيد مقارنة بحجم إيراداتها.
يعني باختصار:
العقود موجودة، لكن المطلوب الآن إن الحفارات ترجع تشتغل وترتفع نسبة التشغيل.
وإذا ارتفع معدل التشغيل خلال النصف الثاني، أتوقع يبان الأثر بشكل واضح على الإيرادات والهوامش والربحية.
أديس.. القصة مختلفة
أديس سجلت إيرادات 4.544 مليار ريال في النصف الأول 2026، بنمو قوي بلغ 49% عن العام الماضي.
إجمالي الدخل ارتفع 35.8% إلى 1.607 مليار ريال، ودخل العمليات ارتفع 26.6% إلى 1.183 مليار ريال.
لكن صافي الربح نزل بشكل بسيط 4.6% إلى 365 مليون ريال مقابل 382.8 مليون ريال.
وهنا النقطة المهمة:
نشاط الشركة نفسه ينمو بشكل قوي، لكن الضغط جاء بعد الربح التشغيلي.
الإيرادات +49%
دخل العمليات +26.6%
صافي الربح -4.6%
والسبب حسب الشركة يرجع لتعليق مؤقت لبعض الحفارات البحرية بسبب الصراع الإقليمي، إضافة إلى مصاريف تأمين غير متكررة.
هوامش أديس لا تزال أقوى
رغم الضغوط، هامش إجمالي الربح عند أديس في النصف الأول كان حوالي 35.4%، وهامش التشغيل حوالي 26%.
وهذا فرق كبير جداً عن الحفر العربية.
لكن برضه لازم ننتبه إن هوامش أديس نفسها نزلت عن العام الماضي، لأن هامش إجمالي الربح كان حوالي 38.8% وهامش التشغيل 30.6%.
يعني أديس تأثرت، لكن الفرق إنها تستوعب الضغط من قاعدة أرباح وتشغيل أكبر بكثير.
الربع الثاني وضح أثر توقف بعض الحفارات
إيرادات أديس في الربع الثاني بلغت 2.153 مليار ريال بنمو 36.4% عن نفس الربع من العام الماضي.
ودخل العمليات ارتفع 10.5% إلى 519.7 مليون ريال.
لكن صافي الربح نزل 31.9% إلى 128.5 مليون ريال.
وبرضه الإيرادات نزلت 9.9% عن الربع الأول.
وهذا يوضح إن تعليق بعض الحفارات البحرية كان له أثر واضح، لكن رغم كذا الشركة ما زالت تحقق نمو قوي في الإيرادات على أساس سنوي.
الفرق الأكبر بين الشركتين.. التوسع
هنا أشوف الفرق الحقيقي بين أديس والحفر العربية.
أديس مو قاعدة تعتمد بس على تحسين تشغيل الموجود، الشركة قاعدة تكبر أسطولها وتدخل أسواق جديدة وتسوي استحواذات.
ومن أبرز التحركات في 2026 اتفاقية الاستحواذ على سايبم العربية السعودية مقابل 285 مليون دولار.
الصفقة تشمل 5 منصات حفر، منها 4 تعمل في السعودية وواحدة في المكسيك.
وكذلك الشركة وقعت عقود جديدة في نيجيريا.
يعني قصة أديس حالياً واضحة:
تكبير حجم الشركة + زيادة عدد الحفارات + توسع جغرافي + عقود جديدة.
أما الحفر العربية فالقصة حالياً مختلفة:
إعادة تشغيل الحفارات + رفع معدل الاستخدام + استرجاع الهوامش.
الأعمال المتراكمة
الحفر العربية عندها أعمال متراكمة بقيمة 11.83 مليار ريال.
أديس عندها 34.67 مليار ريال.
يعني أديس تقريباً عندها 3 أضعاف الحفر العربية من ناحية القيمة المطلقة.
وبرضه متوسط المدة المتبقية لعقود أديس حوالي 4.54 سنوات، وهذا يعطيها وضوح أعلى للإيرادات المستقبلية.
لكن بالنسبة للحفر العربية، وجود 11.83 مليار ريال أعمال متراكمة يعطي إشارة إن المشكلة مو في عدم وجود أعمال، وإنما في القدرة على تشغيل الأسطول والاستفادة من العقود الموجودة.
من ناحية التقييم
القيمة السوقية للحفر العربية حوالي 7.89 مليار ريال، مقابل 20.42 مليار ريال لأديس.
الحفر العربية تتداول عند 1.38 مرة القيمة الدفترية.
أديس عند 2.96 مرة.
يعني الحفر العربية أرخص بوضوح من ناحية مضاعف القيمة الدفترية.
لكن لازم نعرف ليش.
الحفر العربية حالياً خاسرة ومكرر الأرباح سالب، بينما أديس ما زالت تحقق أرباح ومكرر الربح المتكرر عندها حوالي 31.5 مرة.
يعني السوق يعطي أديس تقييم أعلى مقابل النمو والربحية والتوسع.
مقارنة سريعة بينهم
الحفر العربية سجلت إيرادات 1.59 مليار ريال في النصف الأول بانخفاض 10.6%، مقابل 4.54 مليار ريال لأديس بنمو 49%.
الحفر العربية سجلت خسارة 24.5 مليون ريال، بينما أديس حققت 365 مليون ريال أرباح.
هامش التشغيل عند الحفر العربية حوالي 4.4%، بينما عند أديس 26%.
وفي الربع الثاني الحفر العربية سجلت خسارة 31.5 مليون ريال، بينما أديس سجلت ربح 128.5 مليون ريال.
الأعمال المتراكمة عند الحفر العربية 11.83 مليار ريال، مقابل 34.67 مليار ريال لأديس.
ومن ناحية التقييم، الحفر العربية عند 1.38 مرة القيمة الدفترية مقابل 2.96 مرة لأديس.
يعني لو بأختصرها:
أديس = نمو + توسع + ربحية.
الحفر العربية = تعافٍ محتمل + عودة تشغيل + تقييم أقل.