Değer artış kazancı, bedel ödeyerek edinilen bir gayrimenkulün beş yıl dolmadan satılması hâlinde, satış bedeli ile endekslenmiş alış bedeli arasındaki farktır. (1/2) 👇
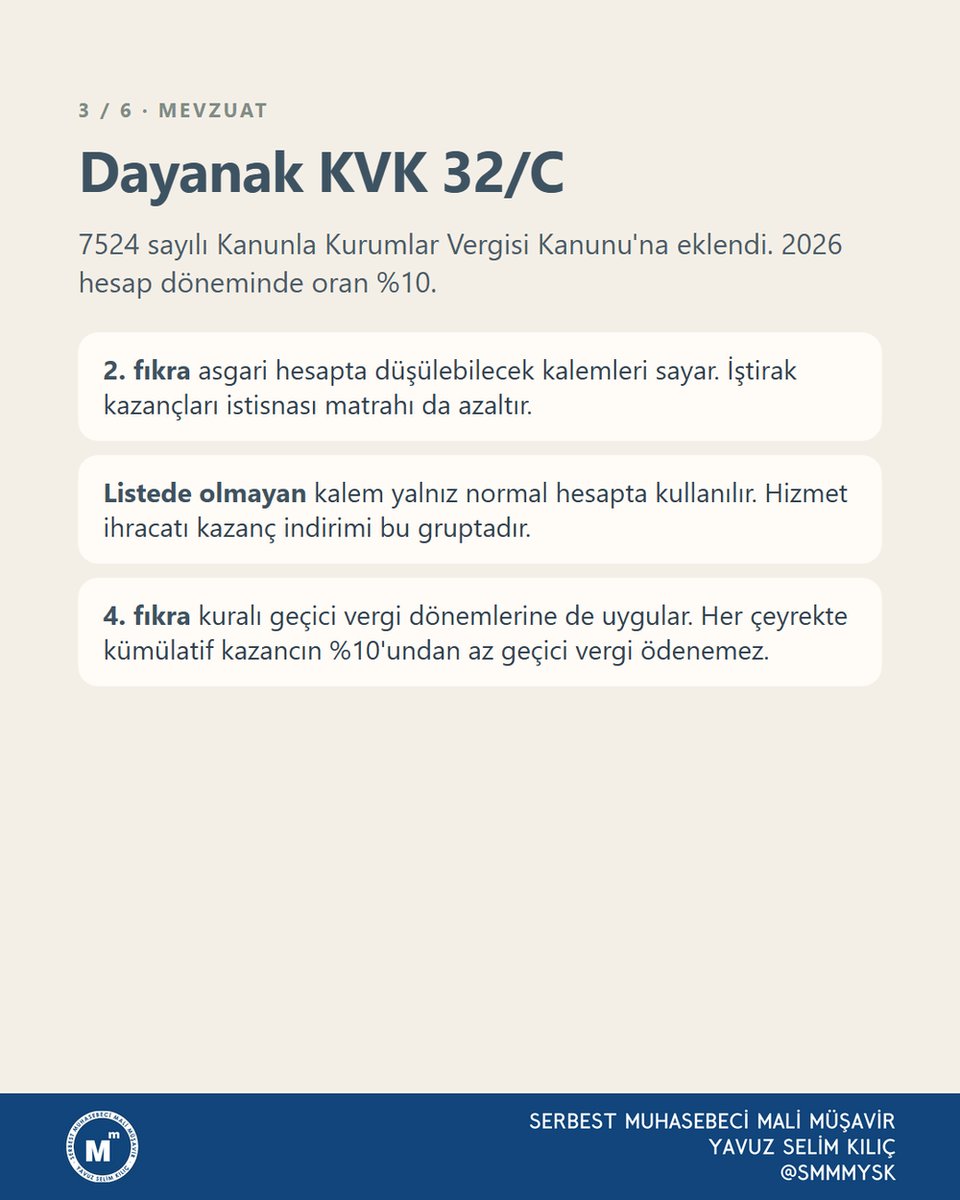
Asgari kurumlar vergisi, indirim ve istisnalar düşülmeden önceki kurum kazancının %10'undan daha az vergi ödenmesini engelleyen bir alt sınırdır. Şirket normal yoldan hesapladığı vergi ile bu alt sınırı karşılaştırır ve hangisi yüksekse onu öder. (1/2) 👇
KDV tevkifatı, belirli mal ve hizmet alımlarında satıcının hesapladığı KDV'nin bir kısmını alıcının kesip doğrudan vergi dairesine ödemesidir. Alıcı tevkif ettiği tutarı satıcıya ödemez; KDV 2 beyannamesiyle beyan eder. (1/2) 👇
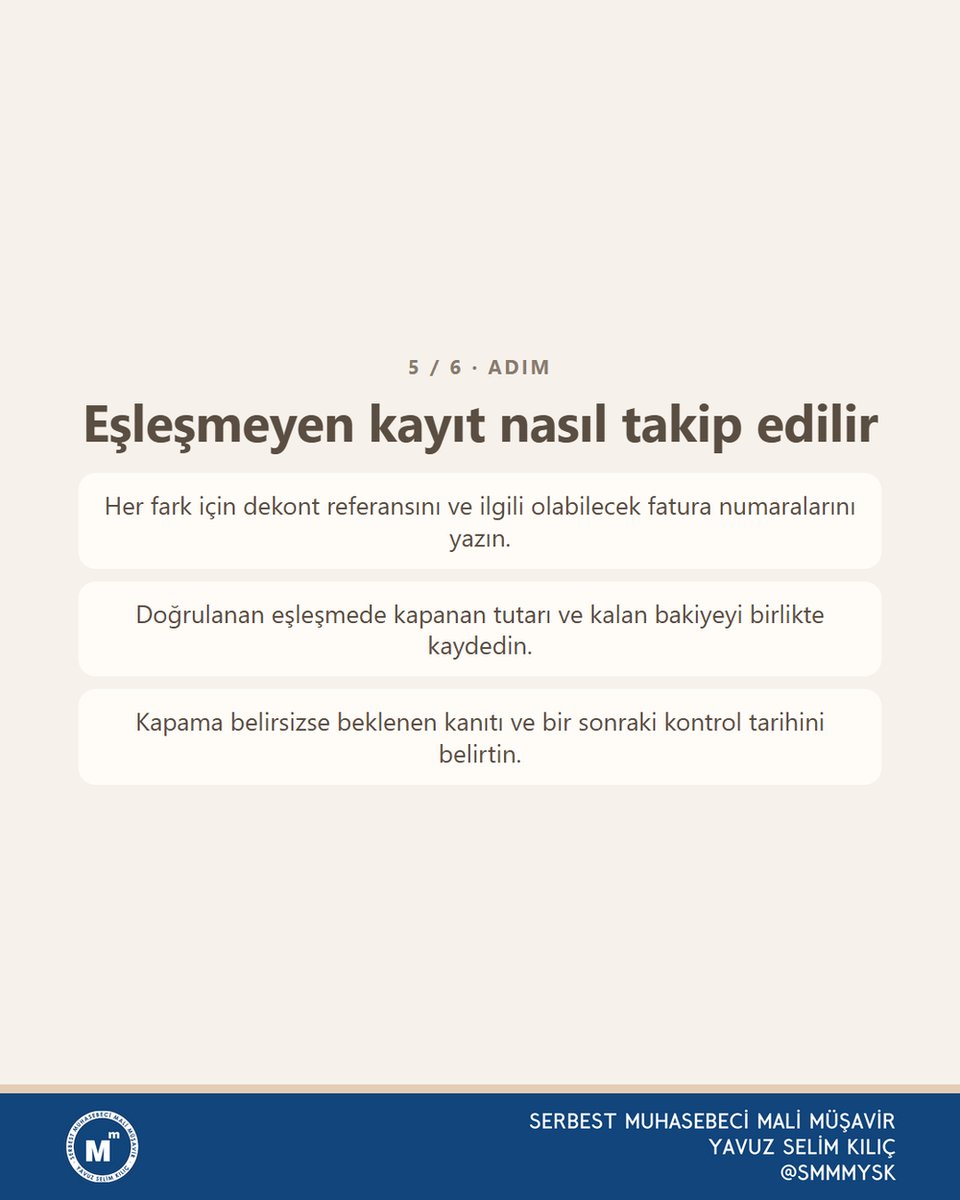
Açıklamasız gelen havaleleri doğrudan avans veya gelir yazmak vergi incelemelerinde risk doğurur. Dekont referansı fatura numarasıyla eşleştirilmeli ve yıl kapanmadan tüm açık hareketler kapatılmalıdır.
#faturaeşleştirme#bankamutabakatı#muhasebe#vergi (2/2)
Fatura ile banka hareketi eşleşmiyorsa önce tarih aralığını, işlem yönünü, para birimini ve ödeme referansını kontrol edin. Eşleştirme, banka hareketinin hangi faturayı ne kadar kapattığını tevsik eden temel bir muhasebe kontrolüdür. (1/2) 👇
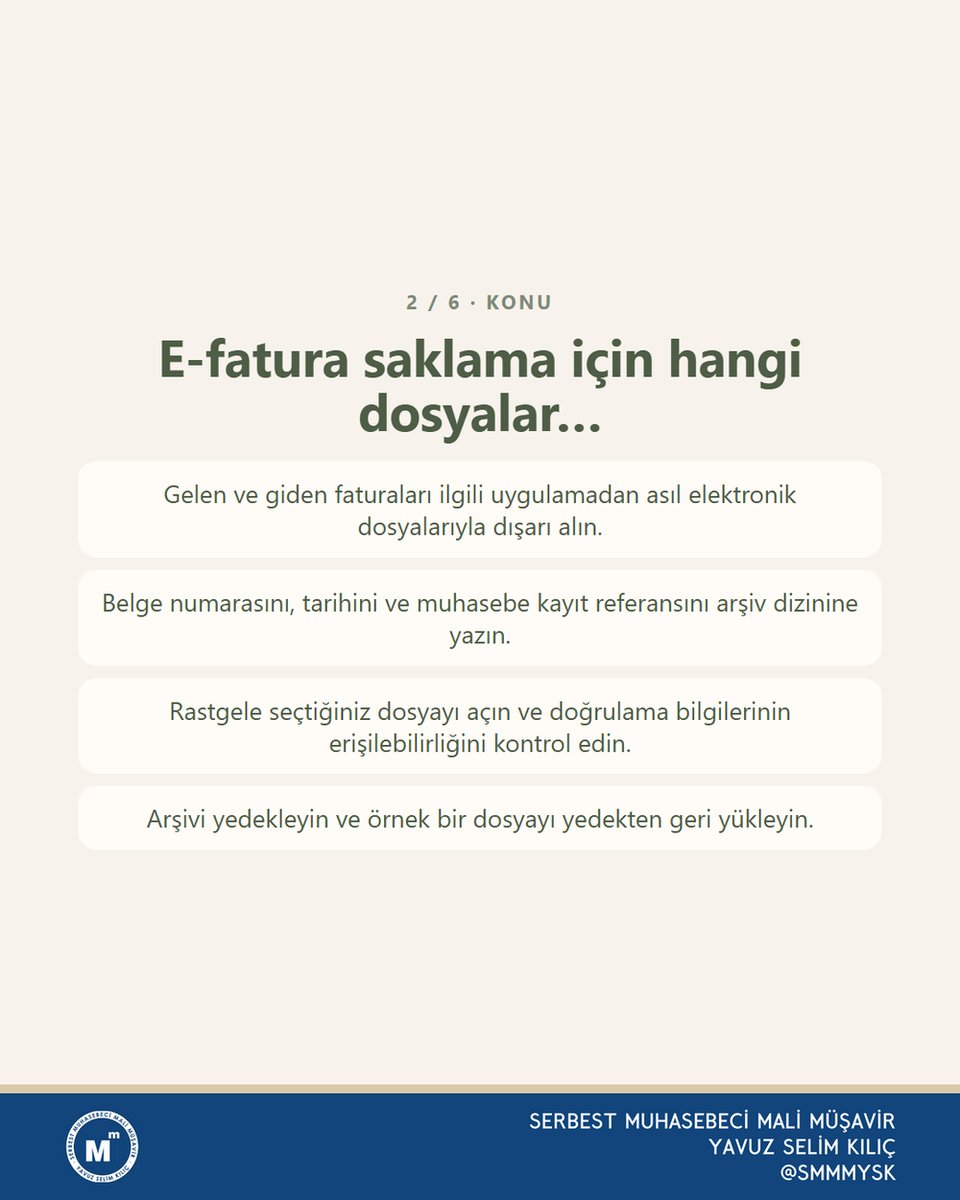
Entegratör veya portal değişiminde eski sistem kapanmadan toplu dışa aktarım alınmalı, yedekten örnek bir dosya açılarak doğrulama bilgileri ve muhasebe fiş bağlantısı teyit edilmelidir.
#efatura#earsiv#muhasebe#vergi (2/2)
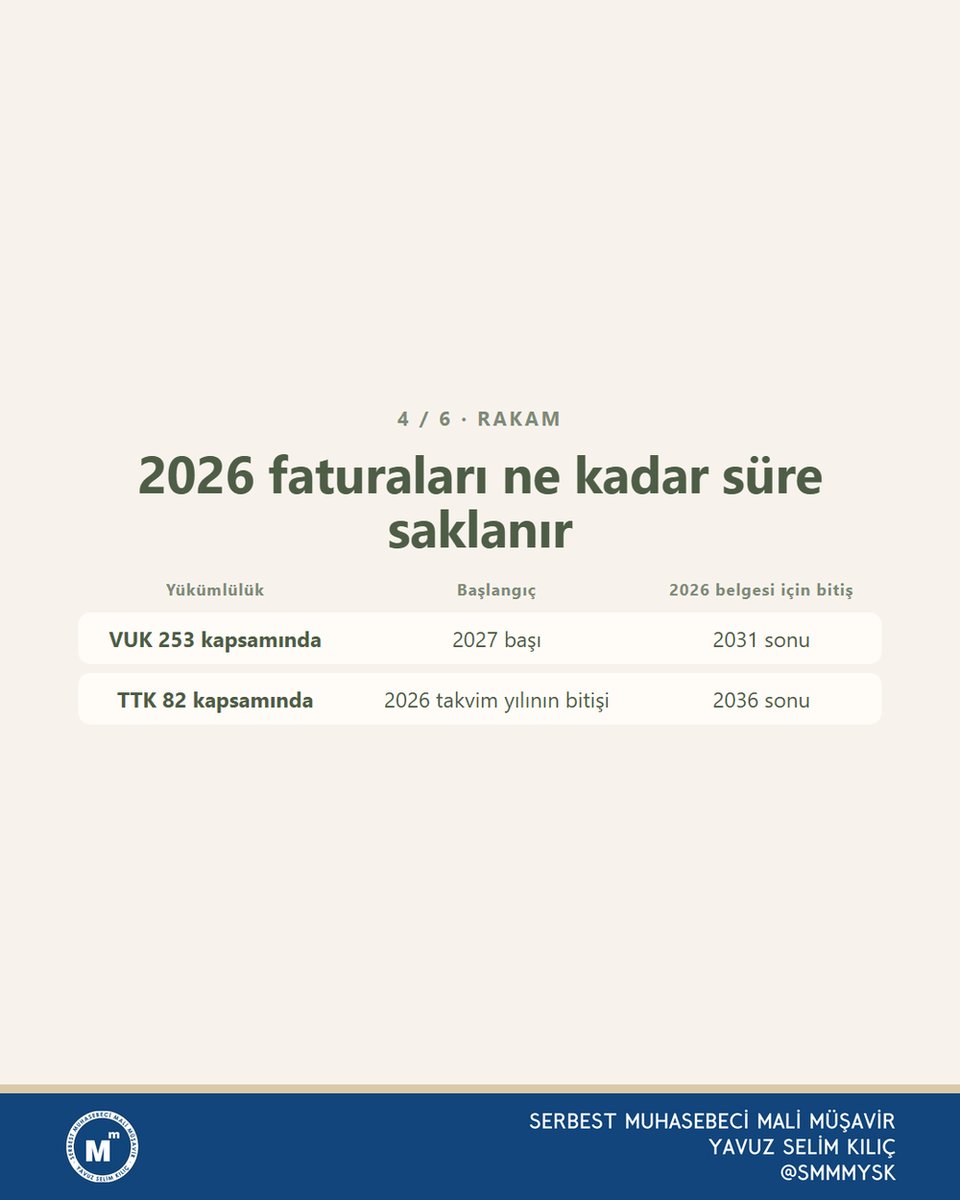
E-fatura saklama, elektronik faturanın gerektiğinde bulunabilmesi, okunabilmesi ve doğrulanabilmesi için belgenin elektronik kaydını koruyan bir arşiv işlemidir. Düzenlediğiniz ve aldığınız e-Faturaları asıl elektronik dosyalarıyla saklayın. (1/2) 👇
Yıl sonu için: 20 Aralık sonrası teslimleri listeleyin, faturalanmamışları işaretleyin, ocak faturasını aralık kaydıyla eşleştirin, hakedişleri ayrı izleyin ve alış faturalarını isteyin..
#fatura#faturasüresi#vergi#muhasebe (2/2)
Fatura, malın teslimi veya hizmetin yapıldığı tarihten itibaren en geç 7 gün içinde düzenlenir. Bu süre geçerse fatura hiç düzenlenmemiş sayılır; satıcıya özel usulsüzlük cezası, alıcıya da faturayı almamış sayılma sonucu doğar. (1/2) 👇
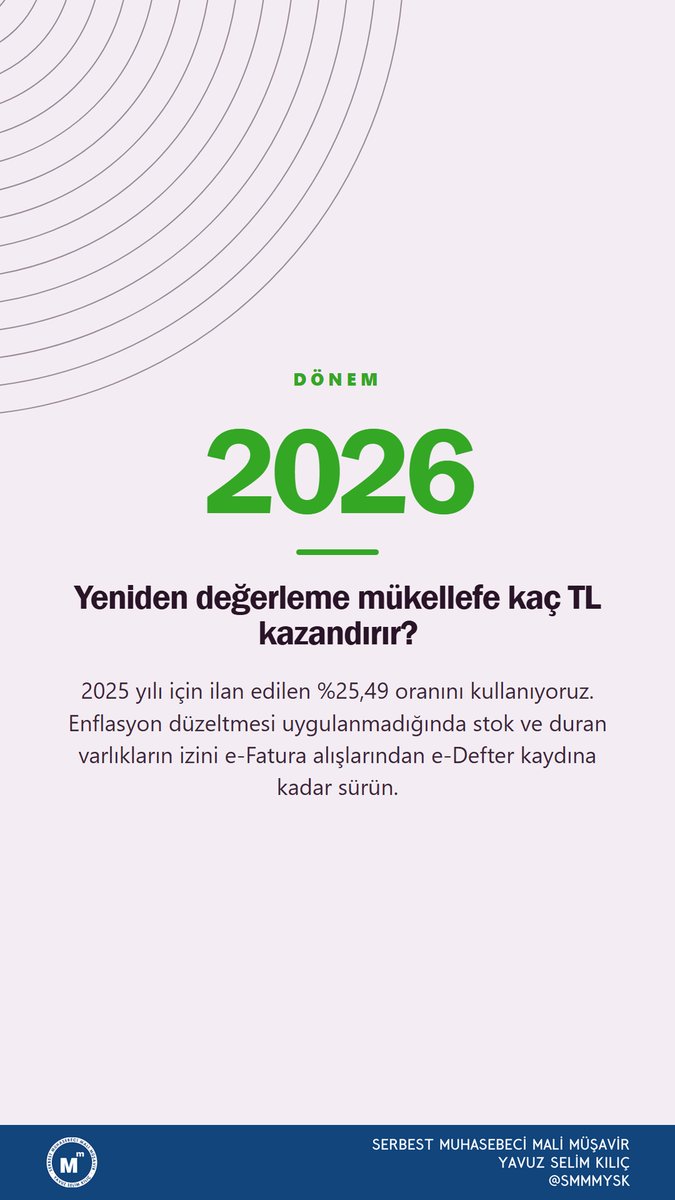
2026'da enflasyon düzeltmesi yapılmıyor. 7571 sayılı Kanun ile 2025, 2026 ve 2027 hesap dönemlerinde mali tablolar düzeltilmeyecek; geçici vergi dönemleri de kapsamda. (1/2) 👇
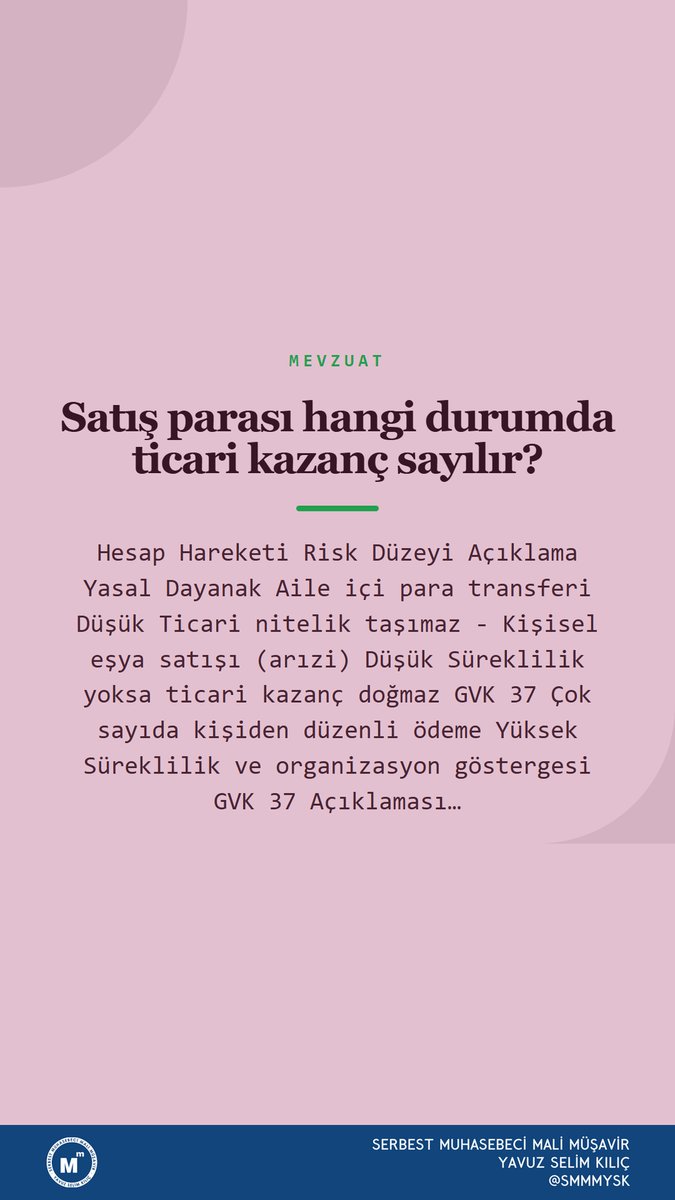
Mükellefiyet açıldığında satış tahsilatını kişisel harcamadan ayırın, her satış için e-Arşiv fatura düzenleyin ve geçmiş dönem için izaha davetten önce mali müşavirinizle görüşün..
#vergi#muhasebe#kdv#gelirvergisi (2/2)