🚨 Nouvelle rubrique quotidienne gratuite sur le BLOG :
LA CHUTE DATA 2026 🗳️
Tous les jours, les chiffres 🔑 des midterms :
Le vote par correspondance
Le vote par anticipation
Les comparaisons avec 2022
Le calendrier électoral
Les projections...
C'est par ici 👇
Rendre les députés /sénateurs inéligibles à leur réélection si le déficit est supérieur à 1 % du PIB (après 2031 ou 32, délai raisonnable et compréhensible pour les créanciers du pays, pour donner au pays le temps d’atterrir sans dommage).
Il s’agit en fait d’une règle d’or, mais qui s’appliquera directement aux élus.
Le déficit, à cette condition (qui s’appliquera aussi aux ministres candidats), disparaîtra vite.
Juvin propose que voter un budget en déficit rende INÉLIGIBLE.
"Je vais proposer que les sénateurs/députés qui votent un budget en déficit à partir de 2032 ne puissent pas être réélus.
Il faut les contraindre à voter un budget en équilibre."
@HexagoneMarkets Ou bien sûr si l’oat monte d ici décembre au dessus de 5.8% ce qui obligerait les banques à remonter fortement leurs taux aux desssus du taux d usure et en effet blocage des prêts
@HexagoneMarkets pour l instant les emprunts nominaux plus assurance environ à 3.9-4.3% < 5.4% et le taux d usure d ici 3 mois sera remonte à 6.3-6.5% terrible pour les capacites d emprunt mais pas de blocage. il y aurait blocage seulement si les banques changent leurs politiques commerciales
A stock with a beta of 2 rises 20% in a 10% market rally.
Its RS Line soars. It looks like a leader.
But there's a blind spot: the stock only did what its beta predicted, and the RS Line can't tell the difference.
Part 1 of my Relative Strength Alpha series:
How RS Alpha finds true outperformance:
https://t.co/U6PKKpPufp
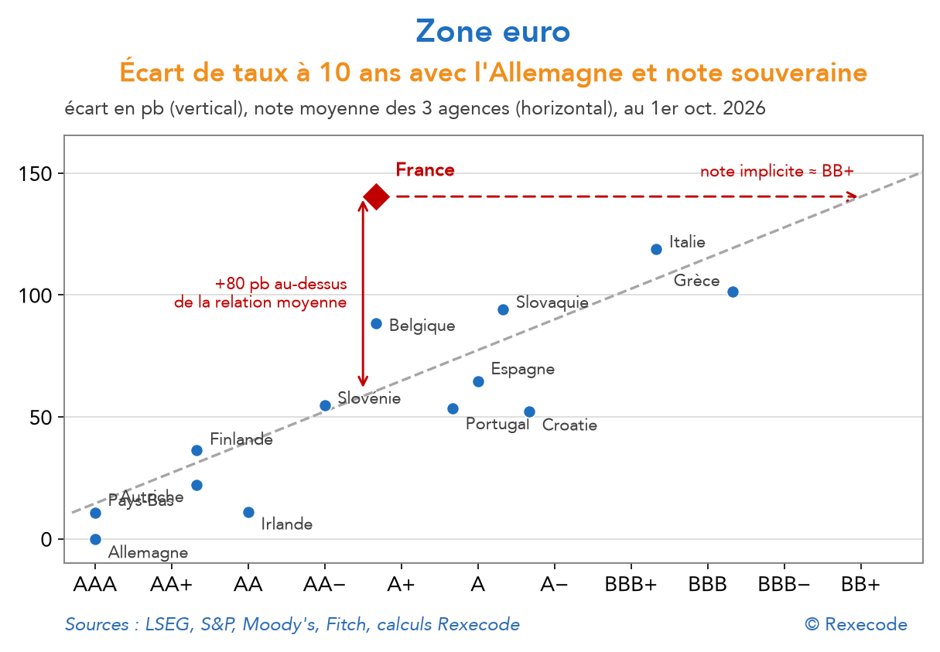
Les marchés valorisent désormais la dette française comme celle d’un émetteur noté BB+, bien en dessous du rang accordé par les agences de notation.
"Welcome to junk bonds" (obligation pourrie en bon français) !
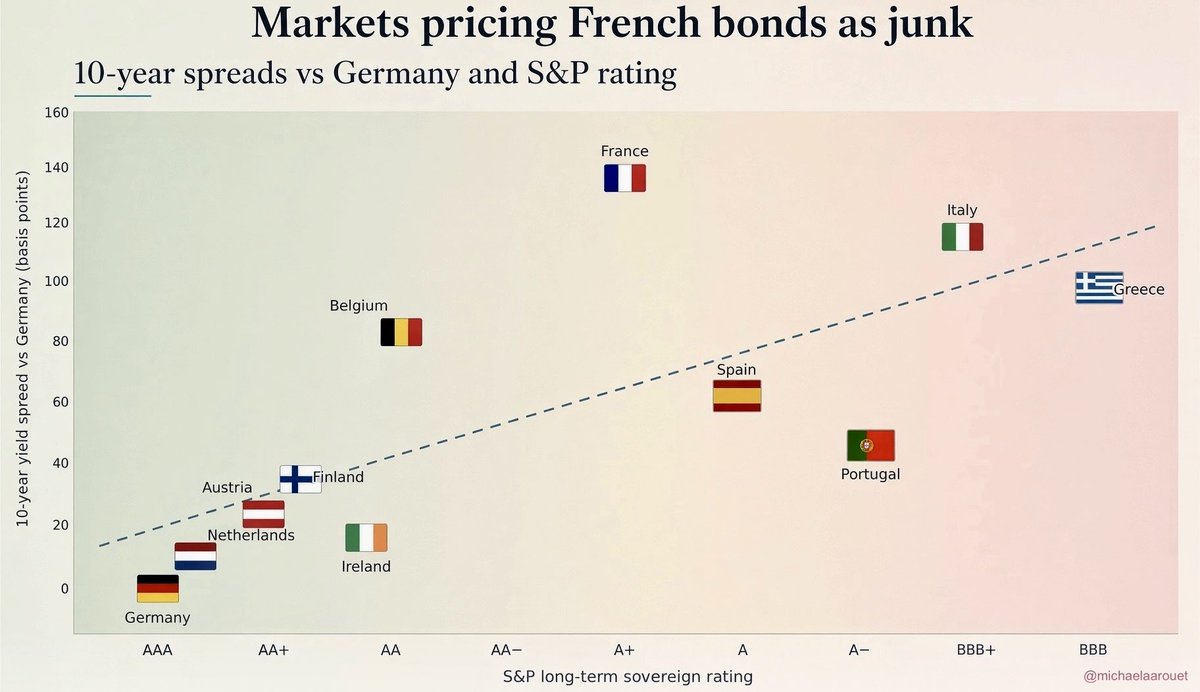
Most people don’t yet grasp what is happening in France. Markets are pricing French sovereign debt as junk, rating agencies will eventually have to follow. This will have two major impacts:
1. Most French banks are already rated at or just below the sovereign, so a move toward junk would likely drag domestically focused lenders with it. Credit to households and firms would slow sharply, hurting the economy and widening the fiscal deficit even further, a vicious cycle.
2. For the ECB, the constraint is legal as well as financial. A fall below investment grade would force sales by ratings-bound investors while making any backstop harder to justify under current rules.
The next euro crisis will begin in France. The first, which began in Greece, will feel like a walk in the park compared with what comes next.