TAFA’s innovation lab for real estate and structured finance. With data intelligence to reduce risk, optimize decisions and build smarter real estate solutions
A fintech : Using #nft#ai#blockchain and #satellite imagens to finance the New world order as @RayDalio recently published “the changing world order” https://t.co/xGYn1Xc1bI
Você sabia?
Uma cidade cresce quando transforma educação em qualificação, qualificação em renda e renda em novos investimentos.
EDUCAR → EMPREENDER → INVESTIR → GERAR RENDA → REINVESTIR
População mostra o passado. Emprego, renda e investimento ajudam a enxergar o futuro.
Faltando 3 meses para o fim do ano e vemos uma revisão signficativa do orçamento. Nenhuma surpresa para quem já esperava um déficit próximo de 0,5% do PIB (vai ser 0,6% agora).
O governo vai entregar déficit de R$80bi para uma meta de superávit de R$34bi. Não há preconceito fiscal com esse resultado.
A receita é recorde, mas com crescimento de despesa de 6% acima da inflação, perdemos mais um ano para fazer o ajuste.
O governo vai dar todas as desculpas possíveis, herança maldita, choque do petróleo, mas ignora o custo que sobe de forma alarmante com os juros no atual patamar
A Selic alta adia decisões. A queda antecipa compradores.
Juros ↓ → crédito ↑ → capacidade de compra ↑ → demanda por imóveis ↑
Quando a parcela se aproxima do aluguel, pagar pelo uso começa a dar lugar à formação de patrimônio.
Oportunidade é comprar antes dessa transição
Real Estate exige ciência para ler os dados, sensibilidade para entender o território, presença para perceber o que os números não mostram e decisão quando ainda não existem todas as respostas.
A economia real não cabe em uma planilha.
E território não é um PowerPoint
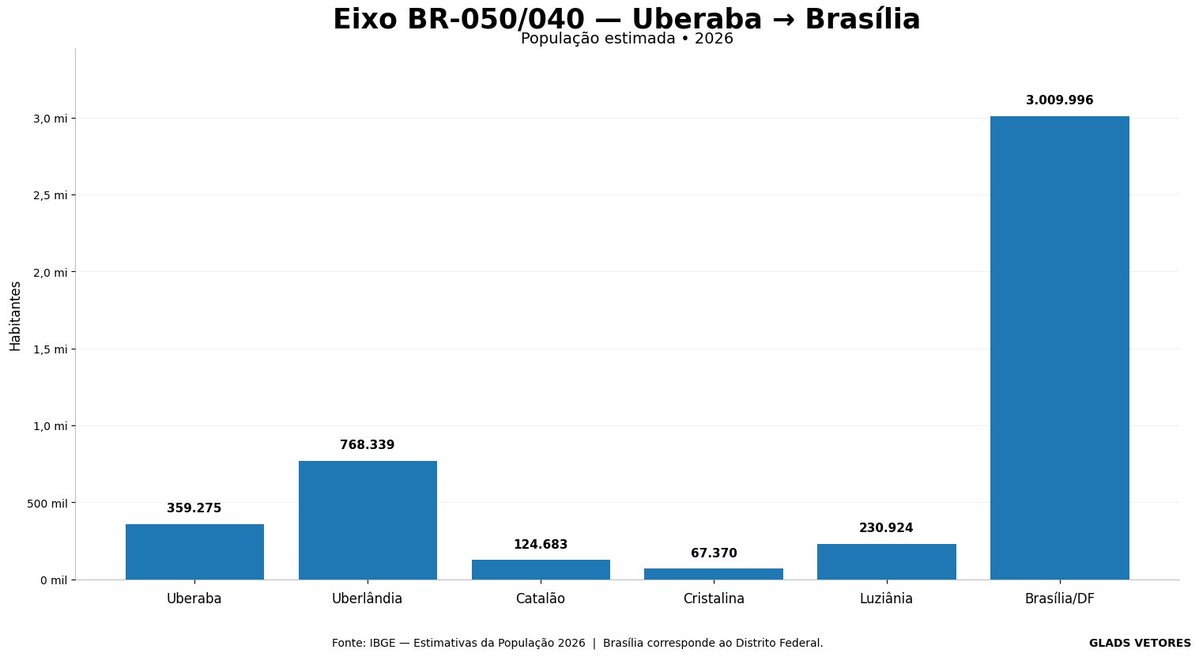
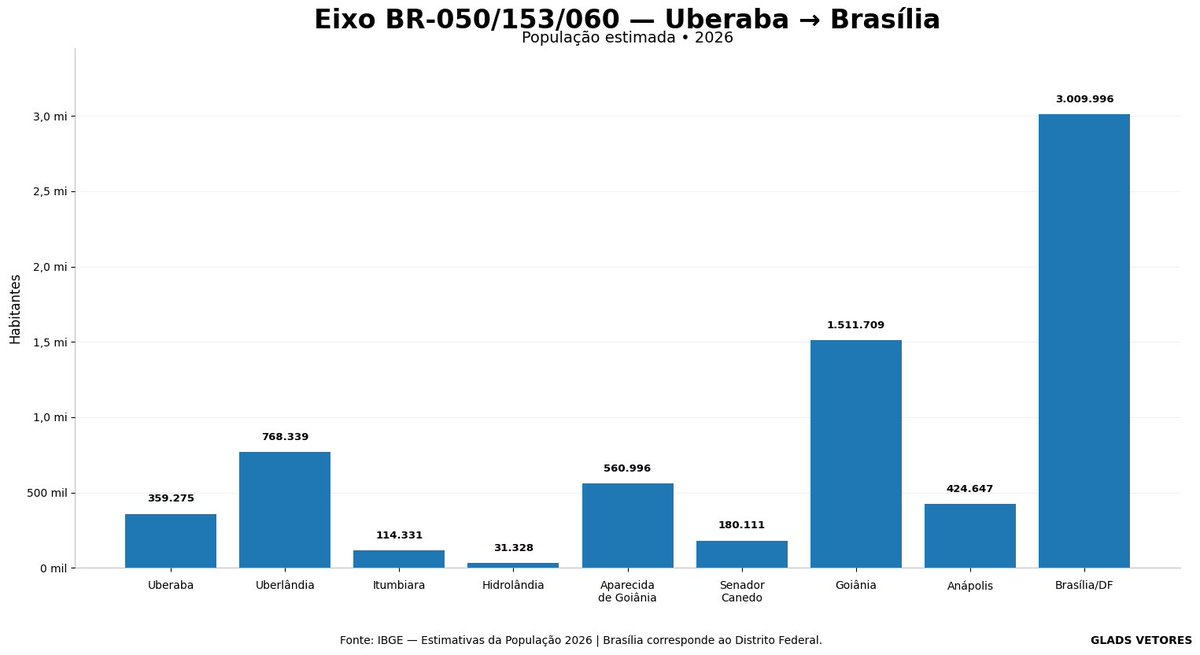
Dois caminhos para Brasília. Duas realidades.
BR-040: Catalão e Cristalina, alta produção per capita; Luziânia, sob forte gravidade econômica do DF.
BR-153: agro, logística, indústria e a força metropolitana de Goiânia.
Mesmo destino. Vetores econômicos distintos.
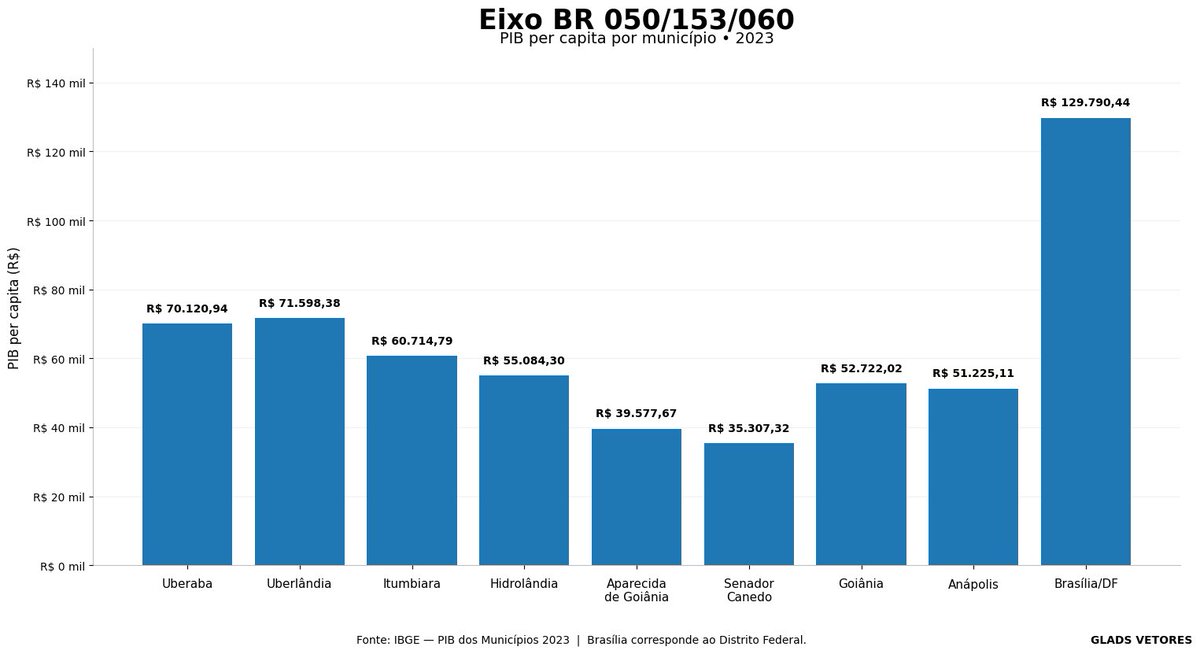
O eixo BR 050 - Brasília revela fortes discrepâncias territoriais.
Catalão e Cristalina superam R$ 100 mil de PIB per capita; Luziânia cai para menos de R$ 40 mil.
A força gravitacional de Brasília, que concentra empregos, renda e serviços.
O PIB e território, olhares diferentes
O Brasil também pode ser lido por seus corredores de consumo.
SP–Campinas, SP–Rio e Curitiba–Florianópolis são grandes concentrações consolidadas.
Já o eixo Triângulo MG →Goiânia→Brasília revela outra dinâmica:
Mais que medir onde está o consumo, onde ele está sendo formado.
A Selic e patrimônio.
Com juros altos, financiar o imóvel pronto fica mais difícil. Em municípios de crescimento acelerado, o lote pode antecipar essa entrada: menor ticket, parcelamento direto e construção no tempo.
Primeiro o terreno. Depois a casa
Isso começa antes das chaves
A Selic pode mudar a idade em que uma geração começa a formar patrimônio.
Juros altos → parcela não cabe na renda → aluguel por mais tempo.
Juros baixos → parcela se aproxima do aluguel → compra acontece mais cedo.
Na compra, parcela é o patrimônio líquido.
A Selic pode mudar a idade em que uma geração compra seu 1º imóvel.
Juros altos → parcela não cabe na renda → aluguel por mais tempo.
Juros baixos → parcela se aproxima do aluguel → compra acontece mais cedo.
A diferença? Anos pagando pelo uso ou formando patrimônio.
A Selic pode mudar a idade em que uma geração compra seu primeiro imóvel.
Juros altos podem transformar o comprador dos 30 em comprador dos 40: são 10 anos a mais pagando aluguel e 10 anos a menos formando patrimônio.
Juros não afetam só a parcela. Afetam uma geração inteira.
O que acontece quando aumenta o número de estudantes de um município?
Estudantes ↑ + empregos ↓ = exporta capital humano.
Estudantes ↑ + empresas ↑ = pode estar empreendendo localmente.
Estudantes ↑ + empresas + empregos + salários + PIB produtivo ↑ = desenvolvimento local.
Por isso, habitação não é apenas uma questão de moradia. É também formação de patrimônio, acesso ao crédito e capacidade futura de investimento das famílias.
No Brasil, querer determinado imóvel não significa conseguir comprá-lo. A demanda imobiliária efetiva depende de renda disponível, entrada acumulada, taxa de juros, prazo de financiamento, idade e estabilidade do emprego.
Cria-se, assim, um ciclo relevante para entender a desigualdade patrimonial: juros altos dificultam a aquisição do 1o. imóvel → atrasam a formação de patrimônio → reduzem as possibilidades de crédito com garantia → mantêm mais elevado o custo de determinadas formas de crédito.