🏗️ Sector Construcción: Sigue la debilidad
Los datos oficiales del INDEC confirmaron lo que anticipaban los indicadores adelantados: en julio, la actividad de la construcción cayó un -4,6% intermensual y un -4,5% interanual.
📉 Caídas que se acentúan en agosto:
El Índice Construya retrocedió -3,5% m/m y -5,3% i.a. Los despachos de cemento mostraron una ligera baja intermensual —a contramano de la estacionalidad habitual del mes—, cerrando con una contracción del -9,6% m/m desestacionalizado y -8,1% i.a.
💡 Perspectivas y señales de sostén:Sin embargo, las proyecciones no son del todo negativas. Desde el Grupo Construya sostienen que "el estancamiento de los despachos es transitorio y la demanda experimentará una leve recuperación en el futuro próximo, impulsada por la normalización macroeconómica y la mayor oferta de crédito hipotecario".
📊 En esta línea, los puestos de trabajo en el sector se mantienen al alza y la superficie autorizada por permisos de construcción registró un fuerte salto del 31,6% interanual, aunque las empresas del rubro conservan una postura de cautela con sesgo ligeramente negativo.
❤️ Si te gusta este contenido y querés acceder a los dashboards de balances, producción y comparables, accede gratis a https://t.co/2LdYeQSzgM o https://t.co/6GDwDPgRl7.
🔗 Además, puedo ser tu Agente Productor en Bull Market, Balanz y Veta para potenciar tu cartera 🚀
Quería comentarles que como Agente Productor matriculado (CNV 2741), estoy brindando asesoramiento sin costo adicional, operando a través de:
🔸 Bull Market
🔸 Balanz
🔸 Inviu
🔸 VetaCap
🔸 Omega Bursatil
Ante cualquier duda contáctame por Whatsapp: 📲https://t.co/WMof2odjmn
🏗️ Sector Construcción: ¿Lateralización y posterior suba? 📊⚖️
Si bien los últimos datos oficiales del INDEC para el sector de la construcción correspondientes a abril volvieron a terreno negativo (-4% m/m y -2,8% i.a.), los números finos sugieren que el sector se encuentra más en un proceso de lateralización y consolidación que en una tendencia bajista definida.
Los indicadores adelantados de mayo refuerzan esta lectura con señales mixtas en la comparación interanual, pero exhibiendo claras mejoras en la medición mensual desestacionalizada:
📈 Despachos de Cemento: Registraron una mejora del +1% m/m, aunque todavía arrastran una leve caída del -1,5% i.a.
🚀 Índice Construya: Empieza a traccionar con más fuerza, mostrando variaciones positivas tanto en la medición mensual como en la interanual.
Desde el propio Grupo Construya convalidan esta dinámica de estabilización:
"De forma muy gradual, en los últimos cuatro meses observamos una ligera recuperación de los despachos al canal comercial. En tanto, consideramos que esta tendencia positiva se irá consolidando, en la medida que se sostenga la estabilidad macroeconómica".
$GPRK en Colombia: la producción petrolera se recupera gracias a la normalización operativa en CPO-5. En marzo, el promedio alcanzó los 25.382 bbl/d.
📈 Variación: +7,9% m/m | -1,9% i.a.
📊 Hito: Se registró la caída interanual más baja en más de un año.
Detalle por bloques:
📍 CPO-5: ~6.800 bbl/d (+41,7% m/m | +9,4% i.a.). La menor presión de bloqueos permitió su mejor registro en los últimos 7 meses.
📍 LLA-123: ~3.070 bbl/d (+87,2% i.a.). Pese a un leve ajuste mensual (-2,5%), se consolida como el activo de mayor expansión porcentual.
📍 LLA-34: ~15.500 bbl/d (-0,4% m/m | -12,8% i.a.). Continúa siendo el punto de mayor debilidad operativa del portfolio.
🔥 Sólido desempeño de $PAM / $PAMP en Gas: la producción de marzo alcanzó los 14.250 mm³/d, manteniendo la tendencia alcista.
📈 Variaciones: +6,0% m/m | +29,8% i.a.
🎯 Target 3 años (Horacio Turri - Vaca Muerta Insights): La compañía proyecta sumar +10 MMm³/d de producción incremental.
📍 Destinos estratégicos del volumen:
⚡ Autoconsumo: Abastecimiento de sus propias centrales eléctricas (capturando márgenes vía desregulación).
🏗️ Infraestructura: Apalancado en la expansión del Gasoducto Perito Moreno ($TGSU2).
🚢 Exportación: Suministro clave para el proyecto de GNL.
🚀 $VIST: Producción en Máximos Históricos. Marzo marcó un hito operativo con la producción operada de crudo alcanzando los 88.219 bbl/d, el volumen de extracción más alto desde el inicio de la compañía.
📈 Desempeño Operado: +7,5% m/m | +24,4% i.a. ⚙️ Driver: Puesta en marcha de 6 pozos nuevos que impulsaron el récord.
📍 La Amarga Chica (op. $YPF): fuerte aceleración con +8,4% m/m y +53,8% i.a.
📊 Consolidado Petrolero (Volumen Récord):
Producción total: 123.151 bbl/d.
Var. Mensual: +7,8%.
Var. Interanual: +93,9% (por integración de La Amarga Chica).
⚠️ Capacidad Latente: Estas cifras no incluyen las áreas onshore de Equinor. De haberse sumado, la producción proforma habría escalado a 140.458 bbl/d (+121,2% i.a.).
La producción operada por $CAPX continúa en fase de corrección por madurez de áreas, a la espera del desarrollo masivo en Agua del Cajón.
📊 Resultados de Marzo:
🛢️ Crudo: 9.786 bbl/d (-0,1% m/m | -1,4% i.a.).
🔥 Gas: 8.260 boe/d (-3,7% m/m | -13,2% i.a.). Refleja el declino natural del bloque.
🏗️ Próximos pasos: La compañía ya prepara el terreno para una nueva etapa de perforación a partir de junio.
🎯 Trigger: Se espera sumar un nuevo PAD de 3 pozos en Agua del Cajón para revertir la tendencia actual.
🏗️ Sector Construcción ($LOMA $HARG $FERR $COME $TXAR $LONG): el sector comienza a dar señales de recuperación tras el piso de 2024.
📉 Dato INDEC (febrero): -1,3% m/m | -0,7% i.a.
🚀 Datos adelantados (marzo):
📍 Despachos de cemento: +10,9% i.a. (+8,1% m/m). 📊 Índice Construya: +11,1% i.a. (+1,3% m/m).
💼 Expectativas: El INDEC informó crecimiento en puestos de trabajo y superficie autorizada en enero. El consensus empresarial para el próximo trimestre es de crecimiento en obra pública y privada.
💬 Perspectiva: Según Construya, los despachos para residencial muestran una leve recuperación, aunque siguen -25% debajo de picos históricos. Se espera una mejora gradual durante 2026 sujeta a la normalización macro.
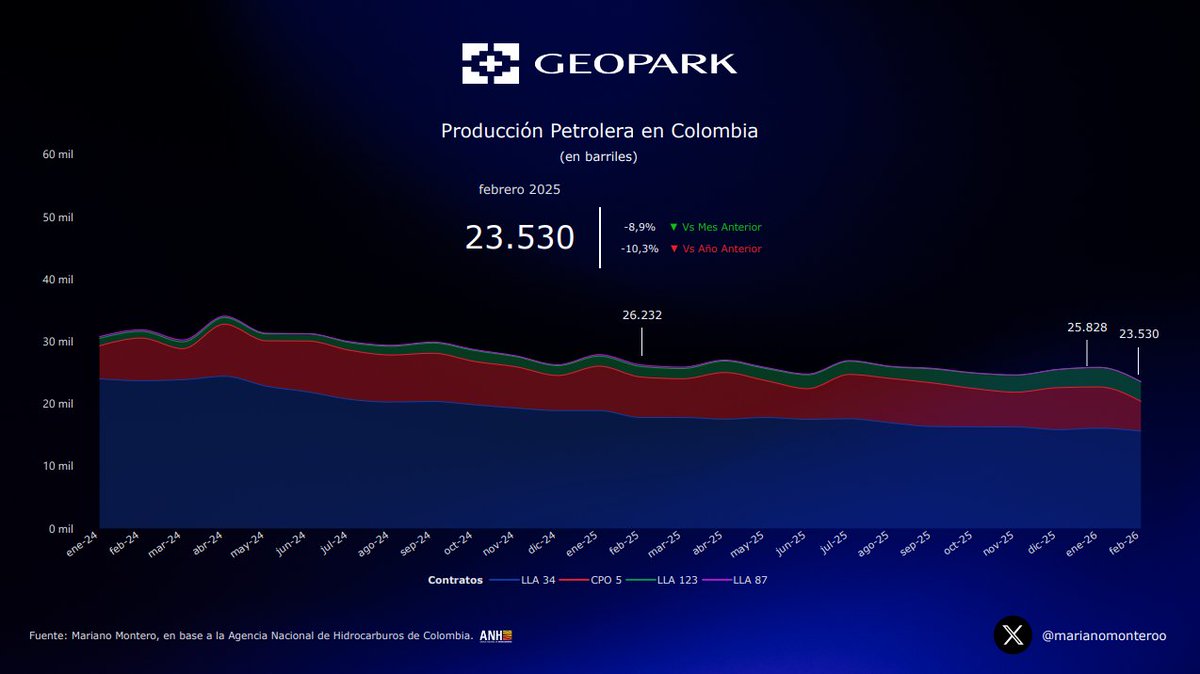
Malas noticias para $GPRK en Colombia: los bloqueos en CPO-5 y el declino en LLA-34 cortaron la estabilidad. En febrero, la producción promedió 23.530 bbl/d:
📉 -8,9% m/m 📉 -10,3% i.a.
Detalle por bloques:
📍 LLA-34: ~15.600 bbl/d. Muestra mayor debilidad con caídas de -2,9% m/m y -12,3% i.a.
⚠️ CPO-5: ~4.800 bbl/d. El más afectado por los bloqueos, con desplomes de -27,6% m/m y -26,2% i.a. 🚀 LLA-123: ~3.150 bbl/d. Se mantiene estable m/m. pero sostiene un sólido +85,8% i.a.
⚠️ Continúan los malos datos en el sector siderúrgico local. La producción de acero plano laminado en caliente de $TXAR alcanzó 59.500 toneladas en febrero.
📉 Variación mensual: -60,6% m/m.
📈 Variación interanual: +27,3% i.a. (comparación frente a la baja base de 2025). (1/4)
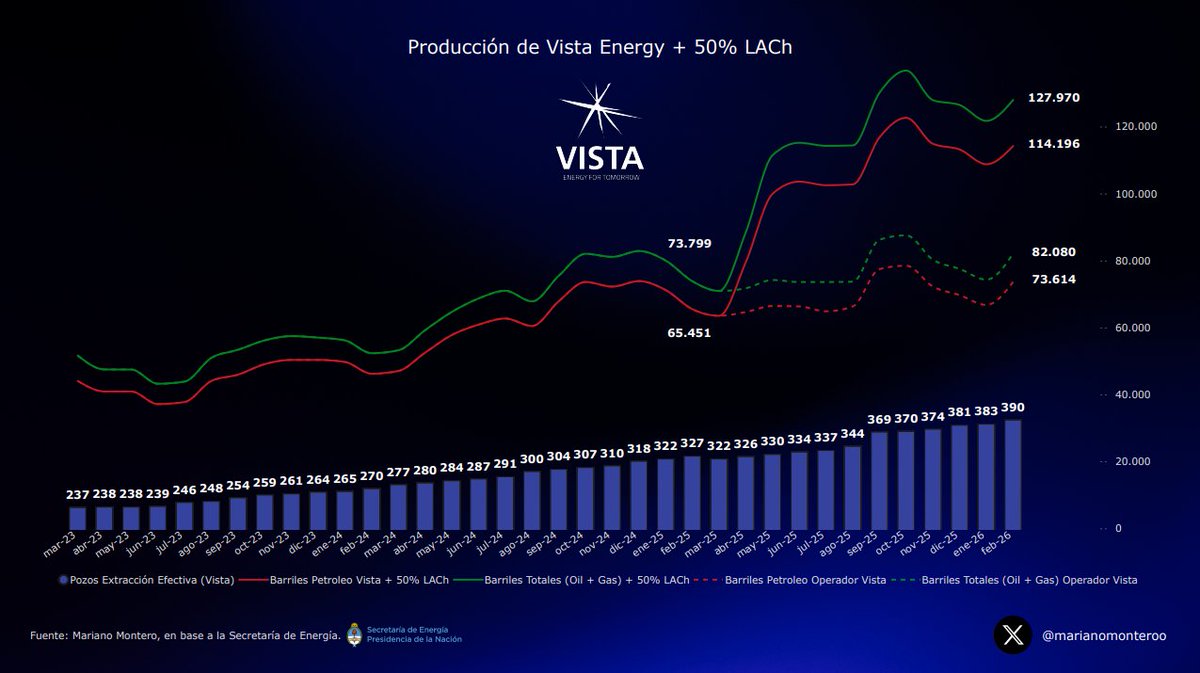
La producción operada de $VIST reboto tras 3 meses de caída, alcanzando los 73.614 bbl/d (+10,3% m/m | +12,5% i.a.). 📈
🚀 Drivers: El salto se explica por el aporte de 7 pozos (4 nuevos + 3 reactivaciones).
📍 La Amarga Chica (op. $YPF): -3,4% m/m, pero sostiene una sólida expansión +43,7% i.a.
📊 Consolidado: Producción total de 114.196 bbl/d.
Var. Mensual: +5%
Var. Interanual: +74,5% (impulsado por la integración de La Amarga Chica).
⚠️ Nota: Cifras aún sin incorporar las áreas onshore de Equinor. De haberse sumado, la producción habría sido ~17.701 bbl/d superior.
$GPRK: la producción petrolera en febrero alcanzó los 1.334 bbl/d, con un fuerte salto del +26,1% m/m 📈.
🛠️ Factor operativo: La mejora mensual responde a la reactivación de tres pozos que estuvieron detenidos transitoriamente en Loma Jarillosa Este.
📉 Variación i.a.: Cae -56,2%, reflejando la curva estándar de los pozos en Vaca Muerta.
🚀 Proyección 3Q26: El rig de Nabors avanza con la perforación de los pozos restantes para completar el pad de 5. Se espera el aporte de producción incremental para el tercer trimestre de este año. 🎯
Consolidado $YPF: la producción total operada de petróleo en febrero alcanzó los 375.905 bbl/d.
📉 Variación: -3,9% m/m.
📈 Variación i.a.: +5,3%.
🔥 Gas: Producción de 188.250 boe/d con un fuerte salto del +10,9% m/m 📈, aunque registra una baja del -11,4% interanual.
🎯 Estrategia: El diferencial entre crudo y gas refleja la priorización actual del petróleo. Esta dinámica prevé un cambio de tendencia a medida que avance el proyecto Argentina LNG 🚢.
Actualidad de $PAM / $PAMP en Gas: la producción en febrero alcanzó los 13.443 m³ diarios, con un crecimiento del +12,6% m/m 📈.
📉 Variación i.a.: Registra aún un leve declino interanual del -1,9%.
🚀 Target 3 años: Horacio Turri (Vaca Muerta Insights) confirmó que la compañía proyecta sumar +10 MMm3/d de producción incremental.
Destinos estratégicos del nuevo volumen:
⚡ Autoconsumo: Abastecimiento de centrales eléctricas propias (vía desregulación).
🏗️ Infraestructura: Expansión del Gasoducto Perito Moreno ($TGSU2).
🚢 Exportación: Suministro para el proyecto de GNL.
La producción petrolera de Rincón de Aranda ($PAM / $PAMP) en febrero cerró en 16.025 bbl/d, registrando su segunda caída mensual consecutiva (-13% m/m).
📉 Dato clave: En febrero 🗓️ se conectaron 7 pozos nuevos, pero prácticamente no aportaron volumen en el mes (explicando la baja transitoria).
📈 Crecimiento i.a.: +1.790% (comparación frente a la baja base de 2025).
🚀 Operativa actual: Horacio Turri (Vaca Muerta Insights) confirmó que el área ya alcanzó los 22.000 bbl/d, reflejando el ingreso pleno de los pozos de febrero.
🎯 Target 2027: El objetivo de la compañía es escalar hasta los 45.000 bbl/d para mediados del próximo año.
Actualización de Producción: $CAPX 🛢️
La compañía continúa en fase de corrección debido a la maduración de áreas, a la espera del desarrollo masivo en Agua del Cajón. ⏳
Resultados de Febrero:
Crudo: 9.793 bbl/d 📉 -1,8% mensual / 📈 +2,9% interanual.
Gas: 8.581 boe/d 📉 -2,1% mensual / 📉 -13,2% interanual.
Pese a la resiliencia interanual en petróleo, la producción total sigue sintiendo el impacto de la declinación natural de los yacimientos maduros y curva natural de los pozos de Agua del Cajón. 📊
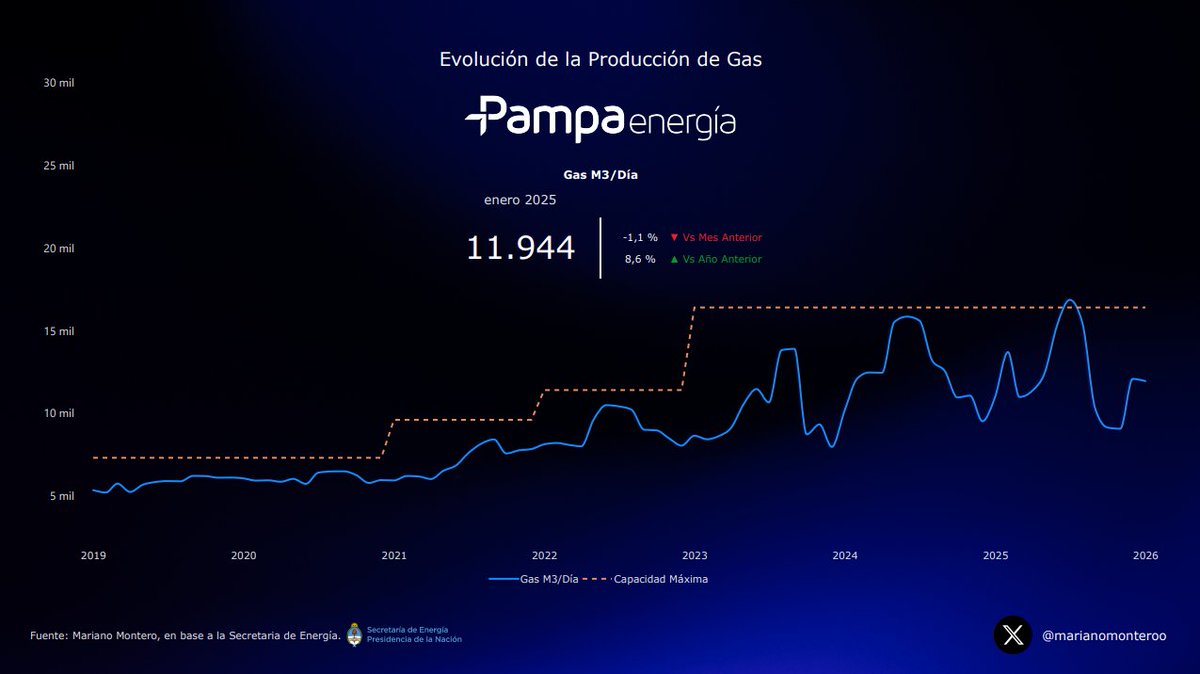
En relación con la producción gasífera de $PAM ($PAMP), enero registró una mejora interanual del +8,6% 📈. No obstante, en la comparación mensual se observó una leve contracción del -1,1% 📉. De esta manera, la producción alcanzó los 11.944 m³ diarios.
Sin embargo, el dato más preocupante es la demanda estimada, que se ubica significativamente por debajo de los niveles actuales de producción, lo que sugiere una posible acumulación de inventarios en la cadena.
La debilidad de la demanda responde a varios factores: la producción automotriz registró caídas cercanas al 📉 30% interanual en noviembre, diciembre y enero; la construcción se mantiene prácticamente estable en la comparación interanual, pero en niveles aún bajos; y, adicionalmente, se observa una contracción relevante en maquinaria agrícola y línea blanca. (3/4)
La producción de $GPRK en Colombia muestra mayor resiliencia. En enero promedió 25.828 bbl/d:
📈 +1,3% m/m
📉 -7,4% i.a. (Mejora frente al declino del -15%/-20% a inicios de 2025).
Detalle por bloques:
📍 LLA-34: ~16.000 bbl/d. Acumula 4 meses de estabilidad, aunque cede -15% i.a.
📍 CPO: ~6.600 bbl/d. Sin bloqueos aparentes, mantiene un declino del -7,1% i.a.
🚀 LLA-123: El destacado del mes. ~3.150 bbl/d con subas de +7,7% m/m y un sólido +95,8% i.a.